Cabinet GrasExpert-Comptable
Santé, droit, conseil, ingénierie : choisissez votre domaine pour examiner le mode d’exercice, les obligations et les décisions de gestion qui vous concernent.
Le mode d’exercice, la nature des prestations et les contrats déterminent les sujets à chiffrer. Les dossiers par profession précisent les indicateurs de gestion ; les guides transversaux expliquent les charges, la structuration et les obligations à examiner.
Le Cabinet Gras accompagne les médecins et leurs spécialités, les chirurgiens-dentistes, les pharmaciens, les infirmiers, les kinésithérapeutes, les avocats, les notaires, les architectes, les consultants et les ingénieurs-conseils. La mission couvre la comptabilité de trésorerie, la déclaration 2035, les déclarations fiscales et sociales, le choix du mode d’exercice et le passage en société. Le suivi se fait sur Pennylane, les rendez-vous en visioconférence, et le premier échange est gratuit. Chaque domaine a sa page : professions médicales, médecins et spécialités, professions paramédicales, droit et conseil.
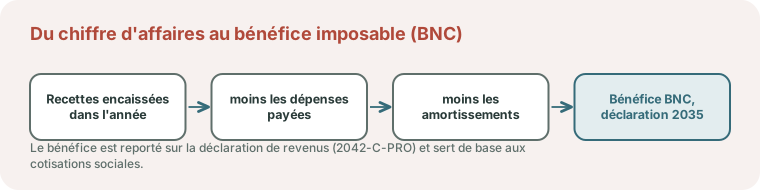
Une profession libérale exercée à titre individuel relève des bénéfices non commerciaux (article 92 du CGI). Au régime de la déclaration contrôlée, le professionnel tient une comptabilité de trésorerie, recettes encaissées et dépenses payées, suit ses immobilisations et dépose chaque année une déclaration n° 2035. Le travail du cabinet consiste à ventiler correctement les recettes, à traiter les rétrocessions d’honoraires, à distinguer les dépenses déductibles des dépenses personnelles et à ne laisser aucune charge de côté. Le guide du régime BNC et celui des frais professionnels déductibles détaillent chaque poste.
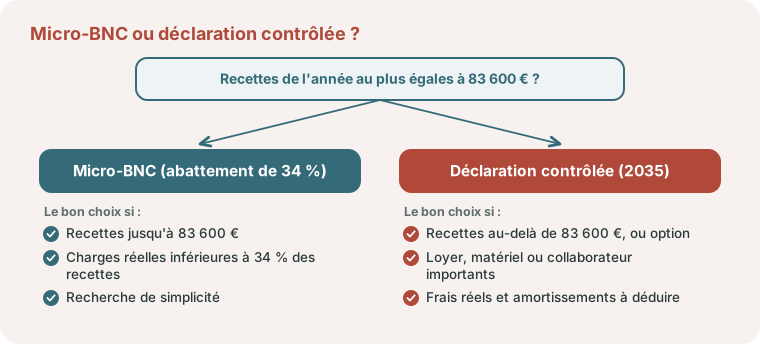
Jusqu’à 83 600 € de recettes annuelles en 2026, le micro-BNC reste possible : le bénéfice imposable est calculé après un abattement forfaitaire de 34 %, sans déduction des frais réels (article 102 ter du CGI). Le régime est simple, mais il n’est favorable que si les charges réelles restent sous ce forfait. Un cabinet avec un loyer, du matériel ou un collaborateur a souvent intérêt à la déclaration contrôlée, même en dessous du seuil. Le comparateur micro ou réel donne un premier ordre de grandeur, et le guide de la micro-entreprise rappelle les seuils et leurs conséquences.
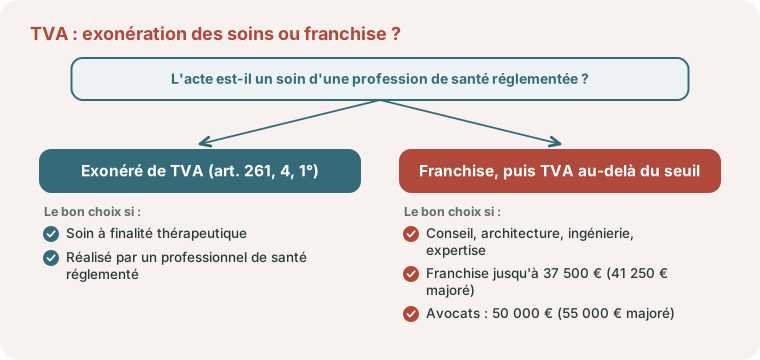
Les soins dispensés par les professions médicales et paramédicales réglementées sont exonérés de TVA (article 261, 4, 1° du CGI). Les autres libéraux, architectes, consultants ou ingénieurs-conseils, bénéficient de la franchise en base tant que leurs recettes ne dépassent pas 37 500 €, avec un seuil majoré de 41 250 € en cours d’année ; pour les activités réglementées des avocats, ces seuils sont de 50 000 € et 55 000 €. Au-delà, la TVA s’applique aux prestations. Les activités annexes d’un professionnel de santé, expertises, redevances de collaboration ou vente de produits, suivent leurs propres règles et se traitent à part.
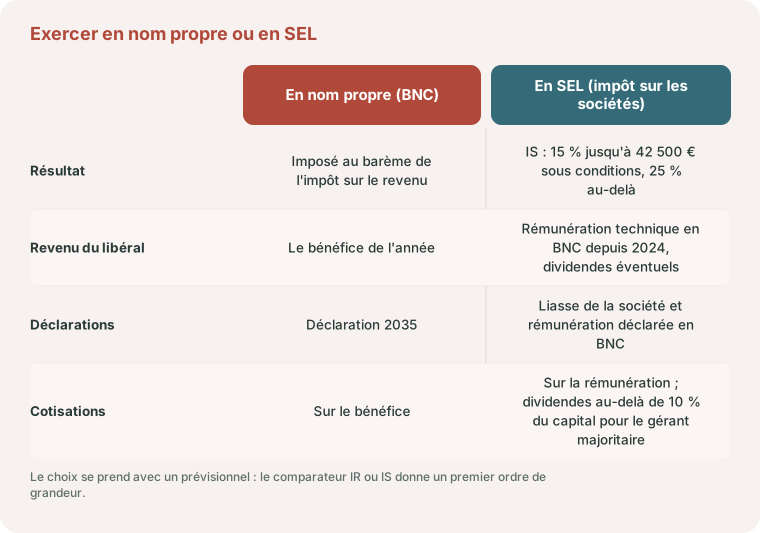
Quand les revenus progressent, la société d’exercice libéral permet de passer à l’impôt sur les sociétés et de choisir entre rémunération et dividendes. Depuis le 1er janvier 2024, la rémunération technique de l’associé d’une SEL est imposée en bénéfices non commerciaux et non plus en salaires, ce qui change ses obligations déclaratives. Notre article sur les réformes des SEL en tire les conséquences, et le comparateur IR ou IS chiffre l’intérêt du passage en société sur vos propres chiffres. La décision se prend avec un prévisionnel, pas sur un taux.
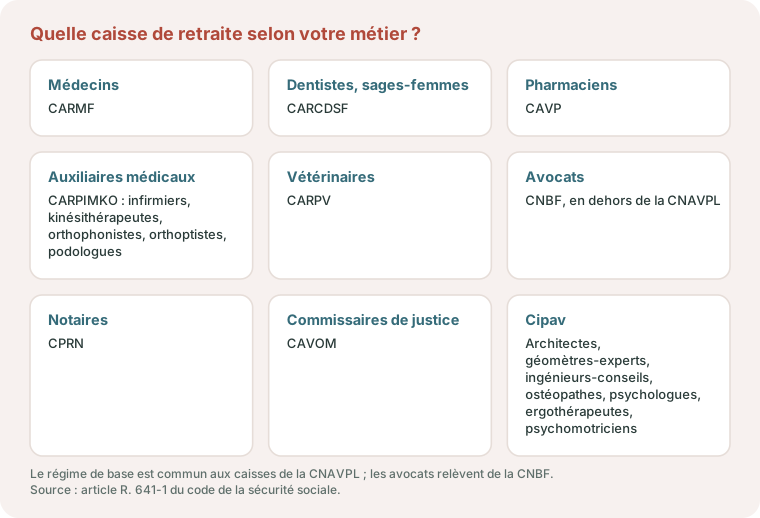
Chaque profession cotise à sa caisse : CARMF pour les médecins, CARPIMKO pour les infirmiers et les kinésithérapeutes, CNBF pour les avocats, CIPAV pour les architectes. La couverture en cas d’arrêt de travail y est souvent plus légère que celle d’un salarié. Les cotisations facultatives de retraite et de prévoyance sont déductibles du bénéfice dans les limites de l’article 154 bis du CGI. L’outil d’estimation des cotisations donne une fourchette de prélèvements à partir du bénéfice, et le simulateur du tarif journalier au chiffre d’affaires aide à fixer l’activité nécessaire au revenu visé.
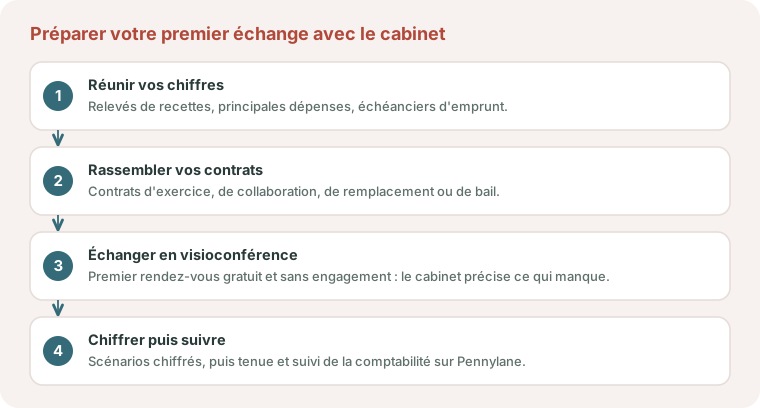
Réunissez vos relevés de recettes, vos principales dépenses, vos contrats d’exercice ou de collaboration, vos échéanciers d’emprunt et vos projets d’installation, d’association ou d’investissement. Le cabinet précise alors les éléments manquants, chiffre les scénarios retenus et organise le suivi. Pour aller au-delà des règles communes, ouvrez votre famille de métiers dans l’annuaire « Votre profession » en haut de page.
Échangeons en visioconférence sur vos contrats, vos investissements et votre trésorerie.
Prendre rendez-vous