
Médecins
Expert-comptable pour ophtalmologue : chirurgie réfractive, TVA et matériel
En résumé
Chirurgie réfractive, matériel optique et TVA : trois sujets qui pèsent sur votre résultat. Votre expert-comptable à Bordeaux.
En bref : L’ophtalmologue libéral relève des bénéfices non commerciaux (déclaration 2035) ou d’une société d’exercice, et cotise à l’Urssaf et à la CARMF. Ses soins sont exonérés de TVA, chirurgie réfractive comprise selon la réponse ministérielle du 12 avril 2018 ; seuls les actes purement esthétiques et les expertises sont taxables. Employeur d’orthoptistes, il paie la taxe sur les salaires, et son résultat dépend autant de sa masse salariale et du renouvellement de ses appareils que de ses honoraires.
Note de l’expert-comptable : la qualification TVA des actes non remboursés, les aides conventionnelles au travail aidé et les durées d’amortissement évoluent. Les montants cités sont des ordres de grandeur pédagogiques, à sécuriser avec le cabinet.
Un cabinet d’ophtalmologie ressemble de plus en plus à une petite entreprise : plusieurs salles d’examen, des orthoptistes et assistants qui préparent les consultations, un parc d’appareils d’imagerie qui vieillit vite, et une activité chirurgicale en clinique. Le résultat de l’ophtalmologue dépend autant de sa masse salariale et de ses investissements que de ses honoraires. Ce guide détaille ces enjeux, avec un outil pour estimer votre bénéfice.
Chiffrer une organisation avec assistance et plateau technique
Un équipement supplémentaire change aussi le besoin de personnel, de locaux et de maintenance. Comparer les scénarios à effectif constant puis avec renfort permet d’identifier ce qui limite réellement la capacité du cabinet.
Les pièces utiles pour travailler ce point : devis des appareils, planning des salles, budget du personnel et conventions de collaboration.
Le suivi à construire : coût fixe du plateau, activité par plage ouverte et seuil de couverture des charges. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Le travail aidé : orthoptistes et assistants salariés
Pour répondre à la demande, beaucoup d’ophtalmologues organisent un travail aidé : l’orthoptiste réalise la réfraction, la mesure de la pression oculaire ou certains examens d’imagerie, puis le médecin interprète et conclut. Des protocoles de coopération encadrent aussi certaines délégations, comme le renouvellement de corrections optiques.
Ce modèle transforme la structure des charges :
- les salaires et cotisations patronales deviennent le premier poste, devant le loyer ;
- l’ophtalmologue employeur est redevable de la taxe sur les salaires, puisque ses recettes sont pour l’essentiel exonérées de TVA ;
- la convention collective du personnel des cabinets médicaux s’applique aux salariés, avec ses grilles et sa prévoyance ;
- des aides conventionnelles existent pour l’embauche d’assistants médicaux ou le développement du travail aidé, sous conditions d’engagements sur la patientèle et l’activité : elles constituent des recettes à suivre.
Orthoptiste salarié ou libéral ? Un orthoptiste libéral installé dans vos locaux facture ses propres actes et participe aux frais, par exemple via une SCM. S’il travaille sur vos horaires, sous vos directives et avec votre matériel sans autonomie réelle, la relation risque d’être requalifiée en salariat, avec rappel de cotisations.
Ce que prévoit le code de la santé publique
Le cadre juridique du travail aidé tient en trois textes, utiles à connaître avant de bâtir un budget.
- Le principe. L’orthoptiste pratique sur prescription médicale ou, dans le cadre notamment du cabinet d’un médecin ophtalmologiste, sous la responsabilité d’un médecin (article L. 4342-1).
- Le protocole organisationnel. Au cabinet, il peut réaliser une série d’actes en application d’un protocole établi à l’avance, daté et signé par un ou plusieurs ophtalmologistes de la structure, qui mentionne le nom et l’adresse professionnelle des orthoptistes concernés (article R. 4342-1-1, II). Ce document fait partie des pièces que nous demandons : il justifie l’organisation en cas de contrôle ou de sinistre.
- L’accès direct. L’orthoptiste peut, sans prescription, réaliser un bilan visuel et prescrire des verres correcteurs ou des lentilles aux patients de 16 à 42 ans qui ne présentent aucune contre-indication, à condition, pour un porteur de lunettes, que le dernier bilan réalisé par un ophtalmologiste date de moins de cinq ans (article R. 4342-8-2). Une partie des renouvellements simples peut donc se faire hors du cabinet : c’est une hypothèse d’activité à poser dans vos prévisions.
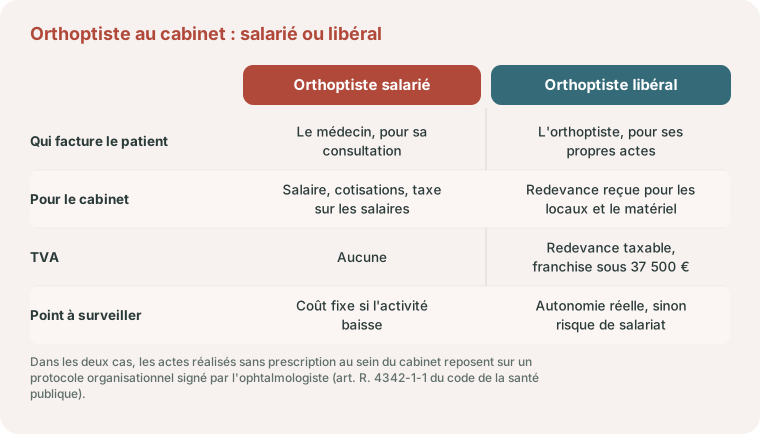
Lorsque l’orthoptiste est libéral et vous verse une redevance pour l’usage de vos salles et de vos appareils, cette somme n’est pas un soin. La doctrine fiscale analyse ce type de redevance entre praticiens comme le loyer de locaux professionnels aménagés, soumis à la TVA (BOI-TVA-CHAMP-30-10-20-10, § 230), avec la franchise en base tant que vos recettes taxables n’ont pas dépassé 37 500 € l’année précédente. Le raisonnement est celui que nous détaillons pour la redevance du collaborateur chez le chirurgien-dentiste. Vu depuis l’autre côté du contrat, notre page expert-comptable pour orthoptiste décrit ce que l’orthoptiste doit vérifier avant de signer.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →La taxe sur les salaires du cabinet, calculée salarié par salarié
La taxe sur les salaires est due par l’employeur qui n’a pas été soumis à la TVA sur 90 % au moins de son chiffre d’affaires de l’année précédente (article 231 du CGI). Un cabinet dont les recettes sont des soins exonérés est dans ce cas dès son premier salarié. Son assiette est celle de la CSG sur les salaires, proche du brut, et elle se calcule pour chaque salarié séparément.
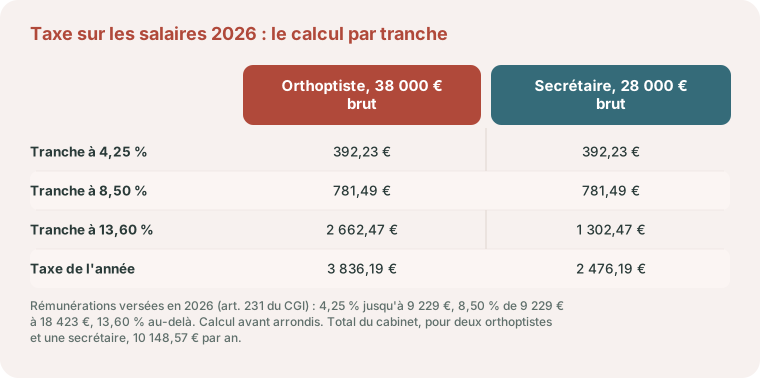
Pour les rémunérations versées en 2026, le taux est de 4,25 % jusqu’à 9 229 € de rémunération annuelle, de 8,50 % pour la fraction comprise entre 9 229 € et 18 423 €, et de 13,60 % au-delà. La taxe n’est pas due lorsque son montant annuel n’excède pas 1 200 €, et une décote la réduit entre 1 200 € et 2 040 € (article 1679).
Exemple pédagogique. Un cabinet emploie deux orthoptistes à 38 000 € brut par an et une secrétaire à 28 000 €. Pour une orthoptiste : 9 229 € × 4,25 % = 392,23 € ; 9 194 € × 8,50 % = 781,49 € (de 9 229 € à 18 423 €) ; 19 577 € × 13,60 % = 2 662,47 € (de 18 423 € à 38 000 €). Total : 3 836,19 €. Pour la secrétaire, la dernière tranche porte sur 9 577 €, soit 1 302,47 €, et la taxe s’établit à 2 476,19 €. Le cabinet doit donc 3 836,19 € × 2 + 2 476,19 € = 10 148,57 € par an, avant arrondis : c’est l’ordre de grandeur de 10 000 € retenu dans le tableau plus bas.
Deux conséquences pratiques. D’abord, le coût marginal d’une augmentation : au-delà de 18 423 €, chaque euro de salaire brut supplémentaire supporte 13,60 % de taxe, en plus des cotisations patronales. Ensuite, le rythme de paiement : d’après la notice du relevé de versement n° 2501 pour 2026, la taxe se règle en une fois avec la déclaration annuelle lorsque celle de l’année précédente était inférieure à 4 000 €, chaque trimestre entre 4 000 € et 10 000 €, chaque mois au-delà. Avec 10 148,57 €, le cabinet de l’exemple passe en versements mensuels. La taxe est une charge déductible du bénéfice.
Les aides conventionnelles, chiffrées
L’aide à l’emploi d’un assistant médical est ouverte aux ophtalmologues de secteur 1, ou de secteur 2 ayant adhéré à l’option de pratique tarifaire maîtrisée, dont la patientèle atteint un niveau minimal. D’après la page de l’Assurance maladie (mise à jour du 6 février 2025), son montant maximal pour un assistant à temps plein est de 38 000 € la première année, 28 000 € la deuxième et 22 000 € à partir de la troisième ; il est de 19 000 €, 14 000 € et 11 000 € pour un mi-temps. Le contrat dure cinq ans et l’aide n’est pas versée si la patientèle descend sous son niveau de départ.
L’Assurance maladie décrit aussi un contrat de coopération pour les soins visuels, propre à la spécialité et réservé au secteur 1 et aux adhérents de l’option tarifaire : pour l’embauche d’un premier orthoptiste salarié au moins 16 heures par semaine, une aide pouvant atteindre 30 000 € sur trois ans (15 000 €, 10 000 € puis 5 000 €), en contrepartie d’une hausse du nombre de patients reçus. La page qui le présente date du 28 juin 2024 : faites confirmer par votre caisse qu’il reste ouvert avant de l’inscrire dans un prévisionnel.
Ces aides dégressives ne financent pas un poste durablement. Dans un budget, nous les plaçons sur une ligne distincte des honoraires, pour que le résultat de la quatrième année se lise sans elles. Pour mesurer l’effet d’un salaire supplémentaire sur votre bénéfice et sur la base de vos propres cotisations, partez de vos recettes et de vos charges dans notre simulateur du bénéfice fiscal et social du médecin.
Un plateau technique qui se renouvelle vite
| Équipement | Usage | Traitement comptable |
|---|---|---|
| OCT (tomographie en cohérence optique) | Rétine, nerf optique, glaucome | Amortissement ; logiciels et mises à jour à suivre |
| Champ visuel automatisé | Glaucome, neurologie | Amortissement |
| Biomètre | Calcul des implants avant cataracte | Amortissement |
| Rétinographe, topographe, pachymètre | Dépistage, cornée | Amortissement ; petit appareil sous 500 € HT en charges |
| Laser YAG ou laser de photocoagulation | Cataracte secondaire, rétine | Amortissement ; maintenance en charges |
| Lampes à fente, unités d’examen | Chaque salle | Amortissement par salle |
L’obsolescence technologique est plus rapide que l’usure : un OCT peut devenir dépassé avant la fin de son amortissement. Nous calons des durées réalistes, comparons achat financé et crédit-bail, et anticipons le résultat de cession lorsqu’un appareil est repris par le fournisseur. Les contrats de maintenance, souvent coûteux sur les lasers, sont des charges de l’exercice. Voyez Les amortissements comptables.
Chirurgie en clinique : cataracte et injections intravitréennes
La chirurgie de la cataracte, réalisée en ambulatoire, et les injections intravitréennes représentent souvent une part importante des honoraires. En clinique, l’ophtalmologue verse une redevance prévue par son contrat d’exercice, déductible, et doit déclarer ses honoraires bruts même si l’établissement les encaisse pour lui.
En secteur 2, les dépassements sur la chirurgie doivent être annoncés par écrit au-delà d’un certain montant. L’adhésion à l’OPTAM, ou à l’OPTAM-ACO lorsque l’activité chirurgicale y donne accès, se raisonne à partir de la part réelle de chirurgie dans votre activité.
Trois précisions permettent de chiffrer ces règles.
- L’information écrite. Elle doit être remise au patient dès que les honoraires facturés, dépassement compris, atteignent 70 € (arrêté du 30 mai 2018, rappelé par la fiche de Service Public sur l’information du patient).
- Le nom de l’option. L’OPTAM-CO a été remplacé par l’OPTAM-ACO le 1er janvier 2025, lorsque l’option a été étendue à l’anesthésie. Le critère d’accès reste d’au moins 50 actes de chirurgie réalisés l’année précédant la demande, d’après l’Assurance maladie ; faites confirmer par votre caisse que votre activité y donne droit.
- L’aide à l’assurance en responsabilité civile. L’ophtalmologie figure parmi les spécialités dont les praticiens peuvent demander l’accréditation de la Haute Autorité de santé lorsqu’ils ont une activité chirurgicale (article D. 4135-2 du code de la santé publique). Le médecin accrédité qui exerce en établissement, et dont plus de la moitié des actes techniques sont des actes de chirurgie, peut bénéficier d’une aide de sa caisse, calculée sur la part de sa prime comprise entre 4 000 € et 15 000 € : 50 % de cette part en secteur 1 ou avec l’option tarifaire, 35 % en secteur 2 sans option (article D. 185-1 du code de la sécurité sociale). Pour une prime de 9 000 €, l’aide est de 5 000 € × 50 % = 2 500 €, ou de 5 000 € × 35 % = 1 750 €.
La comparaison avec une spécialité entièrement tournée vers le bloc se lit dans notre page expert-comptable pour chirurgien.
Actes non remboursés : une qualification TVA au cas par cas
Un acte non remboursé n’est pas pour autant soumis à la TVA. Le critère fiscal est la finalité thérapeutique de l’acte : les soins qui visent à diagnostiquer, traiter ou corriger un trouble de santé sont exonérés (art. 261, 4-1° du CGI), qu’ils soient remboursés ou non.
Plusieurs situations se rencontrent en ophtalmologie et doivent être examinées une à une :
- la chirurgie réfractive (laser cornéen, implants) : correction d’un trouble visuel, mais aussi recherche d’un confort de vie sans lunettes. L’administration la range parmi les soins exonérés, qu’elle soit remboursée ou non (réponse ministérielle du 12 avril 2018, détaillée plus bas) ;
- les certificats et examens d’aptitude sans lien avec un soin (aptitude visuelle demandée par un tiers) et les expertises : ils relèvent en principe de la TVA, avec possibilité de franchise en base sous les seuils ;
- les actes à visée purement esthétique du regard, lorsqu’ils existent dans le cabinet.
Les repères officiels pour qualifier un acte
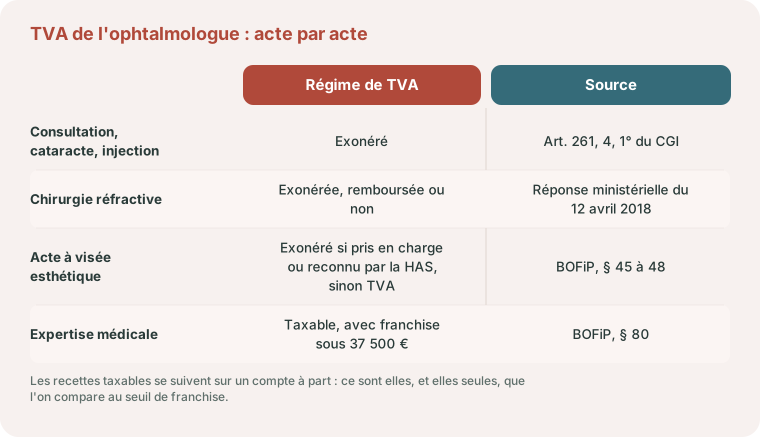
Chirurgie réfractive. La prudence reste de mise dossier par dossier, mais l’administration a pris une position écrite. Interrogé au Sénat, le ministère de l’économie a répondu le 12 avril 2018 que la chirurgie réfractive réalisée par un ophtalmologiste pour corriger la myopie, l’hypermétropie ou l’astigmatisme n’est ni un acte de chirurgie esthétique ni un acte de médecine esthétique, et qu’elle est couverte par l’exonération du 1° du 4 de l’article 261 du CGI, quel que soit son régime de prise en charge par l’Assurance maladie (question écrite n° 03356, Journal officiel du Sénat, page 1756). Gardez au dossier du patient le trouble de la réfraction corrigé : c’est lui qui rattache l’acte à cette réponse.
Actes à visée esthétique. Pour eux, la doctrine fixe une grille plus stricte. L’intérêt thérapeutique est une question de fait que le praticien doit pouvoir établir (BOI-TVA-CHAMP-30-10-20-10, § 45). Il est tenu pour établi lorsque l’acte est pris en charge, en tout ou partie, par l’Assurance maladie ou, à défaut, lorsqu’un avis de la Haute Autorité de santé a reconnu son intérêt diagnostique ou thérapeutique pour l’indication concernée (§ 48). Un acte sur les paupières réalisé pour un motif purement esthétique, sans prise en charge ni avis de cette nature, supporte donc la TVA.
Expertises. Les expertises médicales réalisées dans le cadre d’une instance ou d’un contrat d’assurance sont taxables (même texte, § 80).
Seuils. La franchise en base dispense de facturer la TVA tant que les recettes taxables de l’année précédente n’ont pas dépassé 37 500 € ; elle cesse en cours d’année à la date où 41 250 € sont franchis (article 293 B du CGI). Les soins exonérés ne sont pas comptés. Les mécanismes de déclaration sont décrits dans notre guide sur les régimes de TVA et la déductibilité.
Si une partie des recettes est taxable, il faut les ventiler, suivre le seuil de franchise et, au-delà, facturer la TVA et récupérer celle des achats affectés à cette activité, selon un coefficient de déduction pour le matériel à usage mixte.
Exemple chiffré : un cabinet avec deux orthoptistes
Ordre de grandeur pédagogique, montants arrondis et hypothétiques :
| Poste | Montant annuel |
|---|---|
| Consultations et examens au cabinet | 520 000 € |
| Chirurgie et injections en clinique | 180 000 € |
| Recettes totales | 700 000 € |
| Salaires et charges (2 orthoptistes, 1 secrétaire) | − 170 000 € |
| Taxe sur les salaires | − 10 000 € |
| Loyer, entretien, logiciels | − 60 000 € |
| Amortissements et maintenance du plateau technique | − 70 000 € |
| Redevance à la clinique, RC, divers | − 60 000 € |
| Bénéfice avant cotisations sociales | 330 000 € |
Le travail aidé augmente le nombre de patients vus chaque jour : il se juge sur la hausse des recettes nette du coût salarial, pas sur les salaires seuls.
Cotisations, prévoyance et retraite de l’ophtalmologue
Vos cotisations personnelles sont versées à l’URSSAF et à la CARMF. En secteur 1, l’Assurance maladie en finance une partie ; en secteur 2, non. Pour un ophtalmologue employeur, n’oubliez pas que les cotisations de vos salariés et la taxe sur les salaires s’ajoutent à ce coût social.
Côté prévoyance, un arrêt du médecin paralyse tout le cabinet : les orthoptistes ne peuvent plus travailler en coopération sans lui, mais leurs salaires restent dus, comme les échéances du matériel. Une garantie frais généraux est particulièrement pertinente ici, en complément des indemnités de l’Assurance maladie puis de la CARMF. Les contrats Madelin allègent l’impôt, pas les cotisations sociales. Le PER prépare une retraite qui coïncidera souvent avec la revente du cabinet et de ses équipements.
Ce que nous faisons pour un ophtalmologue, et les pièces à réunir
Nos clients sont suivis à distance, sur Pennylane, avec des rendez-vous en visioconférence. Pour un cabinet d’ophtalmologie, la mission comprend en général :
- la comptabilité et la déclaration 2035, ou les comptes de la société d’exercice et de la SCM ;
- la paie des orthoptistes, assistants et secrétaires, et la taxe sur les salaires avec son échéancier ;
- le registre des immobilisations, appareil par appareil, avec la date de fin d’amortissement et l’échéance du contrat de maintenance ;
- un compte distinct pour les recettes taxables (actes esthétiques, expertises, redevance d’un orthoptiste libéral) et le suivi de leur cumul, qui prépare aussi la facture électronique due sur la redevance d’un confrère ;
- le suivi des aides conventionnelles et des engagements de patientèle qui les conditionnent.
Avant un premier échange, réunissez vos relevés d’honoraires par lieu d’exercice, le contrat d’exercice signé avec la clinique, les contrats de travail et les derniers bulletins de paie, le protocole organisationnel du cabinet, la liste des appareils avec leurs factures et leurs contrats de financement, et vos appels de cotisations de l’Urssaf et de la CARMF.
Pour comparer avec des confrères d’autres disciplines, voyez nos pages consacrées à la situation de l’ORL (chirurgie, audioprothèse et actes esthétiques), du dermatologue (actes esthétiques et TVA du laser) et du pédiatre (consultations complexes et congé maternité).
Ophtalmologue à Bordeaux et en Gironde : repères locaux
Bordeaux compte un établissement consacré à la spécialité : la Clinique Ophtalmologique ORL Thiers, rattachée à GBNA Santé, qui dispose d’une salle dédiée à la chirurgie réfractive. Le détail a une portée comptable. Que vous y opériez une cataracte ou que vous y pratiquiez un laser cornéen, l’acte reste un soin exonéré de TVA selon la doctrine rappelée plus haut ; ce qui varie, c’est le circuit d’encaissement, la chirurgie réfractive, non remboursée, étant réglée par le patient. Dans les deux cas, la redevance prévue par votre contrat d’exercice se déduit, et les honoraires se déclarent pour leur montant brut.
Ce contrat est porté à la connaissance du conseil départemental de la Gironde de l’Ordre des médecins. Vos orthoptistes et assistants salariés font de vous un employeur auprès de l’Urssaf Aquitaine, en plus de vos cotisations personnelles. La caisse primaire d’assurance maladie de la Gironde est votre caisse de rattachement, et l’arrêté de zonage de l’ARS Nouvelle-Aquitaine du 30 janvier 2026 classe Bordeaux hors zonage.
Notre cabinet se trouve à Bordeaux. Avec les ophtalmologues de la métropole, les écritures, la taxe sur les salaires et le suivi du plateau technique passent par Pennylane, et les décisions d’investissement se préparent en visioconférence : voir un expert-comptable à Bordeaux pour votre cabinet.
Parlons de votre cabinet d’ophtalmologie
Nous mesurons la rentabilité de votre organisation en travail aidé, planifions le renouvellement de vos appareils et examinons les actes non remboursés qui méritent une analyse TVA. Nous vous aidons aussi à préparer la transmission d’un cabinet équipé.
Références
- Sénat, question écrite n° 03356, réponse du 12 avril 2018 : la chirurgie réfractive réalisée par un ophtalmologiste est couverte par l’exonération de TVA des soins
- BOI-TVA-CHAMP-30-10-20-10 : actes à visée esthétique (§ 40 à 48), expertises médicales (§ 80), redevances de collaboration (§ 230), version du 9 avril 2025
- Article 231 du CGI : taxe sur les salaires, employeurs redevables, taux de 4,25 %, 8,50 % et 13,60 %, limites de 9 229 € et 18 423 €
- Notice du relevé de versement provisionnel n° 2501, année 2026 : barème applicable aux rémunérations versées à compter du 1er janvier 2026, exemples de calcul, périodicité des versements
- Article R. 4342-1-1 du code de la santé publique : protocole organisationnel de l’orthoptiste exerçant au cabinet d’un ophtalmologiste
- Assurance maladie : aide à l’emploi d’un assistant médical : médecins éligibles, montants par année, contreparties
- Clinique Ophtalmologique ORL Thiers, à Bordeaux : spécialités de l’établissement, rattaché à GBNA Santé
Aide à l’assurance en responsabilité civile : article D. 185-1 du code de la sécurité sociale, dont les plafonds sont révisables chaque année. Contrat de coopération pour les soins visuels : page de l’Assurance maladie du 28 juin 2024.
Parlons-en
Ophtalmologue : la chirurgie réfractive et sa TVA
Actes de confort taxés, soins exonérés, TVA récupérable sur le laser et l'OCT : votre facturation se paramètre avec soin. Parlons-en : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un ophtalmologue qui emploie des orthoptistes paie-t-il la taxe sur les salaires ?
En principe oui : la taxe sur les salaires est due par les employeurs dont les recettes ne sont pas soumises à la TVA en quasi-totalité, ce qui est le cas d’un cabinet dont les soins sont exonérés. Son montant dépend de la masse salariale.
La chirurgie réfractive est-elle soumise à la TVA ?
Non. Le ministère de l’économie a répondu le 12 avril 2018 (JO Sénat, p. 1756) que la chirurgie réfractive pratiquée par un ophtalmologiste pour corriger la myopie, l’hypermétropie ou l’astigmatisme n’est ni de la chirurgie ni de la médecine esthétique : elle est exonérée de TVA comme un soin, quel que soit son régime de prise en charge par l’Assurance maladie.
Sur combien d'années amortir un OCT ?
Sur sa durée d’utilisation réelle, qui tient compte de l’évolution technologique autant que de l’usure. Nous retenons une durée cohérente avec votre rythme de renouvellement et avec les pratiques admises.
Les aides à l'embauche d'un assistant médical sont-elles imposables ?
Ce sont des sommes perçues dans le cadre de l’activité professionnelle, à comptabiliser dans vos recettes. Leur versement est lié à des engagements d’activité qu’il faut suivre pour ne pas avoir à les rembourser.
Que vaut un cabinet d'ophtalmologie à la cession ?
La valeur combine le droit de présentation de la patientèle, les équipements repris à leur valeur réelle et, le cas échéant, les parts de la société. Un plateau technique récent et une équipe en place facilitent la transmission.
Comment se calcule la taxe sur les salaires d'un orthoptiste salarié ?
Salarié par salarié, sur une assiette proche du brut annuel : 4,25 % jusqu’à 9 229 €, 8,50 % de 9 229 € à 18 423 € et 13,60 % au-delà pour les rémunérations versées en 2026 (article 231 du CGI). Pour 38 000 € brut, la taxe atteint 3 836,19 € par an avant arrondis.
Un orthoptiste libéral me verse une redevance : dois-je facturer la TVA ?
La redevance rémunère la mise à disposition de locaux aménagés et de matériel, non un soin : elle est taxable (BOI-TVA-CHAMP-30-10-20-10, § 230). Vous restez toutefois dispensé de facturer la TVA tant que vos recettes taxables de l’année précédente n’ont pas dépassé 37 500 €, grâce à la franchise en base.
Un acte esthétique des paupières est-il soumis à la TVA ?
Oui s’il n’est pas pris en charge par l’Assurance maladie et qu’aucun avis de la Haute Autorité de santé ne reconnaît son intérêt thérapeutique pour l’indication concernée (BOI-TVA-CHAMP-30-10-20-10, § 48). Lorsqu’il est pris en charge, même partiellement, il reste exonéré.
Un ophtalmologue peut-il recevoir une aide pour son assurance en responsabilité civile ?
Oui s’il est accrédité par la Haute Autorité de santé, exerce en établissement et réalise plus de la moitié de ses actes techniques en chirurgie. L’aide porte sur la part de la prime comprise entre 4 000 € et 15 000 €, à 50 % en secteur 1 ou avec l’option tarifaire et à 35 % en secteur 2 sans option (article D. 185-1 du code de la sécurité sociale).
Opérer dans une clinique de Bordeaux change-t-il ma comptabilité d'ophtalmologue ?
Oui, sur deux points : les honoraires encaissés par la clinique se déclarent pour leur montant brut, et la redevance prévue au contrat d’exercice se déduit à part. Le cabinet, situé à Bordeaux, rapproche chaque mois les relevés de l’établissement de vos encaissements sur Pennylane. Les points de suivi ont lieu en visioconférence, sans déplacement.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Plateau technique et personnel partagés : le budget d’un cabinet d’ophtalmologie à plusieurs se construit poste par poste. Adaptez les hypothèses à vos contrats et à votre organisation.


