
Comptabilité
Les amortissements comptables : méthodes, durées et calcul
En résumé
Linéaire ou dégressif (biens non usagés), durées d'usage, prorata, plafonds des voitures, BNC et cession : la méthode chiffrée de Cabinet Gras, à Bordeaux.
En bref : Amortir une immobilisation, c’est répartir son coût sur sa durée d’utilisation pour le déduire progressivement du résultat. Le mode linéaire, constant sur toute la durée, est le plus courant ; le dégressif accélère la déduction en début de vie pour certains biens neufs. L’amortissement démarre à la mise en service, au prorata temporis la première année, et le terrain ne s’amortit pas, hors cas particulier des carrières.
Note de l’expert-comptable : durées d’usage, règles d’amortissement et plafonds (véhicules) évoluent. À confirmer avec le cabinet.
Introduction
Lorsqu’une entreprise achète un bien durable, matériel, véhicule, mobilier ou logiciel, elle ne passe pas la dépense en charge en une seule fois : elle l’amortit sur sa durée d’utilisation. L’amortissement traduit comptablement l’usure ou l’obsolescence du bien, et emporte un effet fiscal direct.
Les questions changent selon le métier : dégressif pour l’artisan qui renouvelle ses machines (voir notre accompagnement des entreprises du BTP), fonds commercial pour le commerçant, registre des immobilisations pour le libéral en BNC.
Qu’est-ce qu’une immobilisation amortissable ?
Une immobilisation est un bien destiné à servir durablement l’activité (au-delà d’un exercice), inscrit à l’actif du bilan. Sont amortissables les immobilisations dont l’usage est limité dans le temps :
- Matériel et outillage
- Véhicules
- Mobilier et agencements
- Matériel informatique, logiciels
Terrains et fonds de commerce. Les terrains ne s’amortissent pas : réputés ne pas perdre de valeur au cours du temps, leur usage n’est pas limité dans la durée. Le fonds de commerce, présumé lui aussi ne pas se déprécier durablement, suit des règles spécifiques (pas d’amortissement en principe, mais une dépréciation si sa valeur vient à baisser). Une dérogation fiscale temporaire vise les fonds acquis de 2022 à 2029 (voir plus bas).
Ce que disent les textes
Pour le plan comptable général (règlement ANC n° 2014-03), l’immobilisation corporelle est un actif physique « dont l’entité attend qu’il soit utilisé au-delà de l’exercice en cours » (art. 211-6), et l’amortissement est « la répartition systématique de son montant amortissable en fonction de son utilisation » (art. 214-13), à compter en général de la mise en service (art. 214-12). L’article 39, 1, 2° du CGI n’admet que les amortissements réellement effectués, dans la limite des usages : une dotation non comptabilisée ne se déduit pas.
La base : le prix de revient, pas toujours hors taxes
On amortit le coût d’acquisition : prix net des remises, plus transport et installation ; les frais d’acte peuvent, sur option, s’y ajouter. Surtout, les biens dont la TVA n’est pas récupérable s’amortissent toutes taxes comprises (BOI-BIC-AMT-10-30-30-10, § 20 et 50). C’est le cas des professions de santé, dont les soins sont exonérés de TVA (art. 261, 4, 1° du CGI) : un appareil payé 9 000 € TTC s’amortit sur 9 000 €.
Charge immédiate ou immobilisation : la tolérance de 500 € HT
L’administration admet que les petits matériels et outillages, le matériel et le mobilier de bureau et les logiciels d’une valeur unitaire hors taxes de 500 € au plus soient déduits immédiatement en charges (BOI-BIC-CHG-20-30-10). C’est une faculté, avec trois limites :
- elle exclut les biens dont l’utilisation est l’objet même de l’activité, et le matériel de transport ;
- elle ne couvre ni l’équipement initial en mobilier d’un local ni son renouvellement complet ;
- un ensemble s’apprécie à son prix global : un meuble modulable ne se découpe pas en petits montants.
Les titulaires de BNC en bénéficient dans les mêmes termes, sans inscription au registre (BOI-BNC-BASE-40-60-30). Le guide des frais professionnels déductibles reprend cette frontière poste par poste.
Les deux principales méthodes
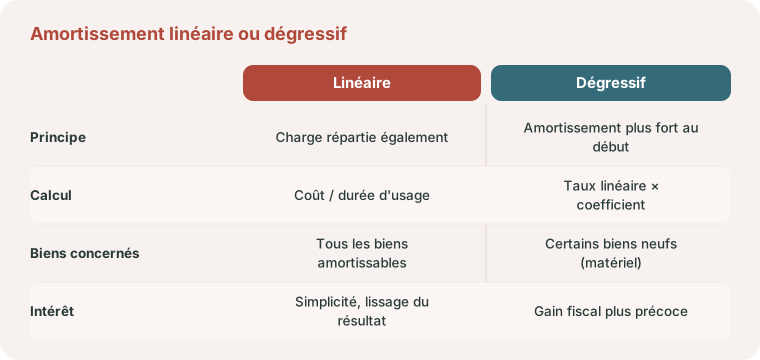
Deux méthodes coexistent : le linéaire, qui étale le coût de façon égale sur la durée d’usage, et le dégressif, qui concentre la charge sur les premières années.
L’amortissement linéaire
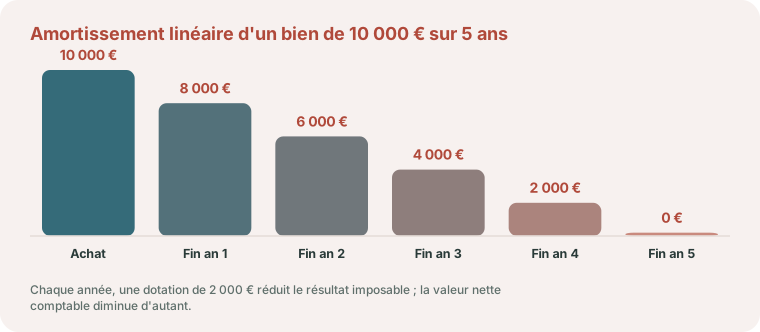
On répartit le coût de façon égale sur la durée d’utilisation.
Exemple : un matériel de 10 000 € amorti sur 5 ans → 2 000 € de dotation par an.
La première annuité est calculée au prorata temporis (à partir de la date de mise en service).
L’amortissement dégressif
Réservé à certains biens (souvent du matériel neuf), il permet d’amortir plus fort les premières années grâce à un coefficient multiplicateur appliqué au taux linéaire. Avantage : un gain fiscal plus précoce, utile en phase d’investissement.
Le dégressif en pratique : biens éligibles et coefficients
Le coefficient dépend de la durée normale d’utilisation : 1,25 pour trois ou quatre ans, 1,75 pour cinq ou six ans, 2,25 au-delà (art. 39 A du CGI). Il s’applique chaque année à la valeur résiduelle. Les biens éligibles sont listés à l’article 22 de l’annexe II : matériels utilisés pour des opérations industrielles de fabrication, de transformation ou de transport, matériels de manutention, installations à caractère médico-social, machines de bureau, matériels de recherche, hôtels, notamment. Sont exclus les biens déjà usagés à l’achat, ceux de moins de trois ans de durée normale, les immeubles d’habitation et les locaux servant à l’exercice de la profession.
Le calcul part du premier jour du mois d’acquisition, et l’on bascule en linéaire dès que l’annuité dégressive devient inférieure à la valeur résiduelle divisée par les années restantes (art. 23 de l’annexe II).
Exemple pédagogique. Un menuisier achète neuve et met en service à l’ouverture de l’exercice une machine de découpe de 20 000 € HT, durée normale de 5 ans. Taux : 20 % × 1,75 = 35 %. Année 1 : 7 000 €, reste 13 000 €. Année 2 : 4 550 €, reste 8 450 €. Année 3 : 2 957,50 €, plus que 8 450 / 3 = 2 816,67 €, reste 5 492,50 €. Année 4 : 35 % donnerait 1 922,38 €, moins que 5 492,50 / 2 = 2 746,25 € : on bascule, et les années 4 et 5 portent 2 746,25 € chacune. Total : 20 000 €, avec 3 000 € de charge en plus la première année par rapport au linéaire.
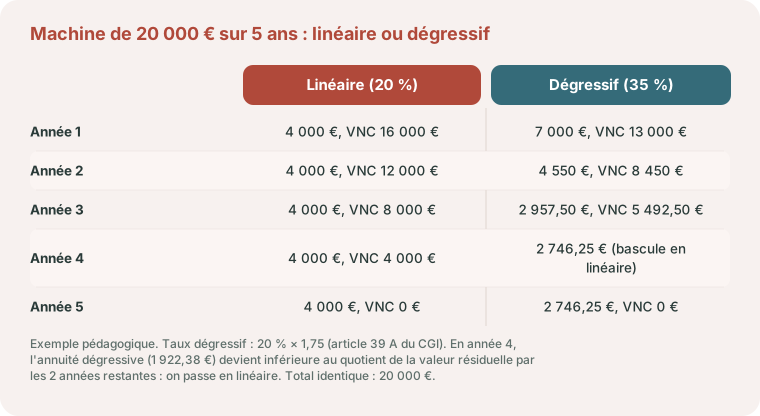
Ces 3 000 € sont un décalage, pas une économie : à l’IS au taux de 25 %, 750 € d’impôt en moins la première année, payés plus tard. En entreprise individuelle, l’effet dépend de la tranche, ce que notre simulateur impôt sur le revenu ou impôt sur les sociétés aide à comparer.
Comment déterminer la durée ?
La durée correspond à la durée réelle d’utilisation prévue dans l’entreprise. À titre indicatif, les durées d’usage couramment admises :
| Bien | Durée indicative |
|---|---|
| Matériel informatique | 3 ans |
| Logiciels | 1 à 3 ans |
| Mobilier de bureau | 10 ans |
| Matériel et outillage | 5 à 10 ans |
| Véhicules | 4 à 5 ans |
| Agencements | 10 à 20 ans |
Ces durées doivent être adaptées à votre réalité d’exploitation. Une machine de taille de charpente, par exemple, se juge moins à sa durée d’amortissement qu’au taux horaire machine qu’elle impose aux affaires : la page du charpentier, de l’atelier au levage et à la pose montre comment répartir ce coût.
Durée réelle en comptabilité, durée d’usage pour l’impôt
La comptabilité suit la durée réelle d’utilisation ; l’impôt, la durée d’usage. Taux usuels de l’administration : 10 % pour le mobilier, 10 à 15 % pour le matériel, 10 à 20 % pour l’outillage et le matériel de bureau, 20 à 25 % pour le transport automobile, 5 à 10 % pour les agencements (BOI-BIC-AMT-10-40-30). L’informatique n’y figure pas : sa durée relève de la pratique. Les petites entreprises (art. L. 123-16 du code de commerce) peuvent retenir directement la durée d’usage dans leurs comptes individuels (art. 214-13 du PCG), ce qui fait coïncider les deux.
Un plancher s’impose : le cumul des amortissements pratiqués ne peut être inférieur au cumul linéaire sur la durée normale, sinon la fraction différée est définitivement perdue (art. 39 B du CGI).
Le calcul du prorata la première année
La première annuité débute à la date de mise en service, pas à la date d’achat. En linéaire, on calcule la dotation au nombre de jours (ou de mois) restants sur l’exercice.
Exemple : matériel mis en service le 1er octobre, exercice clôturé au 31 décembre → 3 mois d’amortissement la première année.
L’administration le décompte en jours (BOI-BIC-AMT-20-10) : un bien livré en novembre mais installé en janvier s’amortit à partir de janvier.
Amortissement comptable et fiscal : attention aux écarts
La dotation comptable et la déduction fiscale ne coïncident pas toujours (amortissements non déductibles sur certains véhicules de tourisme au-delà d’un plafond, par exemple). Ces écarts se gèrent via des réintégrations sur la liasse fiscale, un point technique que votre comptable sécurise. Pour une voiture de société, ce plafond n’est pas le seul coût fiscal : les taxes annuelles sur les émissions de CO₂ et de polluants s’y ajoutent, selon les barèmes présentés dans notre guide des taxes sur les véhicules de société en 2026.
Les plafonds des véhicules de tourisme
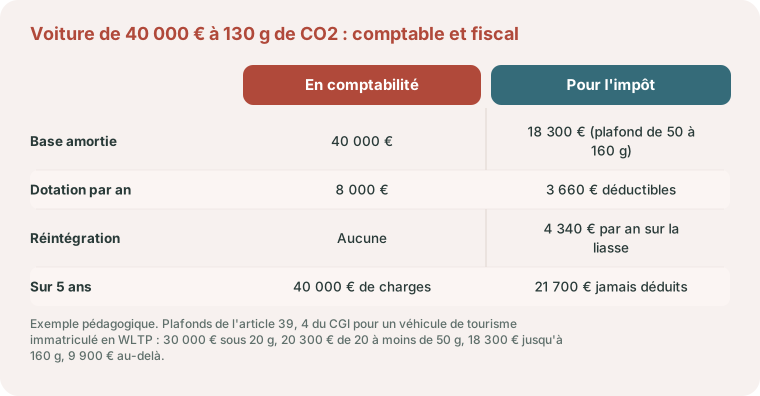
L’amortissement d’un véhicule de tourisme n’est déductible que dans la limite d’un prix plafonné selon ses émissions (art. 39, 4 du CGI). Pour un véhicule WLTP : 30 000 € sous 20 g de CO₂ par kilomètre, 20 300 € de 20 à moins de 50 g, 18 300 € dans le cas général, 9 900 € au-delà de 160 g s’il a été acquis depuis 2021. La limite vaut aussi pour la part des loyers de crédit-bail ou de location correspondant à ce surplus.
Exemple pédagogique. Une société achète 40 000 € une voiture qui émet 130 g de CO₂ par kilomètre et l’amortit sur 5 ans : 8 000 € de dotation par an. Le plafond est de 18 300 €, soit 3 660 € déductibles par an. Réintégration : 8 000 − 3 660 = 4 340 € par an, 21 700 € sur cinq ans, jamais déduits.
Si le dirigeant utilise la voiture à titre privé, s’y ajoute l’avantage en nature du gérant pour le véhicule.
L’amortissement dérogatoire
Quand l’amortissement fiscal dépasse l’usure réelle, l’écart va en provision réglementée (art. 214-8 du PCG), au compte 145 « Amortissements dérogatoires », par une dotation exceptionnelle déductible, reprise ensuite. Pour la machine du menuisier : 4 000 € d’amortissement linéaire et 3 000 € de dérogatoire la première année. Le bilan montre l’usure réelle, la liasse profite du dégressif. Le même outil respecte le plancher de l’article 39 B quand la durée réelle dépasse la durée d’usage.
La règle des composants
Un bien dont les éléments ont des durées d’utilisation différentes doit être décomposé en composants amortis séparément, par exemple, pour un immeuble : structure, toiture, installations techniques (approche prévue par le Plan comptable général). Cette décomposition reflète mieux l’usure réelle et modifie le rythme de la charge d’amortissement.
Le cas des immeubles est le plus détaillé, avec une grille de durées et de quote-parts par composant : voir Amortir un immeuble par composants : durées et grille de répartition.
Fiscalement, le composant est l’élément principal à remplacer pendant la vie du bien (art. 15 bis de l’annexe II du CGI) ; à son remplacement, sa valeur nette passe en charges.
Fonds commercial : la déduction temporaire de 2022 à 2029
En comptabilité, le fonds commercial est présumé à durée illimitée ; les petites entreprises peuvent néanmoins l’amortir sur 10 ans (art. 214-3 du PCG). Fiscalement, cet amortissement devient déductible pour les fonds acquis du 1er janvier 2022 au 31 décembre 2029, à condition d’être comptabilisé, sauf achat auprès d’une entreprise liée ou contrôlée par la même personne (art. 39, 1, 2°). L’effet sur une reprise de commerce est chiffré dans notre guide pour reprendre le fonds de commerce d’un supermarché.
Rachat de parts, pas de fonds. Chez Les Mousquetaires, l’adhérent rachète les parts de la société d’exploitation, pas un fonds de commerce : ces titres ne s’amortissent pas et n’ouvrent pas droit à la déduction temporaire.
Professions libérales en BNC : ce qui change vraiment
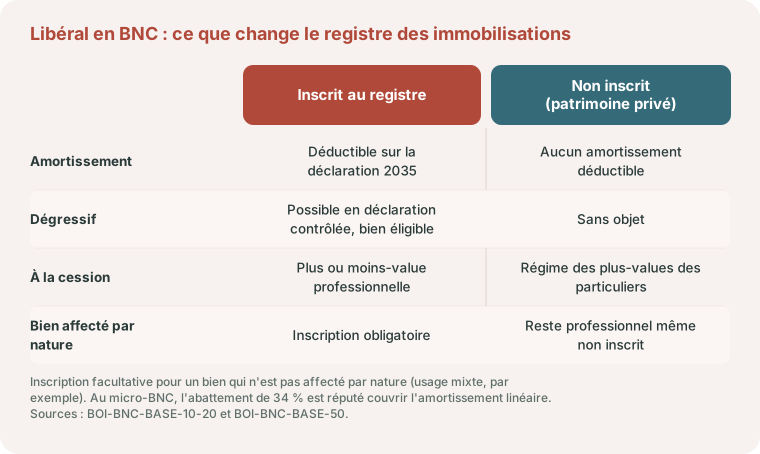
Un libéral à la déclaration contrôlée amortit selon les règles des BIC (art. 93, 1, 2° du CGI), dans le tableau que décrit notre guide de la déclaration 2035. Tout part du registre des immobilisations. Les biens affectés par nature, c’est-à-dire exclusivement professionnels (fauteuil dentaire, échographe, table de rééducation), doivent y figurer et restent professionnels même oubliés. Les biens à usage mixte sont inscrits ou non, au choix ; non inscrits, ils ne s’amortissent pas et leur plus-value relève du régime des particuliers (BOI-BNC-BASE-10-20).
Le BOI-BNC-BASE-50 ajoute trois règles :
- le dégressif est ouvert en déclaration contrôlée, selon les règles des BIC : l’éligibilité d’un appareil médical se vérifie au regard de la liste de l’annexe II ;
- au micro-BNC, rien ne s’amortit : l’abattement de 34 % est réputé couvrir l’amortissement linéaire ;
- une patientèle ou une clientèle non évaluable séparément peut profiter de la déduction temporaire des fonds acquis de 2022 à 2029, sous conditions.
Ce point se prépare dans l’acte, voir notre guide pour céder ou racheter une patientèle. Pour les murs, le propriétaire ne déduit pas de loyer (art. 93, 1, 1°) : voir l’achat des locaux du cabinet libéral.
Exemple pédagogique. Une kinésithérapeute met en service le 15 septembre un appareil de 9 000 € TTC (soins exonérés, TVA non récupérable), amorti sur 5 ans (hypothèse de l’exemple) : 1 800 € par année pleine. Du 15 septembre au 31 décembre, 108 jours : 1 800 × 108 / 365 = 532,60 € la première année, puis quatre annuités de 1 800 € et un solde de 1 267,40 €, soit 9 000 €. Au micro-BNC, cet achat ne réduirait pas son revenu imposable.
Avant un gros achat, passez par notre comparateur micro ou réel ; les autres repères sont sur la page professions libérales.
Et si vous cédez le bien avant la fin ?
En cas de cession d’une immobilisation encore amortissable, vous constatez une plus ou moins-value égale à la différence entre le prix de vente et la valeur nette comptable (prix d’acquisition diminué des amortissements déjà pratiqués). Plus le bien a été amorti, plus la valeur nette comptable est faible, et plus la plus-value imposable est élevée. L’amortissement n’efface donc pas l’impôt : il le diffère jusqu’à la sortie du bien.
Court terme et long terme à l’impôt sur le revenu
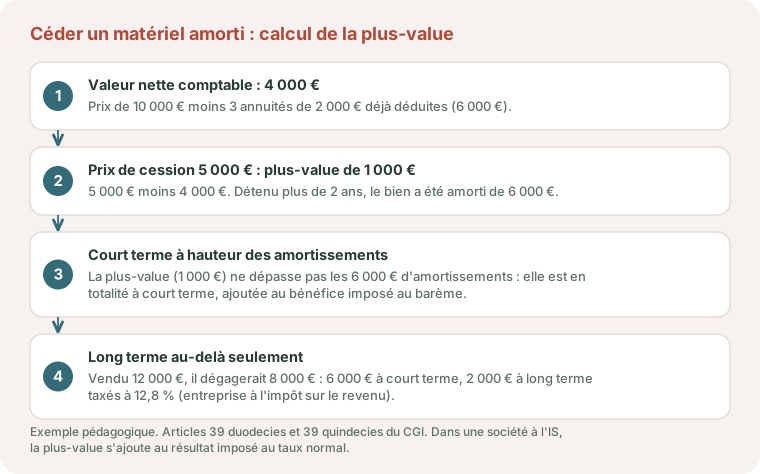
En BIC comme en BNC (art. 93 quater), la plus-value est à court terme si le bien est détenu depuis moins de deux ans ; au-delà, elle l’est encore à hauteur des amortissements déduits, et seul l’excédent est à long terme (art. 39 duodecies). Le court terme s’ajoute au bénéfice ; le long terme net est taxé à 12,8 % (art. 39 quindecies), plus les prélèvements sociaux. À l’IS, la plus-value sur un matériel entre dans le résultat imposé au taux normal.
Exemple pédagogique. Le matériel de 10 000 € amorti à 2 000 € par an vaut 4 000 € en valeur nette après trois ans. Vendu 5 000 €, il dégage 1 000 € de plus-value, inférieure aux 6 000 € d’amortissements : tout est à court terme. Vendu 12 000 €, la plus-value de 8 000 € se répartirait en 6 000 € à court terme et 2 000 € à long terme, soit 256 € d’impôt à 12,8 % sur cette fraction.
Après cinq ans d’activité, l’article 151 septies exonère ces plus-values jusqu’à 90 000 € de recettes pour les prestataires et les BNC (250 000 € pour les ventes), partiellement en deçà de 126 000 € (350 000 €). La vente de toute l’entreprise est traitée dans le guide de la cession d’une entreprise individuelle.
Les erreurs fréquentes et les pièces à réunir
Erreurs courantes : partir de la facture plutôt que de la mise en service, amortir hors taxes un bien dont la TVA n’est pas récupérable, sauter une dotation, appliquer le dégressif à un bien d’occasion, oublier le plafond d’une voiture, garder au registre un bien vendu.
Pièces à réunir : la facture, le procès-verbal d’installation qui date la mise en service, le contrat de financement, le certificat d’immatriculation (taux de CO₂) d’un véhicule, l’acte de cession ventilé d’une reprise. Déposées sur Pennylane avec la facture, elles restent disponibles en cas de contrôle.
Pourquoi c’est stratégique
Bien piloter ses amortissements, c’est :
- lisser l’impact des investissements sur le résultat,
- optimiser le résultat fiscal,
- présenter un bilan fidèle à vos partenaires financiers.
Parlons de vos investissements et amortissements
Chaque entreprise a sa propre situation : la méthode d’amortissement, les durées d’usage, le choix du composant ou du dégressif, et l’arbitrage achat ou crédit-bail. Ces réglages ont un impact réel sur votre résultat imposable, ils se chiffrent au cas par cas.
Notre rôle : regarder vos chiffres, sécuriser vos amortissements et leur cohérence comptable et fiscale, et bâtir avec vous le plan qui réduit votre impôt sans fausser votre image comptable. Le plus simple pour commencer, c’est d’en parler de vive voix.
Trois cas pratiques appliquent ces règles à du matériel professionnel : l’amortissement par composants d’un second fauteuil dentaire, l’effet d’un appareil d’imagerie sur le résultat et la trésorerie dans le cas de l’échographe d’une clinique vétérinaire, et la frontière entre réparation et remplacement lors de la panne d’une IRM dans un cabinet de radiologie.
Parlons-en
Vos amortissements calculés au plus juste
Linéaire ou dégressif, durées d'usage, prorata temporis la première année : chaque immobilisation a son traitement. Confiez-nous les vôtres : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
À partir de quel montant faut-il amortir un achat ?
Les petits matériels et outillages, le matériel et le mobilier de bureau et les logiciels de 500 € HT au plus peuvent être passés directement en charges, par tolérance administrative (BOI-BIC-CHG-20-30-10). Au-delà, le bien est immobilisé et amorti ; seuls les amortissements réellement comptabilisés se déduisent (art. 39, 1, 2° du CGI).
Quelle est la différence entre amortissement linéaire et dégressif ?
Le linéaire répartit la charge de façon constante. Le dégressif (art. 39 A du CGI), réservé à certains biens neufs, concentre l’amortissement sur les premières années via un coefficient, utile pour réduire l’impôt plus tôt.
Quelle durée d'amortissement pour un ordinateur, un véhicule, du matériel ?
Selon les durées d’usage : environ 3 ans pour le matériel informatique, 4 à 5 ans pour un véhicule, 10 ans pour du mobilier et 5 à 10 ans pour du matériel. En comptabilité, le bien est amorti sur sa durée d’utilisation selon un plan d’amortissement (art. R. 123-179 du code de commerce).
Qu'est-ce que l'amortissement dérogatoire ?
C’est l’écart entre l’amortissement fiscal (souvent plus rapide) et l’amortissement comptable. Il se comptabilise en amortissement dérogatoire pour profiter de l’avantage fiscal sans fausser l’image comptable.
Quelle part de l'amortissement d'une voiture de tourisme est déductible ?
L’amortissement n’est déductible que sur une base plafonnée selon les émissions de CO₂ : 30 000 € sous 20 g par kilomètre, 20 300 € de 20 à moins de 50 g, 18 300 € dans le cas général et 9 900 € au-delà de 160 g (art. 39, 4 du CGI, véhicules WLTP). Le surplus est réintégré chaque année sur la liasse fiscale. La règle vaut aussi pour la part des loyers de crédit-bail ou de location longue durée correspondant à ce surplus.
Un libéral au micro-BNC peut-il amortir son matériel ?
Non. Au micro-BNC, l’abattement forfaitaire de 34 % est réputé couvrir les amortissements linéaires, et le dégressif est exclu. Seule la déclaration contrôlée permet de déduire les amortissements réels, à condition que les biens figurent au registre des immobilisations.
Peut-on amortir un fonds de commerce racheté ?
Comptablement, le fonds commercial est présumé à durée illimitée, mais les petites entreprises peuvent l’amortir sur 10 ans. Fiscalement, cet amortissement est déductible pour les fonds acquis du 1er janvier 2022 au 31 décembre 2029, sauf si le vendeur est une entreprise liée ou contrôlée par la même personne. Les parts d’une société rachetées ne sont pas un fonds et ne s’amortissent pas.
Le dégressif est-il possible pour un bien d'occasion ?
Non. L’article 22 de l’annexe II du CGI exclut du dégressif les biens déjà usagés au moment de leur acquisition, ainsi que ceux dont la durée normale d’utilisation est inférieure à trois ans. Un matériel d’occasion s’amortit en linéaire, sur sa durée probable d’utilisation dans l’entreprise.
Sources officielles
- Légifrance : article 39 du CGI : amortissements déductibles (1, 2°), déduction temporaire des fonds commerciaux acquis de 2022 à 2029, plafonds des véhicules de tourisme (4).
- Légifrance : article 39 A du CGI : amortissement dégressif, coefficients de 1,25, 1,75 et 2,25, biens exclus.
- Légifrance : article 39 duodecies du CGI : plus-values à court terme et à long terme sur les éléments de l’actif immobilisé.
- BOFiP : BOI-BNC-BASE-50 : amortissements des titulaires de BNC, dégressif en déclaration contrôlée, abattement du régime déclaratif spécial, clientèle et patientèle.
- BOFiP : BOI-BNC-BASE-40-60-30 : déduction immédiate des matériels, mobiliers et logiciels de 500 € HT au plus en BNC.
- ANC : plan comptable général au 1er janvier 2026 : définitions de l’immobilisation (art. 211-6) et de l’amortissement (art. 214-13), composants (art. 214-9), fonds commercial (art. 214-3).
Références
- Article 15 bis de l'annexe II du Code général des impôts (CGI)
- Article 15 bis du Code général des impôts (CGI)
- Article 151 septies du Code général des impôts (CGI)
- Article 214-12). L'article 39, 1, 2° du Code général des impôts (CGI)
- Article 22 de l'annexe II du Code général des impôts (CGI)
- Article 261, 4, 1° du Code général des impôts (CGI)
- Article 39 A du Code général des impôts (CGI)
- Article 39 B du Code général des impôts (CGI)
- Article 39 duodecies du Code général des impôts (CGI)
- Article 39 quindecies du Code général des impôts (CGI)
- Article 39, 1, 2° du Code général des impôts (CGI)
- Article 39, 4 du Code général des impôts (CGI)
- Article 39 du Code général des impôts (CGI)
- Article 93 quater du Code général des impôts (CGI)
- Article 93, 1, 2° du Code général des impôts (CGI)
- Article L. 123-16 du code de commerce
- Article R. 123-179 du code de commerce
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


