
Conseil
Ouvrir un coffee shop rentable : chiffre d’affaires, marges et seuil de rentabilité
En résumé
Un coffee shop affiche un taux de marge brute de 70 à 75 %, parmi les plus élevés du commerce. Et pourtant plus de la moitié du secteur perd de l'argent. La marge se fait sur la tasse, la rentabilité se joue sur le loyer, la masse salariale et le nombre de clients par jour. Compte de résultat type sur 250 000 € de CA, six ratios de survie, calcul du seuil de rentabilité, taux de TVA produit par produit (café à emporter à 10 %, pâtisserie maison à emporter à 5,5 %) et leviers concrets, par Cabinet Gras, expert-comptable à Bordeaux.
En bref : Un coffee shop dégage une marge brute de 70 à 75 %, et près de 88 % sur un expresso seul, mais plus de la moitié du secteur perd de l’argent. La rentabilité se joue sur le loyer, la masse salariale et surtout le nombre de clients par jour. Sur 250 000 € de chiffre d’affaires, un bon exercice laisse environ 12 000 à 30 000 € de résultat.
Note de l’expert-comptable : la marge brute d’un coffee shop fait rêver, et c’est le piège. Un expresso vendu 2,20 € TTC, soit 2,00 € hors taxes, pour 25 centimes de grain et d’eau, dégage près de 88 % de marge : c’est le meilleur produit de la carte. Mais personne ne vit d’expressos seuls, et l’assortiment complet ramène la marge brute de l’exercice autour de 75 %, un écart que nous expliquons en détail plus bas. Surtout, aucun de ces deux taux ne dit la rentabilité, parce que le loyer et les salaires courent pendant les quatre heures creuses de l’après-midi. Le chiffre qui décide, c’est le nombre de clients par jour.
Le café est le produit au meilleur taux de marge de tout le commerce de détail alimentaire. C’est précisément ce qui attire, et ce qui trompe : le secteur des coffee shops, après des années de croissance, voit les fermetures s’accélérer depuis fin 2024, et les analyses sectorielles estiment que plus de la moitié des établissements sont en perte. Sur le plan macro, l’hébergement-restauration reste l’un des secteurs les plus exposés : la Banque de France relevait à fin juillet 2026 des défaillances en hausse de 7 % sur un an, et surtout supérieures de 29 % à leur niveau normal.
Voici les chiffres à connaître avant de se lancer, et les ratios à tenir ensuite.
Le marché, avec ses ordres de grandeur
Les périmètres varient selon les sources, et il faut le savoir avant de citer un chiffre :
- Xerfi évalue le marché à un peu plus de 2 100 établissements pour environ 750 millions d’euros de chiffre d’affaires.
- Le Collectif Café en dénombrait 3 500 début 2026, dont 1 400 à Paris, en retenant une définition plus large.
L’écart n’est pas une contradiction : il tient à ce qu’on appelle un coffee shop. Retenez surtout l’ordre de grandeur du chiffre d’affaires individuel, régulièrement observé : 120 000 à 350 000 € par an pour un établissement urbain, avec une marge nette la plupart du temps comprise entre 3 et 12 %.
Autrement dit, sur 250 000 € de chiffre d’affaires, un bon exercice dégage de l’ordre de 12 000 à 30 000 € de résultat. C’est un métier de volume et de discipline, pas de marge facile.
Pourquoi près de 88 % sur la tasse et 75 % sur l’exercice
C’est l’écart qui trouble le plus les créateurs, et il n’a rien d’une contradiction : les deux taux ne mesurent pas la même chose.
Les 88 % sont un taux de marge sur un seul produit, le meilleur de la carte. Un café, c’est de l’eau chaude et sept grammes de grain : aucun autre produit du commerce alimentaire n’affiche un tel rapport entre le prix payé et le coût de la matière.
Les 75 % sont la moyenne pondérée de tout ce qui passe en caisse. Or un coffee shop ne vend pas que du café, et il ne le peut pas : sans pâtisserie ni snacking, le ticket moyen s’effondre et la salle reste vide entre 14 h et 17 h. Chaque famille de produits ajoutée fait entrer du chiffre d’affaires, mais à un taux de marge inférieur à celui de la tasse.
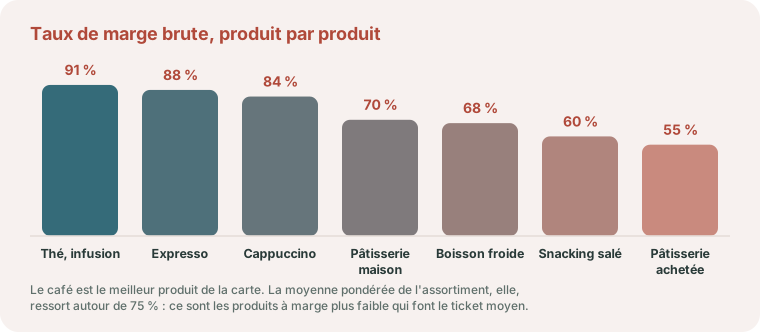
| Produit | Prix de vente HT | Coût matière | Taux de marge brute |
|---|---|---|---|
| Thé, infusion | 3,20 € | 0,30 € | ≈ 91 % |
| Expresso, café filtre | 2,00 € | 0,25 € | ≈ 88 % |
| Cappuccino, latte | 3,45 € | 0,55 € | ≈ 84 % |
| Pâtisserie faite maison | 3,20 € | 0,95 € | ≈ 70 % |
| Boisson froide, smoothie | 5,00 € | 1,60 € | ≈ 68 % |
| Sandwich, snacking salé | 8,20 € | 3,30 € | ≈ 60 % |
| Pâtisserie achetée au fournisseur | 3,20 € | 1,45 € | ≈ 55 % |
Appliqué à une répartition des ventes réaliste, le calcul retombe exactement sur le taux du compte de résultat ci-dessous :
| Famille | Part du CA HT | Taux de marge | Contribution au taux global |
|---|---|---|---|
| Boissons chaudes | 50 % | 87 % | 43,5 points |
| Pâtisserie et sucré | 22 % | 65 % | 14,3 points |
| Snacking salé, brunch | 18 % | 60 % | 10,8 points |
| Boissons froides et autres | 10 % | 68 % | 6,8 points |
| Ensemble | 100 % | ≈ 75 % |
Ce qu’il faut en retenir est contre-intuitif : les produits qui font baisser le taux de marge sont précisément ceux qui rendent la boutique viable. Une enseigne qui ne vendrait que des expressos afficherait 88 % de marge brute sur un chiffre d’affaires trop faible pour payer le loyer. Ce sont les euros de marge brute qui règlent les charges, pas le pourcentage.
D’où la règle de lecture, celle que nous appliquons chez nos clients : un taux de marge qui descend de 75 à 72 % parce que le snacking décolle est une bonne nouvelle, puisque la marge en euros progresse. Le même taux qui descend parce que le grain a augmenté ou que les pertes s’accumulent en est une mauvaise. Le pourcentage seul ne permet pas de distinguer les deux situations : il faut toujours le rapprocher du chiffre d’affaires et de la répartition des ventes. C’est la raison pour laquelle le coût matière se suit par famille de produits, et non en une seule ligne globale.
Les prix et les coûts ci-dessus sont des ordres de grandeur professionnels, destinés à faire comprendre le mécanisme. Vos propres taux se calculent à partir de vos fiches techniques et de votre ventilation de caisse.
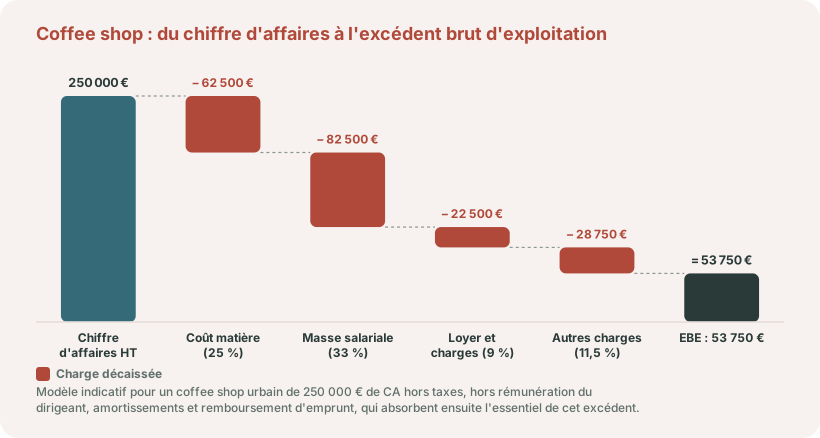
Le compte de résultat type
| Poste | % du CA HT | Montant |
|---|---|---|
| Chiffre d’affaires HT | 100 % | 250 000 € |
| Coût matière | 25 % | 62 500 € |
| Marge brute | 75 % | 187 500 € |
| Masse salariale (hors dirigeant) | 33 % | 82 500 € |
| Loyer et charges locatives | 9 % | 22 500 € |
| Autres charges externes et impôts | 11,5 % | 28 750 € |
| Excédent brut d’exploitation | 21,5 % | 53 750 € |
| Rémunération du dirigeant, charges comprises | 36 000 € | |
| Amortissements (agencement 120 000 € sur 8 ans) | 15 000 € | |
| Résultat d’exploitation | ≈ 1 % | ≈ 2 750 € |
Ce tableau explique tout le paradoxe du métier. La marge brute est excellente : 75 %, la moyenne d’assortiment calculée juste au-dessus, quand une épicerie tourne à 25 % et un restaurant traditionnel à 70 %. Mais entre la marge brute et le résultat, trois postes consomment presque tout : les salaires, le loyer, et l’amortissement de l’agencement, qui est lourd dans ce métier parce que la machine à café professionnelle, le comptoir et la décoration se chiffrent vite en dizaines de milliers d’euros.
Et il faut encore, en trésorerie, rembourser l’emprunt qui a financé cet agencement.
Les six ratios qui décident de la survie
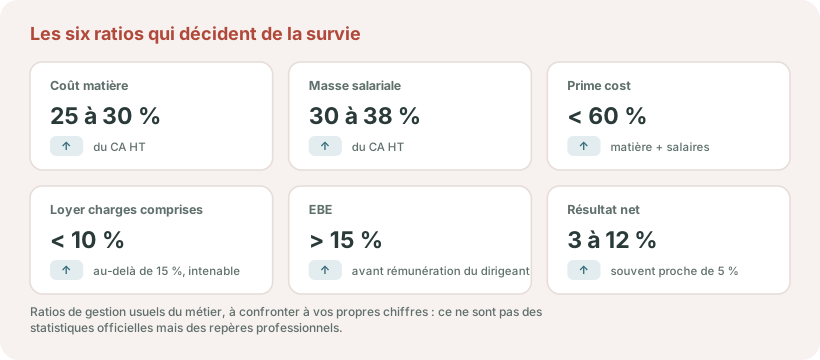
- Coût matière : 25 à 30 % du CA HT. Au-delà, le problème vient des pertes, des offerts, du grammage ou du prix d’achat du grain, dont nous avons chiffré l’évolution dans notre article sur le prix du café et son effet réel sur la marge.
- Masse salariale : 30 à 38 %. C’est le poste le plus difficile, parce qu’il faut du personnel aux heures de pointe et qu’il reste payé aux heures creuses.
- Prime cost : moins de 60 %. C’est la somme des deux précédents, et l’indicateur roi du métier. Entre 65 et 70 %, la viabilité est en jeu ; au-delà, elle est compromise.
- Loyer charges comprises : moins de 10 %. Entre 10 et 15 %, l’établissement est sous tension permanente ; au-delà de 15 %, le modèle ne tient pas, quel que soit le talent du barista.
- EBE : plus de 15 % avant rémunération du dirigeant.
- Résultat net : 3 à 12 %, souvent autour de 5 %.
Ces repères sont des ratios professionnels, pas des statistiques officielles. Leur intérêt n’est pas d’être exacts au point près, mais de signaler immédiatement quel poste dérive.
Le calcul qui compte vraiment : combien de clients par jour
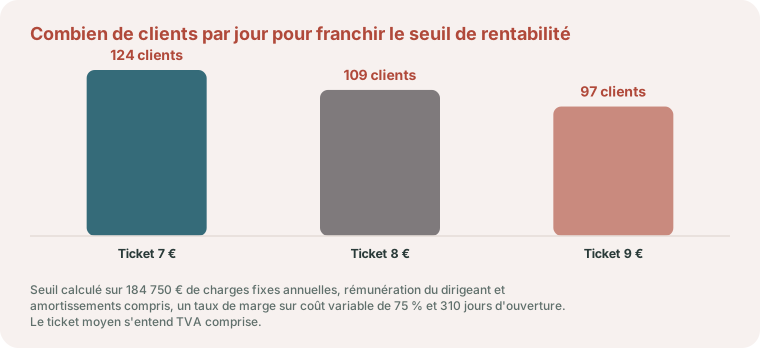
Reprenons le modèle ci-dessus. Les charges fixes annuelles (masse salariale, loyer, autres charges, amortissements et rémunération du dirigeant) représentent 184 750 €. Avec un taux de marge sur coût variable de 75 %, le seuil de rentabilité s’établit à :
184 750 ÷ 0,75 ≈ 246 000 € de chiffre d’affaires hors taxes, soit environ 271 000 € TTC.
Sur 310 jours d’ouverture et un ticket moyen de 8 € TTC, cela fait 109 clients par jour, tous les jours, avant de gagner le premier euro. À 7 € de ticket moyen, il en faut 124 ; à 9 €, 97.
C’est le chiffre à poser avant de signer un bail : le flux piéton de l’emplacement permet-il, raisonnablement, ce volume ? La réponse se compte sur le trottoir, pas dans un tableur.
Les quatre leviers qui font basculer dans le vert
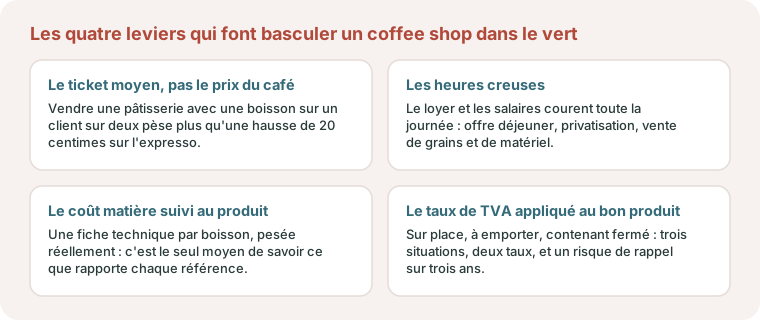
Le ticket moyen prime sur le prix du café. Passer l’expresso de 2,20 € à 2,40 € rapporte environ 6 800 € par an sur 34 000 tickets, au risque de faire fuir des habitués. Vendre une pâtisserie à 3,50 € à un client sur deux rapporte plus de 55 000 € de chiffre d’affaires additionnel, à marge élevée. C’est l’attache produit, pas le tarif, qui change l’économie du point de vente.
Les heures creuses sont le vrai gisement. Entre 14 h et 17 h, le loyer et les salaires courent sans recettes. Offre déjeuner, espace de travail, privatisation en soirée, vente de grains et de matériel à emporter : chaque euro gagné sur ce créneau tombe presque intégralement dans l’EBE, puisque les charges fixes sont déjà payées.
Le coût matière se pilote au produit, pas au global. Une fiche technique par boisson, avec les grammages réellement pesés, révèle systématiquement des écarts : le cappuccino servi avec 20 % de lait en trop, le sirop à la pompe généreuse, les pertes de fin de journée. C’est là que se logent deux à trois points de marge.
Le suivi hebdomadaire plutôt que le bilan annuel. Un coffee shop se pilote sur trois chiffres relevés chaque semaine : chiffre d’affaires, coût matière, heures travaillées. Découvrir la dérive au bilan, onze mois plus tard, c’est trop tard.
Outil gratuit
Food cost : prix de vente d'un plat
Renseignez la case que vous connaissez : coût matière, coefficient, prix de vente, ratio matière ou taux de marge visé. Toutes les autres se recalculent.
Prix de vente conseillé
19,25 €
17,50 € HT (TVA 10 %)
Ratio matière
28,6 %
coût matière 5,00 € HT
Taux de marge brute
71,4 %
marge brute 12,50 € HT
Chaque valeur soulignée est modifiable : saisissez par exemple le taux de marge que vous visez, le coefficient et le prix de vente s'en déduisent. Estimation. Un ratio matière sain se situe souvent entre 25 et 35 % selon le concept, soit un taux de marge brute de 65 à 75 %. Le prix TTC applique la TVA de 10 % (restauration sur place) ; les boissons alcoolisées relèvent du taux de 20 %.
Le piège fiscal du métier : les taux de TVA
C’est le point de contrôle le plus fréquent dans ce commerce, parce qu’un coffee shop vend les mêmes produits dans des situations différentes, et que chaque situation a son taux.
La règle, en deux lignes
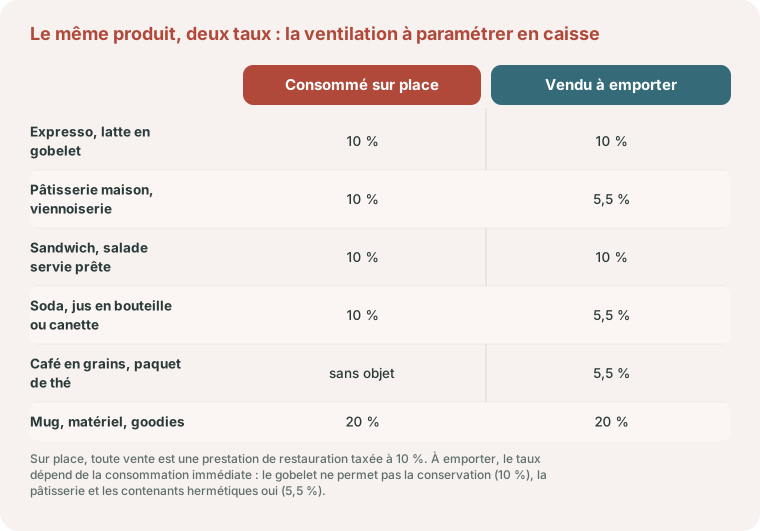
Sur place, toute vente est une prestation de restauration, taxée à 10 % sans exception : le café, la pâtisserie, le sandwich, le soda, tout.
À emporter, le taux dépend d’un seul critère : le produit est-il destiné à une consommation immédiate ?
- Si oui (le produit ne peut pas être conservé en l’état), c’est 10 %.
- Si non (sa nature ou son conditionnement permettent de le garder), c’est 5,5 %.
Le café à emporter : 10 %
Un expresso, un latte ou un chocolat servis dans un gobelet relèvent du taux de 10 %. Le BOFiP est explicite : les boissons non alcooliques présentées dans des récipients non hermétiques sont taxées à 10 %, à l’inverse de celles « servies dans des contenants permettant leur conservation, telles que les bouteilles, fûts, briques ou canettes », qui relèvent de 5,5 %.
Le raisonnement ne porte donc pas sur la boisson, mais sur le contenant. Un jus d’orange pressé servi en gobelet est à 10 % ; le même jus vendu en bouteille fermée est à 5,5 %.
La pâtisserie maison à emporter : 5,5 %
C’est le point qui surprend le plus, et il est favorable. Le tableau récapitulatif de l’administration (BOI-ANNX-000495, version du 21 août 2024) classe les pâtisseries et viennoiseries vendues à emporter au taux de 5,5 %, au motif que « ces produits n’ont pas vocation à être consommés immédiatement ». Le pain suit le même régime.
Deux précisions qui comptent :
- Le fait de produire soi-même ne change rien au taux. Qu’elle soit faite maison dans votre laboratoire ou achetée à un fournisseur, la pâtisserie relève du même régime. La production maison change votre coût matière et votre marge, pas votre TVA.
- Le même gâteau consommé sur place repasse à 10 %, puisqu’il devient une prestation de restauration.
Concrètement, dans un coffee shop avec des places assises, le cookie vendu 3,50 € supporte 0,18 € de TVA s’il est emporté, et 0,32 € s’il est consommé sur place. Sur 17 000 pâtisseries par an, l’écart de ventilation représente plus de 2 000 €.
Ce que vérifie l’administration
- Le paramétrage de la caisse, produit par produit, avec un choix « sur place / à emporter » réellement utilisé au moment de l’encaissement.
- La cohérence de la ventilation : appliquer 5,5 % à toutes les pâtisseries dans un établissement doté de tables et de chaises est le scénario de redressement classique.
- La conformité du logiciel de caisse à l’obligation de certification, sur laquelle les contrôles se sont multipliés.
Un taux mal appliqué se rattrape sur trois exercices, avec intérêts de retard : sur une erreur de 2 000 € par an, le rappel dépasse 6 000 € avant majorations.
Avant d’ouvrir : les chiffres à établir
- L’investissement initial : agencement, machine, mobilier, enseigne, droit au bail ou pas-de-porte, stock et trésorerie de démarrage. C’est lui qui détermine l’amortissement et l’annuité d’emprunt, donc le seuil de rentabilité.
- Le loyer rapporté au flux : un excellent emplacement à 15 % du chiffre d’affaires prévisionnel est un mauvais emplacement.
- Le prévisionnel à trois scénarios : bas, médian et haut, puis la question de savoir si le scénario bas permet de rembourser l’emprunt.
- Le besoin en fonds de roulement : il est faible dans ce métier, puisque les clients paient comptant, mais les premiers mois sont toujours en dessous du prévisionnel.
Pourquoi se faire accompagner
Un coffee shop rentable se construit avant l’ouverture, sur trois décisions : l’emplacement au regard du loyer, le niveau d’investissement, et le point mort exprimé en clients par jour. Ensuite, il se tient sur un tableau de bord hebdomadaire. Le Cabinet Gras accompagne les commerçants de bouche et la restauration à Bordeaux et en Gironde, du prévisionnel à la revue mensuelle des ratios.
Références
- Banque de France, Défaillances d’entreprises, juillet 2026 : hébergement-restauration, +7,0 % sur un an et +29,1 % au-dessus du niveau normal
- Xerfi, Le marché des coffee shops : périmètre d’environ 2 100 établissements et 750 millions d’euros de chiffre d’affaires
- BOI-TVA-LIQ-30-10-10 : taux applicables aux produits alimentaires et aux ventes à emporter préparées en vue d’une consommation immédiate
- BOI-ANNX-000495 : tableau récapitulatif des taux de TVA produit par produit, selon la situation de vente
- BOI-TVA-LIQ-30-20-10-20 : ventes à consommer sur place, taux de 10 %
Les ratios de gestion cités sont des repères professionnels, pas des statistiques publiques. Le compte de résultat présenté est un modèle indicatif, à confronter à votre emplacement, votre amplitude horaire et votre niveau d’investissement.
Parlons-en
Une question sur votre situation ?
Vous souhaitez en discuter ? Prenez rendez-vous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quel chiffre d'affaires fait un coffee shop en France ?
Un établissement urbain réalise le plus souvent entre 120 000 et 350 000 € de chiffre d’affaires annuel. Le marché est évalué par Xerfi à environ 750 millions d’euros pour un peu plus de 2 100 établissements, le Collectif Café en recensant 3 500 début 2026 avec une définition plus large.
Quel est le taux de marge d'un coffee shop ?
La marge brute atteint couramment 70 à 75 % du chiffre d’affaires hors taxes, pour un coût matière de 25 à 30 %. Sur le café pris isolément, le taux monte à près de 88 %, mais c’est le meilleur produit de la carte : la pâtisserie et le snacking, indispensables au ticket moyen, tournent entre 55 et 70 % et ramènent la moyenne vers 75 %. Mais la marge nette finale se situe le plus souvent entre 3 et 12 %, souvent autour de 5 %, car la masse salariale, le loyer et les amortissements absorbent l’essentiel de la marge brute.
Combien faut-il de clients par jour pour être rentable ?
Sur un modèle à 250 000 € de chiffre d’affaires, avec 184 750 € de charges fixes annuelles et un taux de marge sur coût variable de 75 %, le seuil s’établit vers 246 000 € HT, soit environ 109 clients par jour à 8 € de ticket moyen sur 310 jours d’ouverture. À 7 € de ticket, il en faut 124.
Quel est le prime cost à ne pas dépasser ?
Le prime cost, somme du coût matière et de la masse salariale, doit rester sous 60 % du chiffre d’affaires hors taxes. Entre 65 et 70 %, la viabilité de l’établissement est en jeu ; au-delà, elle est compromise.
Quel loyer maximum pour un coffee shop ?
Le loyer charges comprises doit rester sous 10 % du chiffre d’affaires hors taxes. Entre 10 et 15 %, l’exploitation est sous tension permanente. Au-delà de 15 %, le modèle ne tient pas, quelle que soit la qualité de l’offre.
Quel taux de TVA pour un café à emporter ?
10 % : il s’agit d’un produit destiné à une consommation immédiate. La consommation sur place relève également du taux de 10 %. En revanche, les boissons vendues dans un contenant permettant leur conservation, comme une bouteille ou une canette, ainsi que le café en grains conditionné, relèvent du taux de 5,5 %.
Quel taux de TVA pour une pâtisserie faite maison ?
Le fait de la produire soi-même ne change pas le taux. Vendue à emporter, une pâtisserie ou une viennoiserie relève de 5,5 %, le tableau BOI-ANNX-000495 retenant que ces produits n’ont pas vocation à être consommés immédiatement. Consommée sur place, elle devient une prestation de restauration taxée à 10 %.
Un café à emporter est-il à 10 % ou à 5,5 % ?
À 10 %. Une boisson servie dans un gobelet est présentée dans un récipient non hermétique, qui ne permet pas sa conservation : elle est destinée à une consommation immédiate. Seules les boissons vendues en bouteille, canette, brique ou fût relèvent du taux de 5,5 %.
Le secteur des coffee shops est-il encore porteur ?
La croissance s’est essoufflée : les ouvertures ralentissent, les fermetures s’accélèrent depuis fin 2024 et plus de la moitié des établissements seraient en perte selon les analyses sectorielles. À fin juillet 2026, les défaillances de l’hébergement-restauration restaient supérieures de 29 % à leur niveau normal selon la Banque de France. Le métier reste viable, mais il ne pardonne ni un mauvais emplacement ni un loyer trop élevé.
Comment améliorer la rentabilité d'un coffee shop ?
En agissant sur le ticket moyen plutôt que sur le prix du café, en remplissant les heures creuses où les charges fixes courent sans recettes, en pilotant le coût matière produit par produit à l’aide de fiches techniques pesées, et en suivant chaque semaine trois indicateurs : chiffre d’affaires, coût matière et heures travaillées.


