
Fiscalité
TVA : comprendre les régimes, la déclaration et la déductibilité
En résumé
Comprendre la TVA : la TVA à reverser à l'État est la TVA collectée sur vos ventes moins la TVA déductible sur vos achats et charges. Selon votre chiffre d'affaires, vous relevez de la franchise en base (pas de TVA facturée) ou d'un régime réel : jusqu'à fin 2026, réel simplifié (déclaration annuelle CA12 avec deux acomptes) ou réel normal (déclaration CA3) ; à partir du 1er janvier 2027, réel normal pour tous, en déclaration mensuelle ou trimestrielle. Certaines dépenses ouvrent un droit à déduction limité ou nul (véhicules de tourisme, carburants, cadeaux). Régimes, périodicité, TVA collectée et déductible et conditions de déduction expliqués par Cabinet Gras, expert-comptable à Bordeaux.
En bref : La TVA à reverser est la TVA collectée sur vos ventes moins la TVA déductible sur vos achats. Selon votre chiffre d’affaires, vous relevez de la franchise en base (pas de TVA facturée), du réel simplifié (déclaration annuelle CA12 et deux acomptes) ou du réel normal (déclaration mensuelle CA3). Le réel simplifié disparaît au 1er janvier 2027 : il ne restera que le réel normal, en déclaration mensuelle ou trimestrielle. Certaines dépenses n’ouvrent qu’un droit à déduction limité ou nul, comme les véhicules de tourisme.
Note de l’expert-comptable : seuils de franchise, taux et régimes de TVA évoluent en loi de finances. À confirmer chaque année avec le cabinet.
Introduction
La TVA (taxe sur la valeur ajoutée) est l’impôt indirect le plus courant : l’entreprise la collecte pour le compte de l’État sur ses ventes et récupère celle qu’elle paie sur ses achats. Bien gérée, elle reste neutre pour la trésorerie ; mal anticipée, elle peut créer de vraies tensions. Voici l’essentiel à en connaître.
Les articles du CGI cités le sont dans leur rédaction applicable en 2026 : l’ordonnance n° 2025-1247 du 17 décembre 2025 les transfère dans le code des impositions sur les biens et services au 1er janvier 2027.
Le mécanisme : TVA collectée, TVA déductible
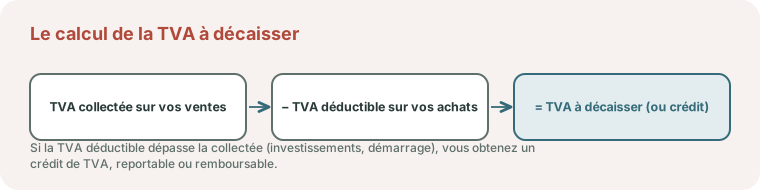
Le principe est simple : vous collectez la TVA sur vos ventes, vous déduisez celle payée sur vos achats, et vous ne reversez à l’État que la différence.
- TVA collectée : celle que vous facturez à vos clients (20 %, 10 %, 5,5 % ou 2,1 % selon les biens et services).
- TVA déductible : celle que vos fournisseurs vous facturent sur vos achats professionnels.
- TVA à décaisser = TVA collectée − TVA déductible.
Si votre TVA déductible dépasse la collectée (forts investissements, activité en démarrage), vous obtenez un crédit de TVA, reportable ou remboursable.
Quand la TVA devient due : l’exigibilité
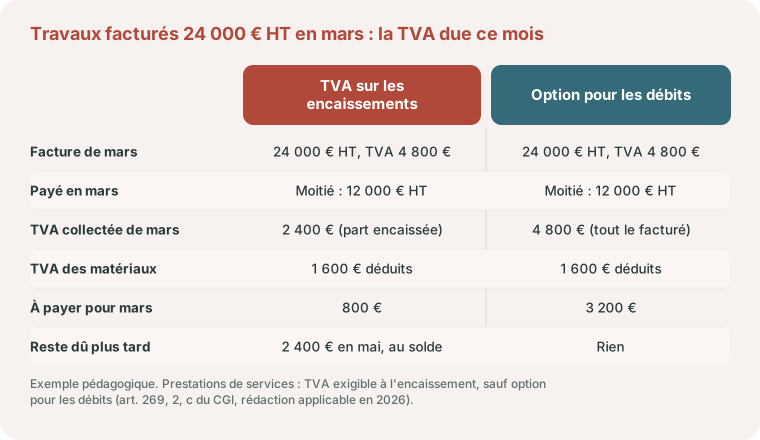
La TVA est exigible à la livraison pour une vente de biens, à l’encaissement pour une prestation de services (travaux immobiliers compris), sauf option pour le paiement d’après les débits, mentionnée sur la facture (art. 269 du CGI). Effet miroir : le client ne déduit la TVA qu’une fois la taxe exigible chez son fournisseur (art. 271, I, 2), donc au fil de ses paiements.
Exemple pédagogique. Une SARL de menuiserie au réel normal facture en mars 24 000 € HT de travaux dans des bureaux, soit 4 800 € de TVA. Le client paie la moitié en mars, le solde en mai ; la SARL achète en mars 8 000 € HT de matériaux, avec 1 600 € de TVA. Elle collecte en mars la seule part encaissée, 2 400 €, et déduit les 1 600 € : elle paie 800 €, puis déclarera 2 400 € en mai. Avec l’option pour les débits, elle paierait en mars 4 800 € moins 1 600 €, soit 3 200 €.
Pour le taux des travaux en logement (10 % sous conditions, art. 279-0 bis du CGI, avec la mention certifiée du client), le simulateur du taux de TVA des travaux tranche chantier par chantier ; la page comptabilité des entreprises du bâtiment traite les autres sujets du secteur.
La TVA sur les acomptes reçus
Un acompte est une partie du prix payée avant l’exécution de la commande. Pour une prestation de services, la TVA est exigible à son encaissement, comme pour le reste du prix (art. 269, 2, c du CGI, rédaction applicable en 2026) ; si le prestataire a opté pour les débits, elle l’est dès la facture d’acompte. Pour une livraison de biens, la règle a changé : depuis le 1er janvier 2023, la taxe devient exigible à l’encaissement de l’acompte, à concurrence du montant encaissé (art. 269, 2, a, modifié par l’article 30 de la loi n° 2021-1900 du 30 décembre 2021 de finances pour 2022, pour les acomptes encaissés à compter de cette date). Auparavant, la TVA d’une vente n’était due qu’à la livraison, même payée d’avance.
Lorsque le client est un assujetti ou une personne morale, l’acompte versé avant l’opération appelle une facture d’acompte (art. 289, I, 1, c du CGI). Elle porte les mentions d’une facture ordinaire, dont la date de versement de l’acompte si elle diffère de la date d’émission (art. 242 nonies A de l’annexe II). En pratique, la facture de solde reprend le prix total et déduit l’acompte déjà facturé, pour que la TVA ne soit pas déclarée deux fois. Côté client, la TVA de l’acompte se déduit dès qu’elle est exigible chez le fournisseur et que la facture est en sa possession (art. 271, I, 2 et II, 2).
Exemple pédagogique. Un fabricant de mobilier au réel normal reçoit d’un cabinet d’architectes une commande de 10 000 € HT, soit 2 000 € de TVA, avec 30 % d’acompte : 3 600 € TTC encaissés en avril. Il émet une facture d’acompte et déclare 600 € de TVA au titre d’avril. Livraison en juin : la facture de solde porte 10 000 € HT, déduit l’acompte de 3 000 € HT et réclame 7 000 € HT et 1 400 € de TVA, soit 8 400 €, la TVA étant déclarée au titre de juin. Le cabinet déduit 600 € en avril et 1 400 € en juin. Avant 2023, les 2 000 € auraient tous été dus en juin.
Deux situations à part. Si la commande est annulée et l’acompte remboursé, la TVA reversée est imputée, après rectification de la facture initiale (art. 272, 1 du CGI). Les arrhes au sens de l’article 1590 du code civil, conservées quand le client renonce, ont la nature d’une indemnité de résiliation et ne sont pas, comme telles, soumises à la TVA (BOI-TVA-BASE-10-10-50, § 310) ; une somme conservée qui rémunère en réalité un service reste taxable, ce qui s’apprécie au cas par cas.
Les trois régimes de TVA
Selon votre chiffre d’affaires, vous relevez de l’un des trois régimes, du plus léger au plus complet : la franchise en base, le réel simplifié, puis le réel normal. Cette organisation vaut jusqu’au 31 décembre 2026 : le régime simplifié est supprimé au 1er janvier 2027 par l’article 38 de la loi de finances pour 2025.
1. La franchise en base
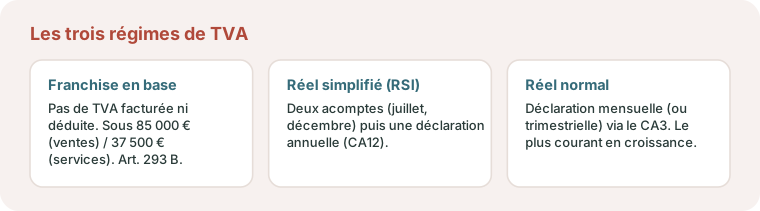
En dessous des seuils de l’article 293 B du CGI, vous ne facturez pas de TVA (mention « TVA non applicable, art. 293 B du CGI ») et ne la récupérez pas. Depuis le 1ᵉʳ janvier 2025, ces seuils sont de 85 000 € pour les livraisons de biens (ventes) et 37 500 € pour les prestations de services. Simple, mais vous ne déduisez pas la TVA sur vos achats, un inconvénient si vous investissez. Le seuil unique de 25 000 €, voté pour le 1er mars 2025, a été abandonné par la loi n° 2025-1044 du 3 novembre 2025.
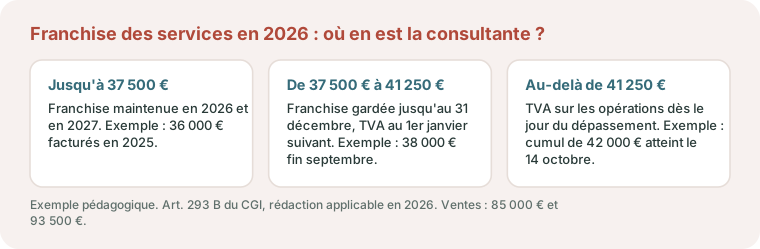
Deux paliers : 85 000 € (ventes) ou 37 500 € (services) pour l’année précédente, 93 500 € ou 41 250 € pour l’année en cours. Entre les deux, la franchise court jusqu’au 31 décembre. Au-delà du second, elle cesse pour les opérations intervenant à compter de la date du dépassement (avant 2025, au premier jour du mois). Les soins exonérés d’un professionnel de santé ne comptent pas dans ce chiffre d’affaires (art. 293 D du CGI).
Exemple pédagogique. Une consultante en franchise a facturé 36 000 € en 2025. Fin septembre 2026, son cumul atteint 38 000 € : au-dessus de 37 500 € mais sous 41 250 €, la franchise continue. Le 14 octobre, une mission de 4 000 € porte le cumul à 42 000 € : ses opérations à compter de ce jour supportent la TVA à 20 %. Pour une mission suivante qu’elle maintient à 4 000 € TTC pour un particulier, elle garde 3 333,33 € HT et reverse 666,67 €. Arrêtée à 40 000 € sur l’année, elle aurait gardé la franchise en 2026 et facturé la TVA au 1er janvier 2027.
On peut aussi opter pour la TVA (art. 293 F du CGI) : l’option prend effet le premier jour du mois où elle est déclarée et couvre obligatoirement deux années, dont celle où elle est déclarée : exercée en août 2026, elle court jusqu’au 31 décembre 2027. Elle se justifie avec des clients professionnels ou un investissement lourd. Le guide de la micro-entreprise et de sa franchise de TVA distingue les seuils, et le comparateur micro ou réel chiffre le régime d’imposition.
2. Le réel simplifié (RSI)
Vous versez deux acomptes dans l’année (juillet et décembre) puis régularisez via une déclaration annuelle (CA12). Adapté aux petites structures dont la TVA annuelle reste modérée.
Fin du réel simplifié au 1er janvier 2027. L’article 38 de la loi de finances pour 2025 supprime ce régime pour les opérations dont la TVA devient exigible à compter de cette date. Toutes les entreprises redevables relèveront du réel normal. Les entreprises dont l’exercice ne coïncide pas avec l’année civile, et qui sont au réel simplifié au 31 décembre 2026, basculent à la clôture de l’exercice en cours à cette date. Les acomptes et la déclaration annuelle laissent donc place à des déclarations périodiques.
3. Le réel normal
Déclaration mensuelle (ou trimestrielle si la TVA due est faible : moins de 4 000 € par an, art. 287, 2 du CGI) via le formulaire CA3. Obligatoire au-delà de certains seuils ou sur option. C’est le régime le plus courant pour les entreprises en croissance.
À compter du 1er janvier 2027, il devient le seul régime des redevables. La déclaration sera mensuelle, ou trimestrielle tant que le chiffre d’affaires, majoré des acquisitions taxables, ne dépasse pas 1 000 000 € l’année civile précédente ni 1 100 000 € l’année en cours ; une entreprise sous ces seuils pourra opter pour la déclaration mensuelle (article 287 du CGI, dans sa version applicable au 1er janvier 2027).
À noter. Les seuils sont réévalués régulièrement : faites-les vérifier chaque année par votre expert-comptable, un dépassement peut faire basculer de régime.
Ce que la bascule de 2027 change pour la trésorerie
Les acomptes du réel simplifié valent 55 % (juillet) et 40 % (décembre) de la TVA due au titre de l’exercice précédent, avant déduction de la TVA sur les immobilisations (art. 287, 3 du CGI). En 2027, chaque trimestre paiera la TVA réellement due, et le dépôt devient mensuel dès le mois où le chiffre d’affaires de l’année dépasse 1 100 000 €.
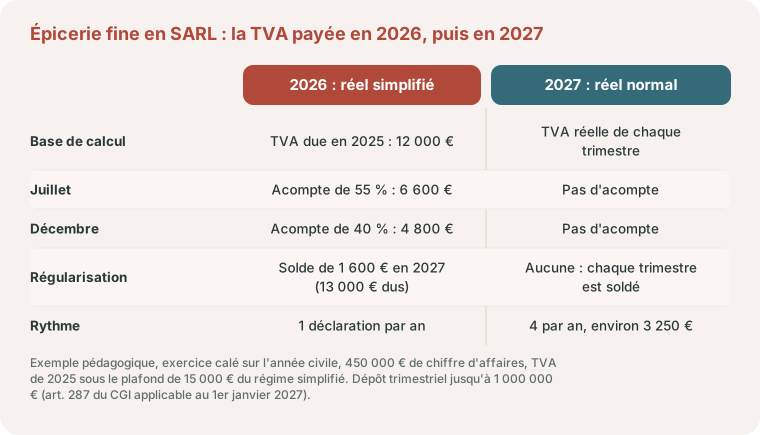
Exemple pédagogique. Une épicerie fine en SARL (exercice civil, 450 000 € de chiffre d’affaires, réel simplifié) a dû 12 000 € de TVA pour 2025, sous le plafond de 15 000 € qui conditionne ce régime (art. L. 162-7 du code des impositions sur les biens et services). En 2026, elle verse 6 600 € en juillet (55 %) et 4 800 € en décembre (40 %) ; si elle doit 13 000 € pour 2026, elle paie le solde de 1 600 € avec la déclaration annuelle déposée en 2027. Sous 1 000 000 €, elle déclare ensuite chaque trimestre de 2027, environ 3 250 € à activité constante.
La TVA sur la marge : un cas particulier
Dans certaines activités, la TVA ne se calcule pas sur le prix de vente, mais sur la seule marge (prix de vente moins prix d’achat). Ce régime concerne surtout la revente de biens d’occasion, d’œuvres d’art et d’objets de collection, l’activité des marchands de biens immobiliers et les agences de voyages : à chaque fois, des biens acquis sans TVA récupérable, qu’il serait injuste de taxer sur leur prix entier (art. 297 A du CGI pour les biens d’occasion et les œuvres d’art ; art. 268 pour les terrains à bâtir et certains immeubles). Nous lui consacrons un guide dédié : la TVA sur la marge, et un calculateur de TVA sur la marge.
La déductibilité : les règles à connaître
Pour récupérer la TVA sur un achat, trois conditions :
- L’achat est nécessaire à l’exploitation (professionnel).
- Vous détenez une facture conforme mentionnant la TVA.
- Le bien ou service n’est pas exclu du droit à déduction.
Selon l’article 271 du CGI, la dépense doit servir à des opérations taxées, et la TVA figurer sur une facture conforme (art. 289) où elle pouvait légalement figurer : une TVA facturée à tort ne se récupère pas. Une déduction omise peut encore être portée, sur une ligne distincte, jusqu’au 31 décembre de la deuxième année suivante (art. 208 de l’annexe II).
Les principales exclusions
- Véhicules de tourisme : TVA non déductible à l’achat (sauf utilitaires et certains cas).
- Carburants : déductibilité partielle selon le type de véhicule et de carburant.
- Dépenses de logement des dirigeants et salariés.
- Cadeaux au-delà d’un faible montant unitaire.
En chiffres (art. 206, IV de l’annexe II au CGI et art. 298) : rien sur l’achat, la location et l’entretien d’un véhicule de transport de personnes, sauf exceptions (revente à l’état neuf, véhicule donné en location par un loueur, auto-école) ; 80 % de la TVA sur son gazole ou son essence, 100 % pour un utilitaire ; cadeaux jusqu’à 73 € TTC par objet, par an et par bénéficiaire (art. 28-00 A de l’annexe IV) ; logement gratuit du personnel exclu, sauf gardiennage.
La TVA non récupérable n’est qu’une partie du coût fiscal d’une voiture de tourisme utilisée par une société : les taxes annuelles qui ont remplacé la TVS s’y ajoutent, et notre guide pour calculer les taxes sur les véhicules de société explique comment les estimer. Si la voiture ou le logement servent aussi au dirigeant, voyez l’évaluation des avantages en nature du gérant.
Activité mixte : le coefficient de déduction
Une entreprise aux opérations taxées et exonérées déduit la TVA selon un coefficient de déduction (art. 205 et 206 de l’annexe II au CGI), produit de trois coefficients : assujettissement (part d’utilisation dans le champ de la TVA), taxation (1 ou 0, et pour une dépense commune le rapport entre chiffre d’affaires ouvrant droit à déduction et chiffre d’affaires imposable total) et admission (0 pour une voiture de tourisme). Il est arrêté avant le 25 avril de l’année suivante ; un bien immobilisé est régularisé pendant cinq ans (vingt pour un immeuble) si l’écart dépasse un dixième (art. 207).
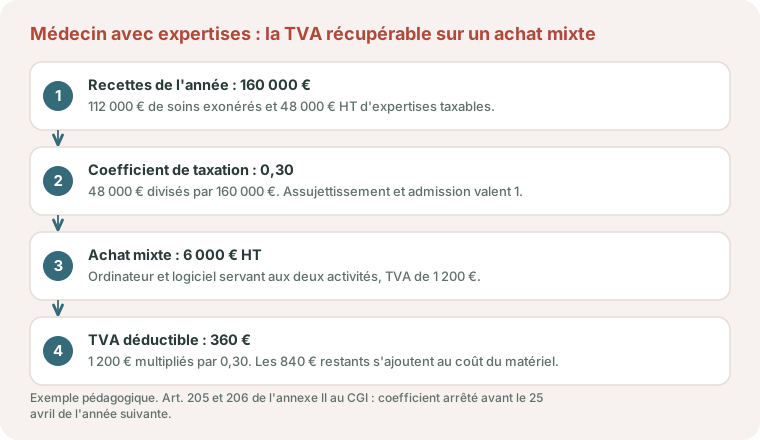
Exemple pédagogique. Un médecin encaisse 112 000 € de soins exonérés et 48 000 € HT d’expertises, que la doctrine soumet à la TVA ; au-dessus des seuils de franchise, il en est redevable. Il achète 6 000 € HT de matériel informatique pour les deux activités, avec 1 200 € de TVA. Coefficient de taxation : 48 000 € divisés par 160 000 €, soit 0,30. Il déduit 360 € ; les 840 € restants s’ajoutent au coût du matériel. Une dépense réservée aux expertises se déduit en totalité, une dépense réservée aux soins pas du tout.
Professions libérales : exonération, franchise et factures
Beaucoup de libéraux ne sont exonérés que pour une partie de leurs recettes. Les soins des professions médicales et paramédicales réglementées sont exonérés (art. 261, 4, 1° du CGI), mais seulement s’ils ont une finalité thérapeutique : expertises, actes esthétiques sans but thérapeutique ou séances de forme sont taxables, en franchise sous les seuils. Les avocats ont une franchise propre : 50 000 € l’année précédente et 55 000 € l’année en cours pour leur activité réglementée (35 000 € et 38 500 € pour leurs autres opérations). Consultants, architectes et experts suivent les seuils des services.
Deux sujets reviennent : les débours et frais refacturés par les libéraux, hors base de TVA pour les premiers seulement, et la facturation électronique des professions libérales, qui concerne aussi les exonérés. Notre page expert-comptable des professions libérales présente l’accompagnement du cabinet.
La périodicité et les échéances
Le rythme de déclaration dépend de votre régime. Une déclaration en retard expose à des pénalités et intérêts de retard. Sur Pennylane, la préparation de la TVA est largement automatisée à partir de vos transactions bancaires et de vos factures, votre comptable valide, vous gagnez en sérénité. À ce calendrier s’ajoute celui de l’e-reporting, dont la fréquence dépend elle aussi du régime de TVA sans se confondre avec le paiement de la taxe : voyez notre article sur l’e-reporting de TVA, ses données de transaction et de paiement.
Un dépôt tardif sans mise en demeure coûte une majoration de 10 % des droits (40 % après mise en demeure restée sans effet trente jours, art. 1728 du CGI), plus l’intérêt de retard de 0,20 % par mois (art. 1727). Côté factures : réception électronique obligatoire depuis le 1er septembre 2026, émission pour les PME et micro-entreprises au 1er septembre 2027.
Crédit de TVA : reporter ou se faire rembourser ?
En cas de crédit, vous pouvez :
- le reporter sur les déclarations suivantes, ou
- en demander le remboursement (sous conditions de montant et de périodicité).
Le remboursement améliore votre trésorerie ; le report simplifie la gestion. Le bon choix dépend de votre situation : c’est typiquement un arbitrage que nous faisons avec vous.
En 2026 (art. 242-0 A à 242-0 C de l’annexe II), le crédit au 31 décembre se rembourse sur demande déposée en janvier, dès 150 € (au réel simplifié, la demande accompagne la déclaration annuelle) ; au réel normal, chaque déclaration montrant un crédit d’au moins 760 € peut porter une demande.
TVA intracommunautaire et autoliquidation
Dès que vous achetez ou vendez hors de France, des règles spécifiques s’appliquent. Pour les échanges intracommunautaires, vous devez disposer d’un numéro de TVA intracommunautaire : les livraisons de biens à un assujetti d’un autre État membre sont en principe exonérées en France, la taxe étant autoliquidée par l’acquéreur. Symétriquement, vos acquisitions intracommunautaires sont soumises à autoliquidation, vous collectez et déduisez la TVA sur la même déclaration. Ce mécanisme se rencontre aussi en France dans certains secteurs (notamment la sous-traitance du bâtiment). Mal traitées, ces opérations figurent parmi les premières sources de redressement : elles doivent être sécurisées.
Les erreurs fréquentes et les pièces à réunir
- Déclarer la TVA d’un service à la facturation sans option pour les débits.
- Déduire la TVA d’une voiture de tourisme, ou toute celle de son gazole.
- Appliquer 10 % à des travaux sans la mention certifiée du client.
- Repérer trop tard le dépassement du seuil de franchise.
- Déduire toute la TVA des frais communs d’une activité mixte.
À réunir pour une revue : factures d’achat et de vente, relevé des encaissements pour les services, cartes grises, répartition des recettes taxées et exonérées, dernières déclarations.
Parlons de votre TVA
Chaque entreprise a sa propre situation : le régime de TVA adapté, la gestion des exclusions de déduction, le pilotage des crédits et des opérations intracommunautaires. Ces choix se chiffrent au cas par cas et pèsent directement sur votre trésorerie, ils ne se devinent pas.
Notre rôle : regarder vos chiffres, sécuriser vos déclarations et votre TVA déductible, et bâtir avec vous la gestion qui évite les tensions de trésorerie et les redressements. Le plus simple pour commencer, c’est d’en parler de vive voix.
Plusieurs cas pratiques mettent ces règles en situation : la TVA d’une mission pour un client allemand, la refacturation du carburant et de l’hôtel à un client, le coefficient de déduction d’un formateur qui fait aussi du conseil et la TVA d’un kinésithérapeute qui propose des séances de forme.
Parlons-en
La TVA sans migraine, c'est possible
Franchise en base, réel simplifié ou normal, CA3, TVA déductible limitée sur certains frais : nous déclarons pour vous. Déléguez cette charge : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quels sont les trois régimes de TVA ?
La franchise en base (pas de TVA facturée, art. 293 B du CGI), le réel simplifié (déclaration annuelle avec acomptes) et le réel normal (déclaration mensuelle ou trimestrielle, art. 287 du CGI). Le régime dépend de votre chiffre d’affaires et de votre activité. Le réel simplifié est supprimé au 1er janvier 2027 : il ne restera alors que la franchise et le réel normal, avec une déclaration trimestrielle jusqu’à 1 000 000 € de chiffre d’affaires.
Quand peut-on déduire la TVA sur ses achats ?
Quand la dépense est engagée pour les besoins de l’entreprise, justifiée par une facture conforme et non exclue par la loi (art. 271 du CGI). La TVA n’est récupérable que sur les opérations taxées.
La TVA sur une voiture est-elle déductible ?
Non pour un véhicule de tourisme : la TVA n’est pas récupérable (art. 206, IV de l’annexe II au CGI). Elle l’est en revanche sur les véhicules utilitaires et, partiellement, sur le carburant selon le type de véhicule.
Comment se faire rembourser un crédit de TVA ?
Lorsque la TVA déductible dépasse la TVA collectée, vous pouvez reporter le crédit ou en demander le remboursement (annuel, ou plus fréquent au réel normal au-delà d’un seuil). Le cabinet sécurise la demande.
Que signifie 'TVA non applicable, art. 293 B du CGI' ?
C’est la mention obligatoire des entreprises en franchise en base : elles ne facturent pas la TVA et ne la déduisent pas. Depuis le 1ᵉʳ janvier 2025, la franchise s’applique jusqu’à 85 000 € de chiffre d’affaires pour les ventes et 37 500 € pour les prestations de services (le projet de seuil unique à 25 000 € a été abandonné). Ces seuils étant régulièrement débattus, vérifiez la valeur en vigueur.
À partir de quand facturer la TVA après un dépassement du seuil de franchise ?
Si votre chiffre d’affaires de l’année dépasse 41 250 € pour des services ou 93 500 € pour des ventes, la franchise cesse pour les opérations intervenant à compter de la date du dépassement. Si vous restez entre 37 500 € et 41 250 € (ou entre 85 000 € et 93 500 €), vous gardez la franchise jusqu’au 31 décembre et facturez la TVA à partir du 1er janvier suivant.
Faut-il déclarer la TVA sur un acompte reçu ?
Oui, en principe dès son encaissement : pour une prestation de services (ou dès la facture d’acompte en cas d’option pour les débits) comme, depuis le 1er janvier 2023, pour une livraison de biens (art. 269, 2 du CGI). Un client professionnel reçoit une facture d’acompte (art. 289, I, 1, c), et la facture de solde déduit l’acompte déjà facturé. Les arrhes conservées après la renonciation du client ne sont pas, comme telles, soumises à la TVA.
Un professionnel de santé doit-il facturer la TVA ?
Pas sur ses soins à finalité thérapeutique, exonérés par l’article 261, 4, 1° du CGI. En revanche, les expertises, les actes esthétiques sans but thérapeutique ou les prestations de bien-être sont taxables ; ils restent en franchise tant que leur montant ne dépasse pas les seuils, les soins exonérés n’étant pas comptés. Au-delà, la TVA de ses dépenses communes se déduit selon un coefficient.
Sources officielles
- Légifrance : article 293 B du CGI : seuils de la franchise en base (85 000 € et 93 500 €, 37 500 € et 41 250 €, franchise des avocats), fin de la franchise à la date du dépassement.
- BOFiP : BOI-TVA-DECLA-40-10-10 : champ de la franchise, chiffre d’affaires de référence, soins exonérés non retenus.
- Légifrance : article 287 du CGI applicable au 1er janvier 2027 : déclaration mensuelle ou trimestrielle, seuils de 1 000 000 € et 1 100 000 €.
- Légifrance : article 269 du CGI : exigibilité à l’encaissement pour les services, option pour les débits, TVA due sur les acomptes de livraisons de biens encaissés depuis le 1er janvier 2023.
- Légifrance : article 271 du CGI : naissance du droit à déduction, facture, opérations ouvrant droit à déduction.
- Légifrance : article 206 de l’annexe II au CGI : coefficient de déduction, exclusions (véhicules, logement, cadeaux, transport de personnes).
- Légifrance : ordonnance n° 2025-1247 du 17 décembre 2025 : reprise des règles de TVA dans le code des impositions sur les biens et services au 1er janvier 2027.
Références
- Article 1590 du code civil
- Article 1728 du Code général des impôts (CGI)
- Article 261, 4, 1° du Code général des impôts (CGI)
- Article 269, 2, c du Code général des impôts (CGI)
- Article 269, 2 du Code général des impôts (CGI)
- Article 269 du Code général des impôts (CGI)
- Article 271 du Code général des impôts (CGI)
- Article 272, 1 du Code général des impôts (CGI)
- Article 279-0 bis du Code général des impôts (CGI)
- Article 287, 2 du Code général des impôts (CGI)
- Article 287, 3 du Code général des impôts (CGI)
- Article 287 du Code général des impôts (CGI)
- Article 289, I, 1, c du Code général des impôts (CGI)
- Article 293 B du Code général des impôts (CGI)
- Article 293 D du Code général des impôts (CGI)
- Article 293 F du Code général des impôts (CGI)
- Article 297 A du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


