
Comptabilité
Frais professionnels déductibles : le guide complet
En résumé
Un frais est déductible s'il est engagé dans l'intérêt de l'entreprise, justifié par une pièce et comptabilisé : c'est la règle de base. En pratique, cela couvre les repas d'affaires et de déplacement (dans certaines limites), le véhicule (barème kilométrique ou frais réels, au choix le plus avantageux), le bureau à domicile au prorata, la formation, les cadeaux et la documentation. Les frais mixtes, à usage professionnel et personnel, se ventilent, et les dépenses somptuaires ou personnelles sont exclues. Conditions, plafonds, justificatifs et pièges à éviter, avec un outil barème/réel, par Cabinet Gras, Bordeaux.
En bref : Un frais est déductible s’il est engagé dans l’intérêt de l’entreprise, justifié par une pièce et comptabilisé. Cela couvre notamment les repas d’affaires, le véhicule (barème kilométrique ou frais réels), le bureau à domicile au prorata, la formation et la documentation. Les dépenses personnelles ou somptuaires sont exclues, et les frais mixtes se ventilent entre usage professionnel et privé.
Note de l’expert-comptable : barèmes (kilométriques, repas), plafonds et seuils cités évoluent chaque année en loi de finances. Les ordres de grandeur figurant dans cet article sont indicatifs et à confirmer avec le cabinet.
Chaque charge correctement déduite réduit le résultat imposable, et donc l’impôt. C’est un levier légitime et souvent sous-exploité, mais il obéit à des règles précises : toute dépense n’est pas déductible, et une déduction excessive se retourne contre l’entreprise en cas de contrôle. Ce guide passe en revue les grandes catégories de frais, les conditions à respecter et les erreurs qui se paient. Il vaut pour l’entreprise soumise à l’impôt sur les sociétés comme pour le professionnel imposé sur son bénéfice réel ; il ne concerne en revanche pas les régimes forfaitaires, comme on le verra d’emblée.
Au préalable : le micro ne déduit aucun frais
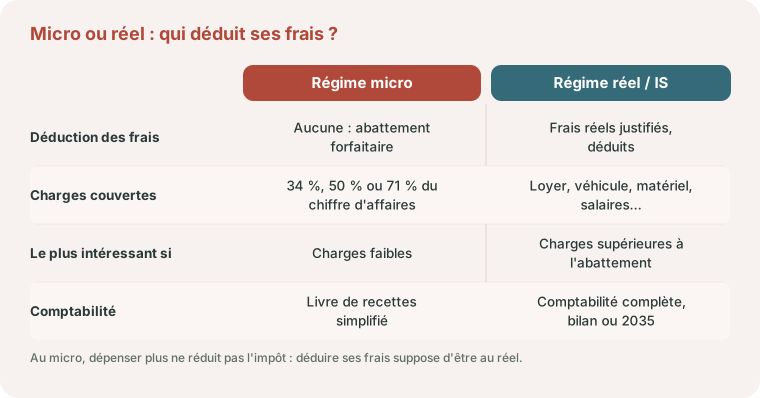
Un point est trop souvent négligé. Les régimes micro (micro-BIC, micro-BNC, micro-entrepreneur) ne permettent aucune déduction de frais réels. À la place, l’administration applique un abattement forfaitaire censé représenter l’ensemble des charges : de l’ordre de 34 % pour les prestations libérales, 50 % pour les prestations de services commerciales, 71 % pour l’achat-revente. Peu importe alors le montant réellement dépensé : ni le loyer, ni le véhicule, ni le matériel ne se déduisent en plus.
Déduire ses frais suppose donc d’être au réel (déclaration contrôlée en BNC, régime réel en BIC, ou impôt sur les sociétés). L’arbitrage entre micro et réel se chiffre : dès que les charges dépassent l’abattement, le réel devient plus intéressant, et tout ce qui suit prend alors son sens (voir La micro-entreprise : régime et seuils).
Exemple pédagogique. Une consultante libérale encaisse 60 000 € de recettes en 2026 et paie 25 000 € de dépenses professionnelles. Au micro-BNC, l’abattement de 34 % représente 20 400 € : son bénéfice imposable est de 60 000 € moins 20 400 €, soit 39 600 €. À la déclaration contrôlée, il tombe à 60 000 € moins 25 000 €, soit 35 000 €, donc 4 600 € de base imposable en moins. Avec 15 000 € de dépenses, le réel donnerait 45 000 € : le micro resterait plus favorable. L’effet sur les cotisations se chiffre à part.
Les trois conditions de déductibilité
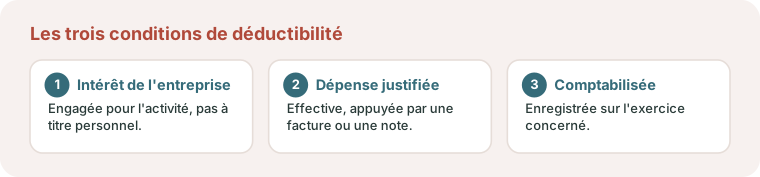
Le principe est posé par le Code général des impôts, à l’article 39, 1 pour les entreprises relevant des bénéfices industriels et commerciaux ou de l’impôt sur les sociétés, et à l’article 93 pour les bénéfices non commerciaux. Pour être admise en déduction, une charge doit réunir trois conditions cumulatives :
- être engagée dans l’intérêt de l’exploitation, et non pour satisfaire un besoin personnel du dirigeant ou de l’exploitant ;
- correspondre à une dépense effective, appuyée d’une pièce justificative (facture, note) : un relevé de carte bancaire, qui établit le paiement mais ni l’objet ni le détail de la dépense, est une justification fragile. Un libéral doit d’ailleurs, depuis le 1er septembre 2026, avoir désigné une plateforme agréée pour recevoir les factures électroniques de ses fournisseurs : voyez la facturation électronique des professions libérales ;
- être comptabilisée et rattachée à l’exercice au cours duquel elle a été engagée. En BNC, la déclaration contrôlée retient en principe les dépenses payées dans l’année, comme l’explique notre guide de la déclaration 2035.
Une dépense à usage partagé, professionnel et privé, ne se déduit qu’à hauteur de sa fraction professionnelle. Il faut par ailleurs distinguer deux plans qui se confondent souvent : la déduction d’une charge du résultat imposable et la récupération de la TVA sur cette même dépense (voir TVA : régimes et déclaration). Les deux répondent à des règles distinctes, si bien qu’une charge peut être déductible du résultat sans que sa TVA soit récupérable, le véhicule de tourisme en étant l’exemple le plus courant.
Les frais de repas
Trois situations se distinguent, aux règles différentes.
Le repas d’affaires, pris avec un client, un fournisseur ou un partenaire dans l’intérêt de l’activité, est déductible pour son montant, à condition de rester raisonnable et d’être justifié. Il est prudent de conserver la trace des invités et du motif de l’invitation, car c’est la première chose que vérifie un contrôleur. Plutôt que de l’inscrire au recto du ticket, souvent thermique et voué à s’effacer, il peut être intéressant de le porter en commentaire de la pièce dans votre outil comptable : l’information reste lisible, datée et rattachée à la dépense.
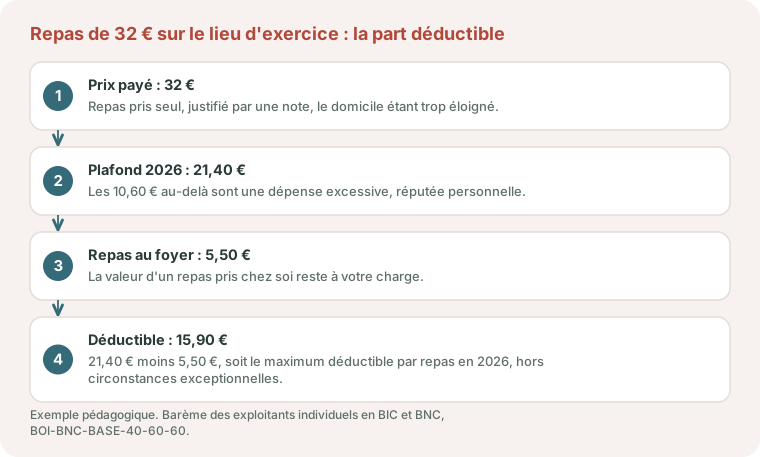
Le repas pris seul, en déplacement professionnel, lorsque l’éloignement empêche de rentrer déjeuner, est déductible pour sa fraction excédant la valeur d’un repas pris à domicile. Concrètement, on retranche du prix payé la valeur forfaitaire d’un repas « chez soi » (5,50 € en 2026), et l’on ne retient le prix payé que dans la limite d’un plafond par repas (21,40 € en 2026) ; la part qui dépasse ce plafond est réputée personnelle, sauf circonstances exceptionnelles justifiées. Hors ces circonstances, la déduction ne dépasse donc pas 15,90 € par repas. Le justificatif reste indispensable.
Le repas sur le lieu de travail suit la même logique de fraction déductible, à la même condition : que la distance entre ce lieu et le domicile empêche d’y rentrer déjeuner (BOI-BNC-BASE-40-60-60, § 60). En revanche, un déjeuner pris près du bureau par simple commodité, alors que le domicile est proche, relève de convenances personnelles et ne se déduit pas.
Les frais de véhicule et de déplacement
Le véhicule est l’un des postes les plus surveillés. Deux méthodes s’opposent.
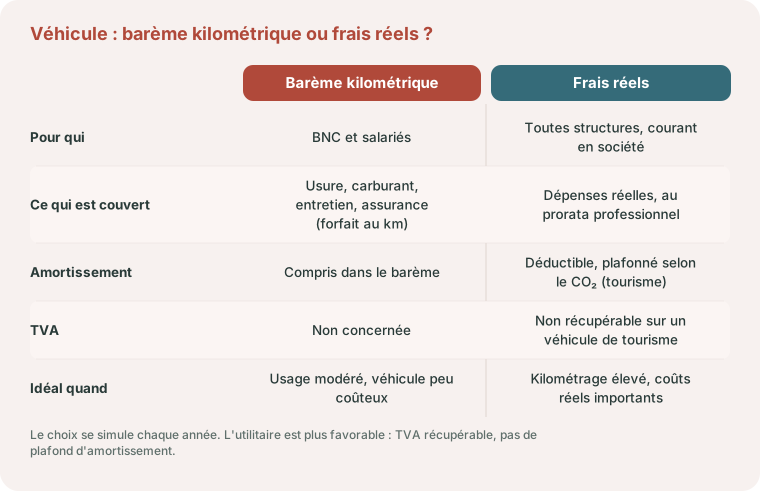
Le barème kilométrique (indemnités kilométriques) est ouvert aux professionnels en BNC et aux salariés. Il couvre forfaitairement l’usure, le carburant, l’entretien et l’assurance, en fonction de la puissance fiscale du véhicule et des kilomètres professionnels parcourus. Il est simple et souvent avantageux pour un usage modéré, à condition de tenir un relevé précis des déplacements. Le trajet domicile-travail est admis sans discussion jusqu’à 40 kilomètres ; au-delà, il faut justifier que l’éloignement est normal, faute de quoi seuls les 40 premiers kilomètres se déduisent. Pour juger de cet éloignement, l’administration tient compte de l’étendue et de la configuration de l’agglomération, des moyens de transport disponibles et des conditions de vie du professionnel et de sa famille eu égard aux ressources du foyer, notamment l’état de santé, la scolarisation des enfants, le lieu de travail de chacun des époux et l’écart de coût du logement entre l’agglomération et sa périphérie (BOI-BNC-BASE-40-60-40-10, § 20).
Les frais réels consistent à déduire les dépenses effectives (carburant, entretien, assurance, amortissement) au prorata de l’usage professionnel. Lorsque le véhicule de tourisme est inscrit à l’actif de l’entreprise, en société comme en nom propre (au registre des immobilisations en BNC), son amortissement est plafonné selon le taux d’émission de CO₂ (article 39, 4 du CGI, applicable en BNC par l’article 93, 1, 2°) : la fraction du prix qui excède le plafond n’est pas déductible, ce qui pénalise les véhicules de tourisme puissants ou polluants. En société s’y ajoutent les taxes annuelles sur les véhicules de tourisme affectés à une activité (qui ont remplacé l’ancienne TVS) ; l’entrepreneur qui exerce en nom propre en est exonéré, dans la limite des aides de minimis (articles L. 421-127 et L. 421-139 du code des impositions sur les biens et services). La TVA n’est pas récupérable sur l’achat d’un véhicule de tourisme ni, en partie, sur son carburant ; le véhicule utilitaire est traité bien plus favorablement, avec récupération de la TVA et sans plafond d’amortissement. Pour budgéter ces taxes véhicule par véhicule, notre guide du calcul des taxes sur les véhicules de société (ex-TVS) en 2026 détaille les composantes CO₂ et polluants, et le simulateur de taxes annuelles sur les véhicules applique le prorata des jours d’affectation.
Les autres frais de déplacement, train, avion, péage, parking, hôtel, sont déductibles dès lors qu’ils sont engagés pour l’activité et justifiés par une facture. Le choix entre barème et frais réels se simule chaque année : l’écart peut être significatif.
Outil gratuit
Véhicule : barème kilométrique ou frais réels ?
Comparez votre déduction selon la méthode, à partir de vos kilomètres professionnels, de la puissance du véhicule et de vos frais réels.
Barème kilométrique
0 €
forfait au kilomètre
Frais réels
0 €
dépenses au prorata pro
Simulation volontairement très simplifiée. Plusieurs paramètres sont ici occultés : la part exacte d'usage professionnel, le plafonnement de l'amortissement selon le CO₂, la TVA, les majorations et la fiscalité de la cession du véhicule. Le barème kilométrique est réservé aux titulaires de BNC et aux salariés et couvre forfaitairement carburant, entretien, assurance et dépréciation (majoration de 20 % pour un véhicule électrique, appliquée ci-dessus). Les frais réels ne se déduisent qu'à hauteur de l'usage professionnel. Les montants affichés ne sont que des ordres de grandeur : rapprochez-vous de votre expert-comptable pour les valider avant toute décision.
Faire chiffrer précisément ma situation →Le bureau à domicile et le télétravail
Exercer depuis son logement ouvre droit à la déduction d’une quote-part des charges du domicile, calculée au prorata de la surface affectée à l’activité rapportée à la surface totale. Cette clé s’applique au loyer, à l’électricité, au chauffage, à l’assurance habitation et à l’abonnement internet. Pour le propriétaire, la taxe foncière, les intérêts d’emprunt et l’amortissement sont des charges de propriété : ils ne se déduisent que si la partie professionnelle du logement est inscrite à l’actif en BIC, ou au registre des immobilisations en BNC ; si elle reste dans le patrimoine privé, seules les charges d’utilisation, celles qu’un locataire supporterait, sont déductibles (BOI-BNC-BASE-10-20, § 260 à 290 ; BOI-BIC-AMT-10-30-30-10, § 480). Le calcul doit rester raisonnable et documenté : une pièce dédiée se défend, un salon utilisé une heure par jour beaucoup moins.
En société, le dirigeant qui héberge l’activité chez lui peut formaliser une convention d’occupation et percevoir un loyer ou une indemnité, déductible pour la société et imposable de son côté. L’opération se cadre avec le cabinet pour rester cohérente et sécurisée.
La formation, la documentation et les cotisations
La formation professionnelle du dirigeant comme des salariés est déductible dès lors qu’elle entretient ou développe les compétences utiles à l’activité. Il en va de même de la documentation technique, des abonnements et logiciels professionnels, ainsi que des cotisations aux ordres, syndicats et organismes professionnels.
Les cotisations sociales obligatoires de l’exploitant sont déductibles, tout comme les cotisations facultatives de retraite et de prévoyance souscrites dans le cadre Madelin, et les versements sur un plan d’épargne retraite, dans les limites prévues. Ces dispositifs renforcent votre protection et votre retraite tout en réduisant votre impôt sur le revenu (voir Rémunération du dirigeant : salaire ou dividendes).
Contrats Madelin : restez vigilant sur ce qu’on vous vend. Les cotisations Madelin se déduisent du bénéfice, et donc de l’impôt sur le revenu, mais elles sont réintégrées dans l’assiette des cotisations sociales : les sommes versées restent soumises aux cotisations URSSAF. L’économie porte sur l’impôt, pas sur les charges sociales. Avant de souscrire un contrat qu’on vous propose, faites chiffrer l’avantage net réel : l’argument purement fiscal est trompeur.
Les assurances et les frais financiers
Les assurances professionnelles (responsabilité civile, décennale, multirisque du local, perte d’exploitation) sont des charges déductibles à part entière. Les frais financiers le sont également : intérêts des emprunts contractés pour les besoins de l’activité ou l’acquisition de biens professionnels, agios, commissions et frais de tenue de compte bancaire professionnel. Seul le capital remboursé, qui n’est pas une charge, reste en dehors de la déduction.
Les cadeaux, la réception et la communication
Les cadeaux d’affaires sont déductibles s’ils relèvent d’une gestion normale et conservent une valeur raisonnable au regard de l’activité. La TVA n’est toutefois récupérable que si la valeur du cadeau reste sous un seuil réglementaire par bénéficiaire et par an (de l’ordre de 73 € TTC). Les frais de réception et de représentation obéissent à la même exigence de justification. Les dépenses de communication, de publicité et de site internet sont déductibles dès lors qu’elles servent l’activité, l’investissement dans un site pouvant selon les cas être immobilisé et amorti.
Les vêtements et équipements
Contrairement à une idée répandue, les vêtements de ville ne sont pas déductibles, même achetés pour se présenter chez un client. Seuls le sont les vêtements spécifiques à la profession et inutilisables dans la vie courante : équipements de protection, blouse, tenue de sécurité, robe d’avocat. Les vêtements floqués au nom ou au logo de l’entreprise (tenues de travail, polos ou vestes personnalisés) se défendent mieux, car ce marquage limite leur usage privé, mais leur déduction reste appréciée au cas par cas. L’entretien de ces tenues spécifiques suit le même sort.
Les frais à usage mixte
De nombreuses dépenses sont partiellement professionnelles : téléphone, internet, véhicule, local à usage mixte. Seule la fraction professionnelle se déduit, ce qui suppose de retenir une clé de répartition réaliste (kilométrage professionnel, surface dédiée, temps d’usage) et de pouvoir la justifier. Déduire l’intégralité d’un frais manifestement mixte est l’une des rectifications les plus systématiques : mieux vaut une clé prudente et défendable qu’une déduction totale indéfendable.
Charge ou immobilisation : l’amortissement
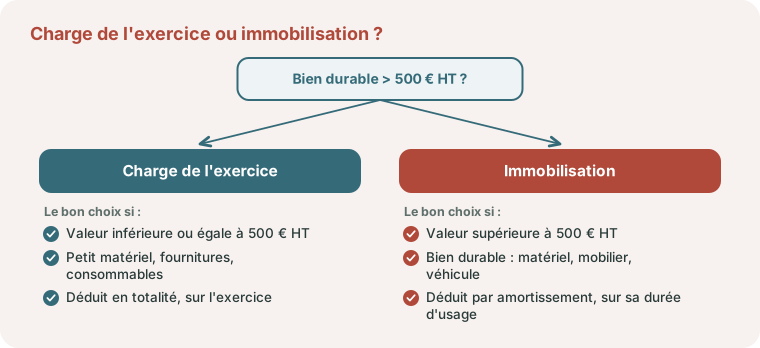
Toutes les dépenses ne se déduisent pas immédiatement. Un bien durable (matériel, mobilier, véhicule, agencement) n’est pas une charge de l’exercice mais une immobilisation : il se déduit par amortissement, étalé sur sa durée d’usage. La logique de déduction demeure, mais le résultat n’en supporte chaque année qu’une fraction. Par tolérance, le petit matériel et outillage, le matériel et le mobilier de bureau et les logiciels dont la valeur unitaire n’excède pas 500 € HT peuvent être passés directement en charges, en BIC comme en BNC, à l’exclusion du matériel de transport (BOI-BIC-CHG-20-30-10 ; BOI-BNC-BASE-40-60-30, § 150 à 220 ; voir Les amortissements comptables).
Professions libérales au réel : cinq postes à surveiller
Le médecin, l’avocat ou l’architecte qui exerce en nom propre déduit les dépenses nécessitées par l’exercice de sa profession (article 93, 1 du CGI). Cinq postes concentrent les questions ; leur report case par case relève de la déclaration 2035 et de ses annexes, on s’en tient ici au montant déductible. C’est aussi la première revue que nous menons pour les professions libérales que nous accompagnons.
Les repas sur le lieu d’exercice
Le barème de 5,50 € et 21,40 € vu plus haut suppose que le cabinet, la clinique ou les lieux de rendez-vous soient trop éloignés du domicile pour y rentrer déjeuner. L’administration apprécie cet éloignement au cas par cas (agglomération, nature de l’activité, implantation de la clientèle) et refuse toute déduction, même forfaitaire, sans justificatif.
Exemple pédagogique. Un masseur-kinésithérapeute, dont le cabinet est trop loin de chez lui pour rentrer à midi, paie 32 € un déjeuner pris seul. Seuls 21,40 € sont retenus, les 10,60 € au-delà étant une dépense excessive ; il en retranche les 5,50 € du repas au foyer, soit 15,90 € déductibles. Une formule à 13 € lui ouvre 13 € moins 5,50 €, soit 7,50 €. Sur 180 déjeuners à 32 €, la déduction atteint 180 × 15,90 €, soit 2 862 €, et non 5 760 €.
Le médecin conventionné de secteur 1 peut aussi opter pour un forfait de 2 % de ses recettes brutes, à la place des frais réels de même nature (représentation, réception, cadeaux, blanchissage, petits déplacements) : voyez les déductions propres au secteur 1.
Le véhicule
En BNC, l’option pour le barème kilométrique se prend au 1er janvier, pour l’année entière et pour tous les véhicules professionnels, sans panachage avec les frais réels. Le barème couvre dépréciation, entretien, réparations, pneumatiques, carburant et assurance ; garage, parking et réparations après accident se déduisent en plus, sur justificatifs. Une voiture louée ou en crédit-bail dont les loyers sont déduits en est exclue. Notre simulateur qui confronte barème et dépenses réelles désigne la méthode la plus favorable.
Le local à usage mixte
Lorsque le cabinet est installé dans le logement, le loyer et ses charges (chauffage, électricité, eau, assurance) se ventilent selon le rapport entre la surface professionnelle et la surface totale, calcul à l’appui. Les professions paramédicales qui reçoivent à domicile gardent un plan coté avec leurs pièces.
Exemple pédagogique. Une orthophoniste reçoit ses patients dans une pièce de 14 m² de l’appartement de 70 m² qu’elle loue 1 100 € par mois. Clé : 14 / 70, soit 20 %. Loyer annuel de 13 200 €, chauffage et électricité pour 1 500 €, assurance pour 360 € : 15 060 € de dépenses, dont 20 %, soit 3 012 €, sont déductibles.
Pour le praticien propriétaire, tout dépend du statut des murs (registre des immobilisations, patrimoine privé ou SCI) : voyez notre guide sur les murs du cabinet libéral.
Le matériel
Les amortissements suivent les règles des bénéfices industriels et commerciaux (article 93, 1, 2° du CGI) : table de soins, fauteuil dentaire, échographe ou ordinateur s’inscrivent au registre des immobilisations et s’amortissent ; le petit matériel sous le seuil vu plus haut peut passer en charges.
Les cotisations sociales, obligatoires et facultatives
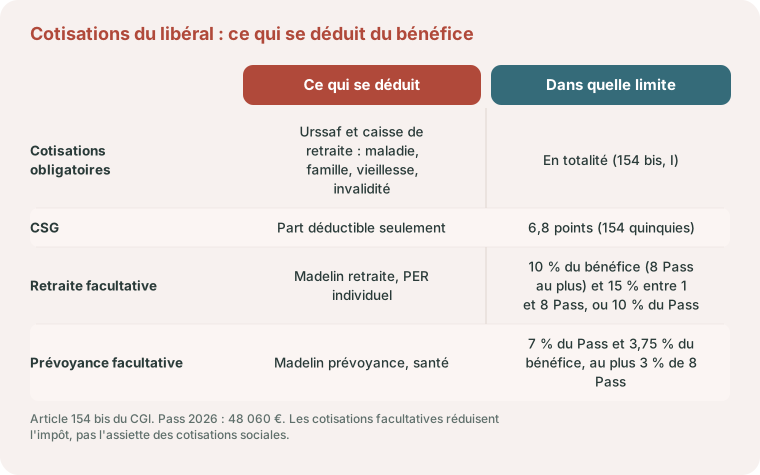
Les cotisations aux régimes obligatoires (famille, vieillesse de base et complémentaire, invalidité et décès, maladie et maternité) se déduisent du bénéfice (article 154 bis, I du CGI), la CSG seulement à hauteur de 6,8 points (article 154 quinquies). Les contrats Madelin et le plan d’épargne retraite se déduisent dans les limites du II de l’article 154 bis : pour la retraite, 10 % du bénéfice retenu dans la limite de huit Pass, plus 15 % sur la fraction comprise entre un et huit Pass, ou 10 % du Pass (4 806 € en 2026) si ce montant est plus élevé ; pour la prévoyance, 7 % du Pass (3 364,20 €) plus 3,75 % du bénéfice, sans dépasser 3 % de huit Pass (11 534,40 €). La part d’une cotisation complémentaire obligatoire choisie au-dessus de la classe minimale entre dans ces mêmes limites. L’assiette et le calendrier figurent dans notre guide des cotisations des libéraux en 2026.
Ce qui n’est jamais déductible
Certaines dépenses sont exclues par nature, quelle que soit leur justification :
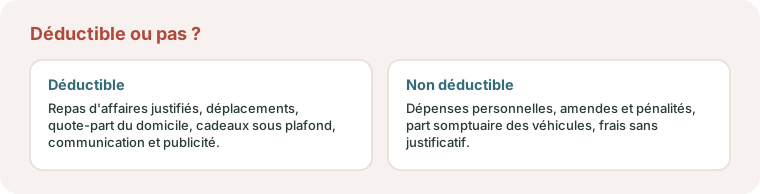
- les dépenses personnelles du dirigeant ou de sa famille présentées comme des frais professionnels ;
- les amendes et pénalités de toute nature, y compris les contraventions et les pénalités fiscales ou sociales ;
- la fraction somptuaire de certaines charges : part de l’amortissement d’un véhicule au-delà du plafond, dépenses de chasse, de pêche, de résidence d’agrément ;
- toute dépense dépourvue de justificatif, ou dont le lien avec l’activité ne peut être établi.
À ces exclusions s’ajoute un cas fréquent de redressement : la charge réelle mais non engagée dans l’intérêt de l’entreprise, requalifiée en avantage occulte ou en revenu distribué, avec les conséquences fiscales qui l’accompagnent.
Une dépense d’ordre privé peut pourtant être prise en charge par l’entreprise dans un cadre prévu par la loi. L’aide versée sous forme de CESU finance des services à la personne pour le chef d’entreprise comme pour les salariés, sans avoir le caractère d’une rémunération : les textes, les règles d’attribution et le chiffrage figurent dans notre article sur le CESU préfinancé, des conditions au crédit d’impôt famille.
Bonnes pratiques pour sécuriser vos déductions
Quelques réflexes suffisent à éviter l’essentiel des difficultés :
- numériser les justificatifs au fil de l’eau, sans attendre la clôture (un outil comme Pennylane permet de photographier la facture dès sa réception) ;
- séparer strictement les comptes et les cartes professionnels des comptes personnels ;
- documenter le motif des dépenses sensibles, repas d’affaires et déplacements en tête ;
- retenir des clés de répartition réalistes pour les frais mixtes, et les conserver d’une année sur l’autre ;
- faire un point régulier avec le cabinet en cours d’exercice, plutôt qu’une seule fois au bilan, lorsque les arbitrages ne sont plus possibles.
Parlons de vos frais professionnels
Chaque entreprise a sa propre situation : déplacements, repas, véhicule, bureau à domicile, frais mixtes, investissements à amortir. Chaque charge correctement justifiée réduit la base imposable, à condition d’être bien traitée et documentée, et de respecter les conditions de fond.
Notre rôle consiste à examiner vos chiffres, à sécuriser vos déductions et leurs justificatifs, et à construire avec vous la méthode qui optimise votre résultat sans vous exposer en cas de contrôle. Le plus simple, pour commencer, reste d’en discuter de vive voix.
Une charge se défend en cas de contrôle par sa pièce justificative et son lien avec l’activité : voyez le contrôle fiscal d’un libéral et, pour les frais que vous refacturez, débours et frais refacturés.
Trois cas pratiques appliquent ces règles : le budget d’un avocat qui quitte sa collaboration pour créer son cabinet, la refacturation du carburant et de l’hôtel par un consultant et le temps de trajet des visites à domicile d’une sage-femme.
Parlons-en
Déduisez tous vos frais, rien que vos frais
Repas, véhicule au barème ou aux frais réels, bureau à domicile, frais mixtes : chaque dépense a ses règles et ses justificatifs. Passons-les en revue : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quels frais professionnels sont déductibles ?
Ceux qui sont engagés dans l’intérêt de l’entreprise, justifiés par une pièce et comptabilisés sur le bon exercice (art. 39, 1 du CGI pour les BIC et l’IS, art. 93 pour les BNC). Une dépense personnelle, somptuaire ou sans justificatif n’est pas déductible.
Peut-on déduire ses frais en micro-entreprise ?
Non. Les régimes micro (micro-BIC, micro-BNC, micro-entrepreneur) appliquent un abattement forfaitaire qui représente l’ensemble des charges ; aucun frais réel ne se déduit en plus. Déduire ses frais suppose d’être au réel ou à l’impôt sur les sociétés.
Les frais de repas sont-ils déductibles ?
Oui, sous conditions. Le repas d’affaires justifié est déductible ; le repas pris seul en déplacement l’est pour sa fraction excédant la valeur d’un repas à domicile, dans la limite d’un plafond par repas. Conservez les justificatifs et notez le motif.
Peut-on déduire son véhicule professionnel ?
Oui, au barème kilométrique (BNC et salariés) ou aux frais réels. En société comme en nom propre, l’amortissement d’un véhicule de tourisme est plafonné selon son taux d’émission de CO₂ (art. 39, 4 du CGI) et la TVA n’est pas récupérable. Le véhicule utilitaire est traité plus favorablement.
Le bureau à domicile est-il déductible ?
Une quote-part des charges du logement (loyer, électricité, chauffage, assurance, internet) est déductible au prorata de la surface affectée à l’activité, sur justificatifs. En société, le dirigeant peut percevoir un loyer ou une indemnité d’occupation encadrés par une convention.
Combien un libéral peut-il déduire pour un repas en 2026 ?
En principe au plus 15,90 € par repas, sauf circonstances exceptionnelles justifiant une dépense plus élevée : le prix payé n’est retenu que jusqu’à 21,40 €, et la valeur d’un repas pris au foyer, 5,50 €, reste à sa charge. Il faut que l’éloignement du lieu d’exercice empêche de rentrer déjeuner et que chaque repas soit justifié par une note.
Les cadeaux d'affaires sont-ils déductibles ?
Oui s’ils relèvent d’une gestion normale et ont une valeur raisonnable. La TVA n’est récupérable que si la valeur du cadeau reste sous un seuil réglementaire par bénéficiaire et par an.
Sources officielles
- Légifrance : article 39 du CGI : charges déductibles des entreprises relevant des BIC ou de l’impôt sur les sociétés, plafond d’amortissement des véhicules de tourisme (4).
- Légifrance : article 93 du CGI : dépenses déductibles des professions non commerciales, loyer des locaux, amortissements.
- Légifrance : article 154 bis du CGI : cotisations sociales obligatoires et facultatives des indépendants, et leurs plafonds.
- BOFiP : BOI-BNC-BASE-40-60-60 : frais de repas, valeurs de 5,50 € et 21,40 € pour 2026.
- BOFiP : BOI-BNC-BASE-40-60-40-20 : frais de voiture des titulaires de BNC, option pour le barème kilométrique.
- BOFiP : BOI-BNC-BASE-40-60-40-10 : frais de trajet entre le domicile et le lieu de travail, règle des 40 kilomètres.
Références
- Article 154 bis, I du Code général des impôts (CGI)
- Article 154 bis du Code général des impôts (CGI)
- Article 154 quinquies du Code général des impôts (CGI)
- Article 39, 1 du Code général des impôts (CGI)
- Article 39, 4 du Code général des impôts (CGI)
- Article 39 du Code général des impôts (CGI)
- Article 93, 1, 2° du Code général des impôts (CGI)
- Article 93, 1 du Code général des impôts (CGI)
- Article 93 du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


