
Grande Distribution
Expert-comptable pour adhérent Bricomarché et Brico Cash
En résumé
Adhérent Bricomarché ou Brico Cash : stocks importants, saisonnalité et logique de groupement. Un cabinet qui connaît Les Mousquetaires.
Note de l’expert-comptable : chaque point de vente a sa réalité, faite de son format, de sa surface, de son ancienneté et d’un immobilier détenu ou loué. Les principes exposés ci-dessous valent pour la plupart des adhérents du bricolage, mais chaque situation se chiffre au cas par cas.
Diriger un Bricomarché ou un Brico Cash, c’est exercer comme chef d’entreprise indépendant au sein du groupement Les Mousquetaires, avec une comptabilité sensiblement plus exigeante que celle d’un commerce ordinaire. Un stock lourd, une saisonnalité marquée, des surfaces importantes et un immobilier à financer composent un ensemble qui obéit à ses propres logiques. Les développements qui suivent présentent les enjeux que nous suivons pour ces adhérents.
Lire les stocks au-delà du chiffre d’affaires
Les références volumineuses ou saisonnières mobilisent de la place et de la trésorerie. Une lecture par rayon fait apparaître les stocks lents, les démarques et les besoins d’approvisionnement qui pèsent avant l’encaissement.
Les pièces utiles pour travailler ce point : inventaires par rayon, achats et conditions fournisseurs.
Le suivi à construire : rotation des stocks, marge et trésorerie immobilisée. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Un chef d’entreprise indépendant, pas un simple gérant
L’adhérent exploite son magasin en toute indépendance juridique, le plus souvent au travers d’une société d’exploitation, SAS ou SARL. Il s’approvisionne auprès de la centrale du groupement, ITM Équipement de la Maison, tout en conduisant sa propre stratégie locale, en dirigeant ses équipes et en assumant ses résultats. Cette double dimension, autonomie de gestion et appartenance à un groupement, structure l’ensemble de la comptabilité.
Le stock, premier poste à surveiller
Le bricolage suppose des milliers de références et un stock immobilisé considérable, des matériaux à l’outillage et du jardin à la quincaillerie. Trois questions s’y rattachent : la valorisation précise du stock à l’inventaire, qui influe directement sur le résultat ; le suivi de la démarque, qu’elle tienne à la casse, au vol ou à l’obsolescence ; et le financement de ce stock, qui mobilise une trésorerie importante. Un stock mal suivi fausse le résultat et masque la rentabilité réelle, ce qui en fait l’un de nos principaux points de vigilance. La même difficulté, des références nombreuses dont certaines tournent lentement, se retrouve dans le stock de pièces et de pneumatiques d’un centre auto Roady, où elle se double du suivi des heures d’atelier.
Saisonnalité et marges
L’activité est très saisonnière, avec un pic au printemps sur le jardin et l’extérieur, une reprise à l’automne autour du chauffage et de l’isolation, et des creux fréquents en hiver. Cette réalité appelle un suivi des marges par rayon, celles-ci variant fortement d’une famille de produits à l’autre, une gestion attentive de la trésorerie afin d’absorber les achats qui précèdent les ventes, et un prévisionnel construit sur ces cycles plutôt que sur une moyenne annuelle.
Marge commerciale : expliciter la base et la formule
Dans un magasin de bricolage, la marge d’un rayon se lit rarement sur une seule base. L’outillage, la peinture et les matériaux n’ont ni les mêmes remises fournisseurs ni la même démarque : un taux cité par la centrale, par un fournisseur ou par le logiciel de caisse ne se compare aux comptes que si l’on sait s’il est calculé sur le prix de vente ou sur le coût d’achat, avant ou après remises de fin d’année et démarque.
Exemple pédagogique : une perceuse achetée 90 € HT et vendue 150 € HT laisse 60 € de marge, soit 40 % du prix de vente, environ 66,7 % du coût d’achat et un coefficient de 1,667. Les trois chiffres décrivent la même vente. La démarque, elle, change le résultat : sur 100 perceuses achetées 9 000 €, si 5 sont volées ou cassées, les 95 vendues rapportent 14 250 € et la marge du rayon tombe à 5 250 €, soit 36,8 % des ventes au lieu de 40 %.
Le rendement au m² et au linéaire
Au-delà de la marge par rayon, le bricolage se pilote aussi par un indicateur propre au commerce de surface : le chiffre d’affaires au mètre carré de vente et le rendement au mètre linéaire de rayonnage. Deux références de même marge unitaire n’ont pas la même valeur si l’une occupe deux fois plus d’espace en linéaire que l’autre : sur une surface de vente donnée, l’arbitrage entre les familles de produits à privilégier se raisonne au regard de ce rendement, pas seulement du taux de marge affiché. C’est un indicateur que nous intégrons au tableau de bord aux côtés du suivi de marge classique, en particulier lors des réimplantations saisonnières de rayon.
Le besoin en fonds de roulement
Comme en distribution alimentaire, le besoin en fonds de roulement occupe une place centrale : le magasin finance son stock et ses achats avant d’encaisser ses ventes. Correctement anticipé, il prévient les tensions de trésorerie ; mal maîtrisé, il fragilise une affaire pourtant rentable. Nous le suivons au mois.
Structurer l’activité : exploitation, SCI, holding
Un point de vente de bricolage se loge rarement dans une seule société. Le schéma le plus courant associe une société d’exploitation, souvent une SAS ou une SARL, qui exploite le magasin, à une SCI détenant les murs lorsque l’adhérent en est propriétaire, ce qui permet de séparer l’immobilier de l’exploitation et de préparer la transmission. Une holding vient parfois compléter le dispositif, pour piloter plusieurs points de vente ou organiser la remontée de trésorerie. Ce montage emporte des conséquences fiscales et patrimoniales notables ; il se conçoit en amont, et non après coup (nous y revenons dans nos guides SCI à l’IR ou à l’IS et La société holding).
Paie, équipes et investissements
Un magasin de bricolage emploie une équipe de vente, de caisse et de logistique : la paie et le droit social y forment un poste à part entière. S’y ajoutent les investissements, des rayonnages au matériel et de l’agencement à l’aire de chargement, dont l’amortissement et le mode de financement, achat ou crédit-bail, méritent d’être chiffrés. Côté paie, les primes de fin d’année et les sommes versées après un départ appellent une vérification avant janvier 2027, détaillée dans notre article sur le fait générateur des cotisations sociales et le rattachement des primes.
Commerce associé : vérifier les engagements du projet
Les Mousquetaires présentent leur organisation comme du commerce associé. Pour un adhérent Bricomarché, l’enjeu pratique tient aux engagements qui accompagnent l’enseigne : approvisionnement auprès de la centrale, durée du contrat, conditions de sortie et, le cas échéant, souscription au capital des structures du groupement, qui reste distincte de l’exploitation du magasin. Ces documents se lisent avant de fixer le prix de rachat des parts de la société d’exploitation, parce qu’ils en conditionnent la valeur.
La revente à perte, un plancher à respecter
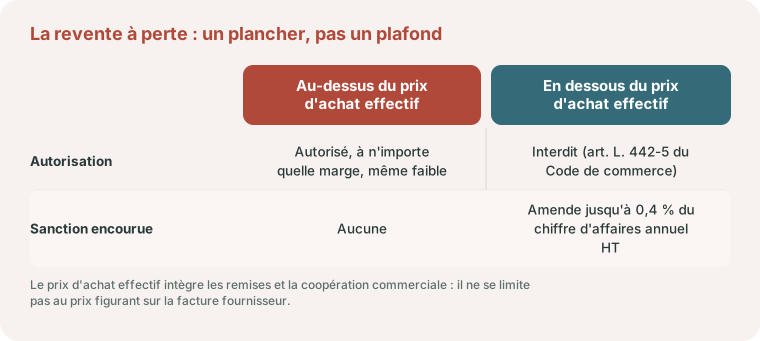
La fixation des prix de vente au consommateur obéit à une règle stricte, y compris sur le matériel et les gros volumes : il est interdit de revendre un produit à un prix inférieur à son prix d’achat effectif, sous peine d’une amende pouvant atteindre 0,4 % du chiffre d’affaires annuel hors taxes (art. L. 442-5 du Code de commerce). Le prix d’achat effectif intègre notamment les remises et la coopération commerciale négociées avec les fournisseurs de matériaux et d’outillage, ce qui rend son calcul moins évident qu’il n’y paraît, en particulier pendant les opérations promotionnelles saisonnières.
Garantie légale et service après-vente
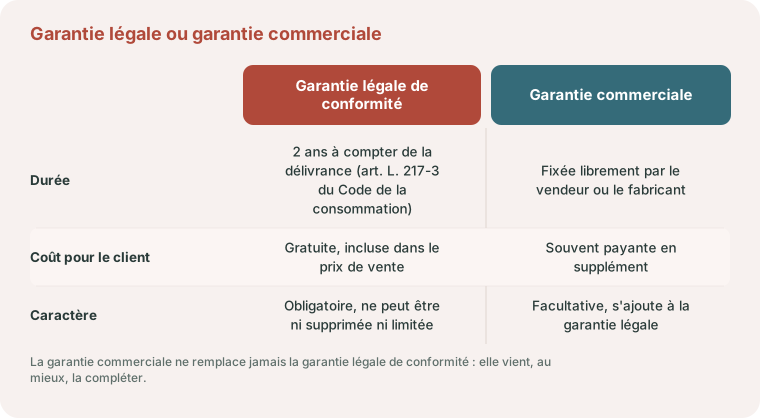
Le bricolage vend un mobilier et de l’outillage souvent coûteux, ce qui expose l’adhérent à une obligation propre à la vente de biens durables : la garantie légale de conformité. Tout produit vendu doit être conforme au contrat pendant deux ans à compter de sa délivrance, une garantie gratuite et obligatoire que le vendeur ne peut ni supprimer ni limiter (art. L. 217-3 du Code de la consommation). Elle se distingue de la garantie commerciale, souvent proposée en supplément par le fabricant ou par le magasin, qui vient s’y ajouter sans jamais s’y substituer.
La gestion du service après-vente, retours, échanges, mises en jeu de la garantie légale, a un impact comptable direct : elle génère des provisions et un suivi des litiges fournisseurs qu’une comptabilité de commerce classique ne rencontre pas au même niveau.
Parlons de votre point de vente
Qu’il s’agisse de reprendre ou de développer un Bricomarché ou un Brico Cash, la maîtrise du stock et des marges, du besoin en fonds de roulement, de la structuration juridique et de la paie distingue le magasin qui tourne de celui qui dégage durablement de la rentabilité. Notre rôle consiste à mettre ces réflexes en place à vos côtés, à Bordeaux comme à distance.
La même méthode de lecture par rayon, appliquée à l’alimentaire, est détaillée dans notre cas pratique sur le pilotage d’un Intermarché, marges par rayon, stocks et station.
Parlons-en
Adhérent Bricomarché : outillez votre gestion
Stocks saisonniers, BFR élevé, montage entre exploitation et SCI : votre point de vente Bricomarché ou Brico Cash a ses règles propres. Parlons-en : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un adhérent Bricomarché est-il indépendant ?
Oui. L’adhérent exploite son magasin via sa propre société, en toute indépendance juridique, tout en s’approvisionnant via la centrale du groupement Les Mousquetaires et en participant à la vie du groupement.
Pourquoi le stock est-il si important en comptabilité bricolage ?
Parce qu’il représente une valeur immobilisée énorme (des milliers de références) et qu’il pèse directement sur le résultat. Sa valorisation, sa démarque et son financement sont des enjeux centraux.
Faut-il une SCI pour les murs du magasin ?
Si vous êtes propriétaire des murs, séparer l’immobilier (dans une SCI) de l’exploitation est souvent pertinent : protection, fiscalité, préparation de la transmission. Cela se chiffre selon votre situation.
Comment gérer la saisonnalité d'un magasin de bricolage ?
Avec un suivi des marges par rayon, un pilotage mensuel de la trésorerie et un prévisionnel qui intègre les cycles (printemps, automne). On anticipe les pics d’achats avant les pics de ventes.
Un adhérent Bricomarché est-il un franchisé ?
Le groupement se présente comme du commerce associé, pas comme un réseau de franchise. L’adhérent dirige la société qui exploite le Bricomarché ; une souscription au capital des structures du groupement, si elle est prévue, constitue un engagement distinct à lire dans les documents remis.
Peut-on vendre du matériel à perte pour attirer des clients ?
Non. La revente à perte est interdite (art. L. 442-5 du Code de commerce), sous peine d’une amende pouvant atteindre 0,4 % du chiffre d’affaires annuel hors taxes. Le prix plancher est le prix d’achat effectif, remises et coopération commerciale comprises.
Quelle est la durée de la garantie légale sur un produit de bricolage ?
Deux ans à compter de la délivrance du bien (art. L. 217-3 du Code de la consommation). Cette garantie est gratuite et obligatoire ; elle se distingue de la garantie commerciale, facultative et souvent payante, qui peut s’y ajouter.
Pourquoi le taux de marge du rayon diffère-t-il de celui de la fiche produit ?
La fiche produit donne une marge théorique, calculée sur un prix d’achat et un prix de vente. Le rayon, lui, supporte la démarque (casse, vol, produits déclassés), les démarques promotionnelles et parfois des remises de fin d’année comptabilisées à part. Rapprochez les deux sur la même période et la même base HT avant d’en tirer une conclusion.
Qu'est-ce que le rendement au linéaire ?
Le chiffre d’affaires ou la marge générés par mètre de rayonnage occupé. Il permet de comparer des familles de produits à marge unitaire proche mais à encombrement différent, et d’arbitrer l’implantation des rayons sur une surface de vente limitée.
Les autres enseignes du groupement sont présentées dans le parcours Grande distribution et réseaux.
Pour un stock saisonnier, notre méthode détaille comment suivre les stocks, leur rotation et leur effet sur la trésorerie, rayon par rayon.
Références
- Article L. 217-3 du Code de la consommation
- Article L. 442-5 du Code de commerce
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


