
Création & Reprise
Reprendre un magasin Mousquetaires : rachat de titres et financement
En résumé
Reprise d’un magasin Mousquetaires : audit de la société, prix des titres, dettes, garanties et financement. Préparez votre dossier.
L’essentiel. Pour préparer la reprise d’un magasin Mousquetaires par acquisition des titres de sa société d’exploitation, il faut analyser la société dans son ensemble : activité, actifs, dettes, contrats et risques historiques. Le prix des titres, le financement de l’acquisition et les besoins de trésorerie du magasin sont trois éléments distincts à rapprocher.
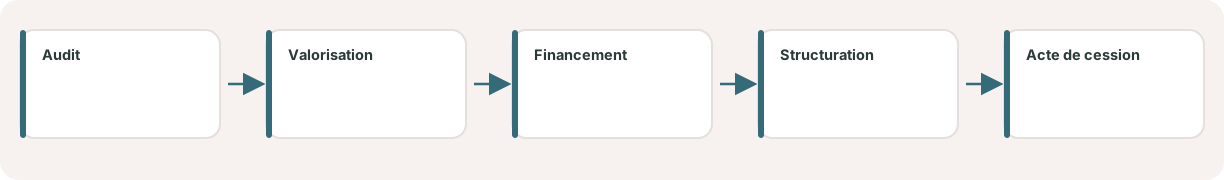
Postulant, puis adhérent : situer le projet dans le parcours
La reprise du magasin s’inscrit dans un parcours de sélection, d’agrément, de formation et de préparation du projet. Le Groupement précise que le statut de postulant devient celui d’adhérent au jour de la création ou de la reprise du point de vente. La formation et l’affectation à un magasin peuvent se chevaucher : la date de reprise effective doit être distinguée du calendrier pédagogique.
Notre guide devenir adhérent Mousquetaires détaille cette préparation. Ici, nous traitons l’acquisition des titres de la société exploitant un magasin existant. La création d’un nouveau point de vente nécessite un budget différent.
Quels titres achetez-vous ?
Identifiez précisément la société cible, le pourcentage acquis et les droits attachés aux titres. Vérifiez son périmètre : exploite-t-elle uniquement le magasin ? Détient-elle d’autres actifs ou participations ? Les murs appartiennent-ils à cette société, à une SCI distincte ou à un bailleur tiers ? L’achat du magasin ne permet pas de présumer que son immobilier fait partie de l’opération.
Ne confondez pas les titres de la société d’exploitation avec une éventuelle participation au capital du Groupement. Ce sont des objets distincts, avec leurs propres conditions. La présentation officielle du commerce associé des Mousquetaires distingue l’exploitation du point de vente de la possibilité d’entrer au capital du Groupement.
La société conserve son histoire : examiner actifs et passifs
Dans une acquisition de titres, la société continue d’exister avec ses actifs et ses dettes. Il faut donc examiner les comptes mais aussi les engagements et risques qui ne sont pas immédiatement visibles dans un résultat annuel. Service Public décrit les conséquences de ce montage, notamment les dettes d’origine antérieure qui peuvent apparaître après la reprise.
Pour un magasin, préparez l’analyse des emprunts, comptes courants, dettes fournisseurs, charges fiscales et sociales, contrats de location, engagements de travaux et litiges. Les clauses liées à un changement de contrôle doivent être examinées avec les conseils chargés de l’opération. Un bilan arrêté plusieurs mois avant la reprise doit être rapproché d’une situation récente.
Auditer les marges, les stocks et les comptes du réseau
Rapprochez les ventes, les achats consommés et les inventaires. Documentez les remises, ristournes, rémunérations de prestations et autres flux selon leurs contrats et justificatifs. Une recette exceptionnelle ou un règlement décalé ne doit pas être traité comme une rentabilité durable sans explication. La grille de lecture dépend aussi de l’enseigne : dans un point de vente de hard-discount, le pilotage repose davantage sur le volume, la vitesse de rotation et la part de marque de distributeur que sur la seule marge unitaire, ce que détaille la gestion comptable d’un point de vente Netto.
Le contrôle du stock porte sur les quantités mais aussi sur la valeur : invendus, dates courtes, casse et références lentes. Si le stock figure déjà dans la société dont les titres sont acquis, ne l’ajoutez pas automatiquement une seconde fois au prix d’acquisition. Son traitement dépend du mécanisme de prix convenu ; le besoin de réapprovisionnement futur relève ensuite du budget d’exploitation.
Passer de la valeur d’activité au prix des titres
La valeur économique de l’activité n’est pas nécessairement le prix payé pour les titres. La négociation doit expliciter le traitement de la dette, de la trésorerie, des comptes courants et des autres ajustements. Les définitions retenues dans le protocole sont essentielles pour éviter les doubles comptes.
Exemple pédagogique simplifié. Une valeur d’activité de 1 500 000 €, diminuée de 500 000 € de dette financière et augmentée de 100 000 € de trésorerie retenue dans la négociation, donne 1 100 000 € de valeur des titres. Ce calcul suppose qu’aucun autre ajustement n’est nécessaire. Il ne constitue pas une méthode de valorisation imposée par le Groupement ni un prix de marché.
Vérifiez ce qui est inclus dans chaque montant. Un compte courant du cédant, par exemple, doit faire l’objet d’un traitement explicite : remboursement, cession de créance ou autre disposition convenue. Il ne disparaît pas du seul fait du changement d’actionnaire.
Séparer la dette d’acquisition et la trésorerie du magasin
Si une holding acquiert les titres, distinguez son plan de financement de celui de la société d’exploitation. La trésorerie du magasin doit continuer à financer les stocks, les salaires, les échéances et les investissements. Elle ne peut pas être considérée intégralement comme disponible pour rembourser la dette de l’acquéreur.
Testez un scénario de marge plus faible, des travaux supplémentaires et des décaissements décalés. Évaluez les sommes susceptibles de remonter à l’acquéreur après les besoins d’exploitation, dans le respect des règles et engagements applicables. Le dossier bancaire doit aussi distinguer apport investi et réserve personnelle conservée pendant la phase de préparation.
Négocier les garanties avec les conseils de l’opération
La garantie d’actif et de passif peut prévoir une indemnisation si un risque couvert, d’origine antérieure à la cession, se révèle ensuite. Sa portée dépend du contrat : événements couverts, exclusions, durée, seuils, plafond et modalités de mise en œuvre. Elle ne remplace pas l’audit préalable. Bpifrance explique le rôle de cette garantie.
Coordonnez l’analyse comptable, les validations du réseau, le financement et le travail juridique. Les conditions préalables et les documents à remettre à la réalisation de l’opération doivent être explicités dans le dossier de cession.
Les documents à préparer avant une offre
- Comptes annuels, situation récente et détail des postes significatifs.
- Inventaires, ventes et marges par rayon, justification des flux du réseau.
- Échéanciers des dettes, comptes courants et engagements hors bilan identifiés.
- Statuts, répartition du capital, contrats du réseau et documentation du bail.
- Éléments sociaux nécessaires à l’audit, litiges connus et investissements à prévoir.
- Projet de protocole, mécanisme de prix et projet de garantie.
Pour voir ces étapes appliquées à des chiffres, du prix fixé au remboursement de la dette, suivez notre cas pratique chiffré d’une reprise par rachat des titres avec une holding.
Parlons-en
Un projet de reprise de supermarché ?
Audit des marges, financement de l'apport, cession de parts plutôt que de fonds : chaque étape de la reprise se prépare. Sécurisez votre projet : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Le stock doit-il être financé en plus du prix des titres ?
Le stock est un actif de la société cible. Il faut vérifier comment il intervient dans le prix convenu pour éviter de le compter deux fois. Le financement du renouvellement des stocks après la reprise relève du budget d’exploitation.
Racheter les titres efface-t-il les anciennes dettes ?
Non. La société demeure redevable de ses dettes. L’audit et les garanties négociées permettent d’identifier et d’encadrer les risques liés à la période antérieure.
Devient-on automatiquement associé au capital du Groupement en rachetant le magasin ?
Il faut distinguer acquisition des titres de la société d’exploitation, statut d’adhérent et éventuelle participation au capital du Groupement. Les documents correspondants doivent être examinés séparément.


