
BTP & construction
Expert-comptable pour électricien : TVA, Consuel, rénovation énergétique et stock
En résumé
Électricien à Bordeaux : comptabilité, stock, chantiers et TVA. Un suivi à distance avec Pennylane et un premier échange gratuit.
Note de l’expert-comptable : taux de TVA, dispositifs d’aide (rénovation énergétique) et règles d’autoliquidation évoluent. À confirmer chaque année avec le cabinet.
L’électricien du bâtiment intervient en neuf comme en rénovation, du tableau électrique à la domotique, en passant par les bornes de recharge et la rénovation énergétique. Une activité commerciale (BIC), soumise à une TVA à taux multiples, à l’autoliquidation en sous-traitance, et marquée par un stock de matériel et des normes exigeantes. Ce guide détaille sa fiscalité, avec un outil pour la TVA de vos travaux.
Dépannage ou chantier : pourquoi le chiffre d’affaires ne suffit pas
Une journée de dépannage peut comprendre plusieurs déplacements, du diagnostic et des achats urgents ; un chantier de rénovation concentre davantage d’heures sur place mais engage des fournitures en avance. Comparez donc le temps réellement mobilisé, les achats affectés et les encaissements par type d’intervention. Le montant de la facture ne suffit pas à décider quelle activité développer. Sur un chantier de rénovation, écrivez aussi au devis qui rebouche les saignées et reprend les finitions : ce temps de préparation est au cœur de la page du peintre en bâtiment sur la préparation des supports et la marge par chantier.
Exemple pédagogique. Une intervention facturée 480 € HT mobilise 120 € de matériel, 4 heures valorisées à 45 € et 30 € de frais directs. Il reste 150 € avant frais de structure. Un retour non facturé de 2 heures ramène cette contribution à 60 €, avant un éventuel déplacement supplémentaire. Ces montants illustrent une méthode, pas un tarif conseillé.
Les questions à préparer avant de confier votre comptabilité
Précisez la part de dépannage, de neuf, de rénovation et de sous-traitance, vos modalités d’acompte et la façon dont vous suivez le matériel embarqué dans les véhicules. Le devis comptable doit indiquer ce qui est inclus : rapprochement des achats, déclarations, paie éventuelle et fréquence de revue des chantiers. Un dossier avec plusieurs équipes et des stocks ne demande pas le même suivi qu’une activité individuelle sans salarié.
Distinguer dépannage, rénovation et lots techniques
Les interventions courtes et les chantiers longs n’ont pas les mêmes déplacements ni achats. Affecter le matériel et les heures au bon chantier permet de contrôler les devis, notamment quand les fournitures sont achetées avant l’acompte client. En rénovation, vos gaines et vos boîtiers passent avant la fermeture des cloisons : un retard de votre lot décale celui du plaquiste, dont le suivi est décrit dans la page plâtrier-plaquiste consacrée aux heures, aux fournitures et aux situations.
Les pièces utiles pour travailler ce point : bons d’intervention, devis, factures de matériel et suivi des heures.
Le suivi à construire : marge par type d’intervention et fournitures engagées non couvertes par les acomptes. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Préparer le suivi comptable de votre entreprise d’électricité
Pour un électricien, distinguer le matériel vendu, la pose et les interventions en sous-traitance facilite le suivi des dossiers. Avant notre premier échange, préparez un exemple de devis et de facture, votre liste de chantiers en cours et les informations sur vos salariés éventuels.
Nous définissons ensuite les travaux à inclure dans la mission : comptabilité, déclarations, suivi des achats et du stock, paie ou analyse des marges. Le suivi se fait à distance avec Pennylane et des rendez-vous en visioconférence, pour les entreprises de Bordeaux et de sa métropole.
Découvrir notre accompagnement BTP · Préparer la vérification de la TVA de vos travaux
BIC, régime réel et suivi du stock
L’électricien relève des bénéfices industriels et commerciaux (BIC). Au régime réel, sa comptabilité est tenue en engagement (créances et dettes), avec un bilan et le suivi d’un poste souvent négligé : le stock de câble, d’appareillage et de petit matériel. Bien valorisé, ce stock donne une image fidèle de votre marge ; mal suivi, il fausse votre résultat. C’est l’un des points que nous tenons avec rigueur.
Le stock embarqué dans les fourgons
Un électricien de dépannage roule avec un petit magasin : couronnes de câble, gaines, disjoncteurs, interrupteurs différentiels, appareillage. Ce matériel appartient à l’entreprise tant qu’il n’est pas posé, et il entre dans l’inventaire que le Code de commerce impose au moins une fois tous les douze mois (article L. 123-12). Un relevé par véhicule à la clôture, même sommaire, évite qu’une partie du stock disparaisse des comptes. En cours d’année, rattacher les sorties de fourgon aux bons d’intervention montre aussi ce qui est consommé sans être refacturé.
Exemple pédagogique. Trois fourgons transportent chacun environ 2 500 € de matériel, soit 7 500 €, en plus de 12 000 € rangés au dépôt. Si l’inventaire de clôture ne compte que le dépôt, le stock final est minoré de 7 500 € : le résultat de l’exercice l’est d’autant, puis celui de l’exercice suivant se trouve gonflé quand ce matériel est posé. Sur deux ans, le total ne change pas, mais chaque exercice, pris seul, donne une image fausse de votre marge.
TVA : autoliquidation, 10 % et 5,5 %
En électricité, le taux de TVA dépend de la nature du chantier, et la sous-traitance impose l’autoliquidation :
- l’autoliquidation en sous-traitance : en sous-traitant pour une entreprise principale du bâtiment, vous ne facturez pas la TVA, c’est le donneur d’ordre qui l’autoliquide (art. 283 du CGI), avec la mention « autoliquidation » sur votre facture ;
- la TVA à 10 % : la rénovation et l’entretien d’installations électriques dans des logements de plus de deux ans (art. 279-0 bis du CGI) ;
- la TVA à 5,5 % : les travaux de rénovation énergétique (art. 278-0 bis A du CGI) ;
- la TVA à 20 % : le neuf et les locaux professionnels.
Régulation et bornes : les appareils de régulation du chauffage figurent parmi les équipements que la rénovation énergétique peut faire passer à 5,5 %, selon leurs caractéristiques. Les bornes de recharge obéissent à une règle distincte, détaillée plus bas : on sécurise le taux au cas par cas.
Outil gratuit
Quel taux de TVA pour vos travaux ?
Indication du taux applicable selon le logement et le type de travaux.
Indication simplifiée. Les taux réduits (10 % et 5,5 %) supposent un logement de plus de 2 ans, des travaux éligibles et une attestation conforme du client. En sous-traitance, la TVA est généralement autoliquidée (facturation hors taxe). Nous validons votre cas avant facturation.
Qualification RGE et Consuel
Deux éléments structurent votre activité et vos chantiers :
- la qualification RGE (Reconnu Garant de l’Environnement) : elle conditionne l’accès de vos clients à de nombreuses aides (MaPrimeRénov’, CEE) et donc votre carnet de commandes en rénovation énergétique ;
- l’attestation Consuel : exigée pour la mise en service d’installations neuves ou rénovées, elle fait partie de votre processus qualité.
Ces obligations ne sont pas comptables, mais elles pèsent sur votre organisation et vos coûts, que nous intégrons dans le pilotage de votre activité.
Bornes de recharge : qualification et taux à vérifier
L’installation d’infrastructures de recharge pour véhicules électriques (IRVE) est un marché à part. La réglementation exige une qualification spécifique de l’installateur (décret n° 2017-26 du 12 janvier 2017), dont le périmètre dépend de l’équipement posé ; cette qualification, ses renouvellements et la formation des équipes sont des coûts à intégrer dans vos prix.
Côté TVA, le CGI prévoit un taux de 5,5 % pour les infrastructures de recharge installées dans des locaux à usage d’habitation et destinées aux résidents (article 278-0 bis), à condition que l’équipement respecte les exigences techniques fixées par un arrêté du 22 juin 2023 et que l’installateur dispose de la qualification requise. Une borne posée sur le parking d’une entreprise ou d’un commerce n’entre pas dans ce cadre. Avant de facturer, vérifiez donc le lieu, le bénéficiaire et la fiche technique de la borne.
Contrats de maintenance : un revenu régulier à rattacher au bon exercice
Maintenance de l’éclairage d’un commerce, vérification périodique des installations d’une copropriété, suivi d’alarmes ou de contrôles d’accès : ces contrats lissent l’activité entre deux chantiers. Facturés souvent à l’année et d’avance, ils ne sont pas entièrement du chiffre d’affaires de l’exercice de facturation : la part qui couvre la période suivante se reporte en produit constaté d’avance à la clôture. Côté TVA, ce sont des prestations de services, taxables à l’encaissement sauf option pour les débits. Le temps réellement passé sert à revoir son prix au renouvellement.
Retenue de garantie, travaux en cours et décennale
Comme tout intervenant du bâtiment, l’électricien est concerné par :
- la retenue de garantie, si le contrat la stipule : sur le lot électricité d’une opération de logements, elle prélève au plus 5 % de chaque situation (loi du 16 juillet 1971). La caution d’un établissement financier peut la remplacer, et les sommes retenues sont dues un an après la réception, sauf opposition motivée du maître d’ouvrage ;
- les travaux en cours à valoriser au 31 décembre, fourniture déjà tirée et heures de câblage comprises ;
- la responsabilité décennale (art. 1792 du Code civil), notamment sur les installations pouvant présenter un risque d’incendie ou d’électrocution, et son assurance obligatoire (art. L. 241-1 du Code des assurances), poste de charges déductible.
Point de vigilance : sur les chantiers de rénovation longue, retenues de garantie et travaux en cours s’accumulent. Nous les suivons chantier par chantier pour que votre résultat reflète la réalité.
Sous-traitance en cascade : devoir de vigilance et solidarité financière
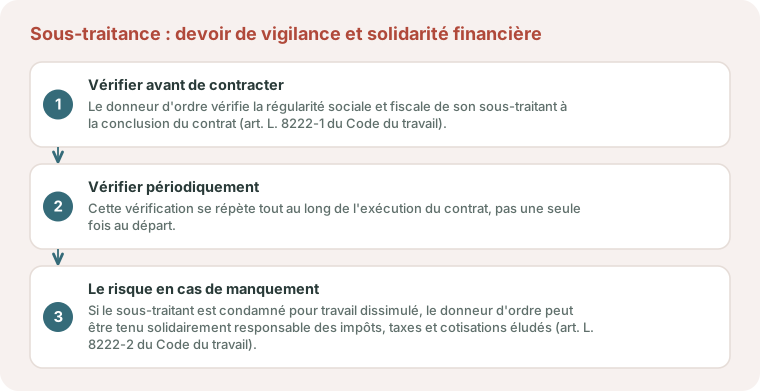
L’électricien intervient fréquemment en sous-traitance d’un gros œuvre ou d’une entreprise générale, et fait lui-même parfois appel à des sous-traitants pour des lots spécifiques (courants faibles, domotique). Dans les deux sens, le Code du travail encadre la relation : le donneur d’ordre doit vérifier la régularité sociale et fiscale de son sous-traitant, à la conclusion du contrat puis périodiquement (art. L. 8222-1 du Code du travail). À défaut, en cas de travail dissimulé constaté chez le sous-traitant, le donneur d’ordre peut être tenu solidairement responsable des impôts, taxes et cotisations éludés (art. L. 8222-2 du Code du travail). Un point de vigilance à intégrer dans le choix de vos partenaires, pas seulement dans vos prix.
Congés CIBTP, paie et déductions
Si vous employez des salariés, leurs congés payés sont gérés par la caisse CIBTP du bâtiment, avec les cotisations intempéries propres au secteur. Côté charges, au réel vous déduisez l’outillage et les appareils de mesure, les véhicules utilitaires (sans plafond d’amortissement, contrairement aux véhicules de tourisme), le carburant, les EPI, la formation et la quote-part professionnelle de vos frais.
Statut et structuration
De l’entreprise individuelle à la SARL ou la SAS, le choix de structure conditionne votre régime social, votre fiscalité et la protection de votre patrimoine. Avec l’embauche et la croissance, le passage en société et l’arbitrage salaire / dividendes (voyez Rémunération du dirigeant) deviennent des sujets concrets, à chiffrer.
Parlons de votre entreprise d’électricité
Chaque électricien a sa propre situation : la part de dépannage et de chantier, le stock embarqué dans vos fourgons, les bornes de recharge et la rénovation énergétique, l’autoliquidation, les travaux en cours, votre décennale, la paie BTP et le choix de structure. Une intervention rentable sur le papier peut cacher un retour non facturé : seuls vos bons d’intervention le montrent.
Nous lisons avec vous ces bons, vos achats et vos contrats de maintenance pour sécuriser la TVA, fiabiliser l’inventaire et construire la stratégie qui protège votre activité et votre revenu.
Parlons-en
Électricien : la TVA réduite sans faux contact
Taux de 10 % et 5,5 %, qualification RGE, stock de matériel : votre fiscalité d'électricien a ses subtilités. Posons tout à plat : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un électricien est-il en BIC ?
Oui. L’activité de l’électricien du bâtiment est commerciale et relève des bénéfices industriels et commerciaux (BIC). Au régime réel, la comptabilité est tenue en engagement, avec bilan et suivi du stock de matériel.
Quel taux de TVA pour l’installation d’une borne de recharge ?
Dans des locaux d’habitation et pour l’usage des résidents, l’article 278-0 bis du CGI prévoit 5,5 %, si la borne respecte les exigences techniques de l’arrêté du 22 juin 2023 et si l’installateur est qualifié. Hors de ce cadre, par exemple sur le parking d’une entreprise, le taux normal s’applique. Faites examiner le devis et la fiche technique avant de facturer.
La qualification RGE a-t-elle un impact comptable ?
Pas directement, mais elle conditionne l’accès de vos clients aux aides (MaPrimeRénov’, CEE) et donc votre activité en rénovation énergétique. Elle s’intègre dans le pilotage de votre carnet de commandes.
Comment gérer la TVA en sous-traitance ?
En sous-traitance pour une entreprise principale du bâtiment, vous ne facturez pas la TVA : le donneur d’ordre l’autoliquide (art. 283 du CGI), et votre facture porte la mention « autoliquidation ».
Un électricien donneur d'ordre risque-t-il quelque chose s'il sous-traite un lot ?
Oui, s’il n’a pas vérifié la régularité sociale et fiscale de son sous-traitant (art. L. 8222-1 du Code du travail). En cas de travail dissimulé constaté, il peut être tenu solidairement responsable des impôts, taxes et cotisations éludés (art. L. 8222-2 du Code du travail).
Sources officielles pour approfondir
- Service Public : Autoliquidation de la TVA dans le BTP : opérations concernées, facturation et déclaration.
- BOFiP : Détermination du redevable de la TVA : doctrine fiscale relative notamment à la sous-traitance.
Pour un électricien qui câble un lot pour une entreprise générale, ces deux textes disent quand la facture part sans TVA ; une intervention mixte, à la fois pour un particulier et pour un constructeur, s’examine devis en main.
Sur une rénovation électrique de plusieurs semaines, notre méthode de marge à terminaison et de trésorerie de chantier aide à suivre les fournitures avancées avant chaque acompte.
Sources pour vérifier les règles du chantier
- TVA des travaux dans les logements : administration fiscale.
- Retenues de garantie des marchés privés : loi du 16 juillet 1971.
Sur le lot électricité d’un marché public, retenue de garantie et délais de paiement relèvent du code de la commande publique et non de la loi de 1971.
Références
- Article 1792 du Code civil
- Article 278-0 bis A du Code général des impôts (CGI)
- Article 278-0 bis du Code général des impôts (CGI)
- Article 279-0 bis du Code général des impôts (CGI)
- Article 283 du Code général des impôts (CGI)
- Article L. 241-1 du Code des assurances
- Article L. 8222-1 du Code du travail
- Article L. 8222-2 du Code du travail
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


