
Conseil
Marge de chantier : calculer le coût à terminaison et la trésorerie
En résumé
Marge de chantier : calculer le coût à terminaison et la trésorerie. Méthode, exemple pédagogique et documents utiles pour préparer vos décisions avec Cabinet Gras.
L’essentiel. La marge d’un chantier se mesure en anticipant ce qu’il reste à dépenser pour terminer les travaux. Attendre la dernière facture empêche de corriger le planning, les achats ou la facturation supplémentaire à temps. Le suivi distingue trois questions : que rapporte l’affaire, combien coûte son achèvement et quand les fonds seront disponibles ?
Fixer le périmètre du budget initial
Le prix de référence comprend le devis accepté et les avenants validés. Les demandes encore discutées ne sont pas des recettes acquises. Les coûts directs regroupent fournitures, heures d’équipe valorisées, sous-traitance, locations et frais propres au chantier. Les montants doivent être comparés sur une base cohérente, notamment au regard de la TVA récupérable ou non.
Découpez ce budget en quelques postes stables et figez-le à la signature : il devient la référence de tout écart. Une réserve pour aléas se place sur une ligne à part. Chaque avenant accepté ajoute une recette et son propre budget de coûts.
Le prix lui-même se construit à partir d’un coût et d’un coefficient. Un taux de marque de 20 % sur le prix de vente ne correspond pas à 20 % ajoutés au coût : le calculateur de prix de vente, de marge et de taux de marque fait la conversion. Quant au taux de TVA à porter sur le devis, il dépend de l’opération et du client ; le simulateur de TVA sur les travaux et notre guide comptable du BTP (autoliquidation en sous-traitance, taux réduits, retenue de garantie) aident à le fixer avant la signature.
Compter les coûts engagés, pas seulement les coûts payés
Un coût est engagé dès que l’entreprise ne peut plus l’éviter : commande ferme passée, matériaux livrés dont la facture n’est pas encore arrivée, heures pointées par l’équipe, situation d’un sous-traitant pour des travaux déjà exécutés. Se fier aux seules factures comptabilisées décale l’information de plusieurs semaines ; le rapprochement des bons de livraison avec les factures reçues sert à repérer les « livrés non facturés ».
Estimer le reste à faire
Chaque point d’avancement actualise les heures et achats nécessaires jusqu’à la réception. Le coût à terminaison correspond aux coûts déjà engagés, y compris ceux dont la facture n’est pas encore reçue, augmentés de cette estimation. Les commandes non livrées doivent être prises en compte une seule fois. Un suivi des seules factures payées sous-estimerait l’engagement réel.
Le reste à dépenser n’est pas le budget moins l’engagé : il se réestime poste par poste avec le chef de chantier, d’après les quantités restantes et le rendement observé.
Exemple pédagogique : une marge révisée
Un chantier est vendu 40 000 € hors taxes, avec 28 000 € de coûts directs prévus. Sa contribution attendue avant frais de structure est de 12 000 €. À mi-parcours, 18 000 € sont engagés et le reste à faire est réestimé à 14 000 €. Le coût à terminaison atteint donc 32 000 € et la contribution revient à 8 000 €. Le chantier reste contributif, mais l’écart de 4 000 € doit être expliqué.
Mesurer l’avancement
L’avancement physique (mètres posés, étapes franchies) parle au chef de chantier. L’avancement par les coûts rapporte l’engagé au coût à terminaison et sert au calcul de la marge à l’avancement. Un écart net entre les deux trahit souvent un reste à faire sous-estimé ou des achats engagés très tôt.
Facturer à l’avancement : situations et acomptes
Comparez chaque mois le cumul des situations au produit qui correspond à l’avancement réel. Un cumul supérieur traduit une facturation en avance : la trésorerie paraît confortable, mais une partie des encaissements finance des travaux restant à faire. Un cumul inférieur signale du travail réalisé non facturé, à rattraper à la prochaine situation.
L’acompte de démarrage n’est pas une recette acquise : c’est une avance du client, imputée ensuite sur les situations selon le contrat. Pour des travaux immobiliers, la TVA est en principe exigible à l’encaissement, y compris pour un acompte, sauf option pour les débits (article 269 du CGI) : prévoyez-la dans le calendrier de trésorerie. Les régimes et les échéances sont décrits dans notre guide de la TVA.
Retenue de garantie : une créance à suivre à part
Dans les marchés privés de travaux, la retenue de garantie est plafonnée à 5 % du montant des paiements par la loi n° 71-584 du 16 juillet 1971 (article 1er). Elle est consignée ou remplacée par une caution personnelle et solidaire d’un établissement financier. Sauf opposition motivée notifiée par le maître d’ouvrage, elle est libérée un an après la réception (article 2 de la même loi). Ce n’est ni une perte ni une remise, mais une créance différée, à relancer à l’échéance.
Exemple pédagogique complet : un point au 31 décembre
Un marché est signé pour 85 000 € HT avec un budget de coûts de 68 000 €. Un avenant validé ajoute 5 000 € de prix et 3 500 € de coûts : prix actualisé 90 000 €, budget 71 500 €, marge prévue 18 500 € (20,6 % du prix). Au 31 décembre, 41 000 € de coûts sont engagés, dont 3 000 € de matériaux livrés sans facture reçue. Le reste à dépenser est réestimé à 36 000 €. Le coût à terminaison passe à 77 000 € et la marge à terminaison à 13 000 € (14,4 % du prix) : 5 500 € de moins que prévu. L’avancement par les coûts est de 53,2 % (41 000 sur 77 000), ce qui correspond à un produit de 47 922 € et à une marge à l’avancement de 6 922 €. Les situations cumulées s’élèvent pourtant à 52 000 € : 4 078 € sont facturés en avance. Sur ces 52 000 €, 2 600 € sont retenus au titre de la garantie et la dernière situation de 6 400 € n’est pas échue : 43 000 € sont encaissés. Seuls 34 000 € de coûts sont payés (3 000 € de factures non reçues et 4 000 € de factures non échues). Le chantier affiche donc 9 000 € de trésorerie positive, hors TVA, alors que sa marge vient de reculer de 5 500 €. Montants fictifs.
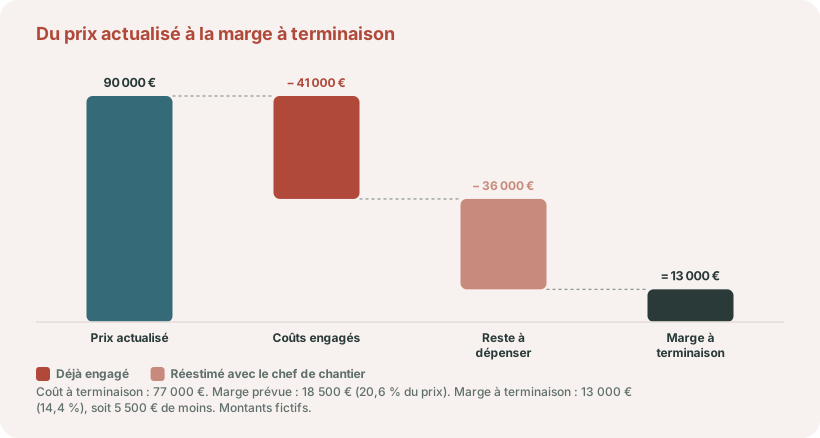
La facturation en avance et le crédit fournisseurs soutiennent cette trésorerie, qui se retournera en fin de chantier : il restera 43 000 € à payer (36 000 € de reste à dépenser et 7 000 € engagés non payés) contre 42 500 € à encaisser avant la réception (la situation de 6 400 € et les 38 000 € restant à facturer, diminués de 1 900 € de retenue). La retenue totale de 4 500 € n’arrivera qu’un an après la réception.
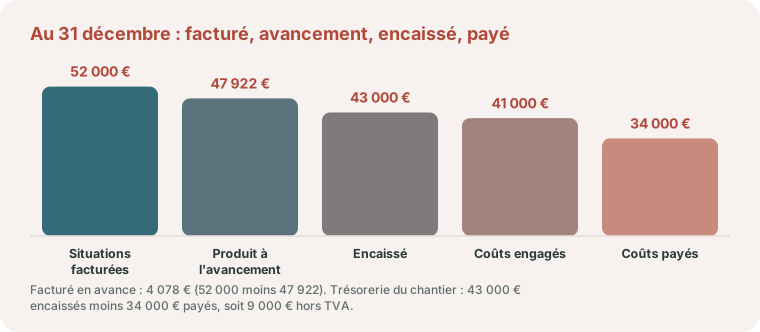
Ce chantier donne donc quatre chiffres différents à la même date, et chacun répond à une question précise. Le facturé dit ce que le contrat a permis de réclamer. Le produit à l’avancement dit ce que les travaux réalisés valent réellement. L’encaissé dit ce qui est arrivé en banque. La marge à terminaison, enfin, dit ce que l’affaire laissera une fois terminée. Un tableau de bord qui n’en montre qu’un seul entretient la confusion.
Expliquer l’écart : trois causes, trois décisions
Un recul de 5 500 € ne se corrige pas tant qu’il n’est pas décomposé. Supposons, toujours à titre pédagogique, que le point de chantier l’explique ainsi : 2 000 € de travaux demandés par le client et réalisés sans avenant, 2 500 € d’heures sous-estimées au chiffrage, 1 000 € de reprise après une malfaçon. Chaque cause appelle une décision différente.
- La modification demandée se régularise par un avenant signé : facturé au moins 2 000 €, il efface cette part de l’écart.
- L’hypothèse insuffisante ne se rattrape pas sur ce chantier ; elle corrige le rendement retenu pour les prochains devis.
- La reprise reste à la charge de l’entreprise ; elle interroge l’organisation, le contrôle en cours de travaux ou le choix d’un sous-traitant.
Sans cette ventilation, le même écart ressurgit d’affaire en affaire. La logique vaut au-delà du bâtiment : notre guide sur le suivi des heures et de la marge d’une mission au forfait l’applique aux prestations intellectuelles.
Travaux en cours à la clôture
Pour un chantier non terminé au 31 décembre, deux méthodes existent. À l’achèvement, les coûts de production engagés figurent en travaux en cours et la marge n’apparaît qu’à la réception. À l’avancement, la quote-part de marge correspondant au degré d’avancement est constatée à chaque clôture, à condition que la marge finale puisse être estimée de façon fiable. Dans les deux cas, le cumul facturé est confronté au produit retenu, pour ne pas compter deux fois ce qui a été facturé en avance.
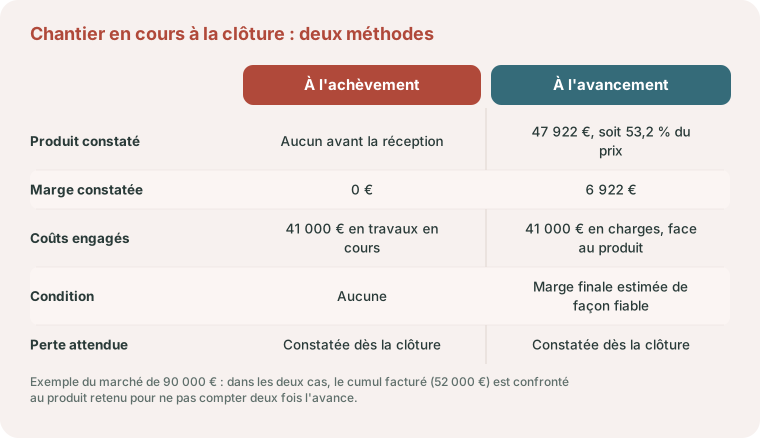
Perte à terminaison. Si, dans l’exemple, le reste à dépenser avait été réestimé à 52 000 €, le coût à terminaison aurait atteint 93 000 € pour un prix de 90 000 € : une perte de 3 000 €. Une perte attendue se constate en totalité dès la clôture, par une provision, sans attendre la fin du chantier ni la répartir selon l’avancement.
Ne pas confondre contribution et bénéfice
La contribution finance encore les frais généraux : locaux, fonctions administratives, moyens communs et autres charges non affectées. Une entreprise peut afficher des chantiers tous contributifs et ne pas couvrir ses frais annuels. Il faut donc relier les suivis par affaire au compte de résultat de l’entreprise, sans multiplier les répartitions arbitraires qui rendraient le tableau illisible.
Lire la trésorerie sur un calendrier séparé
Dans le premier exemple, si 15 000 € ont été encaissés mais que 22 000 € doivent être payés avant la prochaine situation, le décalage à financer est de 7 000 €, même avec une contribution finale positive. Le calendrier doit intégrer acomptes, fournisseurs, paie, sous-traitants, délais clients et retenues contractuelles. Cette vue ne remplace pas le calcul de marge : elle le complète.
Le tableau de bord mensuel
Une ligne par chantier ouvert, mise à jour chaque mois :
| Colonne | Ce qu’elle indique |
|---|---|
| Prix actualisé | Marché initial et avenants validés, sans les demandes en discussion |
| Budget initial | Coûts prévus à la signature, figés |
| Coûts engagés | Factures reçues, livrés non facturés, heures valorisées |
| Reste à dépenser | Réestimation poste par poste avec le chef de chantier |
| Marge à terminaison | Prix actualisé moins coûts engagés et reste à dépenser |
| Avancement | Coûts engagés rapportés au coût à terminaison |
| Facturé, encaissé | Cumul des situations, encaissements, écart avec l’avancement |
| Retenue de garantie | Montant, date de réception, date de libération attendue |
Organiser un point court par chantier
Le responsable de chantier apporte avancement, heures et difficultés ; la gestion rapproche commandes, factures et encaissements. Le compte rendu indique le prix actualisé, le coût final estimé, l’écart et l’action décidée. L’explication des dérives doit distinguer modification demandée, hypothèse initiale insuffisante et reprise à la charge de l’entreprise.
Les pièces à réunir avant chaque point
- le devis signé et les avenants validés, pour le prix actualisé ;
- les bons de commande et de livraison du mois, rapprochés des factures reçues ;
- les heures pointées par chantier, valorisées au coût horaire chargé ;
- les situations des sous-traitants et l’état d’avancement de leurs lots ;
- le cumul des situations émises, les encaissements et les retenues ;
- la réestimation du reste à faire, poste par poste, par le chef de chantier.
Cinq erreurs qui faussent la marge de chantier
- Calculer le reste à dépenser par différence entre le budget et l’engagé : la dérive reste invisible jusqu’à la dernière facture.
- Compter une commande deux fois, à la commande puis à la réception de la facture.
- Inscrire en recette un supplément encore en discussion avec le client.
- Prendre une trésorerie positive pour une marge, alors qu’elle vient d’une facturation en avance ou du crédit fournisseurs.
- Classer la retenue de garantie avec les créances douteuses, ou l’oublier une fois le chantier réceptionné.
Les entreprises qui achètent leurs matériaux d’avance ont un sujet de plus : des fournitures payées mais pas encore affectées à un chantier. Elles relèvent du stock, pas du coût d’une affaire, et se suivent avec la méthode de notre guide sur la rotation des stocks et la trésorerie.
Côté maîtrise d’œuvre, l’effet d’un chantier qui dure sur les honoraires est chiffré dans notre cas pratique de l’architecte dont le chantier se prolonge.
Parlons-en
Une question sur votre situation ?
Vous souhaitez en discuter ? Prenez rendez-vous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Une facturation en avance est-elle un problème ?
Pas si le contrat la permet, mais elle flatte la trésorerie du moment : suivez l’écart entre cumul facturé et avancement réel.
Quand la retenue de garantie est-elle libérée ?
Dans les marchés privés soumis à la loi du 16 juillet 1971, un an après la réception, sauf opposition motivée du maître d’ouvrage. Notez la date de réception dans le tableau de bord pour relancer à l’échéance.
Comment traiter un chantier déficitaire à la clôture ?
La perte attendue à terminaison se constate en totalité dès la clôture de l’exercice, par une provision, même si le chantier est loin d’être terminé.
À quelle fréquence faire ce point ?
Une fois par mois, juste avant d’établir les situations ; plus souvent pour un chantier qui dérive.
Faut-il inclure les frais généraux dans le coût à terminaison ?
Non pour le suivi par affaire : le coût à terminaison regroupe les coûts directs du chantier. Les frais généraux se couvrent par la somme des contributions de tous les chantiers, à comparer au compte de résultat de l’entreprise.
Un avenant non signé peut-il entrer dans le prix actualisé ?
Non. Tant que le client n’a pas accepté le supplément, il reste une demande en discussion. Le coût des travaux correspondants, lui, est déjà engagé : c’est précisément cet écart que le point mensuel doit faire apparaître.
Sources officielles
- Loi n° 71-584 du 16 juillet 1971 sur les retenues de garantie (Légifrance)
- Article 1792-6 du Code civil : réception des travaux (Légifrance)
- Article 269 du Code général des impôts : exigibilité de la TVA (Légifrance)
Retrouvez les particularités de chaque corps de métier dans le hub BTP. Les articles menuiserie et terrassement montrent pourquoi atelier, pose et engins demandent des indicateurs différents ; la page du maçon traite des travaux en cours du gros œuvre et celle du couvreur du coût de l’accès au toit. Le guide de lecture des comptes aide à relier les affaires à l’entreprise.
Références
- Article 1792-6 du Code civil
- Article 269 du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


