
BTP & construction
Expert-comptable pour couvreur : travail en hauteur, isolation de toiture et TVA
En résumé
Travail en hauteur, isolation de toiture éligible aux aides et taux de TVA réduit : une facturation à sécuriser ligne par ligne.
Note de l’expert-comptable : taux de TVA, dispositifs d’aide et règles d’autoliquidation évoluent. À confirmer chaque année avec le cabinet.
Le couvreur travaille là où les sinistres coûtent le plus cher : la toiture. Couverture, zinguerie, isolation par l’extérieur, étanchéité, son métier mêle un fort enjeu d’assurance (travail en hauteur, responsabilité sur le clos et le couvert) et une TVA souvent réduite grâce à l’isolation. Activité commerciale (BIC), elle a ses propres marqueurs comptables. Ce guide les détaille, avec un outil pour la TVA de vos travaux.
Intégrer accès au toit et aléas de planning
Échafaudage, sécurisation, location et reports de chantier pèsent avant la facturation finale. Suivre ces postes séparément aide à vérifier le prix du devis et le besoin de trésorerie entre deux situations. Si la réfection révèle une charpente à reprendre, la taille en atelier et le levage ajoutent leurs propres budgets, présentés dans la page du charpentier consacrée à l’atelier, au levage et à la pose.
Les pièces utiles pour travailler ce point : devis d’échafaudage, contrats de location et planning de chantier.
Le suivi à construire : coût d’accès, jours mobilisés et solde restant à encaisser. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
BIC, régime réel et coûts de chantier
Le couvreur relève des bénéfices industriels et commerciaux (BIC) et tient, au régime réel, une comptabilité d’engagement avec bilan. Ses chantiers mobilisent des moyens lourds : échafaudage, location de nacelle, matériaux (tuiles, ardoises, zinc, isolants). Le suivi précis du coût de revient de chaque chantier, location d’échafaudage comprise, est la clé d’une marge maîtrisée.
TVA : isolation de toiture et taux réduits
L’isolation place souvent le couvreur sur des taux avantageux :
- la TVA à 5,5 % : l’isolation thermique de la toiture et les travaux de rénovation énergétique (art. 278-0 bis A du CGI), dans des logements de plus de deux ans et sous conditions ;
- la TVA à 10 % : la réfection de couverture et l’entretien des logements de plus de deux ans (art. 279-0 bis du CGI) ;
- la TVA à 20 % : le neuf et les locaux professionnels ;
- l’autoliquidation en sous-traitance : pas de TVA facturée, le donneur d’ordre l’autoliquide (art. 283 du CGI).
Un chantier mêlant réfection (10 %) et isolation (5,5 %) demande une ventilation rigoureuse de la facture. Estimez la TVA ci-dessous, puis sécurisons vos devis.
Outil gratuit
Quel taux de TVA pour vos travaux ?
Indication du taux applicable selon le logement et le type de travaux.
Indication simplifiée. Les taux réduits (10 % et 5,5 %) supposent un logement de plus de 2 ans, des travaux éligibles et une attestation conforme du client. En sous-traitance, la TVA est généralement autoliquidée (facturation hors taxe). Nous validons votre cas avant facturation.
Le travail en hauteur : une assurance à part
La couverture engage la responsabilité décennale (art. 1792 du Code civil) sur le clos et le couvert : une infiltration, et c’est tout l’ouvrage qui est touché. L’assurance décennale, légalement obligatoire avant l’ouverture de tout chantier (art. L. 241-1 du Code des assurances), est donc parmi les plus élevées du bâtiment, et le travail en hauteur alourdit aussi la prévention des risques et la couverture des salariés. Ces primes sont un poste de charges majeur, déductible, à intégrer pleinement dans vos prix.
Point de vigilance : sous-assurer pour économiser sur la prime, c’est jouer très gros sur un métier où le moindre sinistre toiture est coûteux. On dimensionne la couverture au bon niveau et on l’intègre dans votre coût de revient.
Échafaudage, nacelle, protections : le coût de l’accès au toit
Avant de poser une tuile, il faut accéder au toit en sécurité : échafaudage de pied, garde-corps en rive, filets, lignes de vie, nacelle louée pour un pignon ou une zinguerie haute. Ces moyens se chiffrent chantier par chantier. Acheté, un échafaudage s’amortit et coûte aussi en transport, montage, démontage et stockage ; loué, il se paie à la semaine et chaque jour de pluie allonge la facture. La comparaison se fait sur vos semaines réelles d’utilisation. Quand le même échafaudage sert ensuite au ravalement, convenez par écrit de qui paie les semaines supplémentaires : la page du peintre en bâtiment, de la préparation des supports aux façades détaille ce que coûte un échafaudage qui reste monté.
Exemple pédagogique. Une réfection de toiture vendue 22 000 € HT prévoit 8 000 € de matériaux, 7 000 € de main-d’œuvre, 1 600 € d’échafaudage loué pour quatre semaines (400 € par semaine) et 600 € d’évacuation des déchets : la contribution attendue est de 4 800 € avant frais de structure. Un vent fort et deux semaines de pluie prolongent la location de 800 € et imposent 300 € de bâchage provisoire. La contribution tombe à 3 700 €, soit près d’un quart de moins, sans aucune erreur de chiffrage sur la couverture elle-même.
Zinguerie : un métier dans le métier
Gouttières, chéneaux, noues, abergements : la zinguerie demande un façonnage précis et un métal dont le prix fluctue. Isoler ces lignes sur le devis et dans les achats montre si elles rapportent ; le stock de zinc se compte à la clôture comme le reste.
Amiante : une dépose qui ne s’improvise pas
Beaucoup de toitures anciennes en plaques de fibres-ciment contiennent de l’amiante. Leur retrait relève des travaux de retrait ou d’encapsulage : le donneur d’ordre doit faire appel à une entreprise justifiant d’une certification délivrée par un organisme certificateur (article R. 4412-129 du Code du travail). Une entreprise de couverture non certifiée ne fait donc pas la dépose elle-même ; elle la confie à une entreprise certifiée et intervient ensuite pour la nouvelle couverture. Les interventions ponctuelles sur des matériaux amiantés obéissent à d’autres règles de formation et de protection, à vérifier avant tout devis. Sur le plan financier, ce lot pèse lourd dans le prix et dans le planning : il doit apparaître séparément.
La retenue de garantie : la caution bancaire, une alternative
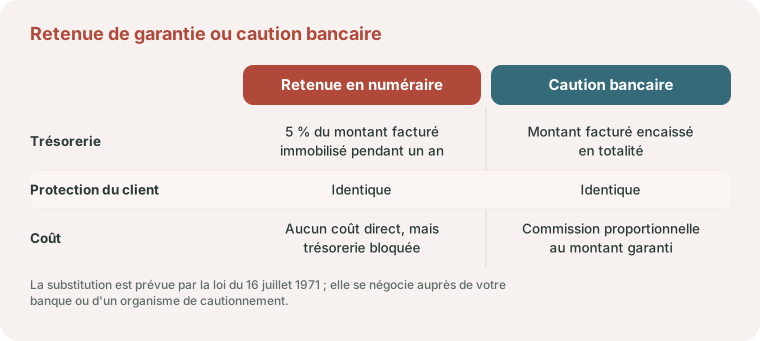
Sur un métier où la trésorerie suit le rythme de la météo, la retenue de garantie de 5 % pèse doublement. La loi du 16 juillet 1971 permet de la remplacer par une caution bancaire : le client conserve la même protection contre les malfaçons, mais vous encaissez l’intégralité du montant facturé au lieu de voir 5 % immobilisés pendant un an. Sur une saison de chantiers de toiture, cumuler plusieurs retenues en numéraire peut représenter une somme significative, immobilisée au pire moment de l’année.
Sous-traitance en cascade : devoir de vigilance et solidarité financière
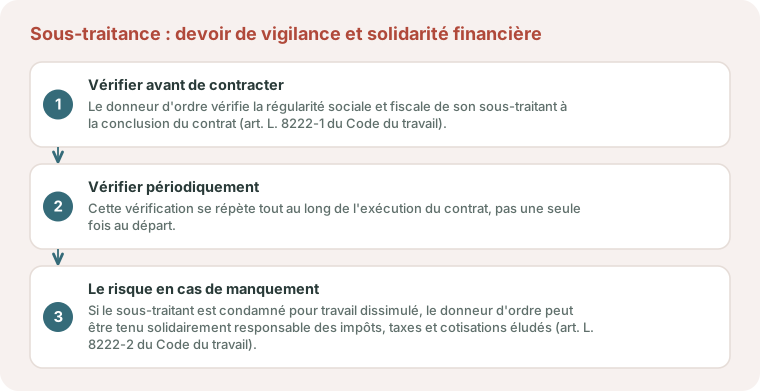
Le couvreur intervient fréquemment comme sous-traitant d’une entreprise générale, ou fait appel à ses propres sous-traitants pour l’échafaudage ou des lots spécifiques. Le Code du travail impose au donneur d’ordre de vérifier la régularité sociale et fiscale de son sous-traitant, à la conclusion du contrat puis périodiquement (art. L. 8222-1 du Code du travail). À défaut, en cas de travail dissimulé constaté, le donneur d’ordre peut être tenu solidairement responsable des impôts, taxes et cotisations éludés (art. L. 8222-2 du Code du travail).
Retenue de garantie, travaux en cours, congés CIBTP
Trois postes propres au bâtiment doivent être suivis de près, d’autant que la couverture est un métier exposé à la météo :
- la retenue de garantie, quand une toiture est réceptionnée avec une retenue plutôt qu’une caution : notez la date de réception de chaque chantier, point de départ du délai d’un an au terme duquel les sommes sont dues sauf opposition motivée ;
- les travaux en cours à valoriser au 31 décembre, échafaudage et matériaux engagés compris ;
- les congés payés des salariés gérés par la caisse CIBTP du bâtiment, avec le régime de chômage intempéries. Le Code du travail vise les conditions atmosphériques qui rendent le travail dangereux ou impossible (article L. 5424-8) ; depuis le 30 juin 2024, la canicule figure parmi elles, avec la neige, le gel, le verglas, la pluie et le vent fort (article D. 5424-7-1). Pour un couvreur, le vent et la chaleur sur un toit sont précisément les cas qui arrêtent une équipe.
Déductions, statut et structuration
Au réel, vous déduisez l’échafaudage (acheté et amorti, ou loué), l’outillage, les véhicules utilitaires (sans plafond d’amortissement), le carburant, les EPI (harnais, protections), la formation et la quote-part professionnelle de vos frais. Côté structure, de l’entreprise individuelle à la SARL ou la SAS, le choix conditionne votre régime social et la protection de votre patrimoine, avec l’arbitrage salaire / dividendes (voyez Rémunération du dirigeant) à chiffrer.
Parlons de votre entreprise de couverture
Chaque couvreur a sa propre situation : la ventilation de TVA entre réfection et isolation, le coût de l’échafaudage et de la nacelle, la zinguerie, les chantiers avec amiante, une décennale élevée, les retenues de garantie, les arrêts pour vent ou canicule et le choix de structure. Une saison pluvieuse ne se lit pas dans le chiffre d’affaires annuel ; elle se voit chantier par chantier.
Nous reprenons avec vous quelques toitures de la dernière saison pour isoler le coût d’accès, sécuriser la TVA et construire la stratégie qui protège votre activité et votre revenu.
Parlons-en
Couvreur : une gestion sans fuite
Amortissement de l'échafaudage, TVA à 5,5 % sur l'isolation de toiture, saisonnalité : nous gérons les spécificités de la couverture. Contactez le cabinet : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quel taux de TVA pour l'isolation d'une toiture ?
L’isolation thermique de la toiture relève en principe du taux réduit de 5,5 % au titre de la rénovation énergétique (art. 278-0 bis A du CGI), dans un logement de plus de deux ans et sous conditions. La simple réfection relève de 10 % (art. 279-0 bis du CGI).
Pourquoi l'assurance décennale d'un couvreur est-elle si chère ?
Parce que la couverture engage la responsabilité sur le clos et le couvert : une infiltration peut affecter tout l’ouvrage. Le risque élevé et le travail en hauteur font de la décennale du couvreur l’une des plus coûteuses du bâtiment. Elle est entièrement déductible.
L'échafaudage est-il déductible ?
Oui. Acheté, c’est une immobilisation à amortir ; loué, c’est une charge déductible du chantier. Dans les deux cas, son coût doit être intégré au coût de revient pour ne pas rogner votre marge.
Un couvreur est-il en BIC ?
Oui. Couverture, zinguerie et isolation de toiture sont des activités artisanales imposées en bénéfices industriels et commerciaux. Au régime réel, la comptabilité est tenue en engagement, avec bilan, stock de zinc et de matériaux, et travaux en cours sur les toitures non réceptionnées.
Un couvreur peut-il déposer une toiture en fibres-ciment amiantée ?
Seulement si son entreprise détient la certification exigée pour les travaux de retrait ou d’encapsulage d’amiante (article R. 4412-129 du Code du travail). Sinon, la dépose est confiée à une entreprise certifiée, et ce lot apparaît séparément dans le devis et le planning.
Comment éviter que la retenue de garantie immobilise ma trésorerie ?
En la remplaçant par une caution bancaire, qui couvre le client de la même façon sans bloquer 5 % de vos encaissements pendant un an, un point particulièrement sensible sur un métier saisonnier.
Couvreurs et charpentiers partagent souvent le même toit : le parcours Bâtiment et travaux publics réunit les guides des deux métiers et des autres corps d’état.
Pour mesurer ce que coûte une semaine d’échafaudage de plus, notre méthode de marge à terminaison et de trésorerie de chantier part de vos propres locations et de vos jours d’arrêt.
Références
- Article 1792 du Code civil
- Article 278-0 bis A du Code général des impôts (CGI)
- Article 279-0 bis du Code général des impôts (CGI)
- Article 283 du Code général des impôts (CGI)
- Article L. 241-1 du Code des assurances
- Article L. 8222-1 du Code du travail
- Article L. 8222-2 du Code du travail
- Article R. 4412-129 du Code du travail
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


