
BTP & construction
Expert-comptable pour maçon : autoliquidation, travaux en cours et trésorerie
En résumé
Autoliquidation de TVA en sous-traitance, travaux en cours et trésorerie de chantier. Votre expert-comptable à Bordeaux.
Note de l’expert-comptable : taux de TVA, règles d’autoliquidation et seuils évoluent en loi de finances. À confirmer chaque année avec le cabinet.
Le maçon est au cœur du gros œuvre : fondations, dalles, murs porteurs, structures. Une activité commerciale et artisanale dont la fiscalité a ses propres marqueurs : des recettes en bénéfices industriels et commerciaux (BIC), une TVA à taux multiples, l’autoliquidation quand vous travaillez en sous-traitance, des chantiers longs à valoriser en fin d’année et une trésorerie tendue par l’achat de matériaux. Ce guide détaille tout ce qu’il faut maîtriser, avec un outil pour la TVA de vos travaux.
Suivre le gros œuvre avant la clôture du chantier
Les acomptes encaissés ne mesurent pas l’avancement rentable. Rapprocher matériaux livrés, heures de l’équipe, sous-traitance et reste à faire permet de repérer un chantier qui absorbe la trésorerie malgré des factures de situation régulières.
Les pièces utiles pour travailler ce point : devis initial, avenants, situations et suivi des heures.
Le suivi à construire : marge prévisionnelle à terminaison et solde de trésorerie du chantier. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
BIC et régime réel : la base de votre comptabilité
Contrairement aux professions libérales, le maçon relève des bénéfices industriels et commerciaux (BIC) : son activité est commerciale. Au-dessus du seuil du micro-BIC, il tient une comptabilité d’engagement (créances et dettes, pas seulement les encaissements) au régime réel, avec un bilan, un compte de résultat et le suivi des stocks de matériaux. C’est plus exigeant qu’une comptabilité de trésorerie, mais c’est aussi ce qui vous donne une vraie vision de vos marges, chantier par chantier.
TVA : autoliquidation, 10 % et 5,5 %
La TVA du bâtiment est un sujet à part entière, et les erreurs coûtent cher.
- l’autoliquidation en sous-traitance : lorsque vous intervenez en sous-traitant pour une entreprise principale du bâtiment, vous ne facturez pas la TVA ; c’est le donneur d’ordre qui l’autoliquide (art. 283 du CGI). Votre facture porte la mention « autoliquidation », et une erreur de sens (facturer la TVA à tort, ou l’oublier alors qu’elle est due) se régularise difficilement ;
- la TVA à 10 % : les travaux d’amélioration, de transformation et d’entretien des logements achevés depuis plus de deux ans relèvent du taux réduit de 10 % (art. 279-0 bis du CGI) ;
- la TVA à 5,5 % : les travaux de rénovation énergétique bénéficient du taux réduit (art. 278-0 bis A du CGI) ;
- la TVA à 20 % : la construction neuve et les locaux professionnels restent au taux normal.
Le bon taux dépend du chantier. Depuis le 1er mars 2025, le client certifie que les conditions du taux réduit sont remplies par une mention portée sur le devis ou la facture, qui remplace l’ancienne attestation. Estimez la TVA de vos travaux ci-dessous, puis sécurisons vos factures ensemble.
Outil gratuit
Quel taux de TVA pour vos travaux ?
Indication du taux applicable selon le logement et le type de travaux.
Indication simplifiée. Les taux réduits (10 % et 5,5 %) supposent un logement de plus de 2 ans, des travaux éligibles et une attestation conforme du client. En sous-traitance, la TVA est généralement autoliquidée (facturation hors taxe). Nous validons votre cas avant facturation.
Extension, murs porteurs : quand le taux réduit tombe
Les taux de 10 % et 5,5 % ne s’appliquent pas aux travaux qui aboutissent à un immeuble neuf au sens fiscal. L’administration vise les surélévations et additions de construction, les travaux qui augmentent la surface de plancher existante de plus de 10 %, et ceux qui rendent à l’état neuf plus de la moitié du gros œuvre : fondations, murs porteurs et autres éléments qui déterminent la résistance et la rigidité du bâtiment, ou consistance des façades hors ravalement. Une extension de maison ou une réhabilitation qui reprend l’essentiel de la structure se facture donc à 20 %, même dans un logement ancien.
Ouvrir un mur porteur pour créer une baie reste en revanche de la rénovation. C’est l’opération entière qui s’apprécie, pas votre seul lot : demandez quels autres travaux sont prévus avant de retenir un taux. Les cloisons intérieures comptent parmi les lots de second œuvre examinés pour cette appréciation, comme le rappelle notre page pour le plâtrier-plaquiste, entre heures, fournitures et situations.
Béton, aciers, engins : rattacher chaque coût à son ouvrage
Béton prêt à l’emploi, aciers, blocs, ciment : chaque facture de centrale ou de négoce doit être affectée au bon ouvrage dès sa réception, sinon les écarts de métré passent inaperçus. Sur une affaire longue, une durée de validité courte de l’offre ou une clause de révision évite de supporter seul une hausse des matériaux. Mini-pelle, banches, échafaudage, étais : loué, ce matériel se rattache directement au chantier ; acheté, il s’amortit et se répartit par un coût d’usage. Dans les deux cas, chaque semaine de retard prolonge la facture. Une dalle ou une chape livrée avec un défaut de planéité se retrouve ensuite dans le devis du corps d’état suivant : la page du carreleur sur la préparation du support, les pertes de matière et la pose montre comment se chiffre ce ragréage.
Intempéries : un coût réel, en partie seulement couvert
Le Code du travail qualifie d’intempéries les conditions atmosphériques et les inondations qui rendent le travail dangereux ou impossible (article L. 5424-8) ; depuis le 30 juin 2024, la canicule y figure expressément, avec la neige, le gel, la pluie et le vent fort (article D. 5424-7-1). Les heures perdues par vos salariés relèvent du chômage intempéries des caisses du BTP ; la location qui court et la situation décalée restent à votre charge.
Exemple pédagogique. Une extension vendue 48 000 € HT prévoit 14 000 € de matériaux, 18 000 € de main-d’œuvre, 3 000 € de location (mini-pelle, échafaudage, étais) et 1 000 € de frais directs : la contribution attendue est de 12 000 € avant frais de structure. Deux semaines de pluie prolongent la location de 900 € (450 € par semaine) et imposent 1 500 € de reprise sur une dalle protégée trop tard. La contribution tombe à 9 600 €, et la situation du mois est encaissée un mois plus tard. Ces chiffres servent à raisonner, pas de barème.
Retenue de garantie et travaux en cours
Deux mécanismes pèsent sur votre trésorerie et votre résultat :
- la retenue de garantie : sur une extension ou une reprise de structure, le contrat peut prévoir de retenir au plus 5 % des situations, sommes libérées un an après la réception sauf opposition motivée du maître d’ouvrage (loi du 16 juillet 1971). Facturées mais pas encaissées, elles doivent figurer dans votre suivi pour être réclamées à l’échéance ;
- les travaux en cours : au 31 décembre, un chantier commencé mais non terminé doit être valorisé (matières et main-d’œuvre engagées). Cette évaluation est délicate et impacte directement votre résultat imposable. Mal faite, elle fausse votre bénéfice dans un sens comme dans l’autre.
Point de vigilance : une retenue de garantie oubliée, c’est de la trésorerie qui dort. Nous tenons un suivi des retenues à récupérer et des situations de travaux, chantier par chantier.
Garantie décennale et assurances
Le maçon engage sa responsabilité décennale (art. 1792 du Code civil) sur les ouvrages qu’il réalise, fondations et murs porteurs en premier lieu. L’assurance décennale correspondante n’est pas une simple précaution : elle est légalement obligatoire avant l’ouverture de tout chantier (art. L. 241-1 du Code des assurances), et les maîtres d’ouvrage, publics comme privés, en demandent l’attestation avant de signer. S’y ajoutent la responsabilité civile professionnelle et, selon les chantiers, des garanties spécifiques. Avant une reprise en sous-œuvre, vérifiez que cette activité figure sur votre attestation : un ouvrage hors des activités déclarées risque de ne pas être couvert. Ces primes sont lourdes, mais non négociables : on les intègre dans le calcul de vos prix.
La retenue de garantie : la caution bancaire, une alternative
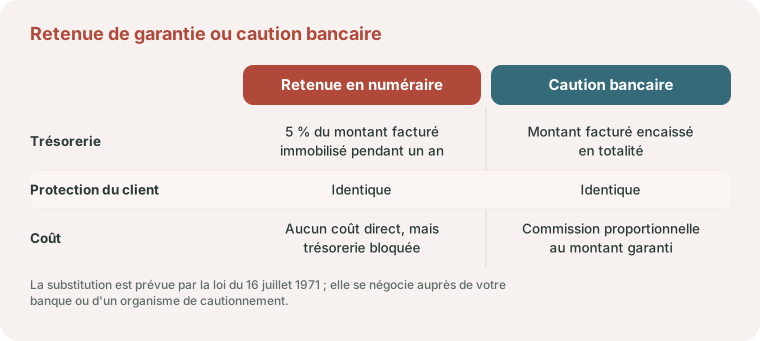
La loi du 16 juillet 1971 permet de remplacer la retenue par une caution bancaire : le client reste couvert, et vous encaissez la totalité de vos situations. La commission de la banque se compare alors au coût de trésorerie des retenues, surtout quand plusieurs extensions s’enchaînent.
Sous-traitance en cascade : devoir de vigilance et solidarité financière
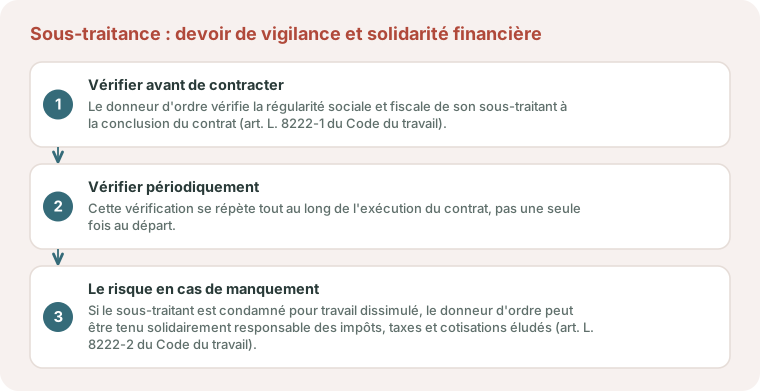
Le maçon travaille souvent pour un constructeur de maisons individuelles, et confie lui-même un lot à un autre artisan : ferraillage, enduit de façade, terrassement des fouilles. Tout donneur d’ordre a un devoir de vigilance : il doit vérifier, à la conclusion du contrat puis périodiquement, que son sous-traitant est bien en règle avec ses obligations sociales et fiscales (art. L. 8222-1 du Code du travail). À défaut de cette vérification, si le sous-traitant est condamné pour travail dissimulé, le donneur d’ordre peut être tenu solidairement responsable du paiement des impôts, taxes et cotisations éludés (art. L. 8222-2 du Code du travail). Ce n’est pas une formalité administrative accessoire : c’est une protection contre un risque financier qui peut dépasser largement le montant du marché sous-traité.
Congés payés CIBTP et gestion sociale
Particularité du bâtiment : les congés payés de vos salariés sont gérés par une caisse de congés payés du BTP (CIBTP), à laquelle vous cotisez, et non versés directement par l’entreprise. À cela s’ajoutent les cotisations intempéries et une couverture spécifique au secteur. La paie d’une entreprise de maçonnerie a ses règles propres : nous la tenons avec ses spécificités BTP.
Vos déductions : outillage, matériel et véhicules
Au réel, vos charges réduisent votre résultat. Plusieurs postes sont structurants dans le gros œuvre :
- l’outillage et le matériel (bétonnières, échafaudages, banches, petit outillage) : à déduire ou à amortir selon leur valeur et leur durée d’usage ;
- les véhicules utilitaires (camions, bennes) : contrairement aux véhicules de tourisme, ils ne subissent pas le plafond d’amortissement et sont déductibles dans les conditions normales ;
- le carburant, l’entretien, les vêtements et équipements de protection (EPI), et la quote-part professionnelle de certains frais.
Statut et structuration : EI, EURL, SARL ou SAS
Beaucoup de maçons démarrent en entreprise individuelle, puis s’interrogent sur la société (EURL, SARL, SAS) avec la croissance, l’embauche et les besoins de financement. Le passage en société change votre régime social (TNS ou assimilé salarié), ouvre l’arbitrage salaire / dividendes (voyez Rémunération du dirigeant) et protège votre patrimoine. Le bon choix dépend de votre niveau d’activité et de vos projets, et il se chiffre.
Parlons de votre entreprise de maçonnerie
Chaque maçon a sa propre situation : l’autoliquidation quand vous travaillez pour un constructeur, le taux d’une extension, vos retenues de garantie, les chantiers en cours, votre décennale, la paie BTP et le choix de structure. Une saison pluvieuse se chiffre sur vos devis et vos relevés d’heures, pas sur une moyenne.
Nous partons de vos chantiers récents pour sécuriser la TVA, suivre la trésorerie de chaque ouvrage et bâtir avec vous la stratégie qui protège votre activité et votre revenu.
Parlons-en
Maçon : votre trésorerie tient-elle le chantier ?
Autoliquidation, retenue de garantie de 5 %, travaux en cours à la clôture : nous connaissons vos contraintes de maçon. Parlons de votre activité : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un maçon est-il en BIC ou en BNC ?
En BIC (bénéfices industriels et commerciaux) : l’activité du maçon est commerciale et artisanale. Au-dessus du seuil du micro-BIC, il tient une comptabilité d’engagement au régime réel, avec bilan et suivi des stocks.
Comment fonctionne l'autoliquidation de TVA en sous-traitance BTP ?
Quand vous intervenez en sous-traitant pour une entreprise principale du bâtiment, vous ne facturez pas la TVA : le donneur d’ordre l’autoliquide (art. 283 du CGI). Votre facture porte la mention « autoliquidation ». L’erreur de sens se régularise difficilement.
Quel taux de TVA pour des travaux de maçonnerie ?
10 % pour l’amélioration et l’entretien de logements de plus de deux ans (art. 279-0 bis du CGI), 5,5 % pour la rénovation énergétique (art. 278-0 bis A du CGI), 20 % pour le neuf et les locaux professionnels. Une extension ou une reprise de plus de la moitié du gros œuvre repasse à 20 %. Depuis le 1er mars 2025, le client certifie l’éligibilité au taux réduit par une mention sur le devis ou la facture.
Qu'est-ce que la retenue de garantie ?
Si le contrat la prévoit, le client conserve au plus 5 % de chaque situation pour couvrir les réserves (loi du 16 juillet 1971). Ces sommes sont libérées un an après la réception, sauf opposition motivée : notez la date de réception de chaque ouvrage pour les réclamer à temps.
Peut-on éviter le blocage de trésorerie de la retenue de garantie ?
Oui, en la remplaçant par une caution bancaire, souscrite auprès de votre banque, qui couvre le client de la même façon sans immobiliser 5 % de vos encaissements pendant un an. Le coût de la caution se compare à celui de la trésorerie bloquée.
Un maçon donneur d'ordre est-il responsable des dettes de son sous-traitant ?
Oui, s’il confie un ferraillage, un enduit ou un terrassement sans réclamer à la signature, puis tous les six mois, les justificatifs prévus par l’article L. 8222-1 du Code du travail. Si ce sous-traitant est condamné pour travail dissimulé, le maçon peut devoir régler avec lui les impôts, taxes et cotisations éludés (article L. 8222-2).
Le parcours Bâtiment et travaux publics présente aussi les métiers qui interviennent après le gros œuvre.
Pour suivre une extension de la fouille à la réception, appliquez notre méthode de marge à terminaison et de trésorerie de chantier en y intégrant vos locations d’engins et vos jours d’intempéries.
Références
- Article 1792 du Code civil
- Article 278-0 bis A du Code général des impôts (CGI)
- Article 279-0 bis du Code général des impôts (CGI)
- Article 283 du Code général des impôts (CGI)
- Article L. 241-1 du Code des assurances
- Article L. 8222-1 du Code du travail
- Article L. 8222-2 du Code du travail
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


