
BTP & construction
Expert-comptable pour plâtrier-plaquiste : heures, fournitures et situations
En résumé
Plâtrier-plaquiste : suivez fournitures, heures, reprises et situations pour comprendre la marge et financer les travaux en cours.
L’essentiel. Pour un plâtrier-plaquiste, la marge dépend de la pose mais aussi des manutentions, des découpes, des bandes, des finitions et des retours sur chantier. Les achats de plaques ne représentent qu’une partie du coût : un devis rentable sur la matière peut rester insuffisant pour financer le temps de l’équipe.
Décomposer le devis par phase
Séparer ossature, pose, isolation éventuelle et finition permet de comparer les temps prévus aux temps réels. Les hauteurs, accès et interruptions dues aux autres corps d’état doivent être intégrés au planning et aux hypothèses du prix.
Cloison distributive, doublage collé, doublage sur ossature avec isolant, plafond suspendu sous échafaudage roulant : chaque mètre carré mobilise des rails, des vis et un temps différents. Le plâtre projeté ajoute séchage, protections et nettoyage.
Bandes, enduits et séchage : la phase que l’on sous-estime
La pose des plaques avance vite et se voit. Le traitement des joints, lui, se fait en plusieurs passes, avec des temps de séchage qui dépendent de la saison et de la ventilation du chantier, puis un ponçage et une reprise des défauts avant la peinture. Si ces passes sont chiffrées comme une simple ligne de fin de devis, la marge s’évapore sans bruit. Notez les heures de bande à part : c’est souvent là que se cache l’écart entre deux chantiers de même métrage.
Les saignées faites après coup par d’autres corps d’état obligent à reprendre des plaques déjà jointoyées : une photo datée et un message au conducteur de travaux aident à faire reconnaître que la reprise ne vous incombe pas.
Le sujet se traite d’abord au planning : gaines et boîtiers de l’électricien passent avant la fermeture des cloisons, et la réception de vos supports par le peintre en bâtiment gagne à être écrite. Sans ce constat, un défaut de planéité découvert sous la première couche revient chez vous en reprise gratuite.
Exemple pédagogique : dix jours deviennent douze
Une affaire prévoit 4 000 € de fournitures et dix journées d’équipe valorisées à 400 €, pour un prix de 10 000 €. La contribution prévue est de 2 000 € avant frais de structure. Deux journées supplémentaires sans facturation consomment 800 € et ramènent cette contribution à 1 200 €.
Le rendement réel d’un chantier de doublage
Exemple pédagogique. Un plaquiste chiffre 300 m² de doublage isolant sur ossature au 3e étage d’un immeuble sans ascenseur. Il prévoit 6 600 € HT de fournitures (22 € par m² : plaques, isolant, ossature, bandes), 135 heures de pose et de finition (0,45 heure par m²) à un coût chargé supposé de 36 €, soit 4 860 €, et 540 € de benne et de protections. Le coût prévu atteint 12 000 € pour un prix de 16 500 € HT : contribution de 4 500 €, soit 27,3 % du prix. Sur place, la montée des plaques à la main ajoute 18 heures et la reprise de 40 m² de joints après le passage de l’électricien en ajoute 10. Ces 28 heures coûtent 1 008 € : la contribution tombe à 3 492 €, soit 21,2 % du prix, et le rendement constaté passe à 0,54 heure par m² (163 heures pour 300 m²). Ces valeurs sont des hypothèses, à remplacer par votre historique.
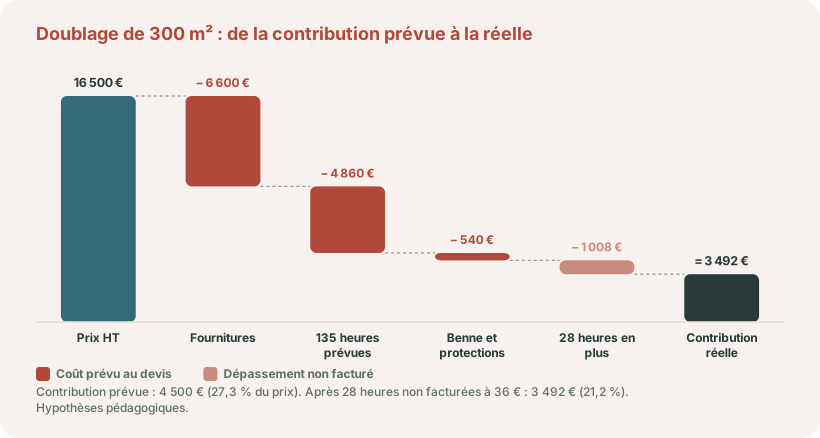
Les deux dérives n’appellent pas la même réponse. Les 18 heures de manutention (648 €) viennent du chiffrage : sur les prochains devis en étage, une ligne d’approvisionnement ou la location d’un monte-matériaux les rendra visibles. Les 10 heures de reprise (360 €) viennent d’un autre lot : elles se discutent en travaux supplémentaires, pièces à l’appui, avant la situation suivante.
Le même exemple donne votre coefficient. Vendre 16 500 € un coût direct prévu de 12 000 €, c’est appliquer un coefficient de 1,375, soit un taux de marge de 37,5 % sur le coût et un taux de marque de 27,3 % sur le prix. Avec 13 008 € de coût réel, le coefficient obtenu n’est plus que de 1,27. Le calculateur de prix de vente, de marge et de taux de marque aide à passer d’une grandeur à l’autre sans les confondre.
TVA : isolation, cloisons et rénovation lourde
Les modalités de TVA se vérifient d’après l’opération ; le dossier BTP donne le cadre commun et l’outil TVA travaux aide à préparer le vôtre. Trois situations reviennent souvent chez le plaquiste.
Le doublage isolant d’un logement ancien. L’isolation thermique des murs d’un logement achevé depuis plus de deux ans peut relever du taux de 5,5 % (article 278-0 bis A du CGI), à condition que les matériaux atteignent les performances fixées par arrêté. Les cloisons, plafonds et finitions du même chantier relèvent en principe de 10 % (article 279-0 bis du CGI). Le devis doit donc séparer les lignes.
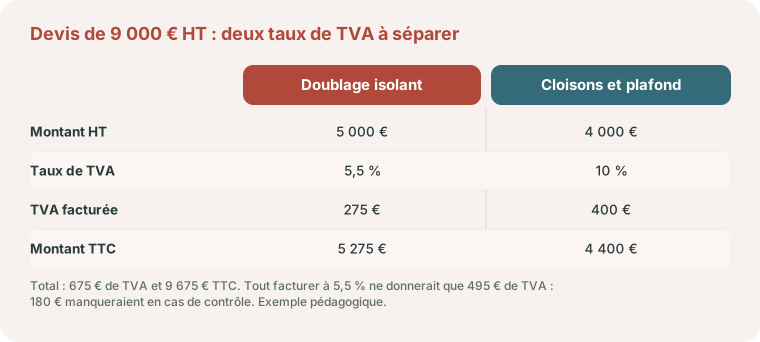
Exemple pédagogique. Un devis de 9 000 € HT comprend 5 000 € de doublage isolant éligible et 4 000 € de cloisons et de plafond. La TVA s’élève à 275 € (5,5 % de 5 000 €) plus 400 € (10 % de 4 000 €), soit 675 €, pour 9 675 € TTC. Tout facturer à 5,5 % ne laisserait que 495 € de TVA : 180 € manqueraient en cas de contrôle.
La rénovation lourde. Les cloisons intérieures font partie des six lots de second œuvre examinés pour savoir si une opération rend l’immeuble à l’état neuf. Lorsque, sur l’ensemble du chantier, chacun de ces lots est refait aux deux tiers au moins, ou lorsque la surface de plancher augmente de plus de 10 %, les taux réduits ne s’appliquent plus et le taux normal de 20 % s’impose. Votre lot seul ne déclenche pas cette bascule, mais vous devez connaître le programme global avant de chiffrer.
La formalité. Depuis le 1er mars 2025, le client certifie par une mention sur le devis ou la facture que les conditions du taux réduit sont réunies ; l’attestation papier séparée n’est plus exigée. En sous-traitance d’une entreprise générale, vous facturez hors taxe avec la mention « autoliquidation », le donneur d’ordre déclarant la TVA (article 283, 2 nonies du CGI).
Pour les marchés facturés avec TVA, celle-ci devient exigible à l’encaissement de chaque acompte ou situation, sauf option pour les débits : une situation émise en juin et réglée en août relève de la déclaration d’août, ou de son trimestre. Le guide des régimes de TVA et de leurs échéances explique comment caler vos déclarations sur ce rythme.
Préparer les situations et les règlements
Le devis signé, l’avancement, les bons de livraison et les heures servent à justifier les situations. Le plan de trésorerie doit intégrer les achats engagés, la paie et le délai de règlement, ainsi que les sommes retenues selon le contrat.
Sur les opérations de logements collectifs, le maître d’ouvrage ou l’entreprise principale prélève souvent une retenue de garantie. La loi n° 71-584 du 16 juillet 1971 la limite à 5 % du montant des travaux ; elle peut être remplacée par une caution personnelle et solidaire d’un établissement financier, et elle est libérée un an après la réception, sauf opposition motivée. Sur un lot de plâtrerie de 60 000 € HT, c’est jusqu’à 3 000 € qui attendent plus d’un an : à faire figurer dans le prévisionnel, pas à passer en perte.
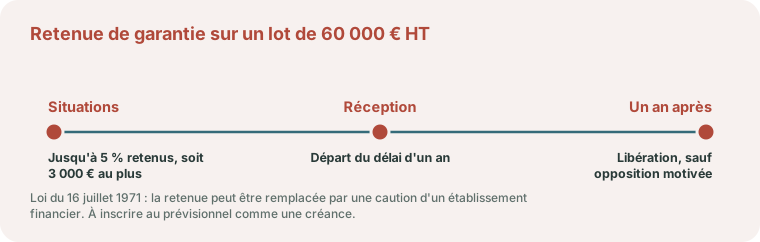
Deux gestes simples évitent d’oublier cette somme : noter la date de réception de chaque opération dans votre suivi, puis programmer la relance un an plus tard. Si la retenue pèse trop sur la trésorerie, demandez à votre banque le coût d’une caution de remplacement et comparez-le au découvert qu’elle évite.
Les points à examiner avec le cabinet
Le suivi distingue sous-traitance et marché direct, achats affectés et stock restant, marge de chantier et trésorerie.
Au 31 décembre. Les plaques et rails stockés au dépôt forment un stock à inventorier. Un lot commencé mais non terminé appelle un traitement des travaux en cours cohérent avec les situations déjà facturées, selon la méthode retenue (à l’avancement ou à l’achèvement). Une erreur sur l’un ou l’autre fait glisser du résultat d’une année sur la suivante.
La sous-traitance de la bande. Beaucoup de plaquistes confient le jointoiement à un indépendant. Le donneur d’ordre doit alors obtenir son attestation de vigilance à la signature puis périodiquement (article L. 8222-1 du Code du travail) ; s’il s’en dispense et qu’un travail dissimulé est établi, il peut devoir payer solidairement impôts, cotisations et salaires éludés (article L. 8222-2).
L’assurance et le social. Cloisons et doublages participent à l’ouvrage : l’assurance décennale est obligatoire (article L. 241-1 du Code des assurances) et son attestation accompagne vos devis et factures. Les congés payés de vos salariés relèvent de la caisse CIBTP ; leur coût entre dans votre taux horaire.
Le régime et la structure. Activité relevant des BIC, la plâtrerie peut démarrer au micro, mais un abattement forfaitaire ne suit ni le poids des fournitures ni celui des salaires ; le réel devient vite plus lisible (voir notre guide du régime micro-entreprise et de ses seuils). Le passage en SARL ou SAS se raisonne au moment des premières embauches, avec les critères de notre comparatif SAS ou SARL.
Transformer les métrés en budget de main-d’œuvre
Un métrage global masque les différences entre cloisons, doublages, plafonds et traitement des joints. Préparez le devis par phase en indiquant les fournitures, les heures et les conditions d’accès. La hauteur, l’encombrement et les interventions d’autres entreprises peuvent modifier le temps nécessaire sans changer la surface finale.
Pendant le chantier, consignez les demandes supplémentaires et les reprises en distinguant ce qui relève du périmètre initial de ce qui demande un accord complémentaire. En fin de mois, comparez les heures consommées au reste à réaliser : une situation facturée à 60 % ne prouve pas que seulement 40 % des coûts restent à engager. Cette distinction permet de réviser la marge attendue avant la dernière facture.
Les erreurs que nous retrouvons en plâtrerie
- Chiffrer les bandes et les enduits comme un forfait de fin de devis, sans temps propre ni nombre de passes.
- Appliquer 5,5 % à tout le devis parce qu’il contient un isolant, alors que seules les lignes d’isolation éligibles y ont droit.
- Compter dans le stock du dépôt des plaques déjà livrées sur un chantier, ou l’inverse : le même achat se retrouve alors deux fois, ou nulle part, à la clôture.
- Laisser la retenue de garantie sortir du suivi une fois l’opération réceptionnée.
- Régler le jointeur indépendant sans avoir classé son attestation de vigilance.
- Juger un chantier sur sa dernière situation, alors que les heures de finition restent à engager.
Parlons-en
Artisan du bâtiment, parlons de vos chantiers
TVA, autoliquidation, retenue de garantie, décennale : votre comptabilité a ses règles propres. Confiez-la à un cabinet qui les connaît : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Une situation de travaux correspond-elle à la marge acquise ?
Non. Elle représente une étape de facturation selon le contrat. Pour estimer la marge finale, il faut rapprocher les coûts déjà engagés et ceux restant nécessaires à l’achèvement, puis suivre séparément les paiements.
Comment chiffrer les bandes et enduits sans se tromper ?
Isolez-les dans le devis, avec un temps propre et le nombre de passes prévu, et relevez les heures réellement passées sur chaque chantier. Au bout de quelques affaires, vous saurez quel temps retenir selon le type de plaques et la qualité de finition demandée.
Doublage isolant dans un logement ancien : 5,5 % ou 10 % ?
L’isolation thermique peut relever de 5,5 % si les matériaux atteignent les performances fixées par arrêté et si le logement est achevé depuis plus de deux ans. Les cloisons, plafonds et finitions non énergétiques relèvent en principe de 10 %. Séparez les deux sur le devis.
Quand une rénovation bascule-t-elle à 20 % ?
Lorsque l’opération globale rend l’immeuble à l’état neuf, par exemple si chacun des lots de second œuvre (dont les cloisons intérieures) est refait aux deux tiers, ou si la surface de plancher augmente de plus de 10 %. Renseignez-vous sur le programme complet avant de chiffrer votre lot.
Je sous-traite les joints à un indépendant : que dois-je conserver ?
Son attestation de vigilance Urssaf, obtenue à la signature puis renouvelée pendant l’exécution, ainsi que le contrat ou le bon de commande. Ces pièces vous protègent de la solidarité financière prévue en cas de travail dissimulé.
Sources officielles
- Taux de TVA des travaux réalisés dans les logements (impots.gouv.fr)
- BOFiP : immeubles rendus à l’état neuf, éléments de second œuvre
- Loi n° 71-584 du 16 juillet 1971 sur les retenues de garantie (Légifrance)
- Article L. 8222-1 du Code du travail (Légifrance)
Préparer votre échange
Le parcours Bâtiment et travaux publics relie cette page aux corps d’état qui vous précèdent ou vous suivent sur le chantier, de l’électricien au peintre.
Pour suivre un lot de plâtrerie jusqu’à la réception, la méthode de marge à terminaison et de trésorerie de chantier se nourrit de vos rendements au mètre carré et du calendrier de vos situations.
Références
- Article 278-0 bis A du Code général des impôts (CGI)
- Article 279-0 bis du Code général des impôts (CGI)
- Article 283, 2 nonies du Code général des impôts (CGI)
- Article L. 241-1 du Code des assurances
- Article L. 8222-1 du Code du travail
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


