
Vos activités
Expert-comptable restauration & hôtellerie (CHR) : TVA, caisse et marges
En résumé
Restaurant, café ou hôtel : TVA par produit, conformité de caisse, coûts matière et trésorerie. Préparez vos décisions avec Cabinet Gras.
Note de l’expert-comptable : les taux de TVA et les obligations (caisse, licences) évoluent. À confirmer avec le cabinet pour votre établissement.
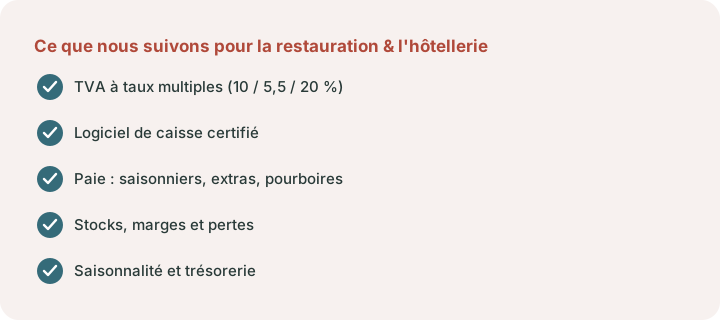
Restaurant, café, brasserie ou hôtel : le secteur des cafés, hôtels et restaurants figure parmi les plus exigeants sur le plan comptable. TVA à taux multiples, logiciel de caisse certifié, gestion fine des stocks, des marges et du food cost, saisonnalité et personnel variable en composent le quotidien, et la marge s’y joue au centime. Ce guide en présente l’essentiel, avec un outil pour fixer le prix de vente des plats. Pour le format le plus exposé du secteur, voyez notre analyse chiffrée de la rentabilité d’un coffee shop et de l’effet du prix du café sur les marges.
Pour passer à la préparation concrète, consultez notre guide pour vérifier les chiffres avant de reprendre un restaurant à Bordeaux.
Restaurant et brasserie : mesurer la contribution d’un service
Une fiche technique permet de calculer le coût d’un plat, mais pas la rentabilité du restaurant. Le service doit aussi couvrir les heures de cuisine et de salle, les frais de paiement, l’énergie et le local. Rapprocher couverts, panier moyen et équipe mobilisée aide à comparer midi, soir et jours d’ouverture.
Pour travailler ce point, réunissez ventes par service, planning, achats et relevés de pertes. Le calculateur de coût matière prépare les hypothèses de carte ; elles doivent ensuite être confrontées aux consommations réelles. Une remise qui remplit la salle n’améliore pas nécessairement la contribution du service.
Café et coffee shop : distinguer volume et panier moyen
Le prix d’un café doit financer plus que le grain : lait éventuel, emballage, pertes, maintenance de la machine et temps de service entrent dans l’analyse. Une offre de pâtisserie ou de petite restauration change à la fois le panier moyen et les achats, le stockage et la préparation.
Le guide de rentabilité du coffee shop explique comment bâtir les hypothèses de volume ; le dossier prix et marge du café approfondit le coût par vente. Suivez séparément ventes sur place et à emporter lorsque leurs frais diffèrent.
Hôtellerie : lire le revenu net par chambre disponible
Le prix affiché d’une chambre ne correspond pas toujours à l’encaissement conservé : commissions des plateformes, remises et conditions d’annulation modifient le revenu. Le ménage, le linge, l’énergie et le petit-déjeuner doivent être distingués des charges fixes de l’établissement.
Le suivi rapproche occupation, prix moyen réalisé, commissions et coût des chambres occupées. Un calendrier mensuel des encaissements et des remboursements permet d’anticiper la basse saison et les travaux. Avant un investissement, comparez plusieurs hypothèses de fréquentation ; le guide des amortissements aide à distinguer charge comptable et sortie de trésorerie.
La TVA à taux multiples
C’est la première difficulté du métier. Dans un même établissement coexistent plusieurs taux :
- 10 % sur la restauration consommée sur place et la vente à emporter à consommation immédiate ;
- 5,5 % sur les produits alimentaires à emporter ou livrés, non destinés à une consommation immédiate (vente conditionnée) ;
- 20 % sur les boissons alcoolisées, sur place comme à emporter.
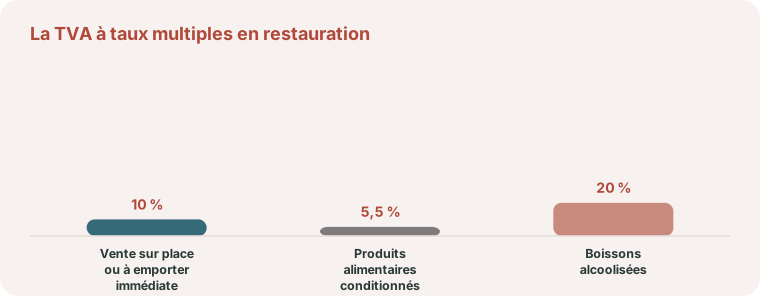
Une ventilation rigoureuse des recettes par taux est indispensable. Une erreur récurrente, par exemple un alcool ventilé à 10 %, fausse la TVA collectée mois après mois et expose à un redressement portant sur plusieurs exercices. Le paramétrage correct de la caisse constitue la première ligne de défense. Cette ventilation par taux servira aussi à l’e-reporting des ventes aux particuliers, attendu pour les PME au 1er septembre 2027 : notre point sur l’e-reporting de TVA, des opérations visées aux fréquences d’envoi précise les données que la caisse devra faire remonter.
Logiciel de caisse : vérifier le champ et la preuve de conformité
L’obligation vise les professionnels entrant dans son champ qui enregistrent les règlements de clients particuliers dans un logiciel ou système de caisse. Elle ne signifie pas que tout restaurant doit acheter une caisse informatisée. La franchise en base de TVA et les opérations exclusivement exonérées font notamment partie des exclusions à examiner.
En 2026, la conformité peut être justifiée par un certificat d’un organisme accrédité ou une attestation individuelle de l’éditeur. Vérifiez le document, la version du logiciel et le respect des conditions d’inaltérabilité, de sécurisation, de conservation et d’archivage. Source : champ de l’obligation et justificatifs (impots.gouv.fr).
Food cost et marges : la rentabilité au quotidien
Dans la restauration, la marge se construit assiette par assiette. Le food cost, coût matière d’un plat rapporté à son prix de vente, en est l’indicateur central : un ratio matière maîtrisé, généralement compris entre 25 et 35 % selon le concept, conditionne la rentabilité. Fixer ses prix à l’estime revient à rogner sa marge sans le voir. L’outil ci-dessous calcule le prix de vente conseillé d’un plat à partir de son coût matière et du coefficient visé.
Outil gratuit
Food cost : prix de vente d'un plat
Renseignez la case que vous connaissez : coût matière, coefficient, prix de vente, ratio matière ou taux de marge visé. Toutes les autres se recalculent.
Prix de vente conseillé
19,25 €
17,50 € HT (TVA 10 %)
Ratio matière
28,6 %
coût matière 5,00 € HT
Taux de marge brute
71,4 %
marge brute 12,50 € HT
Chaque valeur soulignée est modifiable : saisissez par exemple le taux de marge que vous visez, le coefficient et le prix de vente s'en déduisent. Estimation. Un ratio matière sain se situe souvent entre 25 et 35 % selon le concept, soit un taux de marge brute de 65 à 75 %. Le prix TTC applique la TVA de 10 % (restauration sur place) ; les boissons alcoolisées relèvent du taux de 20 %.
Au-delà du plat, la marge dépend aussi des pertes et de la casse, de la démarque, de la gestion des stocks de denrées périssables et du suivi par famille de produits, cuisine, boissons et vins. Suivre ces ratios au mois protège la rentabilité bien avant que le bilan annuel n’arrive, trop tard pour corriger.
Pourboires, service et personnel
Le secteur emploie de nombreux saisonniers et extras, avec des règles de paie spécifiques : heures supplémentaires, coupures, avantage en nature « repas », convention collective HCR. Le traitement des pourboires obéit lui aussi à des règles précises, selon leur mode de perception et de répartition. Une paie correctement tenue évite les litiges prud’homaux et les redressements URSSAF, fréquents dans le CHR. Nous gérons la paie et sécurisons les contrats courts. Extras réglés en fin de mission, heures supplémentaires connues après la clôture du mois : la période à laquelle rattacher ces sommes pour calculer les cotisations devra être documentée pour la paie de 2027, comme l’explique notre article sur le fait générateur des cotisations sociales.
Stocks, achats et fournisseurs
La gestion des achats et des stocks est au cœur de la rentabilité d’un CHR : négociation fournisseurs, suivi de prix matière fluctuants, limitation des pertes, inventaires réguliers. La valorisation des stocks en fin d’exercice influence directement le résultat imposable. Un suivi sérieux transforme ces données en leviers d’achat et de marge, plutôt qu’en simple contrainte comptable.
Saisonnalité et trésorerie
L’activité connaît de fortes variations saisonnières, des terrasses de l’été aux fêtes de fin d’année, en passant par les creux hors saison et les aléas de météo ou d’événements. Anticiper ces creux, lisser les échéances de TVA, de cotisations et de loyers, financer les périodes basses et constituer une réserve suppose un pilotage de trésorerie au fil de l’eau, qu’un outil tel que Pennylane facilite.
Licences, hôtellerie et obligations spécifiques
Selon l’activité, des obligations particulières s’ajoutent : licences de débit de boissons, normes d’hygiène, taxe de séjour pour l’hôtellerie, classement, gestion des plateformes de réservation et de leurs commissions. Ces éléments emportent un impact comptable et fiscal qu’il faut intégrer dès l’ouverture. Nous aidons à n’en rien omettre et à structurer l’établissement sur des bases saines.
Parlons de votre établissement
Chaque restaurateur ou hôtelier a sa propre situation : la TVA multi-taux, la conformité de la caisse, le food cost et les marges, la paie des équipes et la saisonnalité se décident au cas par cas, et ne se devinent pas. Notre rôle consiste à examiner vos chiffres, à sécuriser votre TVA, votre caisse et vos marges, et à construire avec vous la stratégie qui protège votre activité et votre revenu. Le plus simple, pour commencer, reste d’en discuter de vive voix.
Parlons-en
CHR : votre rentabilité se joue en cuisine
TVA à taux multiples, caisse certifiée, food cost et pourboires : la rentabilité d'un restaurant se pilote au cordeau. Confiez-nous vos chiffres : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quel taux de TVA dans un restaurant ?
En principe 10 % sur la restauration consommée sur place et la vente à consommation immédiate, 5,5 % sur les produits alimentaires à emporter conditionnés non destinés à une consommation immédiate, et 20 % sur les boissons alcoolisées. La ventilation des recettes par taux est indispensable.
Comment calculer le prix de vente d'un plat ?
On part du coût matière (food cost) du plat, auquel on applique un coefficient multiplicateur pour couvrir charges et marge. Le ratio matière visé se situe souvent entre 25 et 35 % selon le concept. Notre outil food cost vous donne le prix conseillé en quelques secondes.
Le logiciel de caisse certifié est-il obligatoire en restauration ?
L’obligation dépend du régime de TVA, de la clientèle et du système utilisé. Pour un établissement concerné, la conformité peut être justifiée en 2026 par un certificat accrédité ou une attestation individuelle de l’éditeur. Il faut vérifier le champ et le justificatif, plutôt que supposer que tout restaurant doit acheter un logiciel certifié.
Comment sont traités les pourboires ?
Les pourboires obéissent à des règles précises selon leur mode de perception et de répartition. Une paie bien tenue, conforme à la convention collective HCR, sécurise leur traitement social.
Comment améliorer la rentabilité d'un restaurant ?
En maîtrisant le food cost et la marge par famille de produits, en limitant les pertes et la casse, en optimisant les stocks de denrées périssables, et en pilotant la trésorerie face à la saisonnalité.
Sources pour vérifier votre établissement
- Taux de TVA selon les produits et la consommation (Service Public).
- Logiciels de caisse : doctrine fiscale actualisée.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Tous les métiers et projets.
Les décisions à préparer pour votre activité
Un prix de carte doit couvrir ingrédients, pertes et moyens de production. Le volume de ventes, les horaires et les frais de personnel complètent le coût matière pour mesurer l’équilibre de l’établissement.
- Rapprocher les fiches techniques des achats consommés.
- Séparer le coût matière et le coût complet d’un service.
- Tester le panier moyen et la fréquentation nécessaires.


