
Conseil
Reprendre un restaurant à Bordeaux : les chiffres à vérifier
En résumé
Reprise de restaurant à Bordeaux : vérifiez les recettes, les marges, l’équipe et le besoin de financement avant de fixer votre offre.
L’essentiel. Avant de reprendre un restaurant à Bordeaux, rapprochez les recettes annoncées des justificatifs, reconstituez une rentabilité adaptée à votre organisation et chiffrez les dépenses après la reprise. Le prix du fonds ne représente qu’une partie du besoin de financement. Une bonne fréquentation apparente ne suffit pas à démontrer la capacité à rembourser un emprunt.
Commencer par le périmètre de l’achat
Identifiez ce que vous envisagez d’acquérir : fonds, titres de société ou autre montage. Les documents et les risques à analyser diffèrent. Ce guide porte sur la préparation économique du projet ; l’examen juridique du bail, des contrats, des autorisations et de l’opération doit être confié au professionnel compétent avant engagement.
Le choix entre fonds et titres change trois postes du budget. Les droits d’enregistrement d’abord : sur un fonds, le barème s’applique par tranches (0 % jusqu’à 23 000 €, 3 % de 23 000 € à 200 000 €, 5 % au-delà) ; sur des parts sociales, le droit est de 3 % après un abattement, pour chaque part acquise, de 23 000 € divisé par le nombre total de parts ; sur des actions, il est de 0,1 %. Le passif ensuite : en achetant les titres, vous reprenez la société avec ses dettes et son histoire, ce qui se traite dans une garantie négociée avec votre avocat. L’équipe enfin : lors de la vente d’un fonds, les contrats de travail en cours subsistent avec le nouvel employeur (art. L. 1224-1 du Code du travail).
Si les titres sont acquis par une société créée pour l’occasion, le montage est décrit dans l’article sur le LBO et la reprise par une holding. Le loyer, la durée restante et la clause de destination se lisent avec le guide du bail commercial : durée, loyer et renouvellement.
Demandez un inventaire du matériel, les modalités relatives au stock et la liste des contrats utiles à l’exploitation. Distinguez ce qui appartient au vendeur, ce qui est loué et ce qui devra être remplacé. Un four ancien peut fonctionner le jour de la visite et nécessiter un investissement peu après la reprise.
Vérifier les ventes au-delà du total annuel
Demandez les comptes, les ventes mensuelles, les récapitulatifs de caisse et les encaissements par canal sur une période permettant d’observer la saisonnalité. Rapprochez sur place, vente à emporter et plateformes de livraison. Pour ces dernières, distinguez prix payé par le client, commissions et versement net reçu.
La loi organise une partie de cette information. Au jour de la cession, vendeur et acquéreur visent un document présentant les chiffres d’affaires mensuels réalisés entre la clôture du dernier exercice et le mois précédant la vente. Le vendeur met ensuite à la disposition de l’acquéreur, pendant trois ans, les livres de comptabilité des trois exercices précédents (art. L. 141-2 du Code de commerce). Demandez ces chiffres mensuels dès la négociation, sans attendre l’acte : un trou de plusieurs mois entre le dernier bilan et la vente est précisément la période où une baisse d’activité passe inaperçue.
À Bordeaux, examinez l’adresse réelle et le service envisagé : clientèle du midi, soirée, passage ou réservation. Faites des observations à différents créneaux et confrontez-les aux ventes documentées. Ni une adresse connue ni une terrasse animée le samedi ne prouvent le niveau des recettes sur les autres services. N’intégrez pas une capacité de terrasse ou un usage des lieux sans vérification des droits applicables.
Recalculer la marge à partir des consommations
Les achats de l’exercice ne sont pas toujours les consommations de l’exercice. Rapprochez stock de départ, achats et stock de fin ; examinez ensuite pertes, repas et écarts documentés. Comparez les familles de produits et les canaux de vente. Une progression du chiffre d’affaires avec davantage de commissions ou de pertes peut laisser moins de marge disponible.
Exemple pédagogique. Le compte de résultat affiche 420 000 € de ventes HT et 126 000 € d’achats de matières, soit 30 % en lecture rapide. Le stock valait 9 000 € à l’ouverture de l’exercice et 4 000 € à la clôture : les consommations s’élèvent à 126 000 + 9 000 − 4 000 = 131 000 €, soit 31,2 % des ventes. Les 5 000 € d’écart sont une marge qui n’existe pas : l’exploitant a puisé dans son stock, que vous devrez reconstituer.
Refaites ensuite le calcul plat par plat sur la carte actuelle. L’outil de calcul du food cost donne le coût matière d’une recette et le prix qui respecte la marge visée ; le calculateur de marge et de coefficient sert pour les boissons et les produits revendus en l’état. L’étude sur la rentabilité d’un coffee shop montre un compte de résultat type et les ratios à suivre dans la petite restauration.
Le guide stocks, rotation et trésorerie aide à organiser ce contrôle. Le parcours restauration et CHR rassemble les sujets de caisse, de TVA et de gestion du secteur.
Retraiter le résultat avec votre future équipe
Qui cuisine, sert, commande et gère aujourd’hui ? Si le cédant assure une fonction que vous ne reprenez pas, budgétez son remplacement. Analysez horaires, rémunérations, congés et organisation avec les professionnels concernés. Un résultat observé dans une exploitation familiale n’est pas automatiquement reproductible avec une autre équipe.
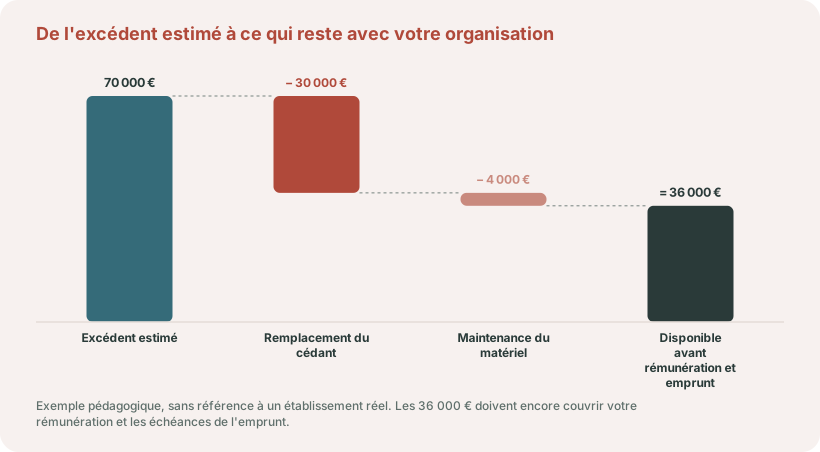
Exemple pédagogique, sans référence à un établissement réel : un excédent de gestion retraité avant rémunération du repreneur et service de la dette est estimé à 70 000 €. Votre organisation ajoute 30 000 € de coût annuel de remplacement et 4 000 € de maintenance. Il reste 36 000 € avant votre rémunération, les échéances d’emprunt et les autres besoins non inclus. Ce calcul n’est ni un résultat net ni une capacité d’endettement validée ; il montre pourquoi un chiffre isolé est insuffisant.
Les retraitements jouent dans les deux sens. Un loyer payé à une société du vendeur, un véhicule sans lien avec l’exploitation ou une rémunération du dirigeant absente des comptes d’une entreprise individuelle modifient le résultat reproductible. Le guide pour lire un bilan et un compte de résultat aide à repérer ces lignes avant d’interroger le vendeur.
Financer l’ouverture, pas seulement le fonds
Ajoutez au prix les frais de l’opération, le stock selon les modalités convenues, les dépôts, les travaux, les équipements et la trésorerie de démarrage. Séparez paiements immédiats et paiements échelonnés. Si vous changez le concept, chiffrez les jours de fermeture et le redémarrage commercial.
Testez une baisse de fréquentation, une hausse du coût matières et un démarrage décalé. Un scénario plus défavorable sert à identifier le besoin de réserve et les décisions à prendre, pas à prédire l’avenir. Faites aussi préciser la part d’apport disponible après conservation de votre sécurité personnelle.
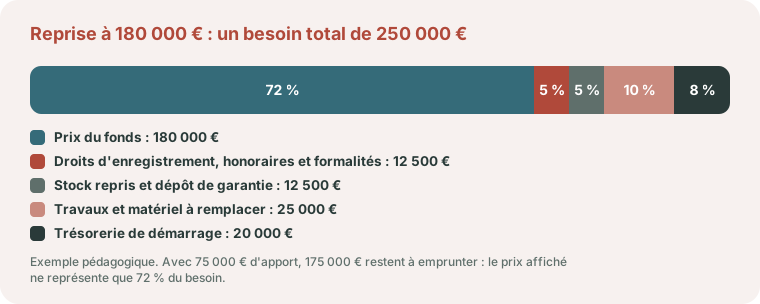
Exemple pédagogique de plan de financement. Prix du fonds : 180 000 €. Droits d’enregistrement : (180 000 − 23 000) × 3 % = 4 710 €. Honoraires et formalités supposés : 7 790 €. Stock repris : 3 500 €. Dépôt de garantie du bail : 9 000 €. Travaux et matériel à remplacer : 25 000 €. Trésorerie de démarrage : 20 000 €. Le besoin total atteint 250 000 €. Avec 75 000 € d’apport, il reste 175 000 € à emprunter. Sur sept ans, le seul remboursement du capital représente 25 000 € par an, intérêts en sus. Rapproché des 36 000 € de l’exemple précédent, il laisse 11 000 € pour les intérêts et votre rémunération : le projet ne tient pas en l’état. Il faut discuter le prix, augmenter l’apport ou revoir l’organisation.
Le calendrier et le paiement du prix sont encadrés. Dans les petites entreprises, celles qui n’ont pas de comité social et économique aux attributions étendues, les salariés sont en principe informés du projet de vente au plus tard un mois avant (art. L. 141-23 du Code de commerce). La vente est publiée dans les quinze jours (art. L. 141-12), puis les créanciers du vendeur disposent de dix jours après la dernière publication pour s’opposer au paiement du prix (art. L. 141-14). L’acquéreur peut aussi être tenu solidairement de certains impôts du vendeur, dans la limite du prix et pendant un délai limité (art. 1684 du CGI). D’où le séquestre du prix organisé par le rédacteur de l’acte : ne réglez jamais le vendeur directement.
Quatre erreurs fréquentes
- Raisonner sur le prix affiché : dans l’exemple, il ne représente que 72 % du besoin.
- Reprendre le résultat du vendeur tel quel : son organisation, ses horaires et sa rémunération ne sont pas les vôtres.
- Se fier au dernier bilan : exigez les ventes mensuelles jusqu’au mois précédant l’offre.
- Oublier l’équipe : les contrats se poursuivent, avec l’ancienneté et les congés acquis à chiffrer.
Le dossier à demander au vendeur
- Comptes disponibles et détail mensuel des ventes, avec les justificatifs permettant les rapprochements.
- Inventaires, achats significatifs, conditions fournisseurs et contrats de livraison.
- Bail, charges, contrats d’équipement et devis de remise en état connus.
- Informations sociales nécessaires à l’analyse, transmises dans un cadre approprié.
- Explication des événements exceptionnels : fermeture, travaux, changement de concept ou de personnel.
Une pièce manquante n’établit pas à elle seule une anomalie. Elle doit cependant être identifiée avant de considérer l’hypothèse comme fiable. Le rapport de préparation doit distinguer faits vérifiés, explications du vendeur et points restant à documenter.
À qui s’adresser à Bordeaux ?
La CCI Bordeaux Gironde propose un parcours pour les repreneurs et des ressources pour les commerces. Cet accompagnement peut compléter l’analyse comptable et juridique ; il ne remplace pas la vérification du dossier de l’établissement visé.
Nos pages sur Saint-Pierre et sur la Victoire et Saint-Michel présentent l’accompagnement des restaurateurs et commerçants de ces quartiers. Pour négocier, il est utile de connaître la situation du vendeur : l’article sur les exonérations de plus-value lors de la vente d’un fonds de commerce explique ce qui pèse sur son prix net.
Parlons-en
Une question sur votre situation ?
Vous souhaitez en discuter ? Prenez rendez-vous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Peut-on fixer une offre avec seulement le bilan ?
Le bilan et le compte de résultat sont un point de départ. Une offre argumentée demande également l’analyse du bail, des équipements, de l’équipe, des recettes récentes et des investissements futurs. Si ces informations manquent, explicitez les réserves et faites examiner les conditions de l’offre avant signature.
Vaut-il mieux racheter le fonds ou les titres de la société ?
Le fonds limite la reprise aux éléments cédés, avec des droits d’enregistrement par tranches. Les titres transmettent la société entière, passif compris, avec un droit de 3 % sur les parts sociales après abattement ou de 0,1 % sur les actions. Le choix se fait avec le rédacteur de l’acte, après chiffrage des deux voies.
Quels droits d’enregistrement prévoir sur un fonds de commerce ?
Le barème est de 0 % jusqu’à 23 000 €, 3 % de 23 000 € à 200 000 € et 5 % au-delà. Pour un fonds de 180 000 €, cela représente (180 000 − 23 000) × 3 %, soit 4 710 €.
Les salariés du restaurant sont-ils repris avec le fonds ?
Oui. Les contrats de travail en cours au jour de la vente subsistent avec le nouvel employeur. Le coût de l’équipe, l’ancienneté et les congés acquis entrent donc dans le prévisionnel.
Le vendeur doit-il communiquer sa comptabilité ?
Au jour de la cession, les deux parties visent un document présentant les chiffres d’affaires mensuels depuis la clôture du dernier exercice. Le vendeur tient ensuite ses livres des trois exercices précédents à la disposition de l’acquéreur pendant trois ans.
Sources officielles
- impots.gouv.fr : cession de fonds de commerce : barème des droits d’enregistrement et base de calcul.
- impots.gouv.fr : cession de droits sociaux : droits sur les actions et les parts sociales, abattement.
- Légifrance : article L. 141-2 du Code de commerce : chiffres d’affaires mensuels visés et livres comptables.
- Légifrance : article L. 1224-1 du Code du travail : maintien des contrats de travail.
Pour votre projet à Bordeaux, Cabinet Gras organise les échanges exclusivement à distance. Présentez le restaurant envisagé et les pièces disponibles pour cadrer l’analyse avant de vous engager.
Références
- Article 1684 du Code général des impôts (CGI)
- Article L. 1224-1 du Code du travail
- Article L. 141-23 du Code de commerce
- Article L. 141-2 du Code de commerce
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


