
Fiscalité
Vendre son fonds de commerce : les exonérations de plus-value
En résumé
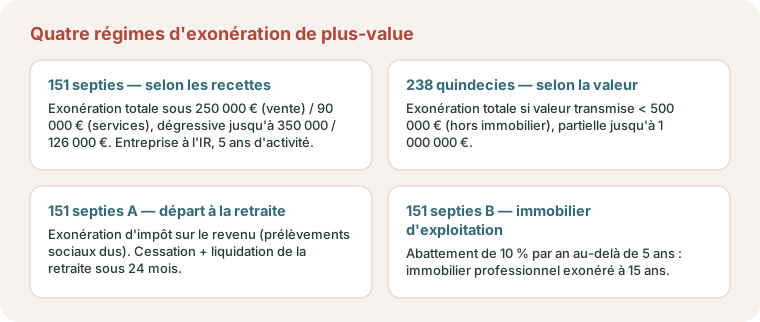
Céder un fonds de commerce, ou les parts qui le portent, peut être exonéré de plus-value selon plusieurs régimes, cumulables ou exclusifs. L'article 151 septies exonère en fonction des recettes, totalement puis partiellement, pour une activité exercée depuis au moins cinq ans. L'article 238 quindecies exonère selon la valeur cédée, en totalité jusqu'à 500 000 € et en partie jusqu'à 1 000 000 €. S'y ajoutent l'exonération pour départ à la retraite (151 septies A) et l'abattement pour durée de détention de l'immobilier (151 septies B). Conditions et articulation détaillées par Cabinet Gras, Bordeaux.
En bref : Oui, la plus-value de cession d’un fonds de commerce peut être exonérée d’impôt sur le revenu selon plusieurs régimes : l’article 151 septies selon les recettes, pour une activité de plus de cinq ans ; l’article 238 quindecies selon la valeur cédée, en totalité jusqu’à 500 000 € et en partie jusqu’à 1 000 000 € ; l’article 151 septies A en cas de départ à la retraite. Dans ce dernier cas, les prélèvements sociaux restent dus sur la plus-value à long terme, à 18,6 % depuis l’imposition des revenus 2025.
Note de l’expert-comptable : les seuils et conditions ci-dessous évoluent en loi de finances, et les dispositifs ne se cumulent pas tous. Le choix du bon régime, et la préparation de la cession plusieurs mois à l’avance, peuvent faire économiser des dizaines de milliers d’euros. Rien ne se décide sans chiffrage.
Vendre son fonds de commerce dégage le plus souvent une plus-value professionnelle, en principe imposable. Le Code général des impôts prévoit toutefois plusieurs exonérations importantes, selon la taille de l’entreprise, la valeur cédée ou le contexte, en particulier le départ à la retraite. Encore faut-il choisir le bon dispositif, et anticiper. Ce guide vise d’abord les commerçants et artisans que nous accompagnons ; une section traite des professions libérales, qui cèdent une clientèle.
D’abord, comprendre la plus-value de cession
La plus-value correspond à la différence entre le prix de cession et la valeur nette comptable des éléments vendus. On distingue :
- la plus-value à court terme (notamment la part correspondant aux amortissements déjà déduits), imposée au barème comme un résultat ordinaire ;
- la plus-value à long terme (éléments détenus depuis plus de deux ans, pour leur part non amortie), imposée à un taux réduit, augmenté des prélèvements sociaux.
Avant toute exonération, c’est ce calcul qui fixe l’enjeu. Selon les cas, plusieurs régimes d’exonération peuvent ensuite s’appliquer.
Le partage entre court et long terme, élément par élément
L’article 39 duodecies du CGI classe chaque élément : moins de deux ans de détention, court terme ; au-delà, court terme à hauteur des amortissements déduits et long terme pour le surplus. Le fonds (clientèle, droit au bail, nom commercial), rarement amorti, dégage donc du long terme ; le matériel amorti, surtout du court terme.
Le long terme net est imposé à 12,8 % (article 39 quindecies) plus 18,6 % de prélèvements sociaux, soit 31,4 %. Le court terme s’ajoute au bénéfice, au barème, et entre dans l’assiette des cotisations sociales de l’indépendant, qui exclut le long terme (article L. 136-3 du code de la sécurité sociale).
Exemple pédagogique. Un coiffeur a acheté son fonds 90 000 € en 2013 ; son matériel, payé 40 000 €, est amorti de 32 000 € (valeur nette 8 000 €). En 2026, il cède le fonds 195 000 € et le matériel 15 000 €. Long terme : 195 000 − 90 000 = 105 000 €, qui coûteraient 105 000 × 31,4 % = 32 970 €. Court terme : 15 000 − 8 000 = 7 000 €, inférieurs aux amortissements déduits, ajoutés au bénéfice. Ses recettes de 150 000 € dépassent le plafond des services : pas d’article 151 septies. Mais la valeur transmise, 210 000 €, est sous 500 000 € : l’article 238 quindecies exonère tout, court terme compris.
Au régime micro, le calcul est le même, « sous réserve de l’article 151 septies » (article 50-0 du CGI). Ses plafonds (203 100 € pour les ventes, 83 600 € pour les services) étant sous les seuils d’exonération totale, le micro-entrepreneur installé depuis cinq ans est le plus souvent exonéré ; le comparateur micro ou réel situe votre régime.
1. L’exonération selon les recettes (article 151 septies)
Réservée aux entreprises relevant de l’impôt sur le revenu, cette exonération dépend du chiffre d’affaires, à condition d’avoir exercé l’activité depuis au moins 5 ans :
- exonération totale si la moyenne des recettes hors taxes des deux années précédentes est inférieure ou égale à 250 000 € (vente de marchandises et de denrées, à emporter ou sur place, et hébergement) ou 90 000 € (prestations de services et BNC) ;
- exonération partielle et dégressive jusqu’à 350 000 € (vente) ou 126 000 € (services).
Au-delà de ces plafonds, la plus-value redevient pleinement imposable. C’est le dispositif des petites entreprises.
Quelles recettes, quelle catégorie ?
La moyenne porte sur les exercices clos au cours des deux années civiles qui précèdent la clôture de l’exercice de cession : 2024 et 2025 pour une vente en 2026 avec un exercice civil. Les recettes exceptionnelles, comme les cessions d’immobilisations, sont écartées (BOI-BIC-PVMV-40-10-10-20), et celles des sociétés de personnes dont vous êtes associé s’ajoutent à proportion de vos droits.
Le restaurant, la boulangerie et l’hôtel relèvent du seuil de 250 000 €, la loi visant les denrées « à emporter ou à consommer sur place » et la fourniture de logement ; le coiffeur ou le plombier, du seuil de 90 000 €. Une activité mixte doit respecter le seuil le plus haut au total et chaque seuil pour sa part.
Dans la zone dégressive, la fraction exonérée vaut (350 000 € − recettes) / 100 000 € pour les ventes, (126 000 € − recettes) / 36 000 € pour les services. Elle couvre l’impôt et les prélèvements sociaux, au court comme au long terme ; les terrains à bâtir sont exclus.
2. L’exonération selon la valeur du fonds (article 238 quindecies)
Ici, c’est la valeur des éléments transmis qui compte, et non les recettes. Elle s’applique à la transmission d’une entreprise individuelle ou d’une branche complète d’activité, après au moins 5 ans d’activité :
- exonération totale si la valeur des éléments transmis (hors immobilier) est inférieure ou égale à 500 000 € ;
- exonération partielle jusqu’à 1 000 000 € (seuils relevés par la loi de finances pour 2022, loi n° 2021-1900 du 30 décembre 2021, article 19).
Ce régime est particulièrement adapté aux cessions de fonds dont la valeur reste maîtrisée, même lorsque le chiffre d’affaires dépasse les seuils de l’article 151 septies.
Ce qui entre dans la valeur, et ce qui en sort
La loi retient le prix stipulé, augmenté des charges en capital et des indemnités stipulées au profit du cédant « à quelque titre et pour quelque cause que ce soit » : une indemnité de non-concurrence compte. Stocks et créances entrent dans la valeur, les immeubles non (BOI-BIC-PVMV-40-20-50, § 293 et 295). Fraction exonérée dans la zone partielle : (1 000 000 € − valeur) / 500 000 €.
La branche complète d’activité doit pouvoir fonctionner par ses propres moyens : garder des éléments nécessaires à l’exploitation, ou ne céder que le droit au bail, fait sortir du régime (§ 100 et 110). L’exonération s’exerce sur option, par un document signé joint à la déclaration de cession (§ 450).
Une société à l’impôt sur les sociétés y a droit si elle est une PME (moins de 250 salariés, chiffre d’affaires sous 50 millions d’euros ou bilan sous 43 millions, capital non détenu à 25 % ou plus par une grande entreprise), dans la limite des aides de minimis. Le prix reste alors dans la société : le simulateur IR ou IS et notre guide de la société holding éclairent ce choix, à faire bien avant la vente.
Recettes ou valeur : faire le calcul avant de signer
Les deux régimes étant exclusifs (article 238 quindecies, VIII), seul le chiffrage permet de choisir.
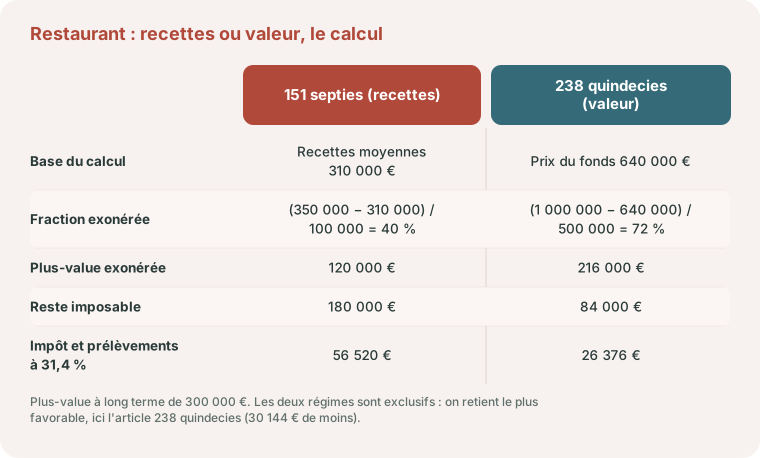
Exemple pédagogique. Une restauratrice à l’impôt sur le revenu cède en 2026 son fonds 640 000 €, sans les murs, avec une plus-value de 300 000 € supposée entièrement à long terme. Recettes : 330 000 € en 2024 et 290 000 € en 2025, soit 310 000 € en moyenne. Article 151 septies : (350 000 − 310 000) / 100 000 = 40 % exonérés, il reste 180 000 €, soit 56 520 € à 31,4 %. Article 238 quindecies : (1 000 000 − 640 000) / 500 000 = 72 % exonérés, il reste 84 000 €, soit 26 376 €. L’option pour la valeur fait économiser 30 144 €.
3. L’exonération en cas de départ à la retraite (article 151 septies A)
Lorsque le cédant part à la retraite, la plus-value peut être exonérée d’impôt sur le revenu, sous conditions :
- activité exercée depuis au moins 5 ans ;
- cessation de toute fonction dans l’entreprise et liquidation des droits à la retraite dans les 24 mois précédant ou suivant la cession ;
- ne pas détenir le contrôle de l’entreprise qui rachète, c’est-à-dire pas plus de 50 % de ses droits de vote ou de ses droits dans les bénéfices.
Attention : cette exonération porte sur l’impôt sur le revenu, mais les prélèvements sociaux restent dus sur la plus-value à long terme, au taux de 18,6 % depuis l’imposition des revenus 2025 (17,2 % auparavant). C’est un point souvent mal anticipé.
Les conditions que l’on oublie
L’entreprise doit être une PME (mêmes critères de 250 salariés et de 50 ou 43 millions d’euros), et la cession porter sur l’entreprise individuelle entière ou sur toutes les parts d’une société de personnes où le cédant exerce. Les immeubles sont exclus, d’où l’abattement de l’article 151 septies B.
L’exonération est remise en cause si le cédant prend plus de 50 % des droits de l’acheteur dans les trois ans, ou n’a pas cessé ses fonctions et liquidé sa retraite au terme des deux ans. Un fonds en location-gérance reste éligible s’il est vendu en totalité au locataire, ou à un tiers dans le respect du contrat, l’activité ayant cinq ans à la mise en location.
4. L’abattement sur l’immobilier d’exploitation (article 151 septies B)
Si la cession comprend un immeuble affecté à l’exploitation, la plus-value à long terme afférente bénéficie d’un abattement de 10 % par an au-delà de la cinquième année de détention. Concrètement, l’immobilier professionnel devient totalement exonéré au bout de 15 ans. Ce dispositif vise spécifiquement le foncier, distinct du fonds lui-même.
Il se calcule par année échue au titre de l’exercice de cession : douze ans de détention donnent 70 %. Il vaut aussi pour le crédit-bail immobilier, mais ne réduit pas le court terme né des amortissements. Des murs détenus par une SCI ou en privé suivent d’autres règles : voir notre guide sur les murs professionnels en direct ou en SCI.
Cumuls et arbitrages : le vrai sujet
Tous ces dispositifs ne se cumulent pas librement, mais certains se combinent :
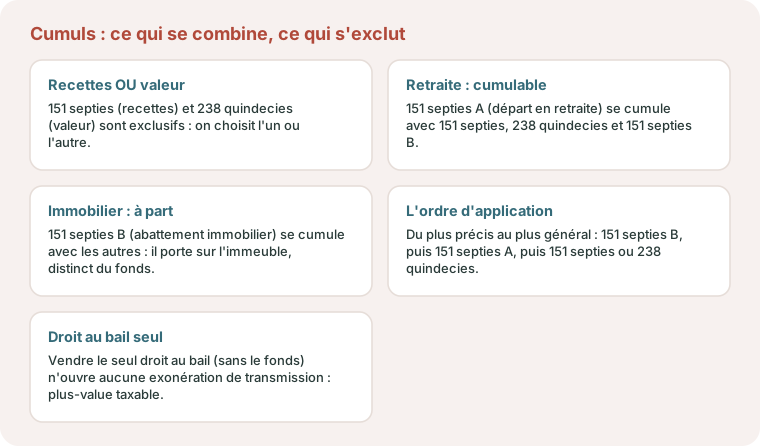
- l’exonération selon les recettes (151 septies) et celle selon la valeur (238 quindecies) sont exclusives : on choisit l’une ou l’autre ;
- l’exonération départ à la retraite (151 septies A) se cumule, elle, avec les trois autres régimes ;
- l’abattement immobilier (151 septies B) se cumule également, car il porte sur l’immeuble, distinct du fonds.
Quand plusieurs régimes s’appliquent, l’ordre compte : on part du plus précis vers le plus général, soit 151 septies B, puis 151 septies A, puis 151 septies ou 238 quindecies (doctrine BOI-BIC-PVMV-40-20-20-50).
Le bon choix dépend de votre chiffre d’affaires, de la valeur de votre fonds, de la présence d’un immeuble et de votre calendrier de départ. Un mauvais aiguillage, ou une cession signée trop tôt, peut faire perdre le bénéfice d’une exonération totale.
L’intérêt du cumul tient aux prélèvements sociaux : l’article 238 quindecies, appliqué après l’article 151 septies A, en exonère la fraction qu’il couvre (BOI-BIC-PVMV-40-20-20-50, § 20).
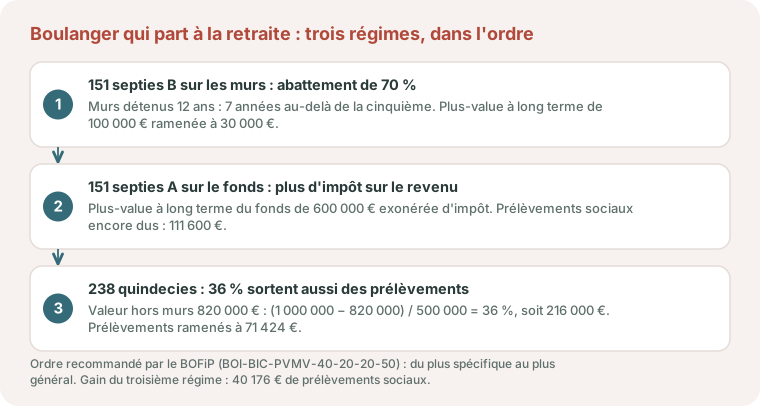
Exemple pédagogique. Un boulanger liquide sa retraite dans les deux ans ; ses recettes de 900 000 € excluent l’article 151 septies. Il cède son fonds 820 000 € (long terme de 600 000 €) et ses murs inscrits à l’actif depuis douze ans (long terme de 100 000 €, plus 30 000 € de court terme). Article 151 septies B : 70 % d’abattement, il reste 30 000 € de long terme, soit 9 420 €. Article 151 septies A : le fonds sort de l’impôt, mais 600 000 × 18,6 % = 111 600 € de prélèvements resteraient dus. Article 238 quindecies : (1 000 000 − 820 000) / 500 000 = 36 %, soit 216 000 € sortis des prélèvements, ramenés à 384 000 × 18,6 % = 71 424 €. Gain : 40 176 €. Hors contribution sur les hauts revenus.
Le cas particulier de la vente d’un droit au bail
Vendre le seul droit au bail (céder son bail commercial pour quitter le local, sans transmettre le fonds) est différent d’une cession de fonds. L’opération ne transmet pas une activité : elle n’ouvre donc aucune des exonérations liées à la transmission, ni le 238 quindecies (qui exige une branche complète d’activité, BOI-BIC-PVMV-40-20-50, § 110), ni le départ à la retraite (151 septies A, BOI-BIC-PVMV-40-20-20-20, § 120). Reste le régime 151 septies (selon les recettes) : il vise toute plus-value de cession d’un élément de l’actif immobilisé, droit au bail compris, sans condition de cessation d’activité (BOI-BIC-PVMV-40-10-10-10, § 290). Après cinq ans d’activité, la plus-value sur le droit au bail est donc exonérée si les recettes restent sous 250 000 € ou 90 000 €, partiellement jusqu’à 350 000 € ou 126 000 €. Au-delà, elle est pleinement imposée : un point à anticiper, car la note surprend.
Les clauses de cession du bail pèsent aussi sur le prix : voir notre guide du bail commercial et de son renouvellement.
Les droits d’enregistrement, à la charge de l’acheteur
L’acheteur paie les droits de l’article 719 du CGI sur le prix de l’achalandage, du droit au bail et du matériel. Barème total, taxes locales comprises : 0 % jusqu’à 23 000 €, 3 % jusqu’à 200 000 €, 5 % au-delà, minimum 25 €, à sa charge sauf clause contraire (article 1712). Pour le restaurant de 640 000 € : (200 000 − 23 000) × 3 % + (640 000 − 200 000) × 5 % = 5 310 + 22 000 = 27 310 €.
Entre redevables, la vente du fonds est une transmission d’universalité, sans TVA, l’acheteur reprenant les régularisations du vendeur (article 257 bis). Pour un magasin du groupement Les Mousquetaires, on rachète les parts de la société d’exploitation : voir reprendre un magasin Mousquetaires par rachat de titres. L’entrepreneur individuel peut aussi recourir au transfert universel du patrimoine professionnel, sans changer la fiscalité de la plus-value.
Formalités et calendrier de la cession
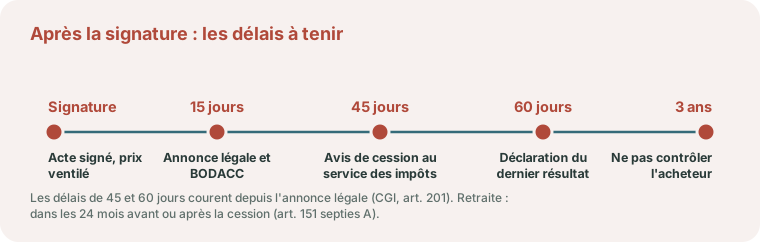
L’acquéreur publie la vente dans les quinze jours, en annonce légale et au BODACC (article L. 141-12 du code de commerce). À compter de cette annonce, le cédant a 45 jours pour aviser le service des impôts et 60 jours pour déclarer son dernier résultat (article 201 du CGI).
L’acheteur peut répondre de l’impôt du cédant sur les bénéfices de l’année de cession, dans la limite du prix, pendant 90 jours après la déclaration du cédant, ou 30 jours si celui-ci a déclaré dans les délais et est à jour de ses obligations fiscales (article 1684). D’où le séquestre fréquent du prix.
Les pièges qui font perdre l’exonération
Les cinq ans courent du début effectif de l’activité jusqu’à la cession. Des fonds successifs pour la même activité cumulent leurs durées ; un changement d’activité repart de zéro (doctrine de l’article 151 septies, BOI-BIC-PVMV-40-10-10-20).
Les autres erreurs fréquentes :
- liquider sa retraite plus de 24 mois après la cession : l’article 151 septies A tombe ;
- garder la main sur l’acheteur : le diriger ou en détenir plus de 50 % dans les trois ans fait perdre l’article 238 quindecies ;
- céder par morceaux : garder une partie des actifs empêche de transmettre une branche complète ;
- oublier les prélèvements sociaux : 18,6 % sur le long terme quand seul l’impôt est exonéré.
Professions libérales : céder une clientèle, mêmes régimes
Un médecin, un avocat, une kinésithérapeute ou un architecte ne vend pas un fonds : la clientèle civile se cède par un droit de présentation, souvent avec un engagement de non-réinstallation. Le gain est une plus-value professionnelle (l’article 93 du CGI vise le transfert d’une clientèle), et les quatre régimes, écrits pour les activités libérales comme commerciales, s’appliquent.
Trois différences. Le seuil de l’article 151 septies est celui des prestataires, 90 000 € puis 126 000 €, souvent dépassé : la valeur transmise et la retraite deviennent les vrais leviers. À la déclaration contrôlée, la moyenne porte sur les recettes encaissées des deux années civiles précédant l’année de cession. Et l’article 719 vise aussi les clientèles : mêmes droits pour l’acheteur.
Pour une profession libérale, la cession porte sur une patientèle ou une clientèle et non sur un fonds de commerce : les exonérations s’y appliquent avec leurs seuils propres, voir céder ou racheter une patientèle libérale. La plus-value se déclare sur la 2035 puis sur la 2042 C PRO, comme l’explique notre guide de la déclaration 2035, et la date de liquidation se prépare avec la caisse : voir la retraite des professions libérales et la CNAVPL.
Préparez votre cession en amont
Une cession de fonds bien préparée se pense plusieurs mois, voire plusieurs années à l’avance : choix du dispositif, calendrier du départ à la retraite, traitement de l’immobilier (dans le fonds ou dans une SCI), ventilation du prix. C’est là que se joue l’essentiel de l’économie d’impôt. Une donation à un enfant relève aussi de l’article 238 quindecies pour la plus-value ; les droits de donation se traitent avec le pacte Dutreil appliqué à l’entreprise individuelle.
Les pièces à réunir pour un premier chiffrage :
- les liasses fiscales des trois derniers exercices, avec les recettes hors taxes ;
- le tableau des immobilisations et des amortissements ;
- l’acte d’achat du fonds ou la preuve du début d’activité ;
- le bail commercial et, le cas échéant, le titre des murs ;
- le projet de compromis et la ventilation du prix ;
- votre relevé de carrière et la date de liquidation envisagée ;
- la répartition du capital de l’acheteur.
Sources officielles
- Article 151 septies du CGI : exonération selon les recettes, seuils par catégorie et formule de l’exonération partielle.
- Article 238 quindecies du CGI : exonération selon la valeur transmise, 500 000 € et 1 000 000 €, remise en cause dans les trois ans.
- Article 151 septies A du CGI : départ à la retraite, conditions, exclusion des immeubles, location-gérance.
- Article 151 septies B du CGI : abattement de 10 % par année de détention au-delà de la cinquième sur l’immobilier d’exploitation.
- BOI-BIC-PVMV-40-20-20-50 : combinaison des régimes, ordre d’application et effet sur les prélèvements sociaux.
- Cession de fonds de commerce, impots.gouv.fr : barème des droits d’enregistrement et formalités.
Parlons-en
Vendre votre fonds sans plus-value taxée ?
Articles 151 septies, 238 quindecies, départ à la retraite : les exonérations s'articulent et se préparent en amont de la cession. Anticipons ensemble : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
La vente d'un fonds de commerce est-elle toujours imposable ?
Non. La plus-value est en principe imposable, mais plusieurs exonérations existent : selon les recettes (151 septies), selon la valeur du fonds (238 quindecies), en cas de départ à la retraite (151 septies A) ou pour l’immobilier d’exploitation (151 septies B). Tout dépend de votre situation.
Quel est le seuil d'exonération selon la valeur du fonds ?
L’article 238 quindecies prévoit une exonération totale si la valeur des éléments transmis (hors immobilier) est inférieure ou égale à 500 000 €, et partielle jusqu’à 1 000 000 €, pour une activité exercée depuis au moins 5 ans.
Suis-je exonéré si je pars à la retraite ?
L’article 151 septies A exonère la plus-value d’impôt sur le revenu si vous cessez vos fonctions et liquidez vos droits à la retraite dans les 24 mois autour de la cession, après 5 ans d’activité. Mais les prélèvements sociaux restent dus, au taux de 18,6 % depuis l’imposition des revenus 2025.
Peut-on cumuler plusieurs exonérations ?
Pas toutes. L’exonération selon les recettes (151 septies) et celle selon la valeur (238 quindecies) ne se cumulent pas : il faut choisir. En revanche, le départ à la retraite et l’abattement immobilier peuvent se combiner avec d’autres régimes dans certains cas. Un arbitrage chiffré est indispensable.
La vente d'un droit au bail est-elle exonérée ?
Elle peut l’être, mais par un seul régime. Vendre le seul droit au bail, sans le fonds, ne transmet pas une activité : les exonérations de transmission (238 quindecies, départ à la retraite 151 septies A) ne s’appliquent pas. Le régime des recettes (151 septies) reste ouvert, sans condition de cessation d’activité : après cinq ans d’activité, la plus-value est exonérée si les recettes restent sous ses seuils. Au-delà, elle est imposée.
Faut-il anticiper la vente de son fonds ?
Oui, c’est déterminant. Le calendrier (notamment du départ à la retraite), le choix du dispositif et le traitement de l’immobilier se préparent plusieurs mois à l’avance. Une cession signée trop tôt peut faire perdre une exonération totale.
Un restaurant relève-t-il du seuil de 250 000 € ou de 90 000 € ?
Du seuil de 250 000 € (exonération partielle jusqu’à 350 000 €) : l’article 151 septies vise la vente de denrées à emporter ou à consommer sur place, et la fourniture de logement. Un coiffeur ou un artisan prestataire relève en revanche du seuil de 90 000 €, partiel jusqu’à 126 000 €.
Un professionnel libéral qui cède sa clientèle a-t-il droit aux mêmes exonérations ?
Oui. La clientèle se cède par un droit de présentation et la plus-value relève des mêmes articles 151 septies, 238 quindecies, 151 septies A et 151 septies B. Le seuil de l’article 151 septies est celui des prestataires, 90 000 € puis 126 000 €, calculé sur les recettes encaissées.
Références
- Article 151 septies A du Code général des impôts (CGI)
- Article 151 septies B du Code général des impôts (CGI)
- Article 151 septies » (article 50-0 du Code général des impôts (CGI)
- Article 151 septies du Code général des impôts (CGI)
- Article 201 du Code général des impôts (CGI)
- Article 238 quindecies du Code général des impôts (CGI)
- Article 257 bis du Code général des impôts (CGI)
- Article 39 duodecies du Code général des impôts (CGI)
- Article 39 quindecies du Code général des impôts (CGI)
- Article 719 du Code général des impôts (CGI)
- Article 93 du Code général des impôts (CGI)
- Article L. 136-3 du code de la sécurité sociale
- Article L. 141-12 du code de commerce
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


