
Fiscalité
La société holding : fonctionnement, fiscalité et avantages
En résumé
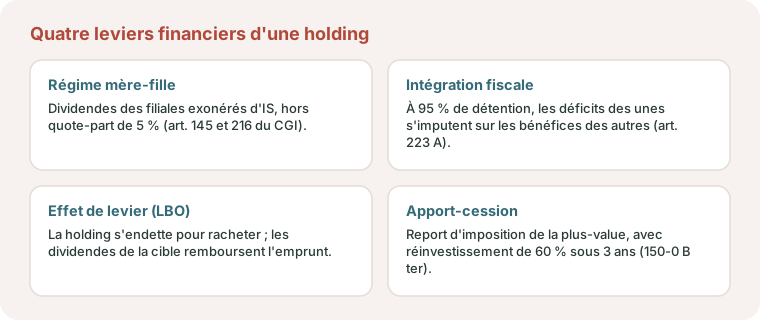
La holding détient les titres d'autres sociétés et sert à optimiser un groupe comme une transmission. Le régime mère-fille exonère 95 % des dividendes remontés des filiales (imposition sur une quote-part de frais de 5 %) ; l'intégration fiscale, à partir de 95 % de détention, compense bénéfices et pertes du groupe ; l'apport-cession (art. 150-0 B ter du CGI) reporte l'imposition de la plus-value en cas de réinvestissement. La holding facilite aussi le rachat d'une cible par effet de levier (LBO). Régimes, montages et pièges expliqués par Cabinet Gras, expert-comptable à Bordeaux.
En bref : Une holding est une société qui détient les titres d’autres sociétés. Elle fait remonter les dividendes des filiales presque sans impôt (régime mère-fille : seule une quote-part de 5 % est taxée), compense bénéfices et pertes du groupe par l’intégration fiscale dès 95 % de détention, et reporte l’imposition d’une plus-value réinvestie (apport-cession). Elle sert aussi à financer une reprise par emprunt (LBO).
Mis à jour le 12 septembre 2026. La loi de finances pour 2026 crée une taxe annuelle de 20 % visant les biens d’agrément logés dans les holdings patrimoniales (art. 235 ter C du CGI), la trésorerie et les placements financiers en sont exclus. Elle est due au titre des exercices clos à compter du 31 décembre 2026 : une nouvelle section lui est consacrée ci-dessous.
Mis à jour le 16 octobre 2026. La même loi a durci l’apport-cession : pour les cessions réalisées depuis le 21 février 2026, la holding doit réinvestir au moins 70 % du prix dans les trois ans (60 % dans les deux ans auparavant) et conserver cinq ans ce qu’elle acquiert (douze mois auparavant).
Note de l’expert-comptable : les montages de holding (apport-cession, holding animatrice, LBO) sont puissants mais encadrés (abus de droit, quote-parts, taux). Les seuils et taux ci-dessous évoluent en loi de finances et la qualité de holding animatrice, définie aux articles 787 B et 966, se juge sur les faits : rien ne se met en place sans le cabinet.
La holding compte parmi les outils les plus efficaces pour développer, financer et transmettre un patrimoine professionnel. Mal comprise, elle inquiète ; bien utilisée, elle optimise la remontée de trésorerie, l’acquisition d’entreprises et la transmission.
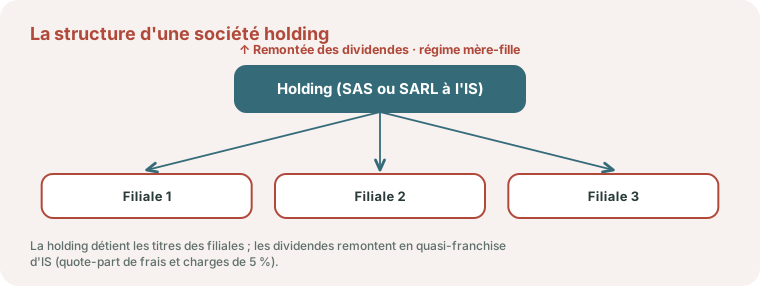
Qu’est-ce qu’une société holding ?
Une holding est une société dont l’objet est de détenir des participations dans d’autres sociétés (les filiales). On distingue :
- la holding passive (ou « pure ») : elle se contente de détenir les titres ;
- la holding animatrice : elle participe activement à la conduite de la politique du groupe et rend des services à ses filiales. Ce caractère animateur ouvre des avantages fiscaux majeurs (transmission, IFI…), mais il est strictement contrôlé par l’administration.
La holding est le plus souvent une SAS ou une SARL soumise à l’impôt sur les sociétés. Le choix du statut suit la même logique que pour toute société (voir notre guide SAS ou SARL).
Holding animatrice ou passive : une qualification qui se prouve
L’article 787 B du CGI, dans sa rédaction en vigueur, regarde comme commerciale la société qui, en plus de gérer ses participations, a pour activité principale de participer activement à la conduite de la politique de son groupe de sociétés opérationnelles contrôlées, et leur rend le cas échéant, à titre purement interne, des services administratifs, juridiques, comptables, financiers ou immobiliers. L’article 966 reprend une définition voisine pour l’IFI.
- Pacte Dutreil. Les titres d’une holding animatrice peuvent eux-mêmes être placés sous engagement. Pour une holding passive, l’exonération ne porte sur ses titres qu’à proportion de la part de son actif brut que représente la participation sous engagement, participations inchangées à chaque niveau (787 B, b, 3).
- IFI. Les titres ne sont taxables qu’à hauteur de la fraction de leur valeur qui représente des immeubles, hors immeubles affectés à l’activité opérationnelle du groupe (art. 965).
- Taxe de 20 %. Le caractère animateur ne protège pas à lui seul : le test porte sur la part des revenus passifs (voir plus bas).
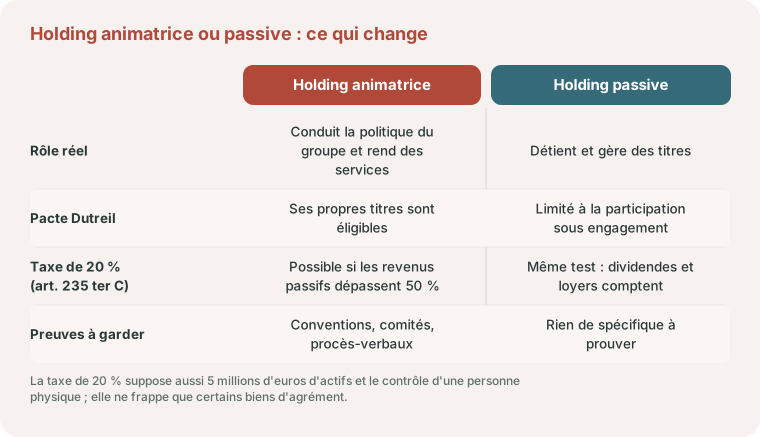
La preuve tient à des pièces datées : convention d’animation facturée, comités avec procès-verbaux, décisions prises par la holding. Le partage entre la rémunération du dirigeant et les dividendes se simule avec notre outil salaire ou dividendes.
Le régime mère-fille : remonter les dividendes presque en franchise
C’est l’avantage phare. En application des articles 145 et 216 du Code général des impôts, les dividendes versés par une filiale à la holding sont exonérés d’IS, à l’exception d’une quote-part de frais et charges de 5 % réintégrée au résultat de la holding.
Conditions principales :
- la holding détient au moins 5 % du capital de la filiale ;
- les titres sont conservés au moins 2 ans.
Résultat : la trésorerie « remonte » dans la holding en supportant une fiscalité très faible, pour être ensuite réinvestie (acquisitions, immobilier, nouveaux projets).
L’article 145 ajoute des exigences : holding soumise à l’IS au taux normal, titres nominatifs ou inscrits en compte, détenus en pleine propriété ou en nue-propriété (l’usufruit seul ne suffit pas), seuil de 5 % apprécié à la mise en paiement du dividende. Le délai de deux ans est un engagement : le dividende reçu juste après l’achat est exonéré, mais une revente avant deux ans oblige à reverser l’impôt économisé, avec l’intérêt de retard, dans les trois mois.
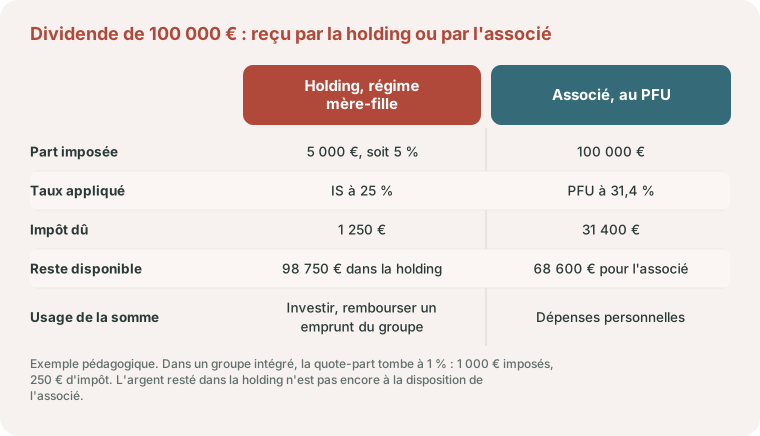
Exemple pédagogique. Une filiale distribue 100 000 €. Reçus par la holding, ils ne sont imposés que sur la quote-part de 5 % : 5 000 € à 25 %, soit 1 250 € d’impôt, et 98 750 € restent disponibles. Versés à l’associé, ils supportent le PFU de 31,4 % : 31 400 €, il lui reste 68 600 €. Dans un groupe intégré, la quote-part tombe à 1 % : 250 € d’impôt. L’écart est une capacité de réinvestissement, pas un gain définitif.
Quand la holding revend une filiale
La plus-value sur des titres de participation détenus depuis au moins deux ans est taxée à 0 %, mais une quote-part de 12 % de son montant brut est imposée au taux normal (art. 219, I, a quinquies du CGI) : pour 400 000 € de plus-value, 48 000 € imposés, 12 000 € d’impôt. Les titres de sociétés à prépondérance immobilière en sont exclus.
Le taux réduit d’IS dans un groupe
Une filiale garde le taux de 15 % sur 42 500 € de bénéfice si son capital est détenu à 75 % au moins par des personnes physiques ou par une société elle-même détenue à 75 % par des personnes physiques (art. 219, I, b). Les pièges propres aux groupes sont détaillés dans notre guide sur les conditions du taux réduit d’impôt sur les sociétés.
L’intégration fiscale : consolider les résultats du groupe
Lorsque la holding détient au moins 95 % de ses filiales, elle peut opter pour l’intégration fiscale (art. 223 A et suivants du CGI) : les résultats des sociétés du groupe sont consolidés, et les déficits des unes s’imputent sur les bénéfices des autres. Un levier d’optimisation puissant pour les groupes.
Il faut une détention continue sur tout l’exercice, des exercices ouverts et clos aux mêmes dates, et une société de tête que nulle autre société à l’IS ne possède elle-même à 95 % ou plus. Valable cinq exercices, l’option doit être notifiée avant l’expiration du délai de déclaration des résultats de l’exercice qui précède son entrée en vigueur. Pour mesurer ce qu’elle rapporterait, faites tourner l’outil de calcul de l’intégration fiscale sur vos propres résultats ; la convention de répartition et la sortie d’une filiale sont traitées dans notre dossier sur le régime de groupe et son résultat d’ensemble.
L’effet de levier : financer une acquisition (LBO)
La holding permet de racheter une entreprise en s’endettant : la holding contracte l’emprunt, acquiert la cible, et les dividendes remontés par la cible (en régime mère-fille) servent à rembourser la dette. C’est le principe du LBO (leveraged buy-out), central dans les reprises d’entreprise. À ce titre, la rémunération des comptes courants au sein du groupe se fixe par écrit (voir Le compte courant d’associé).
La valorisation, la garantie d’actif et de passif et le prévisionnel sont détaillés dans notre guide LBO : racheter une société grâce à une holding.
Exemple pédagogique. Une holding achète 100 % d’une SAS 1 500 000 €, avec 300 000 € d’apport et 1 200 000 € empruntés à 4 % sur 7 ans : annuités de 199 932 €, dont 48 000 € d’intérêts la première année. La cible gagne 300 000 €. Sans intégration, son IS est de 42 500 × 15 % + 257 500 × 25 % = 70 750 €, et les intérêts restent un déficit de la holding. Avec l’intégration, le résultat d’ensemble tombe à 252 000 € et l’impôt à 6 375 + 209 500 × 25 % = 58 750 €. Après l’annuité, il reste 29 318 € sans intégration, 41 318 € avec (taux réduit supposé applicable). L’intégration est supposée en place dès cet exercice : la détention de 95 % devant être continue sur tout l’exercice, une cible rachetée en cours d’exercice n’entre en principe dans le groupe qu’à l’exercice suivant.
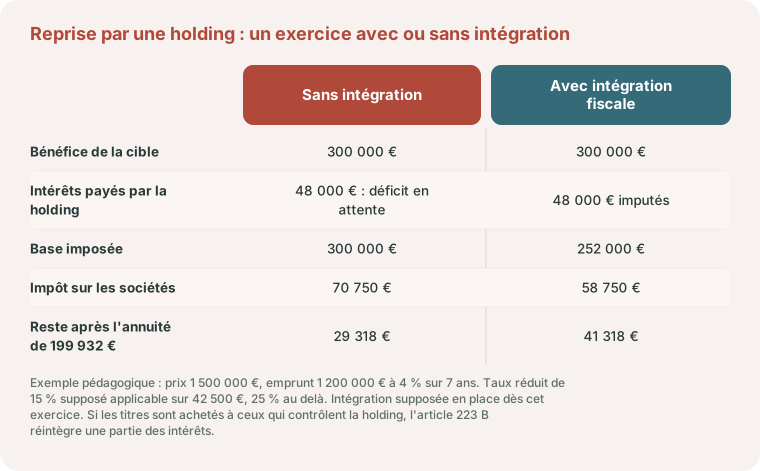
Le rachat à soi-même. Si la holding achète les titres à ceux qui la contrôlent, l’article 223 B du CGI réintègre au résultat d’ensemble du groupe intégré une fraction des intérêts pendant l’exercice d’acquisition et les huit suivants (« amendement Charasse »).
L’apport-cession : reporter l’imposition de la plus-value
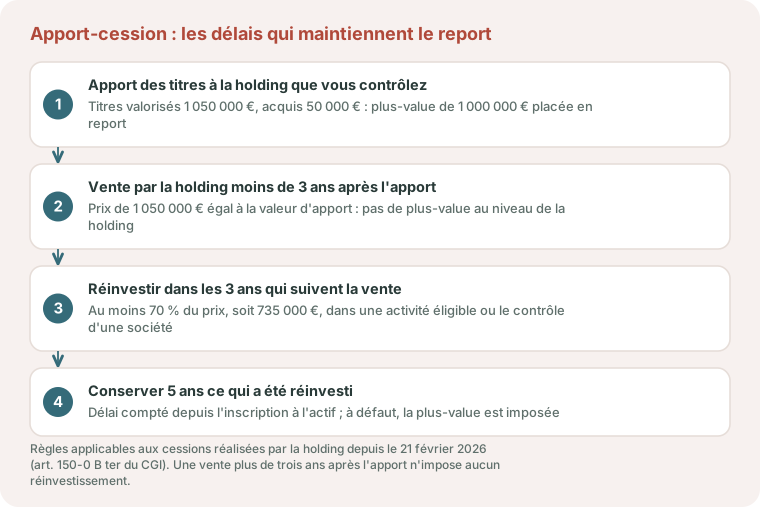
Vous vendez votre société et souhaitez réinvestir plutôt que de payer immédiatement l’impôt sur la plus-value ? L’article 150-0 B ter du CGI organise le mécanisme de l’apport-cession : vous apportez vos titres à une holding soumise à l’IS avant la cession, ce qui place la plus-value en report d’imposition. Si la holding cède les titres dans les 3 ans qui suivent l’apport, elle doit réinvestir au moins 70 % du produit dans une activité économique, dans les trois ans de la cession, pour maintenir le report (le seuil était de 60 %, dans les deux ans, pour les cessions antérieures au 21 février 2026). Le projet de loi de finances pour 2027, encore en discussion, envisage de faire expirer ce report lorsque les titres concernés sont transmis à titre gratuit : les propositions et leur calendrier sont résumés dans notre analyse du PLF 2027 sur le LMNP, l’apport-cession et la reprise d’entreprise.
Montage très encadré : le non-respect des conditions fait tomber le report. À sécuriser impérativement.
Les conditions, point par point
- Contrôle de la holding par l’apporteur (majorité des droits, présomption dès 33,33 % si personne ne détient davantage) ; soulte limitée à 10 % de la valeur nominale des titres reçus.
- Réinvestissement dans une activité opérationnelle, le contrôle ou le capital de sociétés opérationnelles, ou certains fonds ; sont notamment exclues les activités financières et immobilières et la gestion de son propre patrimoine.
- Conservation cinq ans des biens et titres acquis, pour les cessions réalisées depuis le 21 février 2026 (douze mois auparavant).
- Fin du report si l’apporteur cède les titres de la holding ou part à l’étranger ; en cas de donation à un donataire qui contrôle la holding, celui-ci reprend le report et le perd s’il cède dans les six ans.
Exemple pédagogique. Des titres souscrits 50 000 € valent 1 050 000 €. Vendus directement, ils supportent 1 000 000 × 31,4 % = 314 000 € de PFU (hors contribution sur les hauts revenus). S’ils sont d’abord apportés à la holding, la plus-value est reportée ; la holding revend dix-huit mois plus tard au même prix, sans plus-value à son niveau. Elle doit réinvestir au moins 735 000 € (70 %) dans les trois ans et les conserver cinq ans ; 315 000 € restent libres.
Transmettre via une holding
Couplée au pacte Dutreil (art. 787 B du CGI), une holding animatrice facilite la transmission de l’entreprise familiale avec une exonération de droits pouvant atteindre 75 % de la valeur des titres. Voir notre guide Le pacte Dutreil.
La holding des professions libérales : la SPFPL
Les associés d’une société d’exercice libéral qui veulent une holding passent par une société de participations financières de professions libérales (SPFPL), régie depuis le 1er septembre 2024 par le livre V de l’ordonnance n° 2023-77 du 8 février 2023 : elle détient des parts de sociétés d’exercice (article 110), et plus de la moitié de son capital et de ses droits de vote appartient à des membres de la profession (article 114). Elle sert à racheter les parts d’un associé sortant ; le passage en société et le risque de cotisations sur les dividendes remontés sont traités dans notre guide pour passer en SEL : SELARL ou SELAS. Un libéral en nom propre, lui, cède sa patientèle ou sa clientèle.
Exemple pédagogique. Une vétérinaire rachète par sa SPFPL 40 % d’une SELARL pour 400 000 €, dont 360 000 € empruntés à 4 % sur 7 ans : annuités de 59 979 €, dont 14 400 € d’intérêts la première année. La SELARL distribue 100 000 €, soit 40 000 € pour la SPFPL, imposée sur 2 000 € de quote-part : avec les intérêts, elle est en déficit de 12 400 €, sans intégration possible à 40 %. Et les 40 000 € ne couvrent pas l’annuité : il manque 19 979 €.
Les pharmaciens utilisent une forme particulière de holding, la SPFPL, dont les règles de détention sont détaillées dans racheter une officine.
La taxe de 20 % sur les holdings patrimoniales (nouveau en 2026)
La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026, art. 7) a créé une taxe annuelle de 20 %, codifiée à l’article 235 ter C du CGI, sur certains actifs non professionnels détenus par les sociétés qualifiées de holdings patrimoniales. C’est la nouveauté la plus lourde de conséquences pour les holdings depuis des années, et elle change l’arbitrage pour une partie des montages.
Qui est concerné
Trois conditions doivent être réunies cumulativement :
- la valeur vénale de l’ensemble des actifs détenus par la société est égale ou supérieure à 5 millions d’euros, appréciée à la clôture de l’exercice ;
- la société est contrôlée par au moins une personne physique, directement ou indirectement, à hauteur d’au moins 50 % des droits ;
- plus de 50 % de ses produits proviennent de revenus passifs : dividendes, intérêts, redevances, loyers.
Le seuil de 5 M€ s’apprécie sur la valeur vénale brute de l’actif, et non sur l’actif net après déduction des dettes. Une holding endettée peut donc franchir le seuil alors que son patrimoine net est bien inférieur.
Ce qui entre dans l’assiette
C’est le point le plus mal compris de cette taxe, y compris dans la presse spécialisée. Elle ne porte pas sur l’ensemble des actifs non opérationnels, mais sur une liste limitative de biens d’agrément :
- biens de chasse et de pêche ;
- véhicules de loisir : yachts, bateaux, aéronefs, voitures de tourisme ;
- bijoux et métaux précieux ;
- chevaux de course ou de concours ;
- vins et alcools ;
- logements laissés à la jouissance personnelle, occupés gratuitement ou loués sous le prix du marché.
La trésorerie, les placements financiers et les participations ne sont pas taxés. L’assiette a été resserrée pendant les débats parlementaires : seuls les biens énumérés ci-dessus sont retenus. Une holding qui ne détient que des titres et des liquidités n’a donc rien à payer, même très au-dessus de 5 M€.
Ces biens sortent de l’assiette lorsqu’ils sont réellement affectés à une activité professionnelle exercée par la société, par la personne qui la contrôle ou par une entité liée. C’est là que se joue la discussion avec l’administration.
À partir de quand
La taxe est due au titre des exercices clos à compter du 31 décembre 2026. Les holdings dont l’exercice coïncide avec l’année civile sont donc concernées dès la clôture de cette année.
Ce qu’il faut en retenir. Si votre holding dépasse 5 M€ d’actifs et tire l’essentiel de ses produits de placements ou de loyers, le sujet doit être instruit avant la clôture. La qualification d’« actif affecté à une activité opérationnelle » se prépare et se documente ; elle ne se plaide pas après coup.
Le calcul de l’assiette, la valorisation des logements avec leurs emprunts et les déclarations à prévoir sont développés dans notre dossier sur la taxe de 20 % visant certains biens des holdings patrimoniales.
La holding est-elle faite pour vous ?
La holding prend tout son sens si vous : détenez plusieurs sociétés, voulez racheter une entreprise, préparez une cession-réinvestissement ou une transmission. Pour une activité unique sans projet de croissance externe, elle peut être prématurée. C’est un arbitrage à construire avec votre expert-comptable.
Elle s’inscrit dans la réflexion sur la détention de vos biens que nous menons dans nos pages patrimoine et investissement, coût annuel compris.
Créer une holding : les étapes et les pièces
- Fixer son rôle (reprise, apport avant cession, regroupement, transmission), qui commande forme et calendrier.
- Évaluer les titres sur une méthode écrite, avec un commissaire aux apports lorsque la loi l’exige.
- Rédiger statuts et pacte d’associés, puis l’acte d’apport ou de cession.
- Signer les conventions intragroupe : animation, trésorerie, répartition de l’impôt.
- Caler le calendrier fiscal : clôtures alignées, option d’intégration, plus-value en report déclarée.
À réunir : statuts et derniers comptes, tableau du capital, prix de revient des titres, offres de prêt ou lettre d’intention.
Les points de vigilance
La holding est puissante, mais elle se construit avec méthode :
- Abus de droit. Un montage dépourvu de substance économique, motivé exclusivement (art. L64 du Livre des procédures fiscales) ou principalement (art. L64 A) par l’avantage fiscal, peut être remis en cause sur le fondement de l’abus de droit. Une holding doit avoir une réalité (gouvernance, services, animation).
- Frais et trésorerie. Une holding engendre des coûts (comptabilité, juridique) : elle n’a de sens qu’à partir d’un certain niveau d’activité ou de patrimoine.
- Comptes courants intragroupe. Une avance consentie sans intérêts ou à un taux trop bas peut être regardée comme un acte anormal de gestion chez la société qui prête, sauf si elle y trouve un intérêt propre ; chez celle qui emprunte, les intérêts versés à une société associée ou liée ne sont déductibles que dans la limite fixée par l’article 212 du CGI (voir Le compte courant d’associé).
- Holding animatrice : la preuve. Les avantages liés au caractère animateur (Dutreil, IFI) supposent une animation réelle et documentée, conventions de prestations, procès-verbaux, implication effective dans la stratégie des filiales.
- Holding minoritaire endettée. Sous 95 %, pas d’intégration : les intérêts ne s’imputent que sur le bénéfice propre de la holding, souvent faible, et l’annuité repose sur les dividendes.
Bien pensée, la holding optimise ; mal montée, elle expose. D’où l’importance de la construire et de la documenter avec votre expert-comptable. Pour votre rémunération une fois la holding en place, voyez notre guide salaire ou dividendes pour le dirigeant.
Sources officielles
- Article 145 du CGI : conditions du régime des sociétés mères (IS au taux normal, 5 % du capital, conservation de deux ans, reversement en cas de cession anticipée).
- Article 216 du CGI : part imposable de 5 % des produits de participation, 1 % au sein d’un groupe intégré depuis plus d’un exercice.
- Article 223 A du CGI : intégration fiscale, détention continue de 95 %, exercices aux mêmes dates, option de cinq exercices.
- Article 150-0 B ter du CGI : apport-cession, réinvestissement de 70 % et conservation de cinq ans, version en vigueur depuis le 21 février 2026.
- Article 235 ter C du CGI : taxe de 20 % sur certains actifs des holdings patrimoniales.
- Article 787 B du CGI : pacte Dutreil, définition de la holding animatrice et détention par une société interposée.
Parlons-en
Une holding pour structurer votre groupe ?
Régime mère-fille, intégration fiscale, apport-cession : un montage de holding s'étudie sur votre situation, pas sur un schéma type. Étudions-le : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quel est l'intérêt de créer une holding ?
Remonter les dividendes des filiales en quasi-franchise d’impôt (régime mère-fille), financer des acquisitions par effet de levier, consolider les résultats (intégration fiscale), reporter l’imposition d’une plus-value (apport-cession) et faciliter la transmission. C’est un outil de structuration, de financement et de transmission.
Comment fonctionne le régime mère-fille ?
Les dividendes versés par une filiale à la holding sont exonérés d’IS, sauf une quote-part de frais et charges de 5 % (art. 145 et 216 du CGI). Conditions : détenir au moins 5 % du capital et conserver les titres 2 ans.
Qu'est-ce qu'une holding animatrice ?
Une holding qui participe activement à la conduite de la politique de ses filiales et leur rend des services. Ce caractère animateur ouvre des avantages (Dutreil, IFI) mais il est strictement contrôlé : il doit être réel et documenté.
Qu'est-ce que l'apport-cession ?
Le fait d’apporter ses titres à une holding soumise à l’IS avant de les vendre, pour placer la plus-value en report d’imposition (art. 150-0 B ter du CGI). En cas de cession sous 3 ans, la holding doit réinvestir au moins 70 % du produit dans une activité économique, dans les trois ans de la vente, pour les cessions réalisées depuis le 21 février 2026.
Faut-il 95 % pour l'intégration fiscale ?
Oui : l’intégration fiscale (consolidation des résultats du groupe) suppose une détention d’au moins 95 % du capital des filiales intégrées (art. 223 A du CGI).
Une filiale détenue par une holding garde-t-elle le taux réduit d'IS ?
Oui, si son capital est détenu pour 75 % au moins par des personnes physiques ou par une société elle-même détenue à 75 % au moins par des personnes physiques, et si le plafond de chiffre d’affaires de 10 millions d’euros est respecté (art. 219 du CGI).
Une SPFPL est-elle une holding comme les autres ?
Elle fonctionne comme une holding, avec le régime mère-fille et, à 95 %, l’intégration fiscale. Mais son objet est la détention de parts ou d’actions de sociétés d’exercice de professions libérales réglementées, et la majorité de son capital et des droits de vote revient aux professionnels concernés.
Combien de temps garder ce qui a été réinvesti après un apport-cession ?
Cinq ans à compter de l’inscription des biens ou des titres à l’actif de la holding, pour les cessions réalisées depuis le 21 février 2026 (douze mois auparavant). À défaut, le report prend fin et la plus-value devient imposable au nom de l’apporteur.
Références
- Article 145 et 216 du Code général des impôts (CGI)
- Article 145 du Code général des impôts (CGI)
- Article 150-0 B ter du Code général des impôts (CGI)
- Article 212 du Code général des impôts (CGI)
- Article 216 du Code général des impôts (CGI)
- Article 219, I, a quinquies du Code général des impôts (CGI)
- Article 219 du Code général des impôts (CGI)
- Article 223 A et suivants du Code général des impôts (CGI)
- Article 223 A du Code général des impôts (CGI)
- Article 223 B du Code général des impôts (CGI)
- Article 235 ter C du Code général des impôts (CGI)
- Article 787 B du Code général des impôts (CGI)
- Article L64 du Livre des procédures fiscales
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


