
BTP & construction
Expert-comptable pour terrassement et travaux publics : engins, marchés publics et cautions
En résumé
Engins à financer et à amortir, marchés publics, cautions bancaires et travaux en cours : la trésorerie est le nerf du chantier.
Note de l’expert-comptable : règles des marchés publics, d’autoliquidation et de TVA évoluent. À confirmer chaque année avec le cabinet.
Le terrassement et les travaux publics (TP) ont une économie à part dans le bâtiment : des engins lourds très capitalistiques, des marchés publics avec leurs cautions et leurs délais, une part importante de sous-traitance, et une TVA majoritairement au taux normal (on n’est pas sur du logement). Activité commerciale (BIC), elle demande un pilotage financier serré. Ce guide en détaille les leviers, avec un outil pour la TVA de vos travaux.
Comparer location et possession des engins
Le coût d’un engin comprend les périodes sans chantier, le transport, l’entretien et les réparations. Un achat ne se juge pas sur la seule mensualité : plusieurs hypothèses d’heures productives doivent être comparées à la location.
Les pièces utiles pour travailler ce point : compteurs d’heures, contrats de location, entretien et devis de transport.
Le suivi à construire : coût par heure productive et taux d’utilisation du parc. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
BIC, régime réel et coût d’un parc d’engins
L’entreprise de TP relève des bénéfices industriels et commerciaux (BIC) et tient une comptabilité d’engagement au régime réel, avec bilan. Sa particularité : un parc d’engins (pelles, chargeuses, tombereaux, camions) qui représente l’essentiel de l’actif et des charges (amortissement, carburant, entretien, assurances). Le coût horaire réel de chaque engin, amortissement compris, est la donnée clé pour chiffrer un marché sans perdre d’argent.
Exemple pédagogique. Une pelle achetée 120 000 € HT et amortie sur six ans en linéaire coûte 20 000 € par an ; avec 6 000 € d’entretien et 2 000 € d’assurance, ses frais fixes atteignent 28 000 €. À 1 000 heures productives par an, cela représente 28 € par heure avant carburant et conducteur ; à 700 heures, 40 €. Le même engin n’a donc pas le même coût selon votre carnet de commandes, et c’est ce chiffre, carburant ajouté, qu’il faut comparer au tarif d’un loueur, transport compris.
Gazole non routier : la fin progressive du tarif réduit
Le carburant des engins est un poste majeur, et sa fiscalité change. La loi de finances pour 2024 (article 94) a prévu, de 2024 à 2030, une trajectoire progressive d’alignement du tarif d’accise du gazole non routier, 18,82 centimes par litre au départ, sur celui du gazole routier, 59,40 centimes par litre hors majorations régionales. Les usages agricoles et forestiers gardent un tarif réduit propre ; les travaux publics, non. Le coût du litre consommé par vos engins augmente donc progressivement jusqu’en 2030 : un devis signé aujourd’hui pour une exécution l’an prochain doit intégrer le tarif attendu au moment de la consommation, ou prévoir une clause de révision.
Une aide de 5,99 centimes par litre, plafonnée à 20 000 €, a été ouverte aux entreprises de quinze salariés au plus pour le seul gazole facturé en 2024 (décret n° 2024-761 du 8 juillet 2024) : ne la reportez pas sur les années suivantes sans vérifier qu’elle a été reconduite.
Amortissement, crédit-bail et financement des engins
Le financement du parc est une décision financière majeure :
- l’achat : l’engin est immobilisé et amorti sur sa durée d’usage (l’amortissement dégressif est souvent possible sur le matériel, ce qui accélère la déduction les premières années) ;
- le crédit-bail ou la location longue durée : les loyers sont déductibles, sans immobiliser la trésorerie, avec une option d’achat en fin de contrat.
Le bon arbitrage dépend de votre trésorerie, de votre taux d’utilisation et de votre fiscalité. C’est un calcul que nous menons engin par engin.
TVA et autoliquidation
En travaux publics, la TVA relève en principe du taux normal, et la sous-traitance, très fréquente, obéit à l’autoliquidation :
- la TVA à 20 % : les travaux publics (voirie, réseaux, terrassement de chantier, ouvrages) relèvent en principe du taux normal, car ils ne portent pas sur des logements anciens. Les taux réduits de 10 % et 5,5 % de la rénovation de logement ne s’appliquent donc que marginalement ;
- l’autoliquidation en sous-traitance : très fréquente en TP, elle impose, quand vous êtes sous-traitant, de ne pas facturer la TVA, le donneur d’ordre l’autoliquidant (art. 283 du CGI), avec la mention « autoliquidation ».
Outil gratuit
Quel taux de TVA pour vos travaux ?
Indication du taux applicable selon le logement et le type de travaux.
Indication simplifiée. Les taux réduits (10 % et 5,5 %) supposent un logement de plus de 2 ans, des travaux éligibles et une attestation conforme du client. En sous-traitance, la TVA est généralement autoliquidée (facturation hors taxe). Nous validons votre cas avant facturation.
Marchés publics : cautions, paiement direct et délais
Les marchés publics rythment l’activité TP et imposent leurs règles :
- l’avance : l’acheteur doit en accorder une lorsque le montant initial du marché dépasse 50 000 € HT et que le délai d’exécution dépasse deux mois (article R. 2191-3 du code de la commande publique). Elle finance le démarrage, puis se rembourse par imputation sur les sommes dues ensuite ;
- la retenue de garantie : au plus 5 % du montant initial du marché augmenté des modifications, taux abaissé à 3 % pour les PME dans les marchés de l’État, de certains établissements publics et des plus grandes collectivités (article R. 2191-33). Le titulaire peut y substituer une garantie à première demande ou, si l’acheteur ne s’y oppose pas, une caution personnelle et solidaire (article R. 2191-36) ;
- le paiement direct du sous-traitant : le sous-traitant accepté, dont les conditions de paiement ont été agréées, est payé directement par l’acheteur dès que son contrat atteint 600 € TTC (article R. 2193-10). Ces sommes ne transitent pas par la trésorerie de l’entreprise principale, ce qui change le suivi de ses situations ;
- les délais de paiement : en principe 30 jours pour les pouvoirs adjudicateurs, dont l’État et les collectivités (article R. 2192-10), avec des délais plus longs pour certains acheteurs. Un retard ouvre droit à des intérêts moratoires.
Point de vigilance : entre cautions, retenues de garantie et délais de paiement publics, une entreprise de TP peut être rentable et pourtant à court de trésorerie. Le suivi du besoin en fonds de roulement est ici vital. Nous le pilotons avec vous.
Retenue de garantie, travaux en cours et congés CIBTP
Trois contraintes propres aux chantiers pèsent sur vos comptes de fin d’exercice :
- la retenue de garantie : sur un marché privé, viabilisation d’un lotissement ou plateforme d’entrepôt, la loi du 16 juillet 1971 la limite à 5 % et la libère un an après la réception sauf opposition motivée ; sur un marché public, ce sont les règles du code de la commande publique vues plus haut ;
- les travaux en cours à valoriser au 31 décembre sur les chantiers non réceptionnés ;
- les congés payés des salariés gérés par la caisse CIBTP des travaux publics, avec les cotisations propres au secteur.
Les volumes que vous facturez en situation ou valorisez en travaux en cours reposent le plus souvent sur des relevés topographiques. Pour comprendre l’économie de ce partenaire, du levé initial à l’implantation, lisez la page du géomètre sur les missions, le terrain et l’équipement.
Sous-traitance en cascade : devoir de vigilance et solidarité financière
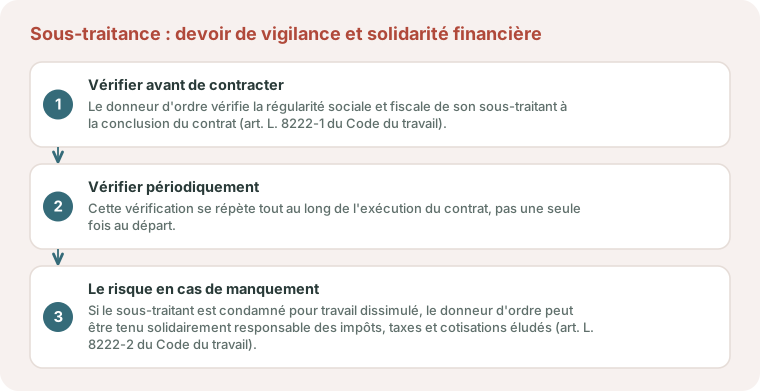
La sous-traitance est la règle plutôt que l’exception en travaux publics, notamment sur les marchés publics à plusieurs niveaux d’intervenants. Le Code du travail impose au donneur d’ordre de vérifier, à la conclusion du contrat puis périodiquement, que son sous-traitant respecte ses obligations sociales et fiscales (art. L. 8222-1 du Code du travail). Faute de cette vérification, si le sous-traitant est condamné pour travail dissimulé, le donneur d’ordre peut être tenu solidairement responsable du paiement des impôts, taxes et cotisations éludés (art. L. 8222-2 du Code du travail), en plus, le cas échéant, du dispositif de paiement direct déjà applicable sur les marchés publics.
Une activité saisonnière : préparer l’hiver dès l’été
Sols détrempés en hiver, chantiers concentrés à la belle saison, consultations publiques lancées après le vote des budgets : le chiffre d’affaires mensuel varie fortement, alors que loyers de crédit-bail, assurances et salaires restent fixes. Un plan de trésorerie sur douze mois, mis à jour chaque mois, montre si l’été couvre les mois creux et permet de négocier une ligne de financement avant l’urgence.
Déductions, statut et structuration
Au réel, vous déduisez le carburant (poste majeur en TP), l’entretien des engins, les pneumatiques, les assurances, les EPI et la quote-part professionnelle de vos frais, en plus de l’amortissement du parc. Côté structure, l’activité capitalistique du TP rend le choix de société (SARL, SAS) et l’arbitrage salaire / dividendes (voyez Rémunération du dirigeant) particulièrement structurants. À chiffrer selon votre situation.
Parlons de votre entreprise de travaux publics
Chaque entreprise de TP a sa propre situation : le financement du parc d’engins, le coût horaire selon les heures réellement travaillées, la hausse programmée du gazole non routier, l’autoliquidation, les avances, garanties et paiements directs des marchés publics, la saisonnalité et le choix de structure.
Nous partons de vos compteurs d’heures, de vos contrats de financement et de vos marchés en cours pour piloter la trésorerie, arbitrer entre achat et location et construire avec vous la stratégie qui protège votre activité et votre revenu.
Parlons-en
Travaux publics : financez vos engins sereinement
Achat ou crédit-bail des engins, marchés publics, cautions et retenue de garantie : nous structurons vos décisions de TP. Parlons de votre parc : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Le terrassement bénéficie-t-il de la TVA à 10 % ?
Rarement. Les travaux publics et de terrassement relèvent en principe du taux normal de 20 %, car ils ne portent pas sur des logements achevés depuis plus de deux ans. Les taux réduits de 10 % et 5,5 % concernent la rénovation de logements.
Vaut-il mieux acheter ou prendre ses engins en crédit-bail ?
Cela se chiffre. L’achat permet l’amortissement (souvent dégressif sur le matériel) mais immobilise la trésorerie ; le crédit-bail rend les loyers déductibles sans mobiliser de capital, avec une option d’achat. Le choix dépend de votre trésorerie et de votre taux d’utilisation.
Comment fonctionne le paiement direct du sous-traitant sur un marché public ?
Le sous-traitant accepté, dont les conditions de paiement ont été agréées, est payé directement par l’acheteur public dès que son contrat atteint 600 € TTC (article R. 2193-10 du code de la commande publique), et non par l’entreprise principale. Cela modifie le traitement de vos factures et sécurise votre paiement.
Pourquoi le besoin en fonds de roulement est-il critique en TP ?
Entre cautions, retenues de garantie et délais de paiement des marchés publics, une entreprise de TP peut être rentable mais manquer de trésorerie. Le suivi du besoin en fonds de roulement est donc essentiel pour ne pas se mettre en difficulté.
Une entreprise de TP est-elle responsable des dettes de son sous-traitant ?
Oui, si elle n’a pas obtenu de lui, à la signature puis tous les six mois, les justificatifs prévus par l’article L. 8222-1 du Code du travail. Sur un chantier de voirie où se succèdent plusieurs niveaux d’intervenants, un sous-traitant condamné pour travail dissimulé peut entraîner la solidarité financière de l’entreprise sur les impôts, taxes et cotisations éludés (article L. 8222-2).
Le terrassement prépare le terrain des autres métiers : le parcours Bâtiment et travaux publics relie cette page au maçon et aux corps d’état qui vous suivent.
Sur un marché avec avance, retenue et situations mensuelles, notre méthode de marge à terminaison et de trésorerie de chantier se nourrit de vos coûts horaires d’engins et du calendrier de paiement de l’acheteur.
Références
- Article 283 du Code général des impôts (CGI)
- Article L. 8222-1 du Code du travail
- Article L. 8222-2 du Code du travail
- Article R. 2191-3 du code de la commande publique
- Article R. 2193-10 du code de la commande publique
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


