
Droit & conseil
Expert-comptable pour géomètre : missions, terrain et équipement
En résumé
Géomètre : rapprochez terrain, production au bureau, équipement et facturation pour comprendre la marge et financer vos missions.
L’essentiel. Pour un géomètre, le devis finance plus que le passage sur le terrain : préparation, déplacement, traitement des données, rédaction et échanges avec les intervenants. Le suivi comptable doit tenir compte de ces phases et du coût du matériel. Le périmètre professionnel, notamment lorsqu’il s’agit d’un géomètre-expert, se vérifie selon l’exercice réel.
Une profession réglementée, deux marchés différents
Le géomètre-expert exerce une profession organisée par la loi n° 46-942 du 7 mai 1946, qui institue l’Ordre des géomètres-experts. Ses articles 1er et 2 réservent aux géomètres-experts inscrits au tableau de l’Ordre les études et travaux topographiques qui fixent les limites des biens fonciers : bornage, délimitation, plans de division destinés à définir des droits. C’est le cœur du monopole.
À côté de ce monopole, le cabinet réalise souvent des missions ouvertes à d’autres professionnels de la mesure : levés topographiques sans incidence foncière, implantation de bâtiments, relevés d’intérieurs ou de façades, nuages de points, conseil en aménagement. Ces deux familles n’obéissent pas à la même logique économique. La première dépend du marché immobilier et des délais des notaires ; la seconde est soumise à la concurrence des géomètres topographes et des bureaux d’études. Vos donneurs d’ordre n’ont pas non plus les mêmes contraintes : la page expert-comptable pour architecte décrit des honoraires suivis par phase de mission, et celle consacrée à l’ingénieur et au bureau d’études des missions facturées par phase.
Pour le pilotage, la conséquence est simple : ventilez le chiffre d’affaires et les heures entre activité foncière et activité hors monopole. Une marge globale satisfaisante peut cacher une famille de missions qui ne couvre plus ses coûts de matériel.
Exercice individuel ou en société : BNC ou impôt sur les sociétés
Un géomètre-expert qui exerce à titre individuel relève en principe des bénéfices non commerciaux, avec une comptabilité tenue selon les recettes encaissées et les dépenses payées, reportée sur la déclaration 2035, de la recette encaissée au bénéfice imposable. Beaucoup de cabinets exercent en société, à des conditions de détention du capital et de direction fixées par les textes de la profession et contrôlées par l’Ordre. Une société soumise à l’impôt sur les sociétés tient une comptabilité d’engagement : les dossiers terminés mais non encore réglés par le client figurent en créances, et les missions en cours à la clôture doivent être appréciées.
Le passage en société se justifie par la croissance de l’équipe, l’arrivée d’associés, le financement d’un parc de matériel ou la transmission du cabinet. Il se chiffre au regard de la rémunération du dirigeant et des coûts de fonctionnement supplémentaires, pas au regard d’une économie d’impôt supposée. Le simulateur impôt sur le revenu ou impôt sur les sociétés donne un premier ordre de grandeur à partir de votre bénéfice, et le comparatif SAS ou SARL rappelle ce que chaque forme change pour la protection sociale du dirigeant.
Assurance obligatoire et charges propres à la profession
La responsabilité civile professionnelle du géomètre-expert doit être assurée : une erreur de limite peut avoir des conséquences durables pour les propriétaires et leurs créanciers. La prime, la cotisation à l’Ordre et la formation professionnelle sont des charges fixes qui pèsent sur toutes les missions, y compris les plus petites. Elles doivent entrer dans le calcul du coût horaire de structure, comme vos cotisations personnelles : le géomètre relève de la Cipav, dont le barème et l’assiette 2026 des cotisations libérales donnent le détail.
Séparer terrain et production au bureau
Affecter les heures à ces deux phases permet de repérer les missions dont le traitement final dépasse le budget. Une journée de terrain supplémentaire engage également le véhicule, l’équipe et parfois une nouvelle mobilisation du matériel. Les compléments de mission doivent être identifiés avant la facturation finale.
Identifiez les causes qui imposent un nouveau déplacement : accès indisponible, riverain absent lors du bornage contradictoire, informations manquantes ou extension demandée par le client. Le contrat doit dire lesquelles sont comprises dans le prix.
Exemple pédagogique : un bornage est vendu 1 800 € HT. Le budget prévoit 12 heures de terrain (deux personnes pendant six heures) et 8 heures de bureau, soit 20 heures à 45 € de coût horaire chargé (900 €), plus 150 € de déplacement et de mobilisation du matériel. La marge attendue est de 750 €. Un riverain absent impose un second rendez-vous : deux personnes pendant quatre heures (360 €) et 60 € de déplacement. La marge tombe à 330 €, moins de la moitié de celle du devis, alors que le prix n’a pas bougé. Ces montants sont des hypothèses de démonstration.
Deux réponses existent : prévoir dans le devis le prix d’un déplacement supplémentaire lorsque l’absence ne vient pas du cabinet, et confirmer chaque rendez-vous contradictoire par écrit quelques jours avant.
Bornage : une mission, souvent plusieurs payeurs
L’article 646 du Code civil pose la règle : tout propriétaire peut obliger son voisin au bornage de leurs propriétés contiguës, et le bornage se fait à frais communs. Dans un bornage amiable, les frais sont en général répartis à parts égales entre les voisins, qui peuvent convenir d’un autre partage ; devant le tribunal judiciaire, le juge fixe la répartition. Le procès-verbal signé par les parties fixe ensuite les limites de façon définitive.
Pour le cabinet, cette règle transforme un dossier en plusieurs créances. Faites accepter le devis par chaque propriétaire qui paiera, émettez une facture par payeur et demandez un acompte à chacun : relancer un voisin qui n’a rien signé est bien plus difficile. Dans le suivi, le dossier n’est soldé que lorsque toutes les parts sont encaissées. Pour ces propriétaires particuliers, la réforme n’impose pas de facture électronique mais une transmission de données à l’administration, que décrit la facturation électronique du libéral selon le type de client.
Un devis signé par un seul propriétaire n’engage que lui. Sans accord écrit du voisin sur sa part, le recouvrement de cette part devient incertain, alors que le travail, lui, est entièrement réalisé.
GNSS, station totale, scanner, drone : investir à bon escient
Le matériel de mesure représente souvent l’investissement le plus lourd du cabinet. Comptablement, il s’agit d’immobilisations amorties sur leur durée d’utilisation ; les logiciels de traitement et les abonnements de correction en temps réel s’y ajoutent chaque année. Le guide des amortissements aide à distinguer le coût comptable d’un investissement de ses décaissements ; les paramètres se déterminent pour chaque équipement.
Le bon indicateur n’est pas le prix d’achat mais le coût par jour d’utilisation réelle. Un récepteur GNSS sert presque chaque jour de terrain ; un scanner laser ou un drone peuvent rester au bureau plusieurs semaines. Pour le drone, intégrez aussi le temps et le coût des formalités de vol et de la formation du télépilote.
Exemple pédagogique : acheter ou louer un scanner
Un cabinet envisage un scanner laser à 60 000 € HT, amorti sur cinq ans, soit 12 000 € par an. Maintenance, assurance et licence de traitement ajoutent 3 000 € par an : le coût annuel est de 15 000 €. Utilisé 60 jours par an, l’appareil revient à 250 € par jour ; utilisé 30 jours, à 500 € par jour. Si une location coûte 400 € par jour (hypothèse), l’achat devient plus économique à partir de 38 jours d’utilisation par an (15 000 € divisés par 400 €, soit 37,5 jours). Ces montants sont des hypothèses de démonstration : seuls vos devis et votre planning réel permettent de trancher.
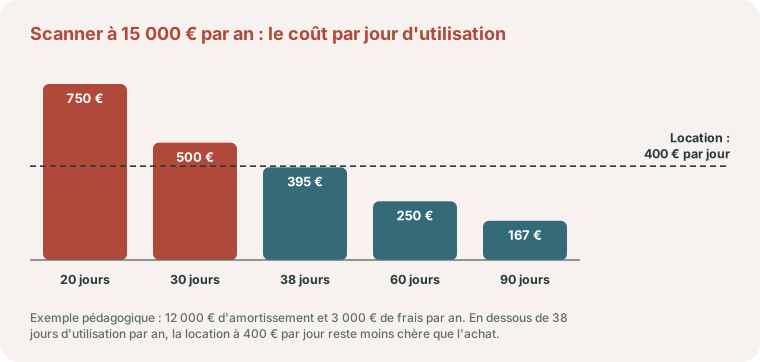
Le graphique montre aussi la sensibilité du résultat : entre 30 et 60 jours d’utilisation, le coût par jour est divisé par deux. Avant d’acheter, comptez donc les jours réellement vendus sur les douze derniers mois, et non ceux que vous espérez vendre grâce à l’appareil.
Le calcul doit aussi intégrer la trésorerie. Un achat financé par emprunt fixe des échéances mensuelles, que le scanner soit utilisé ou non. Prévoyez enfin la solution en cas de panne : location temporaire, décalage de mission ou recours à un confrère.
Notaires, collectivités, particuliers : des délais de règlement différents
Le délai d’encaissement dépend du client bien plus que de la mission.
- Pour une division ou un bornage préalable à une vente, il arrive que les honoraires soient réglés lors de la signature de l’acte chez le notaire, plusieurs mois après le travail. Le circuit des fonds dans une étude est expliqué dans notre page expert-comptable pour notaire.
- Les collectivités et établissements publics paient dans des délais encadrés par le code de la commande publique, avec des intérêts moratoires en cas de retard ; les factures leur sont transmises de façon dématérialisée par Chorus Pro. Un bon de commande ou un service fait non constaté peut suspendre le paiement. Le délai est de trente jours pour les pouvoirs adjudicateurs (article R. 2192-10 du code de la commande publique) et de cinquante jours pour les établissements publics de santé (article R. 2192-11).
- Les particuliers paient plus vite, mais un acompte à la commande reste la meilleure protection contre les dossiers abandonnés.
Les prestations du géomètre sont soumises à la TVA au taux normal de 20 %. Pour une prestation de services, la TVA est en principe exigible à l’encaissement, sauf option pour les débits : une facture non réglée ne fait donc pas avancer la TVA sur ce dossier. Pour le reste (régime réel normal ou simplifié, périodicité des déclarations, TVA récupérable sur le matériel), voyez notre guide sur les régimes de TVA, la déclaration et la déductibilité.
Entre professionnels, le délai convenu ne peut pas dépasser soixante jours après l’émission de la facture, ou quarante-cinq jours fin de mois si le contrat le prévoit. Depuis le 1er septembre 2026, votre cabinet doit aussi pouvoir recevoir des factures électroniques, et il devra en émettre à compter du 1er septembre 2027 s’il est une PME ou une micro-entreprise : le calendrier de la facturation électronique en précise les étapes.
Exemple pédagogique : une division réglée à la signature
Un dossier de division est facturé 2 400 € HT, soit 2 880 € TTC avec 480 € de TVA. Le terrain et le bureau sont terminés en mars ; l’acte de vente est signé en juillet et le règlement arrive à ce moment. Pendant quatre mois, le cabinet a payé les salaires, le véhicule et l’amortissement du matériel sans encaisser. Dix dossiers comparables en attente représentent 24 000 € HT de production non encaissée. La TVA de 480 € par dossier ne sera reversée qu’après l’encaissement, sauf option pour les débits.
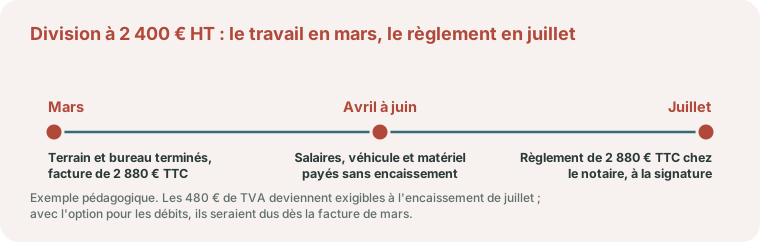
Ce décalage se finance. Un acompte de 30 % à la commande (720 € HT par dossier, soit 7 200 € HT sur dix dossiers) ramène la production non encaissée de 24 000 € à 16 800 € HT. À défaut, le plan de trésorerie doit porter ces dossiers à leur date probable de signature, pas à leur date de facture.
Quatre erreurs fréquentes dans le pilotage du cabinet
- Juger un équipement à son prix d’achat et non à son coût par jour d’utilisation.
- Mélanger dans un même chiffre l’activité foncière et les missions hors monopole.
- Laisser les factures en attente chez les notaires hors du plan de trésorerie.
- Absorber les retours sur le terrain sans les tracer, ce qui reconduit le même budget trop court au devis suivant.
Les documents à rapprocher
Le devis, les avenants, le suivi des heures, les frais de déplacement et le calendrier de facturation servent à construire une marge par dossier. Le registre du matériel, ses contrats de financement et de maintenance complètent ce suivi pour préparer les renouvellements. Une ventilation analytique par type de mission, posée dès la saisie, permet de lire cette marge chaque mois.
Géomètre-expert à Bordeaux et en Gironde : repères locaux
Un cabinet établi en Gironde dépend du conseil régional de Bordeaux de l’Ordre des géomètres-experts, dont la circonscription réunit cinq départements : Dordogne, Gironde, Landes, Lot-et-Garonne et Pyrénées-Atlantiques. Ce découpage ne suit ni la région Nouvelle-Aquitaine ni le ressort de la cour d’appel de Bordeaux, qui regroupe la Gironde, la Dordogne et la Charente et sert de cadre au conseil régional des notaires, profession que vous retrouvez dans vos dossiers de division.
Pour votre gestion, la carte compte surtout par les trajets. Un bornage dans le Médoc, le Libournais ou sur le bassin d’Arcachon n’immobilise pas l’équipe de terrain comme une division dans Bordeaux : le devis doit porter ce temps de route, et le suivi des kilomètres par secteur dit lesquels de ces dossiers restent rentables.
L’encaissement a lui aussi ses règles locales. Bordeaux Métropole ne reçoit les factures que par Chorus Pro et annonce un délai global de paiement de trente jours à réception, alors que les honoraires d’une division préalable à une vente sont parfois réglés chez le notaire, le jour de l’acte. Les deux rythmes se prévoient séparément dans le plan de trésorerie.
Pour un cabinet de la métropole, le Cabinet Gras, situé à Bordeaux, suit factures et matériel dans Pennylane et tient ses rendez-vous en visioconférence, ce qui préserve vos journées de terrain ; détails sur la page expert-comptable à Bordeaux.
Parlons-en
Libéral, optimisez votre exercice
BNC, déclaration 2035, passage en société : votre statut mérite un examen régulier. Faisons le point : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Faut-il suivre séparément terrain et bureau ?
Oui, cette séparation permet d’expliquer les écarts de temps entre relevés et traitement final. Elle aide à chiffrer les prochaines missions et à repérer les dossiers dont les compléments ne sont pas encore facturés.
Quelles missions sont réservées au géomètre-expert ?
La loi n° 46-942 du 7 mai 1946 réserve aux géomètres-experts inscrits à l’Ordre les études et travaux topographiques qui fixent les limites des biens fonciers, comme le bornage. Les levés sans incidence foncière, les implantations ou les relevés de bâtiments sont ouverts à d’autres professionnels.
Un géomètre-expert est-il imposé en BNC ?
À titre individuel, oui en principe. En société soumise à l’impôt sur les sociétés, le bénéfice est imposé au niveau de la société et le dirigeant est imposé sur sa rémunération et ses éventuels dividendes.
Comment amortir un récepteur GNSS ou un scanner ?
Comme une immobilisation, sur sa durée d’utilisation prévue dans le cabinet. Comparez ce coût annuel au nombre de jours réellement utilisés pour savoir si l’achat se justifie face à la location.
Quand reverser la TVA d’une facture réglée chez le notaire ?
Pour une prestation de services, la TVA est en principe exigible lors de l’encaissement. Si le règlement intervient à la signature de l’acte, la TVA est due au titre de la période de cet encaissement, sauf option pour les débits.
Qui paie les frais d’un bornage ?
L’article 646 du Code civil prévoit que le bornage se fait à frais communs. À l’amiable, les voisins se partagent en général les frais à parts égales, sauf accord différent ; en cas de bornage judiciaire, le juge décide de la répartition. Le cabinet a donc intérêt à faire signer son devis par chaque payeur.
De quel conseil de l’Ordre dépend un géomètre-expert installé en Gironde ?
Du conseil régional de Bordeaux de l’Ordre des géomètres-experts, dont la circonscription couvre la Dordogne, la Gironde, les Landes, le Lot-et-Garonne et les Pyrénées-Atlantiques. Pour la comptabilité, le Cabinet Gras, situé à Bordeaux, travaille à distance : pièces sur Pennylane et rendez-vous en visioconférence.
Guide pratique : contrats et suivi de l’activité
Géomètre-expert : qui paie le bornage si le voisin refuse de signer ? : cas concrets, documents à réunir et contrôles à organiser.
Sources officielles
- Service Public : bornage de terrains : rôle du géomètre-expert, procès-verbal et partage des frais.
- Service Public : inscription au tableau de l’Ordre des géomètres-experts : démarche d’accès à la profession.
- Service Public Entreprendre : délais de paiement entre professionnels : délais applicables et pénalités de retard.
- Légifrance : article 646 du Code civil : droit au bornage et partage des frais.
- Ordre des géomètres-experts : conseils régionaux : conseil régional de Bordeaux et départements de sa circonscription.
- Conseil régional des notaires de la cour d’appel de Bordeaux : ressort couvrant la Charente, la Dordogne et la Gironde.
Préparer votre échange
Notaires, architectes, bureaux d’études : vos donneurs d’ordre et partenaires habituels ont leur propre guide dans le parcours Droit, conseil et ingénierie.
Un bornage ou une division vendus à prix fixe se pilotent en heures : notre méthode pour suivre les heures, la rentabilité et la facturation d’une mission au forfait montre comment comparer journées de terrain, production au bureau et prix convenu.
Références
- Article 646 du Code civil
- Article R. 2192-10 du code de la commande publique
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


