
Droit & conseil
Expert-comptable pour notaire : émoluments, comptabilité de l’étude et retraite CPRN
En résumé
Émoluments tarifés, comptabilité de l'étude, comptes clients et cotisations à la CPRN : un cadre comptable très encadré.
En bref : le notaire libéral est imposé en BNC et dépose une déclaration 2035 ; en société, le régime dépend de la structure. Ses émoluments suivent un tarif réglementé par tranches, soumis à la TVA à 20 %. Les fonds des clients, déposés à la Caisse des dépôts, et les droits collectés pour l’État ne sont jamais des recettes de l’étude. Sa retraite relève de la CPRN, dont la part complémentaire se calcule sur les produits de l’office, pas sur son bénéfice.
Note de l’expert-comptable : tarif réglementé, seuils de TVA et règles des SEL évoluent par voie réglementaire et en loi de finances. À confirmer chaque année avec le cabinet.
Le notaire est un officier public, mais aussi un chef d’entreprise libérale. Sa rémunération mêle des émoluments tarifés, fixés par l’État, et des honoraires libres ; son office manie des fonds considérables pour le compte des clients, sous une comptabilité notariale très encadrée ; et sa retraite relève d’une caisse propre. Ce guide détaille la fiscalité de l’étude, avec un outil pour estimer le bénéfice.
Piloter l’étude sans assimiler les fonds clients à des recettes
Le tableau de bord de l’office distingue les produits propres à l’étude des flux pour compte de tiers. Pour préparer une association, rapprocher l’activité, les effectifs et les charges fixes est plus utile qu’observer les seuls mouvements bancaires.
Les pièces utiles pour travailler ce point : balances de l’office, rapprochements des comptes et budget des effectifs.
Le suivi à construire : produits par famille de dossiers, charges de personnel et trésorerie propre. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
BNC, déclaration 2035 et nature des recettes
Le notaire qui exerce à titre individuel relève des bénéfices non commerciaux (art. 92 du CGI) et dépose une déclaration 2035 au régime de la déclaration contrôlée. Ses recettes ont deux composantes :
- les émoluments tarifés : la rémunération des actes pour lesquels le notaire détient un monopole (ventes immobilières, successions, contrats de mariage), dont le montant est fixé par un tarif réglementé ;
- les honoraires libres : la rémunération des prestations de conseil et de négociation qui échappent au tarif, librement convenue avec le client.
Distinguer ces deux flux, et les rattacher correctement à l’exercice, conditionne la justesse de votre résultat. C’est un travail de précision que nous menons sur votre 2035. Les autres rubriques de la liasse, des immobilisations aux honoraires rétrocédés, sont reprises dans le guide de la déclaration 2035 des libéraux.
À quelle date un émolument devient une recette
La doctrine fiscale consacre des règles propres aux notaires (BOI-BNC-BASE-20-30). Toute somme versée par un client s’inscrit d’abord au compte de ce client. L’émolument est acquis le jour de la signature de l’acte, date à laquelle il est taxé ; il est alors viré du compte client au compte de l’étude, dans la limite de la provision disponible. Si la provision manque, il entre en recettes au fur et à mesure des règlements.
Deux conséquences pratiques. Attendre que toutes les formalités d’un acte soient achevées pour constater la recette n’est pas admis. Et une mesure de simplification permet de ne pas rattacher à l’année de la signature les sommes relatives à des actes signés en décembre, lorsqu’elles sont comptabilisées en janvier, au plus tard le 31. Le notaire qui tient sa comptabilité selon les règles commerciales peut aussi opter pour les créances acquises : l’émolument compte alors dès la signature, provision versée ou non.
TVA et débours
Les émoluments comme les honoraires du notaire sont soumis à la TVA au taux normal de 20 % (art. 278 du CGI). En revanche, les débours (sommes avancées pour le compte du client : droits d’enregistrement, taxes de publicité foncière, frais de cadastre) ne sont pas votre rémunération : refacturés à l’identique, ils n’entrent ni dans votre bénéfice ni dans votre base de TVA. La rigueur de cette ventilation évite des erreurs coûteuses : les débours de l’office et leur traitement en TVA y sont examinés à partir de la doctrine propre aux notaires.
Outil gratuit
Profession libérale (BNC) : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
84 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre caisse
CNBF, CIPAV, CARPIMKO… et votre revenu : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF et de votre caisse de retraite) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Le taux de cotisations varie selon votre caisse (CNBF, CIPAV, CARPIMKO…) et votre revenu. Estimation indicative.
Voir tous nos outils →Le tarif réglementé, une structure dégressive par tranches
Les émoluments tarifés ne sont pas un pourcentage unique appliqué à la valeur de l’acte : le tarif fonctionne par tranches dégressives, le taux applicable diminuant à mesure que la valeur de l’opération augmente. Comprendre cette mécanique, propre à chaque catégorie d’actes, ventes immobilières, successions, donations, permet d’anticiper le montant des émoluments perçus sur un dossier donné, et de distinguer clairement, dans votre suivi de trésorerie, ce qui relève du tarif de ce qui relève des honoraires libres.
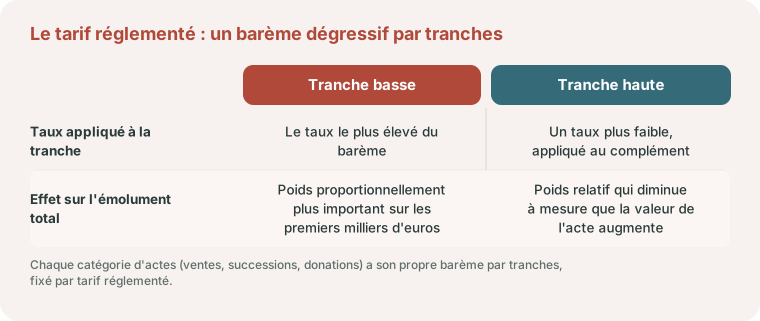
Pour une vente de gré à gré, le barème de l’article A. 444-91 du Code de commerce compte quatre tranches : 3,870 % jusqu’à 6 500 €, 1,596 % de 6 500 € à 17 000 €, 1,064 % de 17 000 € à 60 000 € et 0,799 % au-delà.
Exemple pédagogique. Pour une vente à 300 000 € : 6 500 € × 3,870 % = 251,55 € ; 10 500 € × 1,596 % = 167,58 € ; 43 000 € × 1,064 % = 457,52 € ; 240 000 € × 0,799 % = 1 917,60 €. L’émolument de vente atteint 2 794,25 € HT, soit 3 353,10 € TTC avec 558,85 € de TVA. Il n’est qu’une ligne de la taxe de l’acte : s’y ajoutent les autres émoluments, les débours et, surtout, les droits collectés pour le Trésor.
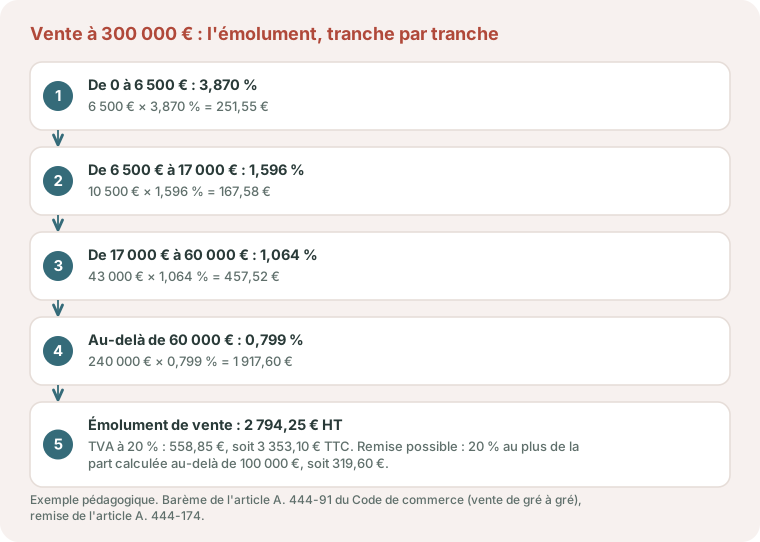
Le tarif autorise une remise, encadrée par l’article A. 444-174 : pour une vente de ce type, 20 % au plus de la part d’émolument calculée sur les tranches d’assiette à partir de 100 000 €. Dans l’exemple, cette part vaut 200 000 € × 0,799 % = 1 598 €, et la remise maximale 319,60 €. L’article L. 444-2 exige un taux de remise fixe et identique pour tous : la décision se prend donc pour l’étude entière, avec son effet sur les produits chiffré à l’avance, et non dossier par dossier. Les prestations accomplies en concurrence avec d’autres professionnels, elles, ne sont pas tarifées : l’article L. 444-1 impose alors une convention d’honoraires écrite.
Le notaire, collecteur d’impôt pour l’État
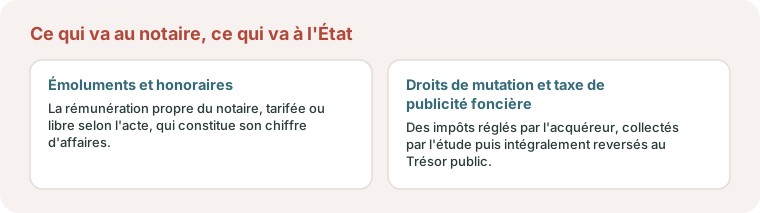
Un point souvent source de confusion, y compris chez les clients : à l’occasion d’une vente immobilière, le notaire encaisse des sommes bien supérieures à sa propre rémunération. Les droits de mutation à titre onéreux et la taxe de publicité foncière, réglés par l’acquéreur au moment de l’acte, ne sont pas des honoraires du notaire : ce sont des impôts, que l’étude collecte pour le compte du Trésor public avant de les lui reverser. Sur un dossier de vente courant, ces sommes représentent souvent plusieurs fois le montant des émoluments perçus par le notaire lui-même. Une comptabilité rigoureuse distingue en permanence ce qui transite par l’étude, pour l’État ou pour le compte des clients, de ce qui constitue le produit réel de votre activité. L’acte est aussi le moment où d’autres professionnels sont réglés : pour une division ou un bornage préalable à la vente, il arrive que les honoraires du géomètre-expert soient payés à la signature, plusieurs mois après son travail, un décalage chiffré dans la page du géomètre consacrée aux missions, au terrain et aux délais de règlement.
Responsabilité civile professionnelle et garantie collective
Le notaire engage sa responsabilité civile professionnelle sur chaque acte qu’il authentifie : une erreur dans la rédaction, un défaut de conseil ou une omission dans les vérifications préalables peut engager sa responsabilité personnelle pendant de nombreuses années après la signature. Au-delà de l’assurance individuelle, la profession organise une garantie collective, financée par l’ensemble des offices, qui intervient en complément lorsque les conséquences d’une faute dépassent les plafonds de l’assurance individuelle, ou en cas de détournement de fonds par un office défaillant. Cette solidarité de profession, propre aux officiers publics, distingue le notariat de la plupart des professions libérales classiques et explique en partie le niveau des cotisations professionnelles obligatoires.
Le contrôle et l’inspection de la comptabilité de l’étude
La comptabilité notariale n’est pas seulement rigoureuse par choix : elle fait l’objet d’un contrôle périodique obligatoire. Le décret n° 74-737 du 12 août 1974 relatif aux inspections des offices soumet chaque étude à au moins une inspection annuelle, organisée à l’initiative de la chambre, dont le rapport est adressé au procureur de la République et à la chambre. Cette inspection vérifie la tenue des comptes, la séparation effective entre les fonds de l’étude et les fonds des clients, et la conformité des maniements de fonds aux règles professionnelles. Se préparer à cette inspection n’est pas un exercice ponctuel : c’est la conséquence directe d’une comptabilité tenue rigoureusement tout au long de l’année, ce que nous organisons avec vous en amont plutôt que dans l’urgence. La vérification fiscale de l’étude est une autre procédure, avec ses propres garanties : contrôle fiscal et secret professionnel du libéral.
La comptabilité de l’étude : des fonds qui ne sont pas vos recettes
L’office notarial manie en permanence des fonds appartenant aux clients (prix de vente en attente, fonds de succession, séquestres). L’article 15 du décret n° 45-0117 du 19 décembre 1945 impose de déposer ces sommes sur des comptes ouverts à la Caisse des dépôts et consignations, réservés aux fonds de tiers. Elles ne sont pas des recettes et ne figurent pas dans votre 2035.
La comptabilité de l’étude suit donc deux circuits. D’un côté, la comptabilité des clients, dossier par dossier : chaque compte reçoit les fonds du client et se solde par les paiements faits pour lui, au vendeur, aux héritiers, au Trésor, et par le règlement des frais de l’acte. De l’autre, la comptabilité de l’office, qui ne retient que vos émoluments, honoraires et frais de fonctionnement. Le pont entre les deux est la taxe de chaque acte, c’est-à-dire le décompte qui ventile émoluments, débours et droits. Un compte client qui reste débiteur, ou une taxe jamais virée sur le compte de l’office, est exactement ce que l’inspection relève.
La même frontière entre fonds de tiers et recettes existe chez l’avocat, avec la CARPA, et chez le commissaire de justice, avec ses comptes affectés : seuls le dépositaire et les délais changent.
Retraite CPRN : la caisse des notaires
Le notaire libéral ne cotise ni à la CIPAV ni à la CARMF, mais à la CPRN, Caisse de prévoyance et de retraite des notaires (l’ancienne CRN). Elle gère pour lui la retraite de base, pour le compte de la CNAVPL, la retraite complémentaire et un régime invalidité-décès. Vos collaborateurs, clercs et employés, relèvent d’une autre caisse, la CRPCEN : ne confondez pas les deux appels de cotisations dans la comptabilité de l’office. La régularisation qui suit une année de forte activité immobilière se prépare dès la clôture. L’acquisition des points du régime de base et les conditions de départ sont détaillées dans notre guide de la retraite des libéraux et de leurs caisses.
Cotisations CPRN 2026 : une assiette qui n’est pas votre bénéfice
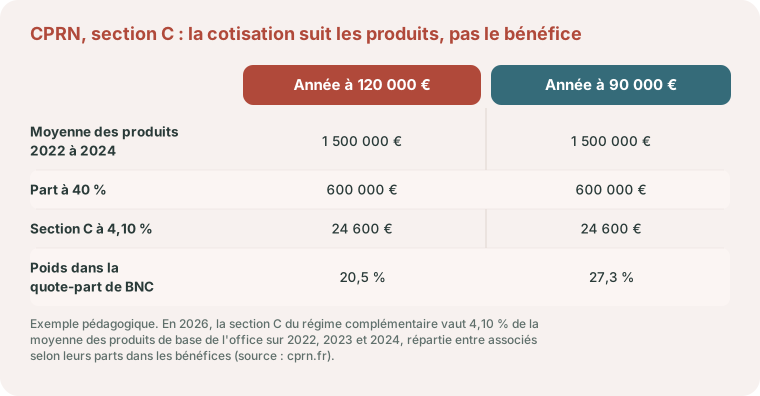
Le régime complémentaire de la CPRN compte deux sections, calculées toutes deux sur la moyenne des produits de l’étude sur trois ans : en 2026, les exercices 2022, 2023 et 2024. La section B est forfaitaire, avec huit classes de cotisation qui attribuent de 10 à 80 points selon cette moyenne. La section C est proportionnelle : 4,10 % de la moyenne des produits de base de l’office, répartie entre associés au prorata de leurs parts dans les bénéfices. S’y ajoutent la retraite de base, commune aux professions libérales, et une cotisation forfaitaire d’invalidité-décès de 1 324 € en 2026.
Une cotisation qui ne baisse pas avec le résultat. Pour un office dont les produits moyens de 2022 à 2024 s’élèvent à 1 500 000 €, l’associé à 40 % supporte une section C de 600 000 € × 4,10 % = 24 600 €, que sa quote-part de bénéfice soit de 120 000 € ou de 90 000 € : 20,5 % de son résultat dans le premier cas, 27,3 % dans le second. Après un repli du marché immobilier, la cotisation reste calée sur les années antérieures. Chiffres retenus pour la démonstration.
L’Urssaf recouvre de son côté la maladie, les allocations familiales, la CSG et la CRDS, cette fois sur le revenu professionnel. Pour un premier ordre de grandeur de cette partie, notre estimateur de cotisations sociales part du bénéfice ; il ne calcule pas les cotisations propres à la CPRN.
Retraite complémentaire facultative : le plafond d’un notaire
Une étude bénéficiaire dégage souvent un BNC élevé, et c’est sur ce bénéfice que se calcule la limite de déduction de l’épargne retraite facultative au titre de l’article 154 bis du CGI : 10 % du bénéfice imposable retenu dans la limite de huit plafonds annuels de la sécurité sociale, plus 15 % supplémentaires sur la fraction comprise entre un et huit plafonds, avec un minimum de 10 % du plafond.
Pour un notaire dont le BNC 2026 atteint 150 000 €, avec un plafond annuel de 48 060 € : 10 % × 150 000 € = 15 000 €, plus 15 % × (150 000 € − 48 060 €) = 15 291 €, soit une limite de 30 291 €. Aujourd’hui, cette épargne passe en pratique par un PER individuel, dont les versements se déduisent soit dans cette enveloppe, soit dans celle de l’article 163 quatervicies du CGI. Deux règles nouvelles depuis la loi de finances pour 2026 : plus de déduction pour les versements faits à 70 ans ou après, et un report des plafonds inutilisés porté à cinq ans pour ceux nés à partir de 2026.
Ce que la déduction ne fait pas. Les sommes exonérées au titre de l’article 154 bis ne sont pas retranchées du revenu sur lequel l’Urssaf calcule vos cotisations maladie, allocations familiales et CSG-CRDS. La réforme de l’assiette appliquée aux revenus 2025, avec son abattement forfaitaire de 26 %, a maintenu ce principe. Un versement retraite allège votre impôt sur le revenu ; il ne réduit pas ces prélèvements sociaux.
Acquisition de l’office, SCP et SEL
S’installer notaire suppose le plus souvent d’acquérir un office ou des parts de société : un investissement lourd, généralement financé par emprunt, dont le coût et le mode de détention se réfléchissent en amont. Plusieurs structures coexistent :
- l’office individuel, où le notaire titulaire déclare seul le BNC de l’étude ;
- la SCP (société civile professionnelle), historique chez les notaires, dont le bénéfice est réparti entre associés et imposé entre leurs mains ;
- la société d’exercice libéral (SELARL, SELAS), qui ouvre l’impôt sur les sociétés, le lissage de la rémunération et l’arbitrage salaire / dividendes (voyez Rémunération du dirigeant), au prix d’une gestion plus lourde.
Le cadre légal tient en deux textes. L’article 1er bis de l’ordonnance du 2 novembre 1945 permet au notaire d’exercer à titre individuel, comme salarié d’un office ou au sein de toute entité dotée de la personnalité morale, sauf les formes qui donnent aux associés la qualité de commerçant. Les sociétés de forme commerciale (SARL, SAS, SA) relèvent en outre, depuis le 1er septembre 2024, de l’ordonnance n° 2023-77 du 8 février 2023. Le choix se chiffre : notre guide de la rémunération des associés de SEL explique ce que la doctrine de 2024 change pour le notaire associé, et le comparatif IS ou IR pose les deux régimes côte à côte.
Depuis la loi du 6 août 2015, de nouveaux offices peuvent aussi être créés dans les zones ouvertes par la carte d’installation : le jeune notaire qui s’y installe n’achète pas de clientèle, mais finance seul son local, son logiciel de rédaction et ses premiers salaires avant d’encaisser ses premières taxes.
Exemple pédagogique : la quote-part d’un associé de SCP
Une SCP de deux notaires dégage un BNC de 300 000 €, réparti à 60 % et 40 % selon les statuts. L’associé minoritaire, entré récemment, a emprunté pour acheter ses parts et paie 12 000 € d’intérêts dans l’année. Le BOFiP admet la déduction, sur la quote-part de l’associé, des frais qu’il supporte personnellement, dont les intérêts de l’emprunt contracté pour acquérir ses parts (BOI-BNC-SECT-70-10-10, § 140), tant que la SCP n’a pas opté pour l’impôt sur les sociétés. Sa quote-part de 120 000 € devient un revenu imposable de 108 000 €, avant ses autres frais personnels. La SCP ne voit jamais cet emprunt : c’est à l’associé de le faire valoir.
Financer l’office ou les parts : ce que l’impôt déduit, ce que la banque prélève
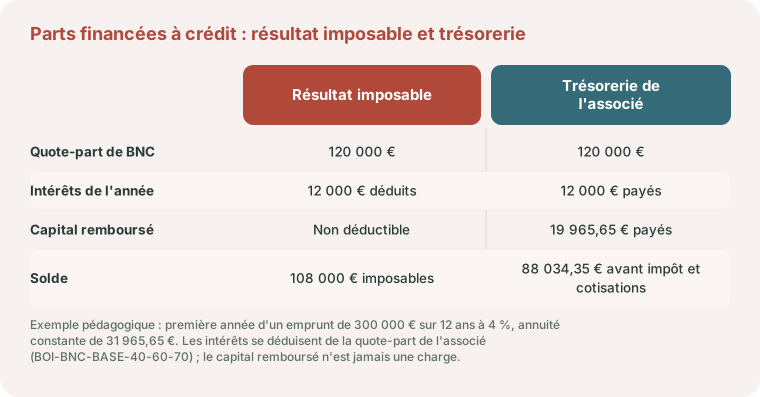
Le droit de présenter son successeur à l’agrément du garde des Sceaux, hérité de l’article 91 de la loi du 28 avril 1816, donne à l’office une valeur qui se cède. Pour l’administration, la finance de l’office et les parts d’une SCP qui n’a pas opté pour l’impôt sur les sociétés sont des éléments affectés par nature à l’exercice de la profession, à inscrire au registre des immobilisations (BOI-BNC-BASE-10-20, § 100). Les intérêts de l’emprunt qui les finance sont déductibles ; le remboursement du capital ne l’est jamais (BOI-BNC-BASE-40-60-70, § 30, 60 et 80).
Exemple pédagogique. Reprenons l’associé à 40 %. Il a emprunté 300 000 € sur douze ans à 4 %, avec une annuité constante de 31 965,65 €. La première année, cette annuité se partage entre 12 000 € d’intérêts (300 000 € × 4 %) et 19 965,65 € de capital. Son revenu imposable est de 120 000 € − 12 000 € = 108 000 €, mais il ne lui reste que 120 000 € − 31 965,65 € = 88 034,35 € avant impôt et cotisations personnelles. Il est donc imposé sur 19 965,65 € déjà versés à la banque, et l’écart grandit chaque année, puisque la part de capital augmente dans l’annuité.
Trois réglages se discutent avant de signer le prêt. La durée, qui commande le poids du capital dans l’annuité. Les prélèvements mensuels de l’associé, à caler sur la trésorerie disponible et non sur la quote-part de résultat. La structure d’acquisition, enfin : une société de participations financières de profession libérale, prévue par l’ordonnance du 8 février 2023, peut porter les titres et l’emprunt. Notre guide de la société holding en expose le mécanisme, et le simulateur IR ou IS compare l’imposition d’un même bénéfice dans les deux régimes.
Associé de SEL de notaires : depuis les revenus 2024, ce qu’un associé perçoit pour les actes qu’il instrumente dans la SEL est imposé en BNC, sauf lien de subordination démontré (rescrit BOI-RES-BNC-000136 du 24 avril 2024). Pour le gérant majoritaire de SELARL, seule la part de rémunération qui correspond à ses fonctions de gérance reste soumise à l’article 62 du CGI, comme l’a confirmé une réponse ministérielle du 2 décembre 2025 : la convention de rémunération doit donc distinguer les deux.
Notaire à Bordeaux et en Gironde : repères locaux
Une étude girondine dépend de la Chambre des notaires de la Gironde, qui se présente comme le lien entre le notaire, les instances supérieures de la profession, les administrations et les services judiciaires. Au-dessus, le Conseil régional des notaires de la cour d’appel de Bordeaux rassemble les chambres de la Charente, de la Dordogne et de la Gironde et représente le notariat dans ce ressort.
Ces trois départements n’appliquent pas le même taux départemental de droits de mutation. D’après le tableau de la DGFiP applicable au 1er juin 2026, la Gironde et la Dordogne ont voté 5,00 % hors primo-accédants, tandis que la Charente reste à 4,50 %, taux qui demeure aussi celui des primo-accédants en Gironde et en Dordogne.
Pour l’étude, cet écart ne touche pas les émoluments, mais il change, acte par acte, la somme collectée pour le Trésor : elle dépend du département où se situe l’immeuble et de la situation de l’acquéreur. Une erreur de taux se régularise sur des fonds qui ne vous appartiennent pas, d’où l’intérêt d’un contrôle avant chaque appel de fonds.
Pour une étude de la métropole, le Cabinet Gras, situé à Bordeaux, tient la comptabilité de l’office sur Pennylane et fait le point en visioconférence, comme le détaille la page expert-comptable à Bordeaux.
Parlons de votre étude
Reprise d’un office, entrée dans une SCP, création dans une zone d’installation libre ou passage en SEL : chaque étape d’une carrière notariale déplace le résultat imposable et la trésorerie. Pour en parler utilement, préparez le dernier rapport d’inspection, la balance de l’office, votre appel de cotisations CPRN et, si vous rachetez des parts, le tableau d’amortissement de l’emprunt.
Nous travaillons à distance, en visioconférence et sur Pennylane, en nous concentrant sur la comptabilité de l’office et votre 2035, la comptabilité clients restant dans votre logiciel notarial.
Parlons-en
Notaire : une comptabilité d'étude irréprochable
Émoluments tarifés, maniement de fonds clients, retraite CRN, exercice en SCP ou SEL : votre étude exige une rigueur particulière. Rencontrons-nous : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un notaire est-il en BNC ?
Oui, le notaire qui exerce à titre individuel relève des bénéfices non commerciaux (art. 92 du CGI) et dépose une déclaration 2035. En société (SCP, SEL), le régime dépend de la structure et de l’option à l’IS.
Les émoluments du notaire sont-ils soumis à la TVA ?
Oui, émoluments tarifés comme honoraires libres sont soumis à la TVA au taux normal de 20 % (art. 278 du CGI). Les débours avancés pour le client et refacturés à l’identique en sont exclus.
Les fonds maniés par l'étude sont-ils des recettes ?
Non. Les fonds des clients transitent par la comptabilité de l’étude, distincte du résultat professionnel et soumise à un contrôle strict. Ils ne constituent pas des recettes du notaire.
À quelle caisse de retraite cotise un notaire ?
À la CPRN, Caisse de prévoyance et de retraite des notaires (anciennement CRN), qui gère retraite de base, complémentaire et invalidité-décès. Les clercs et employés de l’étude relèvent d’une autre caisse, la CRPCEN.
Comment est imposé un associé de SEL de notaires ?
Ce qu’il perçoit pour son activité notariale dans la SEL relève des BNC depuis les revenus 2024, sauf lien de subordination démontré. Pour un gérant majoritaire de SELARL, la part qui rémunère la gérance reste imposée selon l’article 62 du CGI.
Les droits de mutation payés par l'acquéreur sont-ils des honoraires du notaire ?
Non. Les droits de mutation à titre onéreux et la taxe de publicité foncière sont des impôts que le notaire collecte pour le compte de l’État avant de les lui reverser. Ils ne font pas partie de sa rémunération, contrairement aux émoluments et honoraires.
Le tarif des émoluments est-il un pourcentage fixe ?
Non. Il fonctionne par tranches dégressives : le taux applicable diminue à mesure que la valeur de l’acte augmente, selon un barème propre à chaque catégorie d’actes (ventes, successions, donations).
Que se passe-t-il si un notaire commet une faute qui dépasse son assurance individuelle ?
La profession organise une garantie collective, financée par l’ensemble des offices, qui intervient en complément de l’assurance individuelle, notamment en cas de détournement de fonds par un office défaillant. Cette solidarité de profession est propre aux officiers publics.
La comptabilité d'une étude notariale est-elle contrôlée ?
Oui, par une inspection comptable périodique menée par la chambre des notaires du ressort, qui vérifie la tenue des comptes et la séparation entre fonds de l’étude et fonds des clients. Une comptabilité tenue rigoureusement toute l’année facilite cette inspection.
Comment se calcule l'émolument d'un notaire sur une vente immobilière ?
Par tranches, selon l’article A. 444-91 du Code de commerce : 3,870 % jusqu’à 6 500 €, 1,596 % de 6 500 € à 17 000 €, 1,064 % de 17 000 € à 60 000 € et 0,799 % au-delà. Pour un prix de 300 000 €, l’émolument de vente est de 2 794,25 € HT, avant TVA à 20 %.
Les intérêts de l'emprunt souscrit pour acheter des parts d'office sont-ils déductibles ?
Oui, lorsque la société n’a pas opté pour l’impôt sur les sociétés : l’associé les déduit de sa quote-part de bénéfice. Le capital remboursé, lui, n’est jamais une charge, ce qui crée un écart durable entre le revenu imposable et la trésorerie disponible.
Sur quelle base la CPRN calcule-t-elle la retraite complémentaire ?
Sur la moyenne des produits de l’étude des trois derniers exercices connus, et non sur le bénéfice du notaire. En 2026, la section C vaut 4,10 % de la moyenne des produits de base 2022 à 2024, répartie entre associés selon leurs parts dans les bénéfices ; la section B est forfaitaire, en huit classes.
Un expert-comptable à Bordeaux peut-il suivre une étude notariale de Gironde à distance ?
Oui. Le Cabinet Gras, situé à Bordeaux, tient la comptabilité de l’office et la déclaration 2035 sur Pennylane, avec des rendez-vous en visioconférence ; la comptabilité clients reste dans le logiciel notarial. Les repères locaux à connaître sont la Chambre des notaires de la Gironde et le taux départemental des droits de mutation, de 5,00 % hors primo-accédants au 1er juin 2026.
Cas pratique : un projet à chiffrer
Notaire : anticiper la trésorerie de l’office quand les signatures ralentissent : hypothèses, scénarios et effets sur la trésorerie pour préparer votre décision.
Sources officielles
- Article A. 444-91 du Code de commerce : barème de l’émolument proportionnel de la vente de gré à gré.
- Article A. 444-174 du Code de commerce : remises que le notaire peut consentir sur les émoluments proportionnels.
- BOFiP, BOI-BNC-BASE-20-30 : recettes des notaires, date d’acquisition des émoluments, débours et fonds des clients.
- BOFiP, BOI-BNC-BASE-40-60-70 : frais financiers, intérêts des emprunts contractés pour acquérir un office ou des parts de SCP.
- CPRN, mes cotisations : sections B et C du régime complémentaire, assiette 2026, invalidité-décès.
- Article 91 de la loi du 28 avril 1816 : droit de présentation du successeur.
- Conseil régional des notaires de la cour d’appel de Bordeaux, présentation de l’instance : chambres de la Charente, de la Dordogne et de la Gironde, missions du conseil.
- Chambre des notaires de la Gironde : rôle de la chambre départementale.
- DGFiP, taux des droits d’enregistrement et de la taxe de publicité foncière au 1er juin 2026 : taux votés par département, dont la Gironde, la Dordogne et la Charente.
Avocats, commissaires de justice, architectes : les métiers voisins du notariat ont leur propre guide dans le parcours Droit, conseil et ingénierie.
Références
- Article 154 bis du Code général des impôts (CGI)
- Article 163 quatervicies du Code général des impôts (CGI)
- Article 278 du Code général des impôts (CGI)
- Article 62 du Code général des impôts (CGI)
- Article 92 du Code général des impôts (CGI)
- Article A. 444-174 du Code de commerce
- Article A. 444-91 du Code de commerce
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


