
Vos activités
Expert-comptable pour professions libérales : BNC, 2035 et optimisation
En résumé
BNC, déclaration 2035, micro ou réel, passage en SEL : les arbitrages qui comptent pour un indépendant. Expert-comptable à Bordeaux.
En bref : Un professionnel libéral est imposé dans la catégorie des bénéfices non commerciaux. Sous 83 600 € de recettes, il choisit entre le micro-BNC, qui applique un abattement forfaitaire de 34 %, et la déclaration contrôlée, déposée sur le formulaire 2035, qui déduit les dépenses réelles. Le régime, la caisse de retraite, la TVA et l’éventuel passage en société se décident chiffres en main, profession par profession.
Note de l’expert-comptable : les seuils, les taux et les dispositifs (Madelin, PER, cotisations) évoluent en loi de finances. À valider chaque année avec le cabinet.
Consultant, avocat, architecte, professionnel de santé, formateur indépendant, ingénieur ou traducteur : la profession libérale obéit à une logique fiscale et sociale qui lui est propre. Elle relève des bénéfices non commerciaux (BNC), s’appuie sur la déclaration 2035 et une comptabilité de trésorerie, supporte des cotisations souvent élevées et soulève des enjeux importants de retraite et de prévoyance. Ce guide détaille ce qu’un libéral gagne à maîtriser, avec un outil pour passer de son tarif journalier à son chiffre d’affaires et à ses cotisations estimées.
BNC et déclaration 2035, le socle
Le libéral relève des BNC (art. 92 du CGI). Au régime de la déclaration contrôlée, il tient une comptabilité de trésorerie, recettes encaissées et dépenses payées, et dépose chaque année la déclaration n° 2035, qui détermine son résultat imposable. C’est la rigueur de cette 2035, davantage que les forfaits, qui conditionne l’impôt : chaque charge correctement justifiée et rattachée réduit la base imposable.
Tenir une 2035 ne s’improvise pas : ventilation des recettes, distinction entre charges déductibles et non déductibles, suivi des immobilisations et de leurs amortissements, traitement des honoraires rétrocédés. Une erreur de méthode se paie au moment du contrôle. Nous tenons cette déclaration avec la précision qu’elle exige et expliquons, ligne à ligne, d’où provient le résultat.
Ce que contient la liasse 2035
La déclaration n° 2035 est une liasse de plusieurs imprimés. Le formulaire principal identifie le cabinet, récapitule le résultat et détaille les immobilisations et les plus-values. L’annexe 2035-A reprend les recettes encaissées et les dépenses payées, poste par poste. L’annexe 2035-B aboutit au bénéfice ou au déficit, après les réintégrations et les déductions. L’annexe 2035-E, consacrée à la valeur ajoutée, ne concerne que les cabinets dont les recettes dépassent 152 500 € hors taxes.
La liasse se dépose obligatoirement par voie dématérialisée, au plus tard le deuxième jour ouvré qui suit le 1er mai, délai prolongé de quinze jours calendaires pour les déclarations télétransmises. Depuis la déclaration des revenus 2025, elle sert aussi à calculer le « revenu brut social », la nouvelle base des cotisations du libéral : quatre rubriques lui sont réservées. Le détail, imprimé par imprimé, figure dans notre guide de la déclaration 2035 des professions libérales.
Micro-BNC ou réel : le bon arbitrage
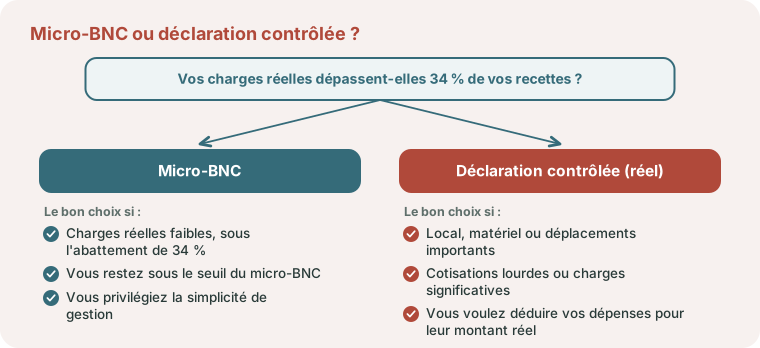
En dessous du seuil du micro-BNC (art. 102 ter du CGI), le professionnel bénéficie d’un abattement forfaitaire de 34 %, réputé représentatif de ses charges. Le dispositif est simple, mais il n’est avantageux que si les charges réelles restent inférieures à cet abattement. Dès qu’apparaissent un local, du matériel, des déplacements importants ou des cotisations lourdes, la déclaration contrôlée devient plus intéressante, puisqu’elle permet de déduire les dépenses pour leur montant réel. L’arbitrage se chiffre et ne se devine pas ; il peut se comparer avec notre comparateur micro ou réel, puis s’affiner ensemble.
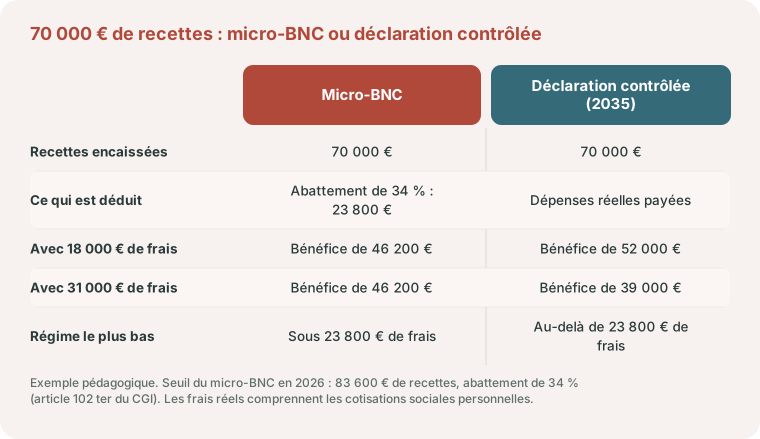
Exemple pédagogique. Une consultante encaisse 70 000 € de recettes dans l’année. Au micro-BNC, son bénéfice imposable est de 46 200 € (70 000 € moins 23 800 € d’abattement de 34 %), quels que soient ses frais. Première hypothèse : elle travaille chez ses clients et n’a payé que 18 000 € de dépenses, cotisations sociales comprises. À la déclaration contrôlée, son bénéfice serait de 52 000 € : le forfait retient 5 800 € de moins. Seconde hypothèse : elle loue un bureau, sous-traite une partie de ses missions et a payé 31 000 € de dépenses. Son bénéfice réel tombe à 39 000 €, soit 7 200 € de moins que le forfait. Le point d’équilibre se situe à 23 800 € de dépenses réelles, c’est-à-dire 34 % des recettes.
Le calcul ne s’arrête pas à l’impôt. Le professionnel qui relève du régime micro-social, c’est-à-dire le micro-entrepreneur, paie ses cotisations sur ses recettes et non sur son bénéfice : en 2026, 25,6 % pour une activité libérale non réglementée et 23,2 % pour une profession relevant de la Cipav, d’après l’Urssaf. Sur 70 000 € de recettes, cela représente 17 920 € dans le premier cas. À la déclaration contrôlée, les cotisations se calculent sur le résultat réel. Les deux comparaisons, fiscale et sociale, se mènent ensemble. Les seuils et le fonctionnement du régime sont détaillés dans notre article sur la micro-entreprise, ses seuils et sa TVA.
Deux garde-fous encadrent ce choix. Le seuil de 83 600 € s’apprécie sur les recettes de l’année précédente ou de l’avant-dernière année, et les honoraires rétrocédés à des confrères n’y sont pas comptés (article 102 ter du CGI). L’option pour la déclaration contrôlée, elle, vaut un an et se reconduit tacitement : elle se prend dans le délai de dépôt de la 2035.
Du tarif journalier au revenu : projeter son activité
Beaucoup de libéraux raisonnent en taux journalier moyen ou en tarif horaire sans visualiser ce que cela représente sur l’année, une fois retirés les jours non facturés, congés, prospection, formation ou administratif, et les cotisations sociales. L’outil ci-dessous projette le chiffre d’affaires annuel et une estimation indicative des cotisations à partir du TJM et du nombre de jours réellement facturés.
Outil gratuit
Du TJM au chiffre d'affaires
Projetez votre chiffre d'affaires annuel à partir de votre tarif journalier, ou partez du chiffre d'affaires visé pour trouver le TJM qu'il faut pratiquer.
Chiffre d'affaires annuel
90 000 €
hors taxes, soit 7 500 € par mois en moyenne
À déduire ensuite
Cotisations + impôt
variables selon votre régime (micro, réel, société)
Chaque valeur soulignée est modifiable : si vous saisissez un chiffre d'affaires visé, c'est le TJM qui se recalcule, à nombre de jours constant. Projection indicative. Le taux réel de cotisations dépend de votre caisse, de votre régime (BNC, micro, société) et de votre revenu ; l'impôt sur le revenu s'ajoute ensuite. Parlons-en pour un chiffrage précis.
Ce calcul est volontairement simplifié : le taux de cotisations réel dépend de la caisse, du régime et du niveau de revenu, et l’impôt sur le revenu s’ajoute ensuite. Il donne néanmoins un ordre de grandeur utile pour fixer ses tarifs et provisionner. Nous affinons ensuite à partir des chiffres réels.
Les charges déductibles, du linge aux déplacements
Au réel, chaque dépense professionnelle justifiée réduit le bénéfice imposable. Partagé entre confrères, le loyer se répartit selon une clé à documenter, comme le montre la répartition des charges d’un cabinet partagé. Au-delà du loyer du cabinet et des cotisations, deux postes sont souvent sous-exploités :
- les frais de blanchisserie : l’entretien des tenues professionnelles, blouses et linge de cabinet, est déductible, sur justificatifs ou, à défaut, sur une évaluation raisonnable et documentée ;
- les frais de déplacement : les trajets professionnels se déduisent aux frais réels ou par les indemnités kilométriques au barème, dès lors qu’un suivi précis des kilomètres professionnels est tenu.
S’y ajoutent la formation continue, la documentation, le petit matériel, les frais de télécommunication et la quote-part professionnelle de certains frais mixtes. Une 2035 bien tenue ne laisse rien de côté. Quand le matériel devient l’investissement principal, comme les instruments de mesure d’un géomètre, c’est le coût par jour d’utilisation qui guide le choix entre achat et location : la page consacrée au géomètre, à ses missions de terrain et à son équipement en donne un exemple chiffré.
Médecins conventionnés de secteur 1 : vous disposez en outre de trois déductions propres au secteur 1 : un forfait de 2 % des recettes brutes, la déduction du groupe III, un barème plafonné à 3 050 €, et une déduction complémentaire de 3 % des honoraires conventionnels (BOI-BNC-SECT-40). Le forfait de 2 % est réputé couvrir certains frais, dont le blanchissage : il ne se cumule donc pas avec ces mêmes frais déduits au réel. Voir notre guide dédié Médecin conventionné secteur 1.
Pour vérifier poste par poste ce qui se déduit, deux ressources : notre guide des frais professionnels déductibles et, pour le véhicule, l’outil qui compare barème kilométrique et frais réels.
Associations de gestion agréées (AGA) : un régime supprimé en 2025
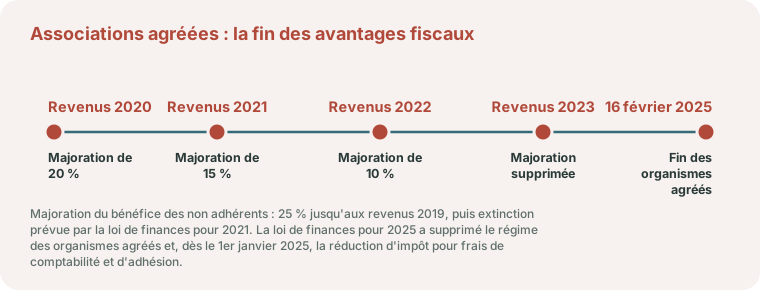
Pendant des années, adhérer à une association de gestion agréée évitait au libéral une majoration de 25 % de son bénéfice imposable. Cette majoration a été ramenée à 20 % pour les revenus 2020, 15 % pour 2021 et 10 % pour 2022, puis supprimée à compter des revenus 2023 (article 34 de la loi de finances pour 2021).
Le régime lui-même n’existe plus. L’article 11 de la loi de finances pour 2025 a abrogé la réduction d’impôt pour frais de comptabilité et d’adhésion (article 199 quater B du CGI) à compter du 1er janvier 2025, puis supprimé, à compter du 16 février 2025, le régime des organismes de gestion agréés (articles 1649 quater C et suivants du CGI). L’administration a retiré ses commentaires le 18 juin 2025. Plus aucun avantage fiscal n’est attaché à une adhésion : si une cotisation vous est encore présentée comme ouvrant un « avantage AGA », demandez sur quel texte il repose.
Ce qui protège une 2035 aujourd’hui, c’est sa tenue : des recettes rapprochées des relevés bancaires, des frais mixtes ventilés selon une clé écrite, un tableau d’amortissements à jour et des justificatifs classés. C’est le travail que nous faisons toute l’année, sans attendre le mois d’avril.
Faut-il exercer en société (SEL) ?
À mesure que les revenus progressent, beaucoup de libéraux s’interrogent sur la société d’exercice libéral, SELARL ou SELAS : passage à l’impôt sur les sociétés, lissage de la rémunération, arbitrage entre salaire et dividendes (voir Rémunération du dirigeant), constitution d’une trésorerie taxée plus légèrement, préparation de la transmission. Le gain dépend du niveau de revenu, des besoins personnels et de l’horizon : c’est un calcul à mener, non une tendance à suivre. La société alourdit en contrepartie les obligations et la gestion, ce qui ne se justifie qu’au-delà d’un certain niveau de bénéfice. Avant la société d’exercice, d’autres cadres existent pour travailler à plusieurs : voyez SCM, SCP, SEL ou SISA : quelle structure pour exercer à plusieurs, et pour accueillir un confrère sans s’associer, remplacement et collaboration libérale : rétrocession, redevance et TVA.
Trois règles récentes pèsent dans ce calcul. Depuis le 1er janvier 2024, la rémunération que l’associé perçoit pour son activité libérale au sein de la SEL est imposée en BNC, et non plus comme un salaire (BOI-RES-BNC-000136, position validée par le Conseil d’État le 8 avril 2025) : l’associé retrouve une déclaration à son nom, micro-BNC sous le seuil ou 2035. La société, de son côté, paie l’impôt sur les sociétés au taux de 15 % jusqu’à 42 500 € de bénéfice, sous conditions, puis de 25 % (article 219 du CGI). Enfin, pour le gérant majoritaire de SELARL, la part des dividendes qui dépasse 10 % du capital, des primes d’émission et des comptes courants supporte les cotisations sociales.
Le fonctionnement de ces règles est expliqué dans notre article sur la rémunération des associés de SEL depuis la réforme, et la marche à suivre dans le guide Passer en SEL : SELARL ou SELAS, à partir de quand et comment. Pour un premier chiffrage, l’outil impôt sur le revenu ou impôt sur les sociétés compare les deux régimes à bénéfice égal.
Cotisations sociales : l’Urssaf d’un côté, la caisse de la profession de l’autre
Le libéral cotise auprès de deux organismes. L’Urssaf appelle la maladie, les allocations familiales, la CSG et la CRDS. La retraite et l’invalidité-décès relèvent de la caisse de la profession : dix sections professionnelles sont regroupées au sein de la CNAVPL, et les avocats cotisent à part, à la CNBF. Se tromper de caisse, c’est se tromper de barème : un ostéopathe ne cotise pas comme un kinésithérapeute, ni un consultant comme un architecte. Le barème complet, caisse par caisse, est dans notre guide des cotisations sociales des professions libérales en 2026.
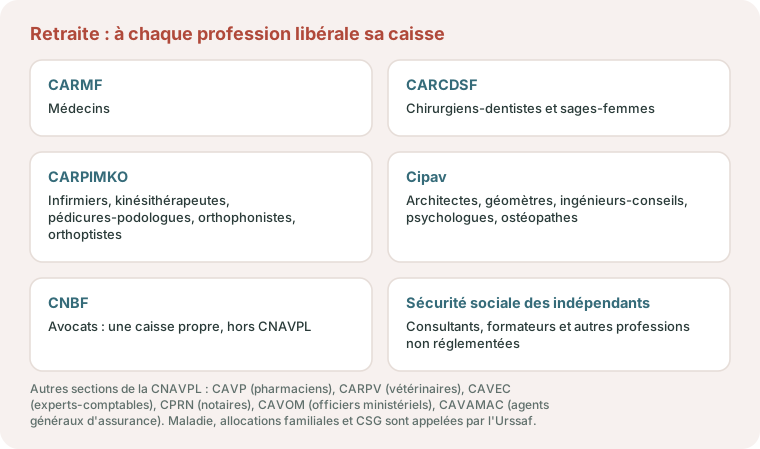
Les professions libérales non réglementées, celles du consultant ou du formateur par exemple, ne dépendent d’aucune de ces caisses : elles relèvent de la sécurité sociale des indépendants, comme les artisans et les commerçants, et versent l’ensemble de leurs cotisations à l’Urssaf. La liste des professions affiliées aux régimes des professions libérales est fixée par la loi (article L. 640-1 du code de la sécurité sociale).
Le mode de calcul a changé pour tous en 2026. Les cotisations dues au titre de 2025, régularisées après la déclaration des revenus 2025, reposent désormais sur une assiette unique, commune aux cotisations et à la CSG-CRDS : le revenu avant déduction des cotisations sociales, diminué d’un abattement forfaitaire de 26 %. Le barème a été ajusté en même temps. Le taux plein de la cotisation maladie est fixé à 8,5 % pour tous les indépendants, et la cotisation de retraite de base plafonnée des professions libérales réglementées passe de 8,23 % à 8,73 %.
Exemple pédagogique. Un architecte dégage 80 000 € de bénéfice avant cotisations sociales. Sa nouvelle assiette est de 59 200 € (80 000 € moins 20 800 € d’abattement de 26 %). C’est sur ces 59 200 € que se calculent à la fois ses cotisations et sa CSG-CRDS, alors que les deux bases étaient différentes auparavant.
Notre simulateur de cotisations sociales donne une estimation à partir de votre bénéfice. Le montant exact dépend ensuite du barème de votre caisse, à vérifier sur votre appel de cotisations.
Retraite, prévoyance et PER : se couvrir en réduisant son impôt
Le libéral cotise à une caisse de retraite spécifique, CARMF, CIPAV, CARPIMKO ou CAVEC selon la profession, souvent avec une couverture plus légère que celle d’un salarié, notamment en cas d’arrêt de travail : ce que versent la CPAM puis chaque caisse figure dans notre guide des indemnités journalières et de la prévoyance du libéral. Deux leviers permettent de combler ces manques tout en réduisant l’imposition :
- la couverture Madelin : les cotisations facultatives de retraite, de prévoyance et de santé versées sont déductibles du bénéfice (art. 154 bis du CGI), dans certaines limites. C’est le moyen de se couvrir contre l’incapacité, l’invalidité et le décès, et de compléter sa santé, à un coût net réduit par l’économie d’impôt ;
- le plan d’épargne retraite (PER) : les versements constituent un investissement déductible du revenu imposable (art. 163 quatervicies du CGI), dans les limites annuelles. Le PER diminue immédiatement l’impôt sur le revenu tout en préparant la retraite, d’autant plus efficacement que la tranche marginale est élevée.
Bien dimensionnés, ces dispositifs construisent la sécurité et la retraite tout en réduisant l’impôt ; mal calibrés, ils immobilisent inutilement la trésorerie. Nous chiffrons l’effort optimal avec vous, chaque fin d’année. En fin de carrière, continuer d’exercer en cumul emploi retraite obéit à des règles propres, revues par la réforme de 2027.
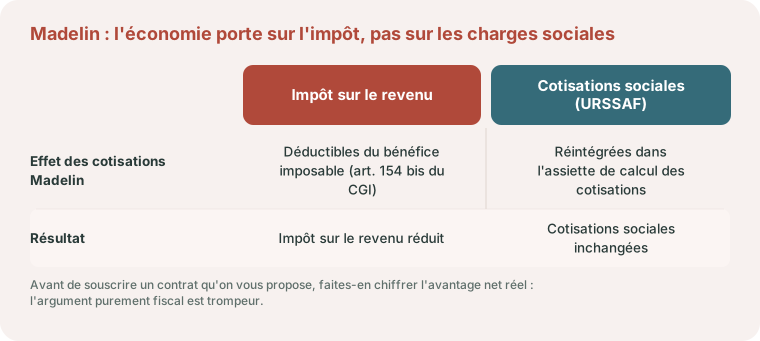
Contrats Madelin : restez vigilant sur ce qu’on vous vend. Les cotisations Madelin se déduisent du bénéfice, et donc de l’impôt sur le revenu, mais elles sont réintégrées dans l’assiette des cotisations sociales : les sommes versées restent soumises aux cotisations URSSAF. L’économie porte sur l’impôt, pas sur les charges sociales. Avant de souscrire un contrat qu’on vous propose, faites-en chiffrer l’avantage net réel : l’argument purement fiscal est trompeur.
TVA : la franchise et ses limites
Beaucoup de libéraux démarrent sous le régime de la franchise en base de TVA, sans TVA facturée ni récupérée tant que le chiffre d’affaires reste sous le seuil. Certaines professions, notamment médicales et paramédicales réglementées, bénéficient en outre d’une exonération propre. Cette exonération tient à la profession et à la nature du soin, pas au remboursement : elle couvre par exemple les séances d’un psychomotricien, que l’Assurance maladie ne prend pourtant pas en charge. D’autres, du conseil à la formation non éligible en passant par diverses prestations, deviennent assujetties au-delà du seuil, ce qui modifie la facturation et la gestion. Anticiper ce basculement évite les régularisations désagréables. Le formateur illustre bien la nuance : l’exonération de la formation professionnelle continue suppose une attestation de l’administration, comme le détaille notre page pour le formateur indépendant, de la déclaration d’activité à la TVA. À l’inverse des professions de santé humaine, le vétérinaire est soumis à la TVA sur ses actes. Les obligations nouvelles de facturation sont traitées dans la facturation électronique des professions libérales.
Les repères chiffrés de 2026 : la franchise en base s’applique tant que les recettes de l’année précédente n’ont pas dépassé 37 500 € pour les prestations de services. Elle cesse en cours d’année, à la date même du dépassement, si les recettes franchissent 41 250 € (article 293 B du CGI). Les avocats disposent de plafonds propres pour leur activité réglementée : 50 000 € et 55 000 €. Les soins dispensés par les professions médicales et paramédicales réglementées sont exonérés (article 261, 4, 1° du CGI). Cette exonération tient à l’acte de soin : elle ne s’étend pas d’office aux autres recettes du cabinet, par exemple aux redevances versées par un collaborateur. Les frais avancés pour un client obéissent eux aussi à leur propre règle : débours ou frais refacturés, la TVA et la 2035.
Avant un premier échange : les pièces utiles
Six documents suffisent pour un premier diagnostic :
- la dernière déclaration 2035 ou, au micro-BNC, la déclaration 2042-C-PRO, avec l’avis d’imposition ;
- les relevés du compte professionnel des douze derniers mois ;
- les appels de cotisations de l’Urssaf et de la caisse de retraite ;
- le bail, le contrat de collaboration, de remplacement ou d’exercice en clinique, et les statuts de la SCM ou de la SEL s’il en existe une ;
- le tableau des emprunts et la liste du matériel acheté, factures à l’appui ;
- les contrats facultatifs de prévoyance et de retraite.
Avec ces pièces, nous vérifions le régime d’imposition, la caisse, la TVA et le niveau des charges, puis nous indiquons ce qui peut changer dans votre situation. Le suivi se fait ensuite à distance, sur Pennylane, avec des rendez-vous en visioconférence. Chaque métier a ses règles propres : elles sont détaillées dans nos pages par profession, accessibles depuis la page Professions libérales et, pour les praticiens, depuis la page Médecin.
Parlons de votre activité libérale
Chaque libéral a sa propre situation : le régime micro-BNC ou réel, les charges déductibles, la couverture Madelin et le PER, l’éventuel passage en société et la retraite se décident au cas par cas, et ne se devinent pas. Notre rôle consiste à examiner vos chiffres, à sécuriser votre 2035 et votre couverture, et à construire avec vous la stratégie qui protège votre activité et votre revenu. Le plus simple, pour commencer, reste d’en discuter de vive voix.
Quatre questions reviennent dans la vie d’un cabinet libéral : l’achat des murs, détaillé dans acheter les murs de son cabinet libéral, la préparation de la retraite, expliquée dans la retraite des professions libérales et leurs caisses, la vente de la patientèle ou de la clientèle, traitée dans céder ou racheter une patientèle libérale, et le contrôle fiscal, abordé dans le contrôle fiscal d’un libéral et le secret professionnel.
Deux cas pratiques chiffrent des décisions fréquentes : financer un second fauteuil dentaire sans fragiliser la trésorerie et quitter une collaboration d’avocat pour ouvrir son propre cabinet.
Parlons-en
Libéral : votre 2035 est-elle optimisée ?
Micro-BNC ou réel, exercice en SEL, retraite Madelin : chaque arbitrage pèse sur votre revenu net. Confiez-nous votre déclaration 2035 : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Qu'est-ce qu'une activité en BNC ?
Les bénéfices non commerciaux concernent les professions libérales et assimilées (art. 92 du CGI). Le résultat se déclare sur la 2035 au régime de la déclaration contrôlée, ou via l’abattement forfaitaire du micro-BNC sous le seuil.
Comment passer de mon TJM à mon revenu annuel ?
Multipliez votre taux journalier moyen par le nombre de jours réellement facturés (en retirant congés, prospection, formation et administratif), puis retranchez vos cotisations sociales et votre impôt. Notre outil TJM vous donne une projection immédiate du chiffre d’affaires et des cotisations estimées.
L'AGA est-elle encore utile pour un libéral ?
Plus sur le plan fiscal. La majoration de 25 % du bénéfice des non adhérents a disparu à compter des revenus 2023, et le régime des organismes de gestion agréés a été supprimé le 16 février 2025 par la loi de finances pour 2025. Plus aucun avantage fiscal n’est attaché à une adhésion.
Faut-il passer en SEL ?
Cela peut être pertinent à partir d’un certain niveau de revenu (passage à l’IS, arbitrage salaire/dividendes, trésorerie, transmission), mais cela alourdit la gestion. Le gain se chiffre au cas par cas.
Comment réduire son imposition en profession libérale ?
En choisissant le bon régime (réel contre micro-BNC), en déduisant correctement ses charges réelles, en optimisant retraite et prévoyance (Madelin/PER) dans les limites déductibles, et le cas échéant en passant en société. Tout se vérifie chiffres en main.
À quelle caisse de retraite cotise un professionnel libéral ?
Cela dépend de la profession : CARMF pour les médecins, CARCDSF pour les chirurgiens-dentistes et les sages-femmes, CARPIMKO pour les infirmiers, kinésithérapeutes, pédicures-podologues, orthophonistes et orthoptistes, Cipav pour les architectes ou les psychologues, CNBF pour les avocats. Les professions non réglementées, comme le consultant, relèvent de la sécurité sociale des indépendants.
À partir de quel montant un libéral facture-t-il la TVA ?
En 2026, la franchise en base s’applique jusqu’à 37 500 € de recettes de prestations de services l’année précédente, et cesse dès le dépassement de 41 250 € en cours d’année. Les avocats ont des plafonds de 50 000 € et 55 000 € pour leur activité réglementée. Les soins des professions de santé réglementées sont exonérés, quel que soit le montant.
Quand faut-il déposer la déclaration 2035 ?
Au plus tard le deuxième jour ouvré qui suit le 1er mai, avec un délai supplémentaire de quinze jours calendaires pour les déclarations télétransmises. Le dépôt par voie dématérialisée est obligatoire. Au micro-BNC, il n’y a pas de 2035 : les recettes se reportent sur la déclaration 2042-C-PRO.
Le micro-BNC est-il toujours plus simple, donc préférable ?
Plus simple, oui ; préférable, seulement si vos dépenses réelles restent sous 34 % des recettes. Avec 70 000 € de recettes, le point d’équilibre est à 23 800 € de frais, cotisations sociales comprises. Au-delà, la déclaration contrôlée donne un bénéfice imposable plus faible.
Références
- Article 102 ter du CGI : régime micro-BNC, seuil de 83 600 € et abattement forfaitaire de 34 %
- Formulaire 2035 et notice 2035-NOT-SD, millésime 2026 : déclaration contrôlée, annexes et rubriques du revenu brut social
- BOI-BNC-DECLA-10-40 : suppression du régime des organismes de gestion agréés par l’article 11 de la loi de finances pour 2025, commentaires retirés le 18 juin 2025
- Article 293 B du CGI : franchise en base de TVA, plafonds de 37 500 € et 41 250 € pour les prestations de services, 50 000 € et 55 000 € pour les avocats
- Urssaf, réforme de l’assiette sociale des indépendants : assiette unique après abattement de 26 % et nouveau barème, page mise à jour le 7 mai 2026
- Article L. 640-1 du code de la sécurité sociale et CNAVPL : professions affiliées aux régimes des professions libérales et sections professionnelles
Sources consultées le 13 octobre 2026. Les seuils et les barèmes changent chaque année : à confirmer à la date de votre déclaration.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Professions libérales.


