
Fiscalité
Médecin conventionné secteur 1 : les déductions fiscales spécifiques
En résumé
Médecin de secteur 1 : forfait de 2 %, groupe III plafonné à 3 050 € et déduction de 3 %. Conditions, calcul, effet sur les cotisations, dépôt de la 2035.
En bref : Le médecin conventionné de secteur 1, à la déclaration contrôlée (2035), dispose de trois déductions réservées : un forfait de 2 % de ses recettes brutes, à la place de certains frais réels (représentation, réception, cadeaux, blanchissage, petits déplacements), la déduction du groupe III, un barème plafonné à 3 050 €, et une déduction complémentaire de 3 % de ses honoraires conventionnels. Seul le forfait de 2 % se compare chaque année aux frais réels de même nature.
Note de l’expert-comptable, dispositifs spécifiques et évolutifs : les déductions des médecins conventionnés (2 %, groupe III, 3 %) relèvent de la doctrine administrative, obéissent à des conditions précises et évoluent. Les règles ci-dessous sont celles du BOFiP en vigueur au 13 octobre 2026 : à valider chaque année avec le cabinet.
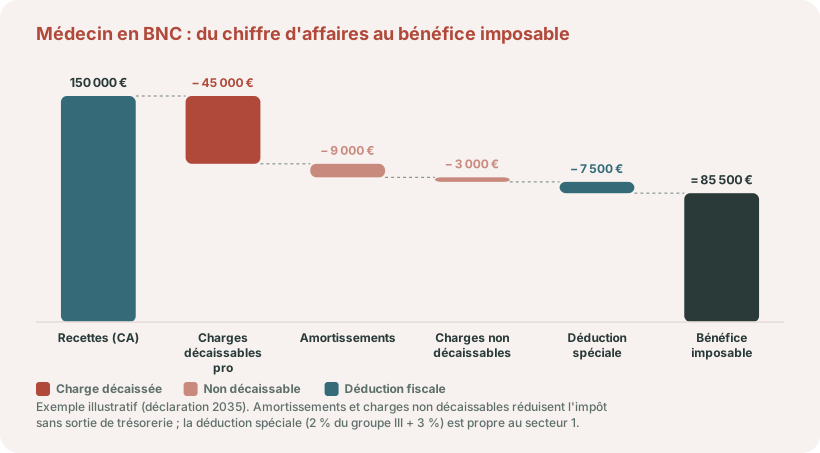
Le médecin conventionné de secteur 1 relève des bénéfices non commerciaux (BNC) et déclare son résultat sur la déclaration 2035. À ce titre, il bénéficie de déductions forfaitaires spécifiques que beaucoup de praticiens négligent d’optimiser.
Le cadre : BNC et déclaration 2035
Le médecin exerçant en libéral est imposé dans la catégorie des BNC (art. 92 du CGI). Au régime de la déclaration contrôlée (art. 96 du CGI), il tient une comptabilité de trésorerie et dépose chaque année une déclaration n° 2035 détaillant recettes et dépenses professionnelles. Les avantages qui suivent découlent de la doctrine administrative propre aux médecins conventionnés, codifiée au BOFIP sous la référence BOI-BNC-SECT-40.
La déduction de 2 % : un forfait de frais réservé au secteur 1
C’est l’avantage le plus connu. Le médecin conventionné de secteur 1 peut pratiquer une déduction forfaitaire de 2 % calculée sur le montant de ses recettes brutes, y compris les dépassements auxquels il a droit (DE ou DP), mais hors plus-values. Cette tolérance est prévue par la doctrine administrative (BOI-BNC-SECT-40, § 120 et suivants).
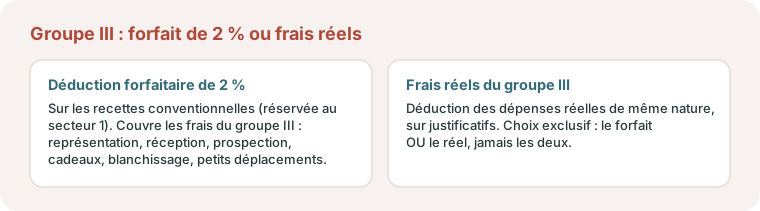
Ce forfait tient lieu de certains frais professionnels : frais de représentation, réception, prospection, cadeaux professionnels, travaux de recherche, blanchissage et petits déplacements.
Point clé : cette déduction de 2 % est exclusive de la déduction des frais réels de même nature. Vous choisissez : soit le forfait de 2 %, soit les frais réels correspondants, pas les deux.
Le groupe III et la déduction complémentaire de 3 %
En plus du forfait de 2 %, le médecin conventionné de secteur 1 au régime de la déclaration contrôlée bénéficie de la déduction du groupe III, fixée par un barème, et peut opérer sur la même assiette, ses honoraires conventionnels, une déduction complémentaire de 3 % (BOI-BNC-SECT-40, § 160). Ces deux déductions sont accordées en raison de l’adhésion à la convention : elles n’ont pas le caractère de déductions pour frais professionnels.
Ce qui a changé le 28 août 2024 : jusqu’aux revenus 2022, il fallait choisir entre ces deux déductions et l’absence de majoration du bénéfice attachée à l’adhésion à une association agréée. La majoration ayant disparu à compter des revenus 2023, cette condition est devenue sans objet, ce que le BOFiP a acté à la suite d’un arrêt de la Cour européenne des droits de l’homme du 7 décembre 2023. Pour le passé, seuls les revenus 2023 peuvent encore faire l’objet d’une réclamation, jusqu’au 31 décembre 2026.
Les trois déductions en un tableau
Trois mécanismes, donc, qui n’ont ni la même nature ni la même base de calcul. Les textes applicables sont le BOI-BNC-SECT-40, dans sa version du 28 août 2024, et le barème BOI-BAREME-000025, inchangé depuis le 5 août 2015. La notice 2026 de la déclaration 2035 réserve une rubrique à chacune.
| Déduction | Nature | Base de calcul | Montant | Rubrique de la 2035 |
|---|---|---|---|---|
| Déduction de 2 % | Forfait de frais, à la place des frais réels de représentation, réception, prospection, cadeaux, travaux de recherche, blanchissage et petits déplacements | Recettes brutes, dépassements autorisés compris, hors plus-values | 2 % | DF |
| Groupe III | Abattement lié à l’adhésion à la convention, sans rapport avec des frais | Honoraires conventionnels | Barème, 3 050 € au plus | DH |
| Déduction complémentaire de 3 % | Abattement de même nature que le groupe III | Même assiette que le groupe III | 3 % | DG |
Le barème du groupe III
Le groupe III n’est pas un pourcentage : c’est un barème par paliers, propre à chaque catégorie de médecins. Pour un omnipraticien, la déduction part de 770 € lorsque les honoraires conventionnels de l’année n’excèdent pas 9 100 €, puis monte par paliers jusqu’à 3 050 € lorsqu’ils dépassent 30 450 €. Le plafond de 3 050 € est le même pour toutes les catégories ; seul le seuil qui y donne droit varie : 32 000 € pour les spécialistes médicaux, 36 550 € pour les chirurgiens, 64 000 € pour les électroradiologistes qualifiés. Dès que les honoraires conventionnels dépassent ce seuil, la déduction est de 3 050 €, sans autre calcul.
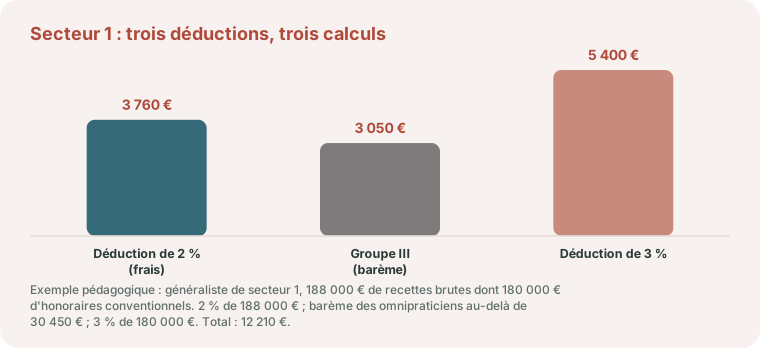
Exemple pédagogique. Une généraliste de secteur 1, à la déclaration contrôlée, encaisse 188 000 € de recettes brutes dans l’année : 180 000 € d’honoraires conventionnels et 8 000 € d’honoraires hors convention. Déduction de 2 % : 188 000 € × 2 % = 3 760 €. Groupe III : honoraires conventionnels supérieurs à 30 450 €, soit 3 050 €. Déduction complémentaire : 180 000 € × 3 % = 5 400 €. Total des trois déductions : 3 760 + 3 050 + 5 400 = 12 210 €, dont 8 450 € pour le groupe III et les 3 %. Variante : si 6 000 € de ces honoraires sont des rémunérations de permanence des soins exonérées d’impôt (article 151 ter du CGI), ils sortent de la base du groupe III et des 3 %, qui tombent à 174 000 € × 3 % = 5 220 € ; la déduction de 2 % reste calculée sur 188 000 €.
Qui peut les pratiquer, et à quelles conditions
Le BOFiP est restrictif, et chaque condition compte :
- Des médecins, et eux seuls. Sont visés les omnipraticiens, les spécialistes médicaux, les chirurgiens, les spécialistes chirurgicaux et les électroradiologistes qualifiés, « à l’exclusion formelle de toute autre catégorie de praticiens, même conventionnés ». Un chirurgien-dentiste, une sage-femme ou un auxiliaire médical conventionné n’y a pas droit.
- Le secteur 1. Le médecin de secteur 2 détermine son bénéfice selon les règles de droit commun : ni forfait de 2 %, ni groupe III, ni 3 %.
- La déclaration contrôlée. Au micro-BNC, l’abattement de 34 % tient lieu de toutes les charges : aucune de ces déductions ne s’y ajoute.
- Une 2035 déposée dans le délai légal. C’est la condition la plus souvent ignorée, détaillée dans l’encadré ci-dessous.
- Pour les 2 %, une option annuelle et globale. Elle porte sur l’année entière et sur l’ensemble des frais concernés, et se prend en principe au 1er janvier. Inscrire l’un de ces frais dans un compte de charges vaut renonciation au forfait pour l’année : ces dépenses se comptabilisent donc au compte de l’exploitant.
- Des « petits déplacements » entendus étroitement. Le forfait couvre le taxi, l’autobus et le stationnement à l’intérieur de l’agglomération. Les frais du véhicule professionnel restent déductibles à part, aux frais réels ou au barème : l’outil barème kilométrique ou frais réels permet de comparer les deux.
Une 2035 en retard fait tomber tout le régime. Les déductions sont réservées aux médecins qui ont souscrit leur déclaration dans le délai légal. Le BOFiP précise que le simple retard entraîne la remise en cause du régime particulier, que la situation ait été régularisée spontanément ou dans les trente jours d’une mise en demeure (BOI-BNC-SECT-40, § 180). Dans l’exemple ci-dessus, un dépôt hors délai coûterait 12 210 € de déductions. Le calendrier de dépôt est rappelé dans notre guide de la déclaration 2035 des professions libérales.
Remplaçants, cabinets de groupe et sociétés
Le remplaçant. Jusqu’au 28 août 2024, le BOFiP excluait expressément les médecins remplaçants, au motif qu’ils ne sont pas personnellement adhérents à la convention ; le régime leur devenait accessible à leur installation, s’ils choisissaient les honoraires conventionnels. La version actuelle a supprimé ce paragraphe avec toute la partie consacrée aux associations agréées, sans affirmer le contraire : le régime reste réservé aux médecins qui ont adhéré à la convention. Nous ne pratiquons donc pas ces déductions pour un remplaçant sans prise de position écrite de l’administration. Sa 2035, ses rétrocessions et ses cotisations sont traitées dans notre guide du médecin remplaçant et de la rétrocession d’honoraires.
Le cabinet de groupe. Lorsque les médecins conventionnés exercent en cabinet de groupe, le groupe III et les 3 % se calculent pour chaque associé, à partir de la part qui lui revient dans les recettes du groupement (§ 220).
La société de personnes, par exemple une société civile professionnelle. Le bénéfice est déterminé au niveau de la société : le forfait de 2 % n’y est admis que si elle est composée exclusivement de médecins de secteur 1 ou de praticiens admis à le pratiquer (§ 150). Un seul associé de secteur 2 suffit à l’écarter.
La société civile de moyens. Elle ne partage que des frais : chaque médecin dépose sa propre 2035 et applique les déductions à ses propres recettes. Les frais refacturés par la société suivent, eux, la clé de répartition décrite dans notre guide du cabinet partagé et de la répartition des charges.
La SEL soumise à l’impôt sur les sociétés. Les honoraires sont encaissés par la société, dont le résultat obéit aux règles de l’impôt sur les sociétés : le BOFiP, qui vise les médecins « soumis au régime de la déclaration contrôlée », n’y prévoit aucune de ces déductions. Quant à la rémunération de l’associé, imposée en BNC depuis 2024, le texte ne dit rien de son éligibilité : là encore, prudence tant que l’administration ne s’est pas prononcée.
Ce que ces déductions ne réduisent pas : vos cotisations
Depuis la réforme de l’assiette sociale, la déclaration 2035 calcule un « revenu brut social », base des cotisations avant un abattement de 26 %. La notice 2026 demande d’y rajouter les rubriques DG et DH, c’est-à-dire la déduction de 3 % et celle du groupe III. Ces deux abattements allègent donc l’impôt sur le revenu, pas les cotisations. La déduction de 2 %, qui remplace de vrais frais, reste déduite des deux côtés.
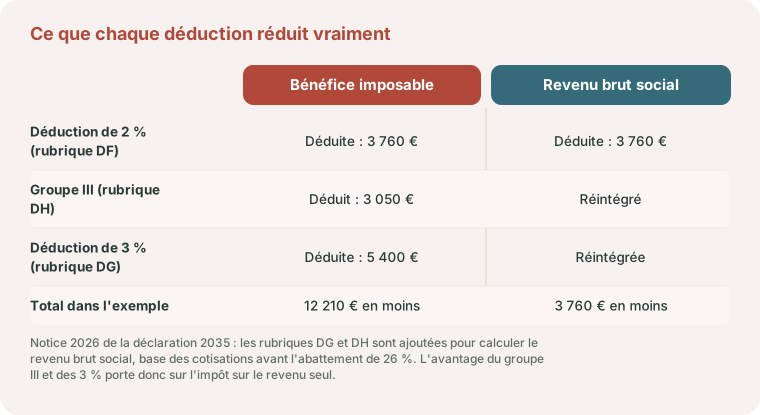
Dans l’exemple, le bénéfice imposable baisse de 12 210 €, mais la base des cotisations ne baisse que de 3 760 €. Notre simulateur de bénéfice et de cotisations du médecin permet de mesurer l’écart entre les deux bases à partir de vos propres chiffres.
Forfait de 2 % ou frais réels : le calcul à refaire chaque année
Exemple pédagogique. Avec 188 000 € de recettes brutes, le forfait vaut 3 760 €. Le médecin recense ses frais réels de même nature : 350 € de cadeaux de fin d’année, 1 100 € de réceptions, 480 € de blanchissage, 620 € de stationnement et de taxis, soit 2 550 €. Le forfait l’emporte de 1 210 €. L’année où il inaugure un nouveau cabinet et engage 4 800 € de frais de cette nature, les frais réels l’emportent de 1 040 €. Comme l’option se prend en début d’année et pour l’année entière, c’est le budget prévisionnel qui décide, pas le constat de décembre. Pour une première installation, le prévisionnel d’un médecin qui s’installe à Bordeaux sert de base à ce budget.
Associations de gestion agréées : un régime supprimé en 2025
Pendant longtemps, l’adhésion à une association de gestion agréée (AGA) évitait au médecin une majoration de 25 % de son bénéfice imposable. Cette majoration a été réduite par la loi de finances pour 2021, puis supprimée à compter des revenus 2023.
Il n’existe plus d’association « agréée ». L’article 11 de la loi de finances pour 2025 a abrogé dès le 1er janvier 2025 la réduction d’impôt pour frais de comptabilité et d’adhésion (article 199 quater B du CGI), puis supprimé, à compter du 16 février 2025, le régime des organismes de gestion agréés (articles 1649 quater C et suivants). L’administration a retiré ses commentaires le 18 juin 2025. Plus aucun avantage fiscal n’est attaché à une adhésion, et le groupe III comme les 3 % s’appliquent à tout médecin de secteur 1 à la déclaration contrôlée, sous les conditions rappelées plus haut.
Reste la question des années passées. Une réclamation est recevable jusqu’au 31 décembre de la deuxième année qui suit la mise en recouvrement de l’impôt (article R. 196-1 du livre des procédures fiscales). Pour un médecin qui n’aurait pas pratiqué le groupe III et les 3 % sur ses revenus de 2023, imposés en 2024, le délai court donc jusqu’au 31 décembre 2026. Pour les revenus de 2022 et des années antérieures, il est expiré depuis le 31 décembre 2025.
Les autres postes à ne pas négliger
Au-delà des forfaits, le médecin déduit ses frais réels : cotisations CARMF, RCP (responsabilité civile professionnelle), URSSAF, matériel médical (amortissable), local, véhicule, formation (DPC)… Une déclaration 2035 bien tenue fait souvent plus de différence que les forfaits eux-mêmes. Pour le spécialiste qui opère en établissement, les honoraires encaissés par la clinique et la redevance qui lui est versée suivent leurs propres règles : contrat d’exercice et redevance du médecin en clinique.
Ces postes varient beaucoup d’une spécialité à l’autre. Notre page consacrée au médecin généraliste, de la visite à domicile aux forfaits de l’Assurance maladie les reprend pour le cabinet de médecine générale, et la page Médecin renvoie vers chaque spécialité. Le cadre commun à tous les libéraux, du micro-BNC à la caisse de retraite, est exposé dans notre page Professions libérales : BNC, 2035 et cotisations.
Forfait ou frais réels : le bon arbitrage
Tout l’enjeu est de comparer : pour certains praticiens, le forfait de 2 % est plus avantageux que les frais réels de même nature ; pour d’autres, l’inverse. C’est un calcul à faire chaque année, avec votre expert-comptable, en fonction de vos dépenses réelles.
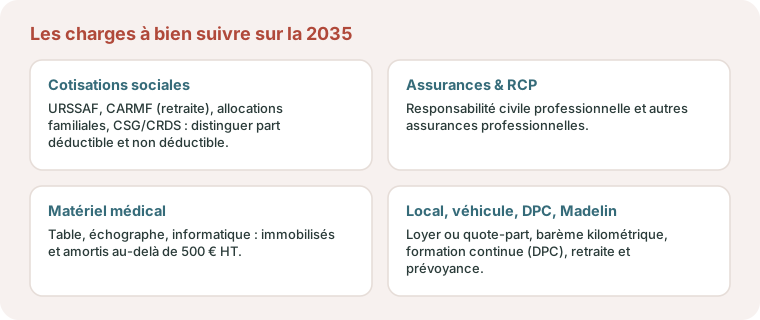
Les charges spécifiques à bien suivre
Au-delà des forfaits, c’est la rigueur du suivi qui fait la différence sur la 2035. Postes à ne pas oublier :
- Cotisations sociales obligatoires : URSSAF, CARMF (retraite des médecins), allocations familiales, CSG/CRDS, avec une distinction importante entre la part déductible et la part non déductible.
- RCP (responsabilité civile professionnelle) et autres assurances professionnelles.
- Matériel médical : table d’examen, échographe, informatique… immobilisés et amortis s’ils dépassent le seuil de 500 € HT.
- Local (loyer ou quote-part du domicile), véhicule (au réel ou au barème kilométrique), formation continue (DPC), documentation, télétransmission.
- Contrats Madelin / PER pour la retraite et la prévoyance, déductibles dans certaines limites (art. 154 bis du CGI pour le Madelin).
Faut-il exercer en société (SEL) ?
Beaucoup de praticiens s’interrogent sur le passage en société d’exercice libéral (SELARL, SELAS). L’exercice en société permet de relever de l’impôt sur les sociétés, de lisser sa rémunération et d’arbitrer entre salaire et dividendes (voir notre guide Rémunération du dirigeant : salaire ou dividendes). Mais il alourdit la gestion et la fiscalité des dividendes du praticien. Ce choix se chiffre : il dépend de votre niveau de revenu, de vos besoins de trésorerie et de vos objectifs patrimoniaux.
Un point pèse dans la comparaison : les trois déductions décrites plus haut sont attachées à la déclaration contrôlée et ne se retrouvent pas dans le résultat d’une SEL soumise à l’impôt sur les sociétés. Dans notre exemple, cela représente 12 210 € de base imposable. Ce montant entre dans le chiffrage au même titre que le taux d’impôt de la société. Deux lectures pour aller plus loin : ce que la réforme change pour la rémunération des associés de SEL et notre guide Passer en SEL : SELARL ou SELAS, à partir de quand et comment.
En résumé pour le praticien
Le médecin de secteur 1 dispose de leviers spécifiques (forfait de 2 %, groupe III, déduction de 3 %, suivi rigoureux de la 2035) mais aussi de pièges (cumul forfait/réel, dépôt tardif de la déclaration, charges mixtes). L’optimisation se joue chaque année, en comparant forfait et frais réels et en sécurisant les justificatifs, un travail d’expert-comptable habitué aux professions médicales.
Les trois déductions sont appliquées à un exemple complet, avec leur effet sur l’impôt et sur les cotisations, dans notre cas pratique chiffré d’une première année d’installation en Gironde.
Le relevé SNIR de l’Assurance maladie sert de point de comparaison avec les recettes déclarées : son usage lors d’un contrôle est expliqué dans le contrôle fiscal d’un libéral.
Parlons-en
Secteur 1 : profitez de vos déductions réservées
Groupe III, abattement de 3 %, forfait de 2 % ou frais réels : ces avantages du secteur 1 se cumulent sous conditions. Vérifions votre 2035 : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quelle déduction fiscale pour un médecin conventionné secteur 1 ?
Trois déductions, réservées au secteur 1 à la déclaration contrôlée : un forfait de 2 % des recettes brutes à la place de certains frais (représentation, réception, prospection, cadeaux, blanchissage, petits déplacements), la déduction du groupe III, barème plafonné à 3 050 €, et une déduction complémentaire de 3 % des honoraires conventionnels.
Peut-on cumuler la déduction de 2 % et les frais réels ?
Pas pour les frais de même nature : le forfait de 2 % remplace la déduction réelle de ces frais. Les autres frais professionnels (CARMF, RCP, matériel, local…) restent déductibles au réel.
Faut-il encore adhérer à une AGA pour éviter la majoration de 25 % ?
Non. La majoration a disparu à compter des revenus 2023, et le régime des organismes de gestion agréés a lui-même été supprimé le 16 février 2025 par la loi de finances pour 2025. Plus aucun avantage fiscal n’est attaché à une adhésion.
Le médecin secteur 1 doit-il faire une déclaration 2035 ?
Oui, au régime de la déclaration contrôlée (art. 96 du CGI) : il tient une comptabilité de trésorerie et dépose chaque année la 2035 (revenus BNC, art. 92 du CGI).
Le groupe III et la déduction de 3 % sont-ils encore soumis à une condition de non-cumul ?
Non. La condition de non-cumul avec l’absence de majoration liée à l’adhésion à une association agréée est sans objet depuis les revenus 2023 (BOI-BNC-SECT-40, version du 28 août 2024). Pour le passé, seuls les revenus 2023 peuvent encore faire l’objet d’une réclamation, jusqu’au 31 décembre 2026.
Quel est le montant de la déduction du groupe III ?
C’est un barème, pas un pourcentage : de 770 € à 3 050 € selon le montant des honoraires conventionnels et la catégorie du médecin (BOI-BAREME-000025). Un omnipraticien atteint le plafond de 3 050 € dès que ses honoraires conventionnels dépassent 30 450 € dans l’année. La déduction de 2 %, elle, est un forfait de frais distinct.
Le groupe III et la déduction de 3 % réduisent-ils les cotisations sociales ?
Non. La notice 2026 de la déclaration 2035 demande de rajouter ces deux déductions (rubriques DH et DG) pour calculer le revenu brut social, base des cotisations. Elles allègent l’impôt sur le revenu seulement. La déduction de 2 %, qui remplace des frais réels, reste déduite des deux bases.
Un médecin remplaçant peut-il pratiquer ces déductions ?
Jusqu’au 28 août 2024, le BOFiP l’excluait expressément, le remplaçant n’étant pas personnellement adhérent à la convention. Le paragraphe a disparu de la version actuelle, qui continue de réserver le régime aux médecins conventionnés. Sans prise de position écrite de l’administration, il est prudent de ne pas les appliquer.
Que se passe-t-il si la déclaration 2035 est déposée en retard ?
Le médecin perd le bénéfice du régime particulier pour l’année : le BOFiP précise que le simple retard suffit, même si la déclaration est régularisée spontanément ou dans les trente jours d’une mise en demeure. Les trois déductions sont alors remises en cause.
Un médecin de secteur 1 au micro-BNC a-t-il droit à ces déductions ?
Non. Au micro-BNC, le bénéfice est égal aux recettes diminuées de l’abattement forfaitaire de 34 %, qui tient lieu de toutes les charges. Les déductions de 2 %, du groupe III et de 3 % sont réservées au régime de la déclaration contrôlée.
Références
- Article 92 du CGI : imposition des médecins libéraux dans la catégorie des bénéfices non commerciaux (BNC)
- Article 96 du CGI : régime de la déclaration contrôlée (déclaration n° 2035)
- Article 158, 7 du CGI : majoration de 1,25 des non-adhérents, supprimée par la loi de finances pour 2021 (plus applicable depuis les revenus 2023)
- Article 154 bis du CGI : déductibilité des cotisations Madelin (retraite et prévoyance des travailleurs indépendants)
- BOI-BNC-SECT-40, version du 28 août 2024 : déduction de 2 % (§ 120 à 150), groupe III et déduction de 3 % (§ 160, condition de non-cumul sans objet depuis les revenus 2023), dépôt dans le délai légal (§ 180), cabinet de groupe (§ 220)
- BOI-BAREME-000025 : barème de la déduction du groupe III par catégorie de médecins, de 770 € à 3 050 €
- BOI-BNC-CHAMP-10-40-20 : les rémunérations de permanence des soins exonérées sortent de la base du groupe III et des 3 %
- Notice 2035-NOT-SD, millésime 2026 : rubriques DF, DG et DH, réintégration de DG et DH dans le revenu brut social
- BOI-BNC-DECLA-10-40 : suppression, à compter du 16 février 2025, du régime des organismes de gestion agréés des articles 1649 quater C et suivants du CGI (article 11 de la loi de finances pour 2025)
- Article R. 196-1 du livre des procédures fiscales : délai de réclamation
Les déductions forfaitaires des médecins conventionnés relèvent de la doctrine administrative (BOI-BNC-SECT-40) et évoluent : à valider chaque année avec le cabinet.


