
Santé
Médecin généraliste secteur 1 : les aides à l’installation en zone sous-dotée
En résumé
Le médecin généraliste de secteur 1 qui s'installe en zone sous-dotée peut cumuler de nombreuses aides. Les contrats conventionnels de la convention médicale 2024-2029 (aide à l'installation, au maintien) s'ajoutent aux exonérations fiscales (ZFRR sur les bénéfices, exonération de la rémunération de la permanence des soins) et aux aides locales versées par les collectivités. Chaque dispositif a ses conditions d'éligibilité, sa durée et son propre traitement comptable et fiscal, qu'il faut déclarer correctement. Le panorama complet et à jour de ces aides par Cabinet Gras, expert-comptable à Bordeaux.
En bref : Depuis le 1er janvier 2026, le médecin qui s’installe pour la première fois en libéral perçoit une aide ponctuelle de 10 000 € en zone d’intervention prioritaire, ou de 5 000 € en zone d’action complémentaire ; en ZIP s’ajoute une majoration de son forfait médecin traitant pendant trois ans. Ces aides conventionnelles sont imposables. Selon la commune, l’exonération d’impôt de la permanence des soins, l’exonération ZFRR sur les bénéfices et les aides des collectivités peuvent les compléter.
Note de l’expert-comptable : les dispositifs conventionnels ont été révisés par la convention médicale 2024-2029, dont les nouvelles aides à l’installation s’appliquent depuis le 1er janvier 2026, et les montants, contrats et zonages évoluent. Vérifiez toujours le zonage de votre commune auprès de l’ARS et les conditions auprès de la CPAM. Le traitement fiscal de chaque aide se chiffre au cas par cas.
La France manque de médecins généralistes, sous l’effet conjugué de départs à la retraite nombreux, de déserts médicaux et de délais de rendez-vous qui s’allongent. Pour y répondre, l’État, l’Assurance Maladie et les collectivités incitent financièrement l’installation dans les zones les moins dotées. Pour un jeune généraliste de secteur 1, ces aides pèsent lourd dans la décision d’installation, à la condition de les connaître, de les combiner à bon escient et de les déclarer correctement. Les développements qui suivent en présentent le cadre conventionnel, fiscal et comptable.
D’abord, comprendre le zonage
Les Agences Régionales de Santé (ARS) classent les territoires selon leur niveau de dotation médicale. Deux catégories ouvrent des aides :
- les Zones d’Intervention Prioritaire (ZIP) : les plus fragiles, qui ouvrent les aides conventionnelles les plus élevées de l’Assurance Maladie, la majoration du forfait médecin traitant et l’exonération fiscale de la permanence des soins ;
- les Zones d’Action Complémentaire (ZAC) : moins fragiles, qui ouvrent depuis le 1er janvier 2026 une aide conventionnelle de 5 000 € à la première installation, en plus des aides de l’ARS et des collectivités.
La première étape est donc de vérifier le classement de votre commune : il conditionne la plupart des dispositifs. Le zonage médecins est fixé par arrêté (révisé début 2026 en Nouvelle-Aquitaine) et se consulte auprès de l’ARS ou du PAPS Nouvelle-Aquitaine, le portail régional d’appui aux professionnels de santé (voir le PAPS Nouvelle-Aquitaine).
En Nouvelle-Aquitaine, le zonage a été arrêté par l’ARS le 30 janvier 2026 et publié le 3 février 2026. Les ZIP y couvrent 28,5 % de la population régionale et les ZAC 36,9 % ; 58 quartiers prioritaires de la politique de la ville ont été intégrés aux zones sous-denses. La loi prévoit une révision tous les deux ans (article L. 1434-4 du code de la santé publique). L’arrêté, la carte et la liste des communes se téléchargent sur le site de l’ARS ; l’outil Rézone de l’Assurance maladie permet aussi de visualiser les zones éligibles, sans compte.
Les aides conventionnelles (Assurance Maladie)
La convention médicale 2024-2029 a rénové ces aides. Depuis le 1er janvier 2026, les anciens contrats (CAIM, COSCOM, COTRAM, CSTM) ne sont plus souscriptibles ; ceux qui étaient en cours se poursuivent jusqu’à leur terme. Ils ont laissé la place à des aides forfaitaires, versées par la caisse primaire du lieu d’exercice :
- 10 000 € pour une première installation en ZIP ;
- 5 000 € pour une première installation en ZAC ;
- 3 000 € pour l’ouverture d’un cabinet secondaire en ZIP, à condition de créer un nouveau cabinet : reprendre celui d’un confrère pour en faire un cabinet secondaire n’y donne pas droit.
Pour l’aide à la première installation, trois conditions : s’installer pour la première fois en exercice libéral conventionné, en cabinet principal ; exercer en secteur 1, ou en secteur 2 avec l’Optam ou l’Optam-ACO ; s’installer dans une commune classée. Le versement intervient dans les trois mois qui suivent l’installation. Le médecin qui n’est pas installé en ZIP mais vient consulter ponctuellement en zone sous-dense relève d’un autre dispositif, les consultations avancées : 200 € par demi-journée, dans la limite de six demi-journées par mois.
En ZIP, et dans les quartiers prioritaires de la politique de la ville, s’ajoute une majoration de la partie socle du forfait médecin traitant : 50 % la première année d’installation, 30 % la deuxième, 10 % la troisième, puis 10 % chaque année comme pour tout médecin installé dans ces zones. Elle est versée sans démarche, sauf pendant la durée d’un ancien contrat CAIM, où elle ne s’applique pas. La partie socle dépend de la patientèle : en 2026, de 5 € par an pour un patient de 7 à 74 ans sans affection de longue durée à 100 € pour un patient de 80 ans et plus en affection de longue durée.
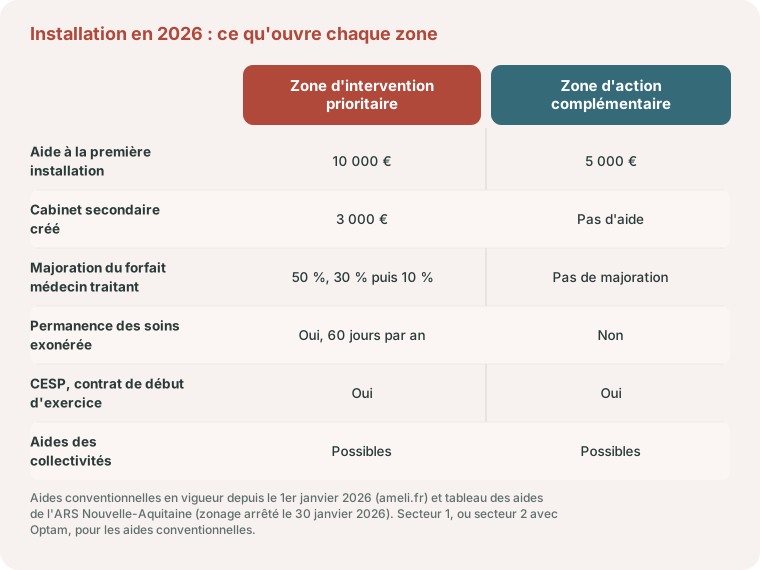
Ces aides conventionnelles sont, en principe, imposables : elles s’intègrent à votre bénéfice non commercial. C’est un point à anticiper pour ne pas être surpris par l’impôt l’année suivante.
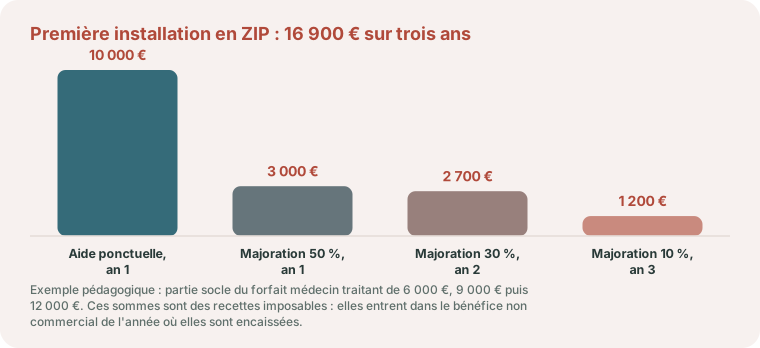
Exemple pédagogique. Une généraliste s’installe pour la première fois, en secteur 1, dans une commune classée en ZIP. Hypothèse : la partie socle de son forfait médecin traitant s’élève à 6 000 € la première année, 9 000 € la deuxième et 12 000 € la troisième, à mesure que sa patientèle se constitue. Elle perçoit l’aide ponctuelle de 10 000 €, puis trois majorations : 6 000 € × 50 % = 3 000 €, 9 000 € × 30 % = 2 700 €, 12 000 € × 10 % = 1 200 €. Total sur trois ans : 10 000 + 3 000 + 2 700 + 1 200 = 16 900 €. Ces sommes sont des recettes professionnelles : elles entrent dans son bénéfice, donc dans la base de l’impôt et des cotisations. Dans une commune classée en ZAC, elle aurait perçu 5 000 €, sans majoration.
L’avantage social du secteur 1 : la prise en charge de vos cotisations
C’est l’atout le plus important du secteur 1, et le plus souvent sous-estimé. En contrepartie du respect des tarifs conventionnels, l’Assurance Maladie prend en charge une partie de vos cotisations sociales, déclarées via l’URSSAF. Concrètement : Le barème 2026 complet figure dans notre guide des cotisations sociales des professions libérales en 2026.
- la quasi-totalité de votre cotisation d’assurance maladie sur les revenus conventionnels nets de dépassements : 0,10 % seulement reste à votre charge ;
- tout ou partie de vos cotisations d’allocations familiales, selon votre niveau de revenu ;
- surtout, les deux tiers de votre cotisation ASV (Avantage Social Vieillesse, le régime de retraite supplémentaire géré par la CARMF) sont financés par l’Assurance Maladie.
Ce n’est pas une aide ponctuelle, mais un soutien structurel et permanent : il allège vos charges chaque année et améliore votre retraite. Pour un généraliste, c’est l’un des grands intérêts financiers du secteur 1.
Et en secteur 2 ? L’OPTAM
Un médecin de secteur 2 ne bénéficie pas, par défaut, de cette prise en charge. Mais en adhérant à l’OPTAM (Option Pratique Tarifaire Maîtrisée), qui l’engage à maîtriser ses dépassements d’honoraires, il retrouve une prise en charge partielle de ses cotisations : plus la part d’actes réalisés aux tarifs opposables est élevée, plus ses cotisations se rapprochent de celles du secteur 1. Pour une installation en généraliste, le secteur 1 reste le cadre le plus simple et le plus avantageux socialement.
Secteur 1, secteur 2 OPTAM, non conventionné : le poids des cotisations
Ce n’est pas le barème qui change d’un secteur à l’autre, mais la part prise en charge par l’Assurance Maladie. Le barème publié par l’Urssaf pour 2026 :
| Poste | Secteur 1 | Secteur 2 OPTAM | Non conventionné |
|---|---|---|---|
| Cotisation maladie : 0 % sous 9 612 € de revenu, taux progressif jusqu’à 8,50 % entre 9 612 € et 144 180 €, 6,50 % au-delà | prise en charge jusqu’à 8,40 points sur les revenus conventionnés : 0,10 % reste à votre charge | proche du secteur 1 sur les tarifs opposables | barème entier, aucune prise en charge |
| Allocations familiales : 0 % sous 52 866 €, taux progressif jusqu’à 3,10 % à 67 284 €, 3,10 % au-delà | prise en charge de 100 % sous 67 284 € de revenu, 75 % jusqu’à 120 150 €, 60 % au-delà | prise en charge partielle | aucune prise en charge |
| ASV (retraite) | 2/3 financés par la CPAM | partiellement pris en charge | aucune prise en charge |
| CSG-CRDS | 9,70 % | 9,70 % | 9,70 % |
| Charge globale de cotisations | la plus basse | intermédiaire, proche du secteur 1 | la plus élevée |
Le « non conventionné » (parfois appelé à tort « secteur 3 ») reste un cas rare : aucune prise en charge, et des patients très peu remboursés.
Attention : un barème n’est pas un taux fixe. Les cotisations sont assises sur des tranches du plafond annuel de la Sécurité sociale, elles varient selon votre niveau de revenu et votre part de dépassements, et leur base a changé : depuis les cotisations dues au titre de 2025, elle est la même pour les cotisations et pour la CSG, soit le revenu avant déduction des cotisations, diminué d’un abattement de 26 %. Il n’est donc pas possible de donner un taux exact et figé : seul un chiffrage personnalisé reflète votre situation réelle. Notre simulateur de bénéfice et de cotisations du médecin applique ces règles à vos propres recettes.
Côté comptable, ces prises en charge doivent être correctement suivies : elles font partie de l’équation quand on compare secteur 1, secteur 2 et OPTAM, et elles pèsent dans le calcul de votre revenu disponible réel.
Les aides fiscales : ZFRR et permanence des soins
Deux leviers fiscaux, cumulables avec le conventionnel, sont souvent décisifs :
- L’exonération ZFRR. Si votre commune d’installation est classée en zone France Ruralités Revitalisation (le dispositif qui a remplacé les ZRR depuis le 1er juillet 2024), la création ou la reprise d’un cabinet y ouvre une exonération d’impôt sur les bénéfices (article 44 quindecies A du CGI) : 100 % pendant cinq ans, puis une sortie dégressive sur trois ans (75 %, 50 % puis 25 %). Hors des communes classées en ZFRR « plus », elle suppose d’être imposé selon un régime réel, donc de déposer une déclaration 2035. De nombreuses communes rurales sont concernées (voir notre guide ZFRR, l’exonération en zone rurale).
- L’exonération de la permanence des soins. Les rémunérations d’astreinte et les majorations spécifiques perçues au titre de la permanence des soins ambulatoires (PDSA) par un médecin installé dans une zone caractérisée par une offre de soins insuffisante, définie par l’ARS, sont exonérées d’impôt sur le revenu, dans la limite de 60 jours de permanence par an (article 151 ter du CGI). En Nouvelle-Aquitaine, l’ARS range cette exonération parmi les aides attachées aux seules ZIP. Elle est personnelle : elle ne dépend ni de votre mode d’exercice, ni de votre régime fiscal (micro-BNC ou réel).
Bien articulées avec les aides conventionnelles, ces exonérations allègent nettement vos premières années. Chacune a toutefois ses conditions, et aucune ne porte sur les cotisations sociales.
Permanence des soins : ce que l’exonération couvre exactement
L’exonération vaut pour les médecins comme pour leurs remplaçants. Le BOFiP (BOI-BNC-CHAMP-10-40-20) en fixe la portée :
- seules la rémunération d’astreinte et les majorations spécifiques des actes de permanence sont exonérées ; la consultation ou la visite elle-même reste imposable ;
- la rémunération du médecin régulateur est admise au bénéfice de l’exonération ;
- le médecin doit pouvoir justifier de son inscription au tableau de permanence et de la présence d’au moins une commune classée dans le secteur de ce tableau ;
- une nuit complète compte pour un seul jour de permanence, même si elle comporte deux périodes d’astreinte rémunérées ;
- au-delà de 60 jours, le médecin choisit les jours qu’il retient ou, par simplification, applique à l’ensemble des sommes le rapport 60 sur le nombre de jours de permanence.
Exemple pédagogique. Un généraliste installé en ZIP a assuré 72 jours de permanence dans l’année et perçu à ce titre 12 960 € d’astreintes et de majorations spécifiques. Part exonérée selon la règle simplifiée : 12 960 € × 60 / 72 = 10 800 €. Les 2 160 € restants sont imposables. Sur sa déclaration 2035, les 10 800 € figurent parmi les montants à déduire, dans la rubrique réservée à cette exonération.
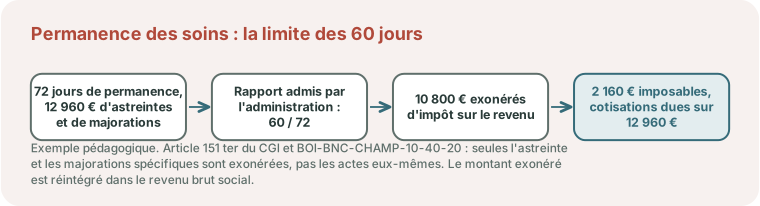
Exonéré d’impôt ne veut pas dire exonéré de cotisations. La notice 2026 de la déclaration 2035 demande de rajouter au revenu brut social, base des cotisations, la rémunération de permanence exonérée et le bénéfice exonéré en zone France ruralités revitalisation. Dans l’exemple, les cotisations restent dues sur les 12 960 €. Autre conséquence, pour le médecin de secteur 1 : les sommes exonérées sortent de la base de la déduction du groupe III et de la déduction complémentaire de 3 %.
ZFRR : le régime réel est obligatoire, sauf en zone « plus »
L’article 44 quindecies A du CGI vise les activités créées ou reprises entre le 1er juillet 2024 et le 31 décembre 2029. La reprise au sein de la famille (conjoint, partenaire de pacs, ascendants, descendants, frères et sœurs) est exclue, hors la première transmission aux descendants. Quatre conditions pèsent sur un cabinet médical :
- le régime d’imposition : dans une ZFRR, l’exonération est réservée aux contribuables soumis à un régime réel, donc à la déclaration contrôlée ; le micro-BNC n’est admis que dans les communes classées en ZFRR « plus », pour les créations et reprises à compter du 1er janvier 2025 ;
- l’effectif : moins de onze salariés pour une installation en ZFRR, et pour toute reprise ;
- l’implantation : le cabinet, l’activité et les moyens d’exploitation sont situés dans la zone ; une activité exercée en partie ailleurs reste éligible si 25 % au plus des recettes sont réalisées hors zone, la part correspondante étant imposée normalement ;
- la durée : le médecin qui transfère son cabinet hors zone moins de cinq ans après la dernière année d’exonération doit reverser l’impôt dont il a été dispensé.
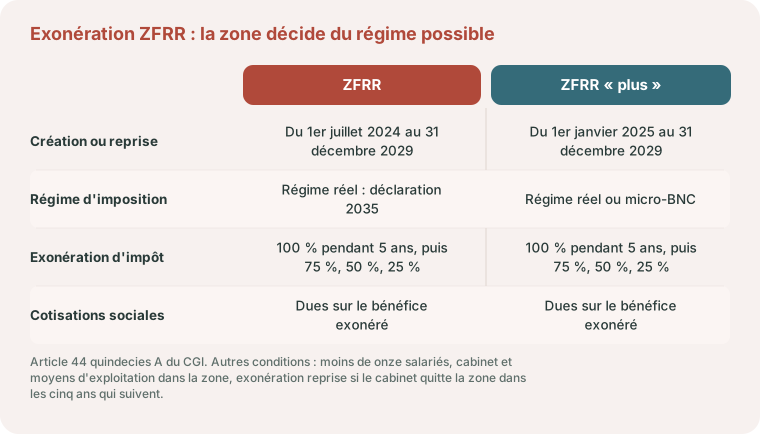
La conséquence pratique est immédiate : un jeune généraliste qui s’installe en ZFRR et reste au micro-BNC par simplicité se prive de l’exonération. L’option pour la déclaration contrôlée se prend dans le délai de dépôt de la déclaration 2035, dont notre guide de la déclaration 2035 des professions libérales rappelle le calendrier.
Les aides à l’installation (études, ARS, collectivités)
Au-delà du conventionnel et du fiscal, d’autres dispositifs, nationaux comme locaux, peuvent soutenir votre installation, dès les études parfois :
- Le CESP (Contrat d’Engagement de Service Public) : une allocation mensuelle (de l’ordre de 1 200 € brut) versée pendant les études, en échange d’un engagement à exercer en secteur 1 dans une zone sous-dense (ZIP ou ZAC), pour une durée au moins équivalente (au minimum deux ans).
- Le Contrat de Début d’Exercice (CDE) : il est réservé au médecin qui exerce comme remplaçant, ou à l’étudiant autorisé à remplacer, dont le début d’exercice date de moins d’un an (article L. 1435-4-2 du code de la santé publique). Il apporte une rémunération complémentaire et un accompagnement à l’installation. L’ARS Nouvelle-Aquitaine en précise les conditions : remplacer en ZIP ou en ZAC, travailler au moins 29 jours par trimestre, réaliser 80 % de son activité dans ces zones et adresser une déclaration sur l’honneur chaque trimestre. Le contrat ne se renouvelle pas, le signataire respecte les tarifs opposables, et le médecin installé n’y a pas accès. Le cadre fiscal et social du remplacement est détaillé dans notre guide remplacement et collaboration libérale : rétrocession, redevance et TVA.
- Les aides des collectivités (communes, départements, conseil régional de Nouvelle-Aquitaine) : primes à l’installation, mise à disposition de locaux, aide au logement… très variables d’un territoire à l’autre. Une commune en manque de médecin sait se montrer généreuse.
- Le guichet unique : en Nouvelle-Aquitaine, le PAPS (Portail d’Appui aux Professionnels de Santé) centralise l’information, le zonage et les démarches, et vous oriente vers le bon interlocuteur de l’ARS.
Exercer en groupe : MSP et SISA
S’installer en maison de santé pluriprofessionnelle (MSP), généralement constituée en SISA, ouvre droit à des financements spécifiques (au titre de l’accord conventionnel interprofessionnel) pour la coordination des soins. C’est aussi un moyen de mutualiser les charges, de rompre l’isolement et de gagner en attractivité, des atouts précieux en zone sous-dense. La SISA se compare aux autres cadres d’exercice en groupe dans SCM, SCP, SEL ou SISA : quelle structure choisir à plusieurs.
Le volet comptable, souvent décisif
Connaître les aides ne suffit pas : encore faut-il les déclarer correctement et organiser l’optimisation qui les entoure. Pour un généraliste de secteur 1, plusieurs points méritent l’attention :
- Régime BNC et déclaration 2035. Vos honoraires relèvent des bénéfices non commerciaux (voir profession libérale : BNC, 2035 et SEL). En secteur 1, vos charges sont souvent faibles : l’arbitrage entre le micro-BNC (abattement de 34 %) et le réel mérite d’être chiffré, surtout au démarrage. En ZFRR, hors zone « plus », seul le régime réel ouvre l’exonération : ce point pèse dans l’arbitrage.
- Le traitement de chaque aide. Les aides conventionnelles d’installation sont imposables (BNC) ; l’exonération de permanence des soins et l’exonération ZFRR, elles, allègent l’impôt. Les articuler correctement évite de payer trop, ou de se mettre en risque.
- Les cumuls. Les aides fiscales (ZFRR, permanence des soins) se cumulent avec le conventionnel ; en revanche, certaines aides conventionnelles ne se cumulent pas entre elles. On vérifie au cas par cas.
- Retraite et prévoyance. Trop souvent négligées par les jeunes installés : la couverture Madelin et le PER réduisent l’impôt tout en construisant votre protection. Ce que versent la CPAM puis la CARMF pendant un arrêt, et ce qu’un contrat doit combler, figure dans notre guide de l’arrêt de travail et de la prévoyance.
- La trésorerie de démarrage. Les aides arrivent parfois en décalé : il faut anticiper les premiers mois.
Pour chiffrer le premier de ces points, le comparateur micro ou réel donne un ordre de grandeur en quelques minutes. Les autres pages consacrées aux praticiens, spécialité par spécialité, sont réunies sur la page Médecin ; celle du médecin généraliste détaille les forfaits, les visites et le cabinet de groupe.
Contrats Madelin : restez vigilant sur ce qu’on vous vend. Les cotisations Madelin se déduisent du bénéfice, et donc de l’impôt sur le revenu, mais elles sont réintégrées dans l’assiette des cotisations sociales : les sommes versées restent soumises aux cotisations URSSAF. L’économie porte sur l’impôt, pas sur les charges sociales. Avant de souscrire un contrat qu’on vous propose, faites-en chiffrer l’avantage net réel : l’argument purement fiscal est trompeur.
Parlons de votre installation
S’installer en zone sous-dotée représente une réelle opportunité : le praticien répond à un besoin et bénéficie d’un soutien financier. L’équation, faite des aides conventionnelles, des exonérations fiscales, de la structure et de la déclaration, se construit toutefois en amont, idéalement avant de s’engager. C’est précisément le rôle de l’expert-comptable. Pour un projet en Gironde, notre guide pour préparer le prévisionnel et le financement d’une installation de médecin à Bordeaux montre comment bâtir le plan de trésorerie mois par mois que la banque attend.
L’effet de ces aides sur la trésorerie de la première année est chiffré dans notre cas pratique chiffré d’une première année d’installation en Gironde.
Les médecins retraités qui reprennent une activité relèvent de règles propres, présentées dans le cumul emploi retraite des libéraux.
Parlons-en
Installation en zone sous-dotée : cumulez les aides
Contrats conventionnels 2024-2029, exonération ZFRR, aides locales : chaque dispositif a ses conditions et sa déclaration. Vérifions vos droits : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quelles aides pour s'installer en zone sous-dense en 2026 ?
Depuis le 1er janvier 2026, un médecin qui s’installe pour la première fois en libéral perçoit une aide ponctuelle de 10 000 € en ZIP ou de 5 000 € en ZAC. En ZIP s’ajoutent une majoration du forfait médecin traitant et, pour un cabinet secondaire créé, une aide de 3 000 €. Les exonérations fiscales (ZFRR, permanence des soins) et les aides locales peuvent les compléter.
Les aides à l'installation sont-elles imposables ?
Les aides conventionnelles d’installation sont en principe imposables et s’intègrent à votre bénéfice non commercial. En revanche, la rémunération de la permanence des soins est exonérée d’impôt sur le revenu jusqu’à 60 jours par an, et l’exonération ZFRR porte sur les bénéfices.
Qu'est-ce que l'exonération de permanence des soins ?
L’article 151 ter du CGI exonère d’impôt sur le revenu les rémunérations d’astreinte et les majorations spécifiques perçues au titre de la permanence des soins par les médecins installés dans une zone définie par l’ARS, dans la limite de 60 jours de permanence par an. En Nouvelle-Aquitaine, l’ARS la rattache aux zones d’intervention prioritaire.
Un médecin peut-il bénéficier de l'exonération ZFRR ?
Oui, si sa commune d’installation est classée en zone France Ruralités Revitalisation : la création ou la reprise d’un cabinet y ouvre une exonération d’impôt sur les bénéfices (article 44 quindecies A du CGI), cumulable avec les aides conventionnelles. Hors ZFRR « plus », il doit être imposé selon un régime réel.
Comment savoir si ma commune est en zone sous-dense ?
Le zonage est défini par l’ARS de votre région (ZIP ou ZAC). C’est cette classification qui conditionne l’accès aux aides conventionnelles. Vérifiez-la avant tout projet d’installation.
Le secteur 1 donne-t-il droit à une prise en charge des cotisations ?
Oui. En contrepartie des tarifs conventionnels, l’Assurance Maladie prend en charge, via l’URSSAF, la quasi-totalité de votre cotisation maladie sur les revenus conventionnels (0,10 % reste à votre charge) et tout ou partie de vos allocations familiales, ainsi que les deux tiers de votre cotisation ASV (retraite). C’est un avantage permanent majeur du secteur 1.
Qu'est-ce que l'OPTAM ?
L’Option Pratique Tarifaire Maîtrisée permet à un médecin de secteur 2 qui s’engage à limiter ses dépassements d’honoraires de bénéficier d’une prise en charge partielle de ses cotisations sociales, se rapprochant des avantages du secteur 1. Le secteur 1 en bénéficie d’office.
Qu'est-ce que le Contrat de Début d'Exercice (CDE) ?
C’est un contrat conclu avec l’ARS, réservé au médecin remplaçant, ou à l’étudiant autorisé à remplacer, dont le début d’exercice date de moins d’un an et qui remplace en ZIP ou en ZAC. Il apporte une rémunération complémentaire et un accompagnement à l’installation ; le médecin installé n’y a pas accès. En Nouvelle-Aquitaine, le PAPS et l’ARS renseignent et orientent vers ce dispositif.
Où trouver le zonage et les aides à l'installation en Nouvelle-Aquitaine ?
Auprès du PAPS Nouvelle-Aquitaine (Portail d’Appui aux Professionnels de Santé) et de l’ARS : ils publient la carte du zonage (ZIP/ZAC), fixée par arrêté, et centralisent l’information sur le CESP, le CDE, les contrats conventionnels et les aides locales.
Quelle aide de l'Assurance maladie en zone d'action complémentaire ?
Depuis le 1er janvier 2026, une aide ponctuelle de 5 000 € est versée au médecin qui s’installe pour la première fois en libéral dans une ZAC, en secteur 1 ou en secteur 2 avec l’Optam. La majoration du forfait médecin traitant et l’aide au cabinet secondaire sont, elles, réservées aux ZIP.
Un médecin au micro-BNC peut-il bénéficier de l'exonération ZFRR ?
Seulement dans une commune classée en ZFRR « plus ». Dans une ZFRR ordinaire, l’article 44 quindecies A du CGI réserve l’exonération aux contribuables soumis à un régime réel : il faut donc opter pour la déclaration contrôlée et déposer une déclaration 2035.
La rémunération de permanence des soins exonérée d'impôt échappe-t-elle aux cotisations ?
Non. L’exonération de l’article 151 ter du CGI porte sur l’impôt sur le revenu. La notice 2026 de la déclaration 2035 demande de rajouter le montant exonéré pour calculer le revenu brut social, base des cotisations.
Références
- Article 44 quindecies A du CGI : exonération d’impôt sur les bénéfices en zone France Ruralités Revitalisation (ZFRR, ex-ZRR), 100 % pendant cinq ans puis sortie dégressive sur trois ans
- Article 151 ter du CGI : exonération d’impôt sur le revenu des rémunérations de permanence des soins, dans la limite de 60 jours par an
- Articles 50-0 et 102 ter du CGI : régimes micro-BIC et micro-BNC (arbitrage micro / réel)
- Article 154 bis du CGI : déductibilité des cotisations Madelin, déduites du bénéfice mais réintégrées dans l’assiette des cotisations sociales
- Convention médicale 2024-2029 : aides conventionnelles à l’installation et au maintien, prise en charge d’une partie des cotisations sociales par l’Assurance Maladie
- Contrat d’engagement de service public (CESP) : allocation d’études (~1 200 € brut/mois) contre engagement d’exercice en secteur 1 en zone sous-dense, prévu par le Code de l’éducation
- Zonage et guichet régional : carte ZIP/ZAC fixée par arrêté de l’ARS (révisé début 2026) ; Portail d’Appui aux Professionnels de Santé (PAPS) Nouvelle-Aquitaine
- ameli.fr, « Des aides en faveur de l’exercice en zone sous-dense rénovées » : aides de 10 000 €, 5 000 € et 3 000 €, consultations avancées, sort des anciens contrats (page du 17 mars 2026)
- ameli.fr, « Le nouveau forfait médecin traitant » : partie socle et majorations de 50 %, 30 % et 10 % en ZIP
- ARS Nouvelle-Aquitaine, « Le zonage des médecins en Nouvelle-Aquitaine » : arrêté du 30 janvier 2026, aides par catégorie de zone, conditions du contrat de début d’exercice
- Article 44 quindecies A du CGI et article 151 ter du CGI : textes en vigueur
- BOI-BNC-CHAMP-10-40-20 : portée de l’exonération de la permanence des soins, décompte des 60 jours
- Article L. 1435-4-2 du code de la santé publique : contrat de début d’exercice
- Urssaf, « Les cotisations d’un médecin de secteur 1 » : barème 2026 et prise en charge par l’Assurance maladie
Montants et conditions vérifiés le 13 octobre 2026. Les zonages (ARS), les montants conventionnels et les règles fiscales évoluent : à confirmer à la date de votre projet auprès de l’ARS, de la CPAM et du cabinet.


