
Vos activités
Expert-comptable pour commerçants et artisans : votre métier, nos solutions
En résumé
Commerçants et artisans à Bordeaux : caisse, stocks, marges, TVA et paie. Découvrez notre accompagnement et préparez votre premier échange.
Note de l’expert-comptable : les seuils, les taux et les aides (ACRE, exonérations) évoluent en loi de finances. Les repères ci-dessous sont à confirmer avec le cabinet pour votre situation.
Commerce de proximité, métier de bouche, artisanat du bâtiment ou de l’art : chaque activité a ses contraintes propres, qu’il s’agisse de stocks à financer, d’une saisonnalité parfois marquée, d’une trésorerie tendue ou d’investissements de matériel réguliers. Un expert-comptable qui connaît le métier ne se limite pas à tenir les comptes : il aide à préserver la marge, à décider au bon moment et à éviter les erreurs coûteuses.
Ce guide passe en revue ce qui structure la rentabilité d’un commerçant ou d’un artisan : le choix du régime, la marge, la TVA, les stocks, le statut du conjoint, le local, les aides et la transmission, avec, au passage, un outil pour fixer ses prix.
Un chiffre d’affaires stable peut masquer une marge qui baisse
Comparez les ventes après remises aux achats consommés, en tenant compte des variations de stock et des pertes. Faites ce rapprochement par famille de produits : la progression d’une gamme à faible contribution peut masquer le recul d’une gamme plus rentable. Les commissions des plateformes et les frais de paiement doivent également être visibles lorsqu’ils pèsent sur la vente.
Exemple pédagogique. Sur une période, 40 000 € HT de ventes et 24 000 € d’achats consommés laissent une marge commerciale de 16 000 €, soit 40 % des ventes. Si des remises ramènent les ventes à 38 000 € pour la même consommation, la marge devient 14 000 €, soit environ 36,8 %. Les frais de personnel, de local et les autres charges restent à financer.
Préparer un devis comptable adapté à votre commerce
Indiquez vos canaux de vente, le nombre de caisses et de comptes, la fréquence des inventaires, les moyens de paiement et l’effectif. Un magasin avec vente en ligne doit notamment expliquer comment les encaissements des plateformes sont rapprochés des ventes brutes et des commissions. La mission doit préciser la fréquence du suivi, la responsabilité de l’inventaire et les outils à connecter. Les honoraires se comparent à périmètre identique, pas uniquement sur un prix mensuel affiché.
Commerce de détail : lire la marge après remises et invendus
La marge d’un rayon doit intégrer les remises accordées, les pertes et les stocks qui ne tournent plus. Le suivi rapproche achats, inventaire et ventes par famille pour distinguer une hausse de volume d’une amélioration réelle de rentabilité. Avant une commande importante, comparez le délai d’écoulement attendu aux échéances fournisseurs et aux charges fixes du magasin.
À préparer : inventaire valorisé, remises et avoirs, échéancier fournisseurs et ventes par famille. Le calculateur de prix de vente aide à distinguer marge et taux de marque ; le suivi mensuel doit ensuite intégrer les pertes constatées.
Métiers de bouche : chiffrer rendement de production et pertes
En boulangerie, pâtisserie, boucherie ou autre activité de transformation, le coût de la matière achetée ne suffit pas. Il faut suivre les quantités utilisables, les pertes de préparation, les invendus et le temps de production. Deux produits avec le même coût matière peuvent mobiliser des durées de fabrication et des équipements très différents.
Les fiches de fabrication, achats, relevés de pertes et heures de production permettent de comparer les gammes. L’outil de coût matière donne un premier repère ; le prix final doit également financer le travail, l’énergie et le local. Ces éléments méritent une analyse propre au métier, sans appliquer le ratio d’un restaurant à une boulangerie.
Artisanat d’art : financer le temps de fabrication et les commandes
Une pièce unique immobilise du temps avant d’être livrée. Le devis doit distinguer conception, essais, matière, fabrication et finition, puis préciser les étapes de règlement. Les heures de création ne disparaissent pas du coût parce qu’elles ne figurent pas séparément sur la facture.
Un suivi par commande rapproche devis, heures, consommables et acompte reçu. Pour une gamme fabriquée à l’avance, le stock doit être regardé avec son délai de vente ; pour une commande sur mesure, le calendrier des acomptes doit financer les engagements. Les principes de lecture du compte de résultat complètent cette approche par affaire.
Votre comptabilité de commerce à Bordeaux
Le suivi d’un commerce commence par des informations rapprochées régulièrement : ventes, achats, caisse, banque et stock. Pour préparer notre échange, rassemblez votre dernier bilan si vous en avez un, votre chiffre d’affaires récent, le nombre de salariés et les outils utilisés pour la caisse et la facturation.
Pour votre devis, nous précisons ensemble le périmètre : tenue comptable, déclarations, comptes annuels, paie et points de gestion selon votre besoin. Les échanges se font en visioconférence et le partage des pièces via Pennylane. Le premier rendez-vous permet de définir l’organisation avant de démarrer.
Calculer votre marge et votre prix de vente · Estimer le coût matière en restauration
Le bon régime fiscal : micro, réel ou société ?
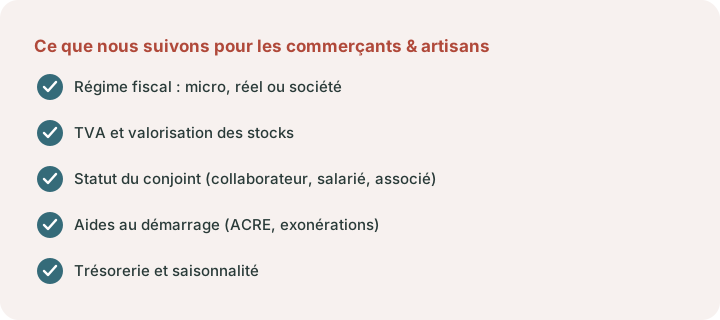
C’est le premier arbitrage structurant, et il conditionne le reste. La micro-entreprise convient au démarrage d’une activité à faibles charges : la comptabilité est allégée et l’imposition porte sur un pourcentage du chiffre d’affaires après abattement forfaitaire. Au régime micro, les dépenses réelles ne sont pas déduites une par une pour déterminer le bénéfice imposable. La TVA constitue une question distincte : un micro-entrepreneur peut être redevable de la TVA, notamment sur option, et exercer un droit à déduction sous conditions. C’est la franchise en base qui exclut cette récupération. Voir la précision de l’administration fiscale.
Dès lors qu’il y a du stock, du matériel ou un local, le régime réel, en entreprise individuelle ou en société, devient souvent plus avantageux : les charges et amortissements admis sont pris en compte pour leur montant réel. Le droit à déduction de TVA dépend, séparément, du régime de TVA et de la nature des dépenses. Le passage en société, SARL ou SAS, y ajoute la séparation des patrimoines, la possibilité de s’associer et un cadre plus solide pour se développer ou transmettre. Le bon choix dépend des charges réelles, du niveau de marge et des projets ; pour une comparaison concrète, voir notre comparateur micro / réel et notre guide SAS ou SARL.
Fixer le bon prix de vente : la marge avant tout
La rentabilité d’un commerce se joue d’abord sur la marge. Acheter au bon prix ne suffit pas : encore faut-il appliquer le coefficient multiplicateur qui couvre les charges, du loyer aux salaires, de l’énergie à la démarque, et dégage un bénéfice. Beaucoup de commerçants raisonnent à l’instinct, quand un simple calcul évite de vendre à perte sans s’en apercevoir.
Le taux de marque, qui rapporte la marge au prix de vente, et le taux de marge, qui la rapporte au prix d’achat, ne recouvrent pas la même réalité, et les confondre fausse les décisions. L’outil ci-dessous permet de visualiser, à partir d’un prix d’achat et d’un coefficient, le prix de vente et la marge brute correspondants.
Outil gratuit
Calculateur de marge
Renseignez la case que vous connaissez : prix d'achat, coefficient, prix de vente, marge ou taux de marque visé. Toutes les autres se recalculent.
Prix de vente HT
50,00 €
soit 60,00 € TTC
Marge brute
30,00 €
sur un achat de 20,00 € HT
Taux de marque
60,0 %
taux de marge sur achat 150,0 %
Chaque valeur soulignée est modifiable : saisissez par exemple le taux de marque que vous visez, le coefficient et le prix de vente s'en déduisent. Estimation hors taxes. Ne confondez pas les deux indicateurs : le taux de marque rapporte la marge au prix de vente (c'est celui qu'utilise le commerce), le taux de marge la rapporte au prix d'achat. La TVA (20 %) est ajoutée à titre indicatif pour le prix TTC.
Un coefficient adapté n’a rien d’universel : il dépend du secteur, de la rotation du stock et du positionnement. Nous aidons à le calibrer rayon par rayon, et à suivre la marge réelle dans le temps plutôt qu’à la découvrir une fois l’an au bilan.
TVA et gestion des stocks
Lorsqu’il est redevable de la TVA, le commerçant collecte la taxe sur ses ventes taxables et déduit celle de ses achats dans les conditions applicables. Les exclusions de déduction et les décalages d’exigibilité doivent être pris en compte ; la TVA peut peser sur la trésorerie, en particulier lors des mois de forte activité où la TVA à reverser augmente. Le choix du régime de TVA, franchise, réel simplifié ou réel normal, doit être ajusté au volume, en sachant que le réel simplifié disparaît au 1er janvier 2027 (voir notre guide TVA : régimes et déclaration).
La valorisation des stocks en fin d’exercice influence directement le résultat imposable : un stock surévalué gonfle artificiellement le bénéfice, un stock négligé fausse le bilan. Un suivi rigoureux, de l’inventaire à la démarque en passant par les pertes et les articles invendables, donne une image fidèle de l’activité et évite les mauvaises surprises. Pour les denrées périssables et les produits à rotation rapide, ce suivi devient un véritable outil de pilotage.
Le statut de votre conjoint
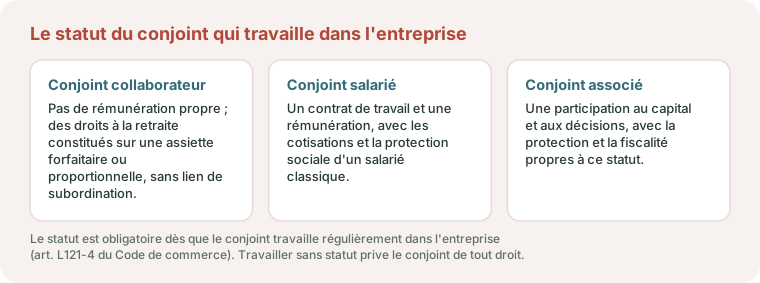
Lorsque le conjoint travaille dans l’entreprise, il doit obligatoirement disposer d’un statut, collaborateur, salarié ou associé (art. L121-4 du Code de commerce). Ce choix emporte des conséquences directes sur les cotisations, la protection sociale, la retraite et la déductibilité de sa rémunération. Le sujet est trop souvent négligé alors qu’il est déterminant : un conjoint qui travaille sans statut ne se constitue aucun droit, et l’entreprise s’expose en cas de contrôle. Nous aidons à retenir le statut le plus protecteur et le plus avantageux au regard de son implication réelle.
Le local et le bail commercial
Pour un commerçant, le local conditionne souvent l’activité. Le bail commercial, dit « 3-6-9 », obéit à des règles précises de durée, de révision du loyer, de droit au renouvellement et d’indemnité d’éviction. Le droit au bail et le pas-de-porte relèvent par ailleurs d’un traitement comptable et fiscal spécifique. Avant de signer ou de renégocier, il est préférable d’en mesurer l’effet sur la trésorerie et le patrimoine professionnel. La question de l’achat des murs, en direct ou par l’intermédiaire d’une SCI, mérite également d’être posée dès que l’activité est installée.
Les aides au démarrage et à l’investissement
À la création ou à la reprise, plusieurs dispositifs peuvent alléger la charge : l’ACRE, exonération partielle de cotisations sociales la première année et sous conditions ; une exonération de CFE l’année de création ; des aides locales ou régionales, parfois sectorielles ; ou encore des mécanismes de suramortissement et des crédits d’impôt selon les investissements. Encore faut-il connaître ces dispositifs, vérifier l’éligibilité et activer ses droits dans les délais, ce qui relève précisément d’un expert-comptable attentif.
Trésorerie et saisonnalité
Beaucoup de commerces vivent au rythme des saisons, entre pics de fin d’année, creux de janvier, soldes et aléas de la météo. Anticiper ces pics et ces creux, lisser les échéances de TVA, de cotisations et de loyers, suivre les marges par rayon et le besoin en fonds de roulement : c’est ce pilotage mensuel, et non le seul bilan annuel, qui sécurise l’activité. Un outil tel que Pennylane, que nous utilisons, facilite ce suivi au fil de l’eau et permet d’en tirer un tableau de bord de gestion (voir Pennylane pour les PME).
Embaucher votre premier salarié
Le recrutement change la dimension de l’entreprise et ajoute des obligations : contrat, paie, cotisations, convention collective, document unique d’évaluation des risques. Le coût réel d’un salarié, salaire brut augmenté des charges patronales, doit être anticipé et rapporté à la marge supplémentaire qu’il génère. Nous gérons la paie et sécurisons les embauches, y compris pour les extras et les saisonniers, fréquents dans le commerce et l’artisanat. Avant la fin de l’année, faites aussi le tour des primes annuelles, des rappels de salaire et des variables transmises après la clôture du mois : notre article sur le fait générateur des cotisations sociales en 2027 explique le principe de rattachement et les contrôles à préparer.
Transmettre ou reprendre un fonds de commerce
Le fonds de commerce, qui réunit la clientèle, le droit au bail, le matériel et le nom commercial, représente souvent le patrimoine d’une vie professionnelle. Sa cession comme sa reprise sont très encadrées : mentions obligatoires, séquestre du prix, information des salariés, formalités d’enregistrement. La fiscalité de la plus-value de cession, comme celle de l’acquisition, se prépare en amont (voir nos guides Vendre son fonds de commerce : les exonérations de plus-value et Racheter une société grâce à une holding). Anticiper la transmission plusieurs années à l’avance permet d’en réduire sensiblement le coût fiscal.
Parlons de votre commerce
Chaque commerçant ou artisan a sa propre situation : le régime le plus adapté, la marge et les prix, la TVA et les stocks, le statut du conjoint, le bail commercial, les aides et la transmission se décident au cas par cas, et ne se devinent pas. Notre rôle consiste à examiner vos chiffres, à sécuriser votre marge et votre trésorerie, et à construire avec vous la stratégie qui protège votre activité et votre revenu. Le plus simple, pour commencer, reste d’en discuter de vive voix.
Parlons-en
Commerçant, artisan : et si vos marges parlaient ?
Suivi des stocks et de la marge, statut du conjoint, bail commercial : nous accompagnons votre activité BIC au quotidien. Parlons de votre commerce : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Micro-entreprise ou société pour un commerçant ?
Le régime micro applique un abattement forfaitaire au lieu de déduire les charges réelles. Il ne faut pas le confondre avec la franchise de TVA : un micro-entrepreneur peut être redevable de la TVA et la déduire sous conditions. Comparez séparément régime du bénéfice, TVA, forme juridique et besoins de financement.
Comment calculer ma marge et fixer mon prix de vente ?
Le prix de vente s’obtient en appliquant un coefficient multiplicateur au prix d’achat HT. La marge brute est la différence entre prix de vente et prix d’achat ; le taux de marque rapporte cette marge au prix de vente. Notre calculateur de marge vous permet de tester vos prix en quelques secondes.
Quel statut pour le conjoint d'un commerçant ou artisan ?
Conjoint collaborateur, salarié ou associé (art. L121-4 du Code de commerce). Le choix dépend de son implication et a un impact sur les cotisations, la protection sociale et la retraite. Travailler sans statut déclaré est interdit et prive le conjoint de tout droit.
Qu'est-ce que l'ACRE pour un artisan ?
Une exonération partielle de cotisations sociales la première année d’activité, sous conditions de ressources et d’éligibilité. Nous vérifions votre droit au moment de la création ou de la reprise et nous nous chargeons des démarches.
Comment sont valorisés les stocks au bilan ?
Les stocks sont évalués en fin d’exercice (au coût d’achat ou de production) et influencent directement le résultat imposable. Un inventaire rigoureux et le suivi de la démarque et des invendus sont essentiels pour ne pas fausser votre bénéfice.
Faut-il acheter les murs de mon commerce ?
Cela dépend de votre trésorerie, de votre horizon et de votre stratégie patrimoniale. L’achat via une SCI permet souvent de dissocier l’immobilier de l’exploitation et de préparer la transmission. C’est un arbitrage à chiffrer ensemble.
Sources officielles pour approfondir
- Service Public : Obligations comptables du commerçant individuel : documents comptables et conservation des justificatifs.
- Service Public : Obligations comptables du micro-entrepreneur : obligations propres au régime micro.
Choisissez la fiche correspondant à votre forme d’entreprise et à votre régime.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Tous les métiers et projets.
Pour approfondir le pilotage, notre méthode aide à suivre les stocks, leur rotation et leur effet sur la trésorerie. Adaptez les hypothèses à vos contrats et à votre organisation.
Les décisions à préparer pour votre activité
Le pilotage rapproche achats, stock, marge et charges fixes. La lecture par activité aide à comprendre ce qui finance réellement le local, l’équipe et la rémunération.
- Distinguer taux de marge et taux de marque.
- Repérer les références qui immobilisent la trésorerie.
- Préparer bail, financement et investissements lors d’une reprise.
Votre métier ou votre projet
Approfondir une décision
Outils pour préparer vos hypothèses
Références
- Article L121-4 du Code de commerce
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


