
Grande Distribution
Expert-comptable pour adhérent Intermarché : marges arrière, BFR et groupement
En résumé
Intermarché : rapprochez marges, remises, stocks et trésorerie. Les indicateurs et documents utiles pour piloter votre point de vente.
Note de l’expert-comptable : les règles de coopération commerciale, la fiscalité de groupe et les conditions du groupement évoluent. À confirmer chaque année avec le cabinet.
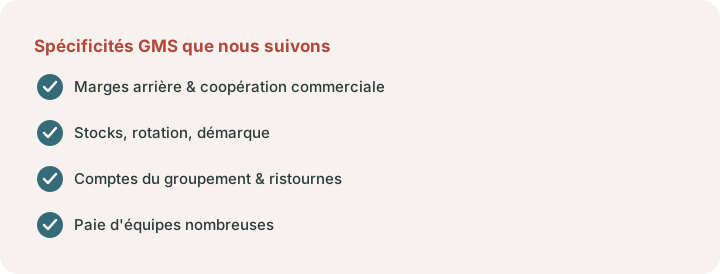
Gérer un magasin Intermarché revient à diriger une entreprise dont les enjeux financiers sont particulièrement denses : marges arrière, remises de fin d’année, marques de distributeur, stocks à forte rotation et trésorerie sous tension en période promotionnelle. Le suivi doit relier les indicateurs du magasin aux définitions comptables et aux contrats applicables. Les développements qui suivent recensent ce qu’un adhérent du groupement gagne à maîtriser, aux côtés d’un cabinet familier de la grande distribution.
Les marges arrière et la coopération commerciale
Dans la grande distribution, une part importante de la rentabilité provient non de la marge avant, différence entre le prix de vente et le prix d’achat, mais des marges arrière : remises de fin d’année, coopération commerciale, services facturés aux fournisseurs. Ces mécanismes sont encadrés par le Code de commerce (art. L441-3 et suivants), et leur traitement comptable et fiscal, du rattachement au bon exercice à la TVA en passant par la justification des prestations, constitue une source fréquente d’erreurs et de redressements. Un cabinet qui maîtrise ces flux sécurise à la fois les marges et les déclarations.
Le jargon du groupement : marge TTC ou marge HT
Avant de comparer deux indicateurs, vérifiez leur définition : prix de vente HT ou TTC, coût d’achat retenu, avantages fournisseurs et dénominateur du pourcentage. Ne supposez pas que tous les reportings utilisent la même convention.
Exemple pédagogique : achat 60 € HT, vente 100 € HT, avec une TVA de 20 % identique à l’achat et à la vente. La marge est de 40 € HT ; exprimée sur les montants TTC, elle est de 48 € pour une vente à 120 €. Le taux de marque reste 40 % dans les deux calculs : 40/100 = 48/120. Un passage cohérent de HT à TTC ne modifie donc pas automatiquement le taux. Les écarts peuvent venir d’un mélange des bases, des taux ou du périmètre des avantages fournisseurs.
Pour comparer les rayons, documentez la formule et rapprochez les données du reporting des comptes. Le calculateur de marge permet de vérifier la différence entre taux de marge et taux de marque.
Le prix de revient pondéré (PRP), pas le prix facturé
Un indicateur interne appelé PRP doit être défini à partir de la documentation du reporting utilisé. Il ne faut pas lui attribuer une formule universelle ni l’assimiler automatiquement au coût comptable du stock.
Pour le suivi, rapprochez prix facturés, remises sur achats, avantages conditionnels et prestations de coopération commerciale. Ces flux n’ont pas nécessairement le même traitement : une prestation facturée au fournisseur ne se confond pas avec une réduction du prix des marchandises. Documentez les montants acquis, estimés et encaissés, puis les rattachements à l’exercice. Le tableau de gestion doit pouvoir expliquer son passage aux comptes.
Le besoin en fonds de roulement, un atout à piloter
L’encaissement rapide des ventes et les délais fournisseurs peuvent produire un besoin en fonds de roulement à mesurer selon les stocks et délais. Ce n’est pas une caractéristique garantie pour chaque magasin ou chaque période : niveau des stocks, saisonnalité, modalités de règlement et opérations promotionnelles modifient l’équilibre.
Le prévisionnel rapproche dates d’achat, paiement des fournisseurs et encaissement des ventes. Les commandes promotionnelles, les investissements et les comptes courants se suivent séparément. Le guide stocks et trésorerie explique comment mesurer la rotation sans prendre un solde bancaire ponctuel pour une ressource durable.
Stocks, démarque et indicateurs de point de vente
Un point de vente, c’est un stock à forte rotation, une démarque connue et inconnue à suivre, et une marge qui se joue au rayon près. Le pilotage repose sur des indicateurs propres au secteur, taux de marge par rayon, rotation ou casse, que nous intégrons au tableau de bord. C’est cette lecture fine, au-delà du bilan annuel, qui caractérise un accompagnement adapté à la grande distribution. Ces repères ne se transposent pas tels quels au hard-discount, où l’assortiment est resserré et la part de marque de distributeur plus forte : nous décrivons cette lecture dans la comptabilité d’un adhérent Netto, du stock à la marque de distributeur.
Holding et structures de groupe
De nombreux adhérents détiennent plusieurs magasins par l’intermédiaire d’une holding. La gestion fiscale de groupe, les conventions intra-groupe, les comptes courants et les distributions de dividendes sont autant de sujets qui appellent une véritable expertise pour optimiser la situation sans prise de risque (voir notre guide La société holding). Lorsque le groupe réunit un supermarché et un centre auto, chaque société garde ses propres indicateurs : la marge d’un atelier se pilote au taux horaire facturé et au temps productif, comme nous le montrons pour l’adhérent Roady, entre vente de pièces et main-d’œuvre.
Commerce associé : distinguer exploitation et participation au groupement
Le Groupement présente son organisation comme du commerce associé, avec des chefs d’entreprise indépendants. L’entrée au capital et la qualité de membre associé doivent être distinguées de la seule exploitation d’un point de vente. Source : présentation officielle du Groupement Mousquetaires.
Il faut donc lire les contrats et les documents de participation propres à l’adhérent avant de qualifier droits, obligations et flux. Les titres détenus, comptes courants, achats et prestations sont rapprochés de leurs pièces justificatives ; on ne leur applique pas un traitement unique au seul motif de l’appartenance au réseau.
La convention unique : le cadre de la négociation commerciale
Chaque année, la relation entre l’adhérent et ses fournisseurs référencés se formalise dans une convention unique, un document écrit qui récapitule l’ensemble des obligations réciproques issues de la négociation commerciale : tarifs, conditions de règlement, services de coopération commerciale facturés au fournisseur (art. L. 441-3 du Code de commerce). Cette convention doit être signée avant le 1er mars de chaque année pour les produits soumis au calendrier de négociation annuelle.
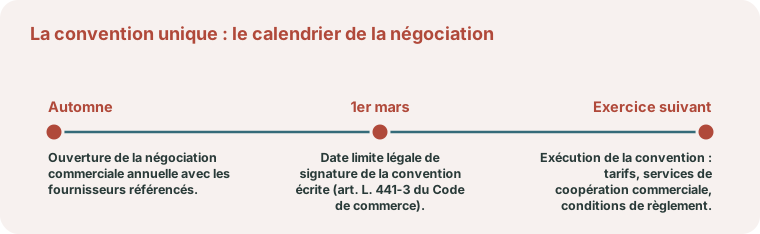
Le non-respect de ce formalisme, une convention absente, incomplète ou signée hors délai, expose à des sanctions administratives. C’est un point de vigilance que nous intégrons dans le suivi comptable des marges arrière, en lien avec le service commercial du point de vente.
La revente à perte, un plancher à respecter
À l’autre bout de la chaîne, la fixation des prix de vente au consommateur obéit elle aussi à une règle stricte : il est interdit de revendre un produit à un prix inférieur à son prix d’achat effectif, selon le cadre de l’article L. 442-5 du Code de commerce, avec des exceptions et des règles particulières à vérifier. Le prix d’achat effectif ne se limite pas au prix figurant sur la facture du fournisseur : il intègre notamment les remises et la rémunération de la coopération commerciale, ce qui rend son calcul moins évident qu’il n’y paraît, en particulier pendant les opérations promotionnelles.
La majoration du seuil applicable à certains produits alimentaires et les exceptions légales doivent aussi être examinées. Consultez la fiche officielle sur la revente à perte avant de valider un prix promotionnel.
Notre connaissance du réseau Intermarché
Notre accompagnement s’appuie sur une connaissance concrète du fonctionnement du groupement : les outils et reportings propres au réseau, la lecture des comptes courants et des conditions du groupement, une présence de proximité à Bordeaux et dans tout le Sud-Ouest, et un interlocuteur unique pour la comptabilité, le fiscal, le social et le juridique.
Parlons de votre point de vente
Chaque adhérent a sa propre situation : le traitement des marges arrière, le pilotage du besoin en fonds de roulement, le suivi des marges par rayon, la structure de groupe et la transmission se décident au cas par cas, et ne se devinent pas. Notre rôle consiste à examiner vos chiffres, à sécuriser vos marges et votre trésorerie, et à construire avec vous la stratégie qui soutient durablement votre point de vente. Le plus simple, pour commencer, reste d’en discuter de vive voix.
La méthode que nous appliquons à une reprise de magasin est détaillée, chiffres à l’appui, dans un cas pratique chiffré d’une reprise par rachat des titres avec une holding.
Le suivi mensuel d’un point de vente est déroulé rayon par rayon, chiffres à l’appui, dans notre cas pratique sur le pilotage d’un Intermarché, marges par rayon, stocks et station.
Parlons-en
Adhérent Intermarché : pilotez votre point de vente
Marges arrière, BFR, articulation entre exploitation, SCI et holding : votre point de vente mérite un pilotage de spécialiste. Parlons de votre magasin : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Pourquoi choisir un expert-comptable qui connaît la grande distribution ?
Parce que la grande distribution a ses propres mécanismes : marges arrière et coopération commerciale (encadrées par les articles L441-1 et suivants du Code de commerce), stocks à forte rotation, démarque, comptes du groupement et besoin en fonds de roulement à mesurer selon les stocks et délais. Un cabinet qui les maîtrise sécurise vos marges et vos déclarations.
Quelles sont les spécificités comptables d'un adhérent Intermarché ?
Comptes courants avec le groupement, ristournes et remises de fin d’année, financement des stocks, immobilisations du point de vente et paie d’équipes nombreuses : autant de postes qui exigent un suivi adapté.
Un cabinet généraliste peut-il gérer un supermarché ?
Techniquement oui, mais l’accompagnement est moins fin sur les enjeux propres à la grande distribution. Une connaissance sectorielle fait gagner du temps et de l’argent.
Accompagnez-vous la grande distribution hors Intermarché ?
Oui : la grande distribution est l’une de nos expertises reconnues, au-delà d’une seule enseigne, à Bordeaux et dans le Sud-Ouest.
Un adhérent Intermarché est-il un franchisé ?
Le Groupement se présente comme un réseau de commerce associé. Il faut distinguer l’exploitation du magasin, les contrats du réseau et l’éventuelle participation au capital, puis examiner les droits et obligations propres au dossier.
Qu'est-ce que la convention unique ?
Le document écrit qui formalise chaque année les obligations réciproques issues de la négociation commerciale avec un fournisseur (tarifs, coopération commerciale), à signer avant le 1er mars (art. L. 441-3 du Code de commerce).
Peut-on vendre un produit à perte pour attirer des clients ?
La revente à perte est en principe interdite, avec des exceptions prévues par les textes. Le seuil applicable ne se réduit pas au prix facturé brut : avantages, taxes, transport et règles propres aux produits concernés doivent être examinés.
Pourquoi la marge est-elle exprimée en TTC dans le magasin et en HT dans les comptes ?
Les conventions des reportings doivent être vérifiées. À taux de TVA identique à l’achat et à la vente, un calcul cohérent conserve le même taux de marque en HT et en TTC. Les écarts proviennent du périmètre ou de bases de calcul différentes ; ils ne sont pas automatiques.
Qu'est-ce que le prix de revient pondéré (PRP) ?
La définition de cet indicateur doit être vérifiée dans le reporting utilisé. Rapprochez prix facturés, remises et autres flux, sans confondre indicateur de gestion, coût comptable des stocks et prestations de coopération commerciale.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Tous les métiers et projets.
Les décisions à préparer pour votre activité
Le suivi d’un point de vente relie marge, stock, démarque, personnel et dette de reprise. Les guides par enseigne précisent ce qui change dans le modèle économique, sans confondre ventes supplémentaires et trésorerie disponible.
- Comparer la marge après démarque et les frais d’exploitation.
- Suivre les stocks et les conditions fournisseurs.
- Préparer la reprise et la capacité de remboursement.
Votre métier ou votre projet
Approfondir une décision
Outils pour préparer vos hypothèses
Références
- Article L. 441-3 du Code de commerce
- Article L. 442-5 du Code de commerce
- Article L441-1 et suivants du Code de commerce
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


