
Conseil
Stocks et trésorerie : suivre la rotation sans fragiliser les ventes
En résumé
Stocks et trésorerie : suivre la rotation sans fragiliser les ventes. Méthode, exemple pédagogique et documents utiles pour préparer vos décisions avec Cabinet Gras.
L’essentiel. Un stock assure la disponibilité des produits, mais immobilise des fonds et expose aux pertes. L’objectif n’est donc pas de le réduire partout : il faut identifier ce qui soutient les ventes, ce qui tourne lentement et ce qui nécessite une décision. Le suivi se construit par famille de produits, avec des périodes comparables.
Rapprocher inventaire, achats et consommation
Pour une activité de revente, une première lecture des marchandises consommées rapproche stock initial, achats et stock final. La méthode doit rester cohérente avec les valorisations et les mouvements particuliers. Des écarts d’inventaire, des retours ou des produits détériorés peuvent expliquer une différence entre marge théorique et marge constatée. Un achat important n’est pas automatiquement une consommation de la période.
Le stock figure à l’actif du bilan et sa variation corrige les achats dans le compte de résultat. Un stock final surévalué de 5 000 € augmente donc le résultat de 5 000 €, sans un euro de trésorerie en plus. Le guide pour lire un bilan et un compte de résultat situe ces deux lignes.
Inventaire, coupure et démarque : fiabiliser la base
Tout calcul de rotation repose sur un chiffre de stock juste. Le commerçant contrôle par inventaire, au moins une fois tous les douze mois, l’existence et la valeur de ses éléments d’actif et de passif (art. L. 123-12 du Code de commerce).
La coupure rattache chaque mouvement au bon exercice. Une marchandise reçue avant la clôture mais facturée après est comptée en stock, et sa dette constatée. Une facture reçue pour une livraison encore en transit ne doit pas gonfler la consommation de l’année.
La démarque connue regroupe la casse, les produits périmés retirés et les vols constatés. La démarque inconnue est l’écart entre le stock théorique du logiciel de caisse et le stock compté. Suivie par famille, elle révèle une erreur de réception, un article mal codé ou une perte réelle, trois causes aux remèdes différents.
Calculer une durée de stockage cohérente
Une estimation de durée se calcule en rapportant le stock moyen au coût annuel des marchandises vendues, puis en multipliant par 365. Stock et coût doivent utiliser des bases comparables. Utiliser le chiffre d’affaires à la place du coût des ventes mélange coût d’achat et prix de vente : le résultat ne décrit plus la même chose. En activité saisonnière, deux inventaires ne représentent pas toujours correctement la moyenne.
La formule pas à pas, sur une base HT au coût d’achat
- coût d’achat des marchandises vendues = stock initial + achats HT − stock final ;
- stock moyen = (stock initial + stock final) ÷ 2, ou mieux la moyenne des stocks de fin de mois ;
- rotation en jours = stock moyen ÷ coût d’achat des marchandises vendues × 365.
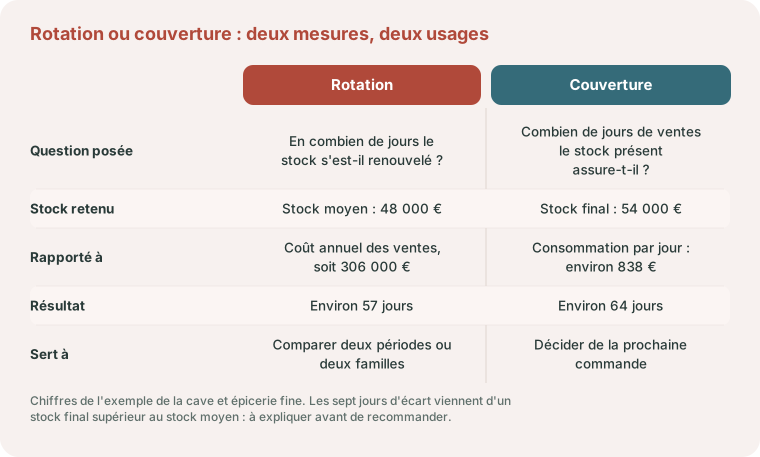
La couverture répond à une autre question : combien de jours de ventes le stock présent assure au rythme actuel. Elle divise le stock à une date par la consommation journalière.
Exemple pédagogique : une cave et épicerie fine. Stock initial 42 000 €, achats HT 318 000 €, stock final 54 000 €, au coût d’achat. Coût des marchandises vendues : 42 000 + 318 000 − 54 000 = 306 000 €. Stock moyen : 48 000 €. Rotation : 48 000 ÷ 306 000 × 365, soit environ 57 jours (environ 6,4 renouvellements par an). Couverture à la clôture : 54 000 ÷ (306 000 ÷ 365), soit environ 64 jours. Un tel écart peut signaler un stock final gonflé par des achats de fin d’année : il s’explique avant de recommander.
Exemple pédagogique : de 60 à 80 jours
Avec un coût annuel des marchandises vendues supposé de 730 000 € et un stock moyen de 120 000 €, la durée estimée est de 60 jours. Si le stock moyen passe à 160 000 € sans variation du coût annuel des ventes, elle atteint 80 jours. Les 40 000 € supplémentaires sont immobilisés dans le stock ; cela ne signifie pas qu’ils seraient intégralement récupérables demain sans remise ni délai.
Distinguer les références selon leur rôle
Une référence à faible rotation peut être nécessaire à l’offre ou à un engagement client. Une autre peut être devenue obsolète. Le tableau doit croiser ancienneté, marge, fréquence de vente et risque de rupture. Les produits périssables demandent aussi un suivi des dates et des pertes. Une règle uniforme de réduction peut dégrader la disponibilité des produits qui financent le magasin.
Stock dormant et dépréciation à la clôture
Le stock s’évalue au coût de revient, ou au cours du jour s’il est inférieur (art. 38, 3 du Code général des impôts). La doctrine administrative entend par cours du jour la valeur probable de réalisation à la date de l’inventaire, remises nécessaires comprises.
Exemple pédagogique. 120 coffrets achetés 25 € HT, soit 3 000 €. À la clôture, ils ne partent plus qu’à 22 € HT, avec 2 € de frais de vente directs par coffret. Valeur nette : 20 €, d’où une dépréciation de 5 € × 120 = 600 € et un stock porté au bilan pour 2 400 €.
Pas de taux forfaitaire. Une dépréciation se justifie par article ou par catégorie homogène. Un pourcentage appliqué à tout le stock sans observation chiffrée est régulièrement écarté. Conservez tarifs de déstockage et ventes postérieures à la clôture.
Relier le stock aux délais fournisseurs
La trésorerie dépend également du moment où les achats sont payés et les ventes encaissées. Le besoin en fonds de roulement peut être positif ou négatif selon le modèle, les délais et la saison. Une commande promotionnelle peut améliorer le prix d’achat tout en créant un pic de financement. Le gain commercial et le besoin de trésorerie doivent être comparés sur le même calendrier.
Délais de paiement et besoin en fonds de roulement
Entre professionnels, le délai de règlement est de trente jours après réception des marchandises, sauf accord contraire. Le délai convenu ne peut dépasser soixante jours après l’émission de la facture, ou quarante-cinq jours fin de mois si le contrat le stipule expressément (art. L. 441-10 du Code de commerce). Certains secteurs, notamment alimentaires, ont des délais plus courts.
Le besoin en fonds de roulement d’exploitation se lit ainsi : stock + créances clients − dettes fournisseurs.
Exemple pédagogique, hors TVA. Un magasin vend 584 000 € HT pour 365 000 € de coût d’achat des marchandises vendues : 1 000 € consommés et 1 600 € vendus par jour. Stock à 45 jours : 45 000 €. Fournisseurs à 30 jours, achats égaux à la consommation : 30 000 €. Un cinquième des ventes va à des professionnels payant à 30 jours : 0,20 × 1 600 × 30 = 9 600 €. Besoin : 45 000 + 9 600 − 30 000 = 24 600 €. Stock glissant à 60 jours : 60 000 €, besoin de 39 600 €, soit 15 000 € absorbés sans vente supplémentaire. Fournisseurs payés à 45 jours : besoin ramené à 9 600 €.
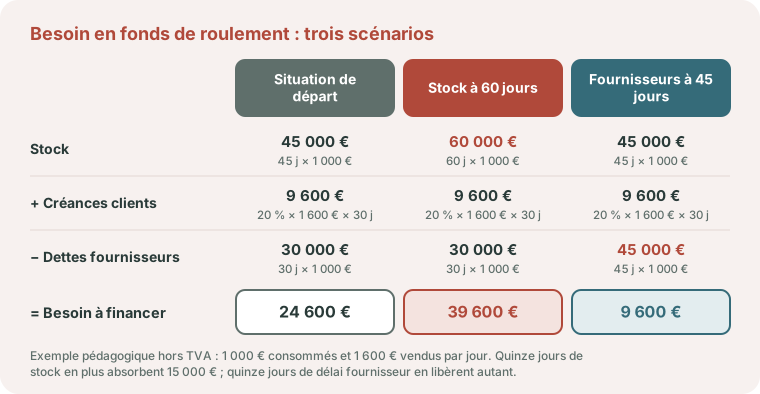
Dans la deuxième colonne, les ventes n’ont pas bougé : quinze jours de stock en plus suffisent à porter le besoin de 24 600 € à 39 600 €. Dans la troisième, c’est le crédit fournisseur qui finance la différence. Un délai se négocie une fois ; un stock se pilote référence par référence.
En réalité, la TVA, les acomptes et les dates de reversement modifient ces montants : le prévisionnel de trésorerie les intègre mois par mois.
Saisonnalité : ne pas se fier à deux photos
Jouets, jardinage ou produits de fête : le stock se constitue des mois avant le pic. La moyenne de deux inventaires sous-estime alors le stock porté. Calculez la rotation sur les douze stocks de fin de mois et comparez chaque mois au même mois de l’an passé.
Point de commande et stock de sécurité
La couverture devient une règle de réapprovisionnement dès qu’on lui ajoute le délai du fournisseur. Le point de commande est le niveau de stock qui déclenche la commande : consommation journalière × délai de livraison, plus un stock de sécurité qui absorbe un retard ou une semaine plus forte que prévu.
Exemple pédagogique. Une référence se vend 12 unités par jour. Le fournisseur livre en 5 jours et vous gardez 3 jours de sécurité, soit 36 unités. Point de commande : 12 × 5 + 36 = 96 unités. Avec des commandes de 240 unités, le stock oscille entre 36 unités avant livraison et 276 après, soit 156 en moyenne et 13 jours de couverture. Commander 120 unités deux fois plus souvent ramène la moyenne à 96 unités, soit 8 jours. À 15 € l’unité au coût d’achat, 60 unités de moins libèrent 900 € sur cette seule référence.
Le calcul ne vaut que si le fournisseur accepte des commandes plus petites sans supplément de port ni perte de remise, et pour des références aux ventes régulières.
Arbitrer : commandes, promotions, déstockage
- commandes en volume : comparez la remise obtenue au coût du financement et au risque d’invendus ;
- promotions : elles accélèrent l’écoulement au prix d’une marge réduite, sans créer de rupture sur les produits d’appel ;
- déstockage : solder un article dormant libère trésorerie et place en rayon ; le garder indéfiniment au coût d’achat masque la perte.
Préparer un plan d’action mesurable
Identifiez quelques familles prioritaires, vérifiez les données, puis choisissez une action : revoir les quantités commandées, traiter les références anciennes ou adapter la fréquence d’approvisionnement. Mesurez ensuite l’effet sur stock, marge et ruptures. La valorisation comptable et les éventuelles dépréciations demandent une analyse propre ; un objectif commercial ne suffit pas à justifier une écriture.
Cinq erreurs qui faussent le suivi
- Mélanger les bases : un stock au coût d’achat comparé à des ventes au prix public donne une durée trop courte.
- Raisonner sur le total : une rotation moyenne correcte peut cacher une famille à 20 jours et une autre à 200.
- Confondre remise et gain : une remise de volume ne vaut rien si la moitié du lot finit soldée.
- Oublier la TVA et les échéances : une commande reçue le 28 du mois se paie souvent avant d’être vendue.
- Ne compter qu’une fois par an : sans inventaire tournant, la démarque inconnue n’apparaît qu’à la clôture, trop tard pour agir.
Le cas des produits frais et de la restauration
En restauration, en boulangerie ou dans un café, le stock pèse peu en valeur mais il se périme vite. La perte se loge dans la marge matière et le suivi porte sur le coût de chaque recette : l’outil de calcul du food cost estime le coût matière d’un plat et le prix qui préserve la marge visée. Le parcours restauration et CHR traite la caisse et la TVA du secteur, et l’étude sur la rentabilité d’un coffee shop relie marge matière et seuil de rentabilité.
Un tableau de bord mensuel
| Indicateur | Calcul |
|---|---|
| Stock de fin de mois | Coût d’achat HT, par famille |
| Rotation glissante | Stock moyen ÷ coût des ventes sur 12 mois × 365 |
| Stock sans vente depuis 6 mois | Part de la valeur totale |
| Démarque inconnue | Stock théorique moins stock compté |
| Dettes fournisseurs et trésorerie | Échéancier et prévision à trois mois |
Relié à la caisse, ce tableau se met à jour sans ressaisie. Depuis Bordeaux, nous le construisons dans Pennylane et le commentons en visioconférence.
Les parcours commerce et artisanat et grande distribution replacent ce suivi dans le modèle du point de vente. Pour les prix, utilisez le calculateur de marge et taux de marque sur des bases cohérentes.
Dans le bricolage, des milliers de références immobilisent un stock important : la page pour l’adhérent Bricomarché ou Brico Cash y revient. Lors d’une reprise au sein du groupement Les Mousquetaires, on rachète les parts de la société d’exploitation : le stock y figure déjà et ne s’ajoute pas une seconde fois au prix, point détaillé dans le guide sur le rachat de titres d’un magasin Mousquetaires.
Parlons-en
Une question sur votre situation ?
Vous souhaitez en discuter ? Prenez rendez-vous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Faut-il calculer la rotation sur le chiffre d’affaires ou sur le coût d’achat ?
Sur le coût d’achat des marchandises vendues, hors taxes. Rapporter un stock valorisé au coût à des ventes au prix public raccourcit artificiellement la durée.
Quelle différence entre rotation et couverture ?
La rotation mesure une période écoulée à partir d’un stock moyen. La couverture part du stock présent et dit combien de jours de ventes il assure : c’est l’outil de la décision de commande.
Un stock qui ne se vend plus doit-il être déprécié ?
Oui si sa valeur probable de réalisation à la clôture tombe sous son coût d’achat. Le montant se chiffre par article ou par catégorie homogène.
Quel délai de paiement maximum négocier avec un fournisseur ?
En principe soixante jours après l’émission de la facture, ou quarante-cinq jours fin de mois si le contrat le prévoit. Certains secteurs ont des délais plus courts.
Comment calculer le point de commande d’une référence ?
Multipliez la vente journalière par le délai de livraison, puis ajoutez le stock de sécurité. Pour 12 unités par jour, 5 jours de délai et 36 unités de sécurité, la commande part à 96 unités.
Réduire le stock améliore-t-il toujours la trésorerie ?
Seulement si les ventes tiennent. Dans notre exemple, quinze jours de stock en moins libèrent 15 000 €, mais une rupture sur un produit d’appel coûte la vente. La baisse se décide par famille.
Pour un supermarché, la rotation et les écarts d’inventaire par rayon sont chiffrés dans notre cas pratique sur le pilotage d’un Intermarché, marges par rayon, stocks et station.
Sources officielles
- Légifrance : article L. 441-10 du Code de commerce : délais de paiement entre professionnels.
- Service Public Entreprendre : délais de paiement : délais maximaux et délais sectoriels.
- BOFiP : dépréciation des stocks : cours du jour et justification.
Références
- Article 38, 3 du Code général des impôts (CGI)
- Article L. 123-12 du Code de commerce
- Article L. 441-10 du Code de commerce
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


