
Digital & Outils
Facturation électronique obligatoire : calendrier, e-reporting et obligations
En résumé
La facturation électronique entre entreprises s'impose par étapes, et la première est franchie : depuis le 1ᵉʳ septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques, et les grandes entreprises et ETI doivent les émettre ; les PME, TPE et micro-entreprises suivront le 1ᵉʳ septembre 2027. Les factures transiteront par une plateforme agréée (PA, ex-PDP), avec une obligation de e-reporting pour les opérations avec les particuliers et l'étranger. Objectif : lutter contre la fraude à la TVA et pré-remplir les déclarations. Calendrier, entreprises concernées et plateformes clarifiés par Cabinet Gras, Bordeaux.
En bref : Depuis le 1ᵉʳ septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et les ETI doivent déjà les émettre. Les PME, TPE et micro-entreprises devront les émettre à partir du 1ᵉʳ septembre 2027. Les factures transitent par une plateforme agréée, avec une transmission des données (e-reporting) pour les ventes aux particuliers et à l’étranger.
Mis à jour le 12 septembre 2026. La première échéance de la réforme est franchie : depuis le 1ᵉʳ septembre 2026, toute entreprise assujettie à la TVA doit être en mesure de recevoir une facture électronique, et les grandes entreprises et ETI doivent en émettre. Le calendrier fixé par la loi de finances pour 2024 a été confirmé, malgré un report un temps envisagé.
Note de l’expert-comptable : l’architecture de la réforme a déjà été remaniée plusieurs fois. Si vous n’êtes pas encore raccordé à une plateforme agréée, c’est le sujet à traiter en priorité : parlons-en sans attendre.
La facturation électronique entre toutes les entreprises françaises assujetties à la TVA n’est plus une échéance lointaine : sa première étape s’applique depuis le 1ᵉʳ septembre 2026. Il ne s’agit pas d’une simple dématérialisation, mais d’un changement de fond dans la façon d’émettre, de recevoir et de déclarer ses factures. Voici où en est la réforme, et ce qu’il vous reste à faire.
Quel est le cadre légal ?
L’obligation découle de l’ordonnance n° 2021-1190 du 15 septembre 2021 relative à la généralisation de la facturation électronique, prise sur le fondement de la loi de finances pour 2021 (art. 195). Son entrée en vigueur a ensuite été réaménagée par la loi de finances pour 2024 (art. 91).
Elle s’inscrit dans un cadre européen (directive TVA 2006/112/CE et travaux « ViDA, VAT in the Digital Age »).
Deux obligations distinctes : e-invoicing et e-reporting
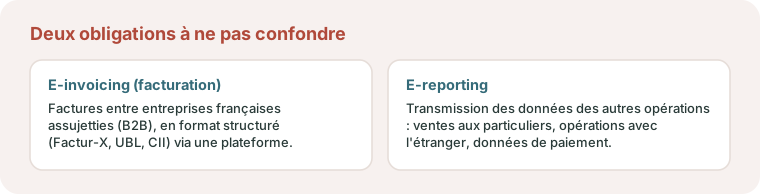
Il faut bien distinguer les deux volets de la réforme.
1. La facturation électronique (« e-invoicing »)
Elle concerne les opérations entre entreprises assujetties établies en France (B2B domestique). La facture ne sera plus un simple PDF : elle devra être émise, transmise et reçue sous un format structuré (Factur-X, UBL ou CII), via une plateforme.
2. Le « e-reporting »
C’est la transmission à l’administration des données de transaction qui n’entrent pas dans le e-invoicing :
- ventes aux particuliers (B2C) ;
- opérations avec des clients ou fournisseurs étrangers ;
- ainsi que les données de paiement pour les prestations de services.
Objectif affiché : un pré-remplissage des déclarations de TVA et la lutte contre la fraude.
Où en est le calendrier
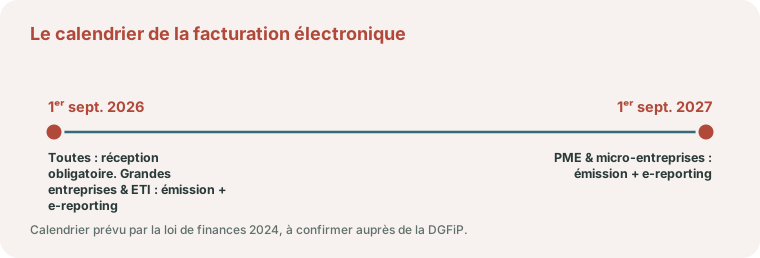
Calendrier fixé par la loi de finances pour 2024 (loi n° 2023-1322 du 29 décembre 2023), confirmé depuis :
| Échéance | Qui | Quelle obligation | Statut |
|---|---|---|---|
| 1ᵉʳ septembre 2026 | Toutes les entreprises | Obligation de recevoir des factures électroniques | En vigueur |
| 1ᵉʳ septembre 2026 | Grandes entreprises et ETI | Obligation d’émettre des factures électroniques + e-reporting | En vigueur |
| 1ᵉʳ septembre 2027 | PME et micro-entreprises | Obligation d’émettre + e-reporting | À venir |
À noter : même une TPE qui n’émettra qu’en 2027 doit déjà être en capacité de recevoir des factures électroniques. Personne n’est hors champ.
Les plateformes : PA (ex-PDP) et portail public
Les échanges passeront par des plateformes de dématérialisation. L’architecture a évolué fin 2024 : l’État s’appuie désormais principalement sur les plateformes agréées (PA, anciennement PDP), immatriculées par l’administration, le portail public de facturation (PPF) conservant un rôle d’annuaire et de concentrateur des données.
Concrètement, vous devrez choisir une plateforme agréée (PA) (ou utiliser une solution qui s’y connecte) pour émettre et recevoir vos factures.
Ce choix n’est pas une simple formalité technique : c’est une décision structurante. La plateforme agréée va concentrer l’ensemble de vos flux de factures (émission, réception, transmission des données à l’administration), s’interfacer avec votre outil de facturation et votre comptabilité, et conditionner la fiabilité de vos déclarations de TVA. Une plateforme mal choisie, ou mal raccordée à vos logiciels, peut entraîner des factures non reçues, des données incomplètes et des rejets ; à l’inverse, une plateforme bien intégrée fait gagner un temps considérable et sécurise toute la chaîne.
Les critères à peser sont nombreux : compatibilité avec vos outils actuels, formats et secteurs gérés, intégration comptable, tarification, pérennité de l’éditeur, qualité de l’accompagnement. C’est pourquoi il est vivement conseillé de valider le choix de votre plateforme avec votre expert-comptable : c’est lui qui connaît vos flux, votre organisation et votre logiciel de comptabilité, et qui saura retenir la solution la plus cohérente avec l’ensemble.
Notre conseil : ne choisissez pas votre plateforme agréée seul et dans l’urgence. C’est une décision importante et durable. Faites le point avec nous en amont : nous validons ensemble la solution la mieux adaptée à votre activité et à vos outils, ainsi que son raccordement à votre comptabilité.
Ce que ça change pour vous, concrètement
Concrètement, la réforme touche quatre points de votre quotidien : vos mentions de facture, votre outil, le format des factures et vos déclarations de TVA.
- Vos mentions de facture devront être complétées (nouvelles données obligatoires : numéro SIREN du client, type d’opération, option pour le paiement de la TVA…).
- Votre outil de facturation devra être compatible (ou raccordé à une PA).
- Le PDF simple par e-mail ne suffira plus entre professionnels : la facture devra être émise dans un format électronique structuré, lisible automatiquement par les logiciels et par l’administration. Trois formats sont admis : Factur-X (qui associe un PDF lisible et un fichier de données XML), UBL et CII (purement XML). Un simple scan ou une image ne constituent donc plus une facture valable.
- En contrepartie : moins de saisie, des déclarations de TVA pré-remplies, des paiements mieux suivis, et une comptabilité plus fluide.
Les professions libérales ont leurs particularités, des soins exonérés de TVA aux redevances entre confrères : elles font l’objet d’un guide à part, la facturation électronique des professions libérales.
Des amendes en cas de non-conformité
La réforme n’est pas une simple recommandation : le non-respect des obligations est sanctionné par des amendes, prévues par le Code général des impôts et relevées par la loi de finances pour 2026.
- Défaut d’émission au format électronique requis : 50 € par facture, dans la limite de 15 000 € par an et par entreprise.
- Défaut de transmission des données à l’administration (e-reporting) : 500 € par transmission manquante, également plafonné par an.
- Ne pas être en capacité de recevoir vos factures via une plateforme agréée : après une mise en demeure restée sans effet sous trois mois, 500 €, puis 1 000 € si le manquement persiste.
Une tolérance est prévue pour une première infraction : pas de sanction si elle est corrigée volontairement, ou dans les trente jours suivant la première demande de l’administration. Ces montants ayant été révisés récemment, ils restent à confirmer à la date de votre projet. La vraie sécurité reste de se mettre en conformité en amont, sans attendre l’échéance.
Comment s’y préparer dès maintenant
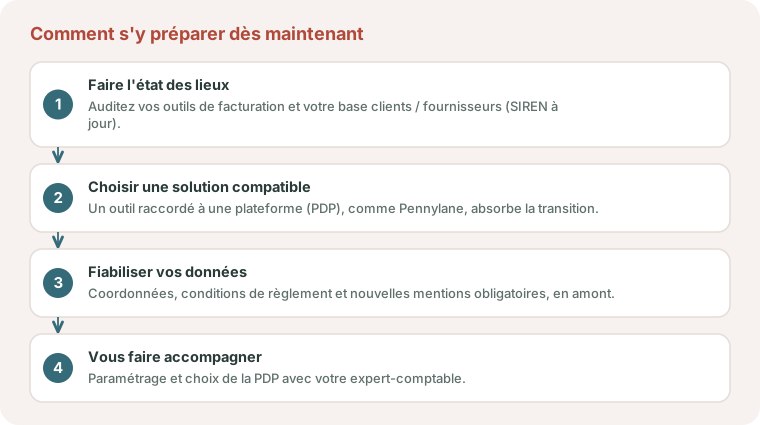
- Faire l’état des lieux de vos outils de facturation et de votre base clients/fournisseurs (SIREN à jour).
- Choisir une solution compatible, un outil comme Pennylane, que nous utilisons au cabinet, est conçu pour absorber cette transition.
- Fiabiliser vos données (coordonnées, conditions de règlement) en amont.
- Vous faire accompagner pour le paramétrage et le choix de la plateforme agréée (PA).
Ceux qui anticipent aborderont l’échéance de septembre 2027 sereinement ; les autres subiront un calendrier déjà serré.
Quelles sanctions en cas de non-conformité ?
La réforme s’accompagne d’un régime de sanctions. Le défaut d’émission d’une facture au format électronique, comme le manquement aux obligations d’e-reporting, est passible d’amendes forfaitaires par facture (plafonnées annuellement). Au-delà de l’amende, l’enjeu est surtout opérationnel : une entreprise non raccordée à une plateforme ne pourra tout simplement plus émettre ni recevoir ses factures normalement. C’est donc moins une question de pénalité qu’une condition de continuité de votre facturation, une raison de plus d’anticiper.
Pour les opérations avec les particuliers, les flux internationaux et les encaissements, consultez notre analyse de la doctrine e-reporting de septembre 2026, avec les fréquences de transmission par régime de TVA.
Parlons-en
Facture électronique : serez-vous prêt en 2026 ?
Réception obligatoire dès septembre 2026, plateforme agréée, e-reporting : la transition se prépare dès maintenant. Anticipez avec nous : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
À partir de quelle date la facturation électronique est-elle obligatoire ?
Selon le calendrier fixé par la loi de finances pour 2024 : la réception est obligatoire pour toutes les entreprises depuis le 1ᵉʳ septembre 2026 ; l’émission est obligatoire pour les grandes entreprises et ETI depuis le 1ᵉʳ septembre 2026, et le sera pour les PME et micro-entreprises à compter du 1ᵉʳ septembre 2027.
L'auto-entrepreneur est-il concerné par la facturation électronique ?
Oui : les micro-entreprises assujetties à la TVA sont dans le champ (réception obligatoire depuis le 1ᵉʳ septembre 2026, émission à compter du 1ᵉʳ septembre 2027). Les activités en franchise en base sont concernées elles aussi : l’entreprise reste assujettie à la TVA, reçoit ses factures par une plateforme agréée et sera soumise aux obligations d’émission et de transmission de données aux mêmes dates.
Un PDF envoyé par e-mail sera-t-il encore valable entre professionnels ?
Non : entre entreprises assujetties, il faudra un format structuré (Factur-X, UBL ou CII) transmis via une plateforme. Le visuel lisible subsistera, mais accompagné des données structurées.
Qu'est-ce qu'une plateforme agréée (PA, ex-PDP) ?
C’est une plateforme immatriculée par l’administration (la DGFiP), par laquelle transiteront vos factures électroniques (émission et réception). Depuis juillet 2025, ces plateformes, autrefois appelées PDP (plateformes de dématérialisation partenaires), se nomment plateformes agréées. Vous devrez en choisir une, ou utiliser une solution qui s’y raccorde.
Quelle différence entre e-invoicing et e-reporting ?
L’e-invoicing concerne les factures entre entreprises françaises (B2B domestique). L’e-reporting est la transmission à l’administration des données des autres opérations : ventes aux particuliers, opérations avec l’étranger et données de paiement.
Faut-il changer de logiciel de facturation ?
Pas forcément, mais il faut vérifier sa compatibilité et son raccordement à une plateforme agréée (PA). Un outil comme Pennylane est conçu pour absorber cette transition.
Comment choisir sa plateforme agréée (PA) ?
C’est un choix important et durable : la plateforme concentre tous vos flux de factures et s’interface avec votre comptabilité. Les critères sont nombreux (compatibilité avec vos outils, formats et secteurs gérés, intégration comptable, tarif, pérennité de l’éditeur, accompagnement). Il est vivement conseillé de valider ce choix avec votre expert-comptable, qui connaît vos flux et votre logiciel, plutôt que de décider seul et dans l’urgence.
Quelles amendes en cas de non-respect de la facturation électronique ?
Des amendes sont prévues : 50 € par facture non émise au bon format (plafond 15 000 € par an et par entreprise) et 500 € par transmission de données manquante en e-reporting. Ne pas pouvoir recevoir ses factures via une plateforme agréée expose, après mise en demeure, à 500 € puis 1 000 €. Une première infraction corrigée est tolérée. Ces montants, relevés par la loi de finances 2026, sont à confirmer à la date de votre projet.


