
Comptabilité
Bilan et compte de résultat : comprendre ses états financiers
En résumé
Le bilan et le compte de résultat sont les deux documents clés de vos comptes annuels, mais ils ne disent pas la même chose, et ils ne sont pas seuls : l'annexe, souvent oubliée, révèle les engagements hors bilan. Le bilan est une photographie de votre patrimoine à la clôture, ce que l'entreprise possède (l'actif) et ce qu'elle doit (le passif) ; le compte de résultat est le film de l'exercice. Familles d'immobilisations, soldes intermédiaires de gestion, ratios que regarde votre banquier, commissariat aux comptes : les notions essentielles pour lire ses comptes et piloter, expliquées par Cabinet Gras, expert-comptable à Bordeaux.
En bref : Le bilan est la photographie du patrimoine de l’entreprise à la clôture : ce qu’elle possède (l’actif) et ce qu’elle doit (le passif). Le compte de résultat est le film de l’exercice : les produits moins les charges donnent le bénéfice ou la perte. L’annexe complète les deux et révèle notamment les engagements hors bilan.
Note de l’expert-comptable : pas besoin d’être comptable pour lire ces documents. Quelques repères suffisent à voir l’essentiel : rentabilité, solidité, trésorerie. Ce guide vous les donne, sans jargon inutile.
Chaque année, votre entreprise produit ses comptes annuels, dont deux documents forment le cœur : le bilan et le compte de résultat. Beaucoup de dirigeants les signent sans vraiment les lire, alors qu’ils racontent, chiffres à l’appui, la santé de leur activité. Les comprendre, même sans être expert, change la façon de piloter : on décide sur des faits, plus sur une impression. Voici comment les déchiffrer.
Deux documents, deux regards complémentaires
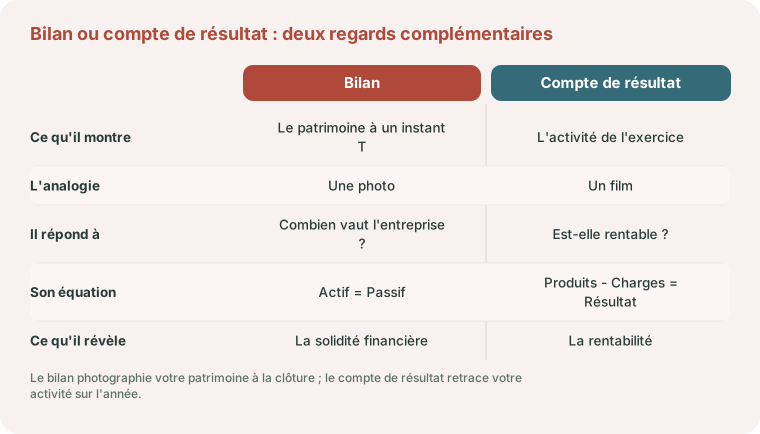
La distinction tient en une image : le bilan est une photographie de votre patrimoine à un instant précis, la date de clôture ; le compte de résultat est le film de votre activité sur toute l’année écoulée. L’un montre ce que vaut l’entreprise, l’autre si elle gagne de l’argent. Ils se complètent et ne se substituent pas.
Le compte de résultat : votre entreprise est-elle rentable ?
Le compte de résultat répond à une question simple : sur l’exercice, avez-vous gagné ou perdu de l’argent ? Il oppose ce que l’activité a produit à ce qu’elle a coûté.
- Les produits : au premier rang, votre chiffre d’affaires (ventes de biens ou de prestations), auquel s’ajoutent d’éventuels produits financiers ou exceptionnels.
- Les charges : les achats de marchandises et de matières, les charges externes (loyer, assurances, honoraires, énergie), les charges de personnel (salaires et cotisations), les impôts et taxes, les dotations aux amortissements, et les charges financières (intérêts d’emprunt).
- Le résultat : la différence entre les deux. Un résultat positif est un bénéfice, un résultat négatif une perte.
On distingue en réalité trois niveaux, qui aident à comprendre d’où vient le résultat :
- le résultat d’exploitation, qui mesure la performance du cœur de métier, hors financement et hors événements exceptionnels ;
- le résultat financier, qui isole le coût de la dette et les produits de placement ;
- le résultat exceptionnel, pour les opérations non récurrentes (une cession d’actif, par exemple).
Leur somme, après impôt sur les bénéfices, donne le résultat net, la ligne du bas que tout le monde regarde. Mais ce résultat net ne dit pas comment l’entreprise gagne, ou perd, de l’argent. Pour cela, on décompose le compte de résultat en soldes intermédiaires de gestion.
Les soldes intermédiaires de gestion : où se crée la valeur
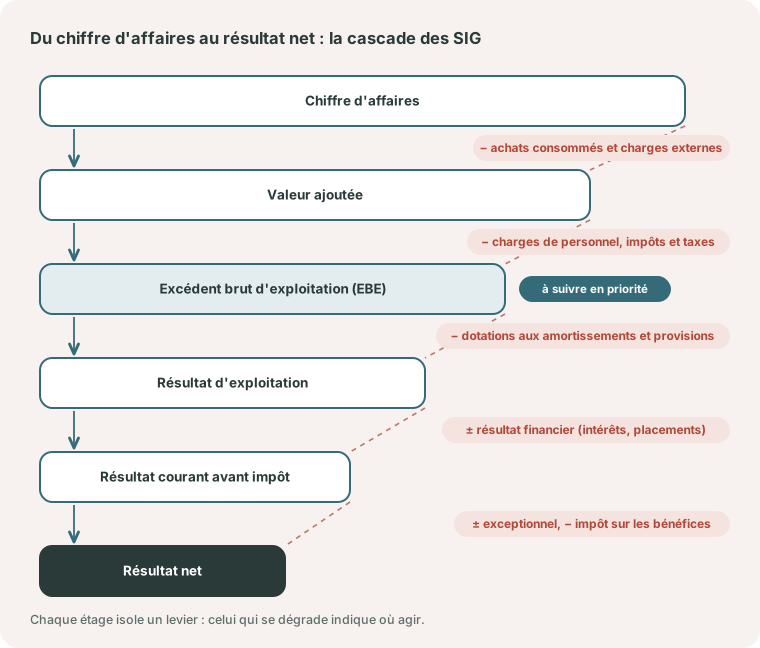
Les soldes intermédiaires de gestion (SIG) forment une cascade qui part du chiffre d’affaires et descend, étage par étage, jusqu’au résultat net. Chaque solde isole un levier différent : savoir lequel se dégrade, c’est savoir précisément où agir.
| Indicateur | Ce qu’il mesure | Ce qui joue dessus |
|---|---|---|
| Marge commerciale | Ce que rapporte la revente, pour une activité de négoce : les ventes de marchandises moins leur coût d’achat | Le prix de vente, le prix d’achat et les remises fournisseurs, la démarque et la bonne gestion des stocks |
| Valeur ajoutée | La richesse réellement créée par l’entreprise, une fois retranchés les achats et les charges externes | Le recours à la sous-traitance, les loyers, l’énergie, les honoraires, la capacité à vendre cher ce que l’on produit |
| Excédent brut d’exploitation (EBE) | La performance du cœur de métier, avant amortissements et financement ; le meilleur reflet de la trésorerie que dégage l’activité | La masse salariale, la productivité, les impôts et taxes, le niveau des prix |
| Résultat d’exploitation | La rentabilité de l’activité après amortissements et provisions | La politique d’investissement et d’amortissement, les provisions (clients douteux, stocks dépréciés) |
| Résultat courant avant impôt | La rentabilité une fois le coût du financement pris en compte | Le niveau d’endettement, les taux d’intérêt, les produits de placement |
| Résultat exceptionnel | Le résultat des opérations non récurrentes | Les cessions d’actifs, les indemnités reçues ou versées, les opérations ponctuelles |
| Résultat net | Ce qui reste au final, à mettre en réserve ou à distribuer | Le régime fiscal, l’impôt sur les bénéfices, les crédits et réductions d’impôt |
Le solde à suivre en priorité : l’EBE. Il mesure ce que votre activité génère vraiment, indépendamment de vos choix de financement, d’amortissement et de fiscalité. Un EBE qui progresse est le signe d’un modèle sain ; un EBE qui s’érode vous alerte bien avant que le résultat net ne vire au rouge.
Le bilan : que possède et que doit votre entreprise ?
Le bilan répond à une autre question : à la clôture, que vaut l’entreprise et comment est-elle financée ? Il se lit en deux colonnes qui s’équilibrent toujours.
- L’actif, ce que l’entreprise possède et utilise : les immobilisations (matériel, agencements, véhicules, fonds de commerce), les stocks, les créances clients (les factures pas encore encaissées) et la trésorerie disponible.
- Le passif, ses ressources, c’est-à-dire d’où vient l’argent : les capitaux propres (capital, réserves, résultat mis en réserve), et les dettes (emprunts bancaires, dettes fournisseurs, dettes fiscales et sociales).
La règle d’or : l’actif est toujours égal au passif. C’est logique, tout ce que l’entreprise possède a bien été financé par quelque chose, ses fonds propres ou ses dettes. Un bilan déséquilibré n’existe pas ; c’est ce qu’il y a derrière cet équilibre qui compte.
Les trois familles d’immobilisations
Toutes les immobilisations ne se ressemblent pas, et la distinction éclaire beaucoup sur la nature réelle d’une entreprise.
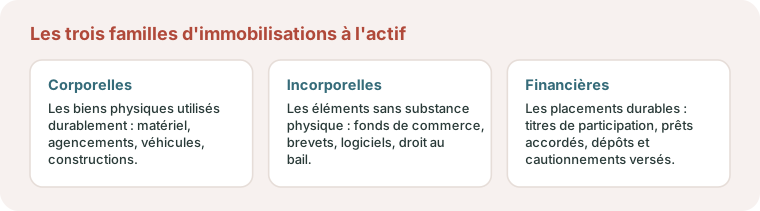
Les immobilisations corporelles sont des biens physiques, palpables : matériel, agencements, véhicules, constructions. Les immobilisations incorporelles n’ont pas de substance physique mais une vraie valeur économique : fonds de commerce, brevets, logiciels, droit au bail. Les immobilisations financières, enfin, sont des placements durables plutôt que des outils d’exploitation : titres de participation dans une autre société, prêts accordés, dépôts et cautionnements versés. Une entreprise dont l’actif est saturé d’immobilisations financières n’a pas le même profil qu’une entreprise industrielle gorgée de matériel : la composition de l’actif raconte, en creux, le métier réel de l’entreprise.
L’annexe : le troisième document qu’on oublie
Le bilan et le compte de résultat occupent toute l’attention, mais légalement, les comptes annuels comprennent un troisième document, l’annexe, et les trois « forment un tout indissociable » selon l’article L. 123-12 du Code de commerce. Ce n’est pas une formalité secondaire : c’est souvent là que se trouve l’information la plus utile pour juger d’un dossier.
L’annexe détaille les méthodes comptables retenues, précise certains postes du bilan trop agrégés pour être lisibles seuls, et surtout, révèle les engagements hors bilan : cautions et garanties données à des tiers, contrats de crédit-bail en cours, engagements de retraite envers les salariés. Rien de tout cela n’apparaît dans les deux tableaux de chiffres eux-mêmes, alors que ce sont souvent des risques bien réels, parfois plus lourds que ce que montre le bilan. Un repreneur ou un banquier sérieux lit toujours l’annexe avant de s’engager. Pour un exemple concret de cette lecture d’acheteur, notre guide sur les chiffres à vérifier avant de reprendre un restaurant à Bordeaux rapproche les recettes annoncées, les marges et le besoin de financement.
Les plus petites entreprises, qui ne dépassent pas deux des trois seuils fixés par décret, total du bilan, chiffre d’affaires net, effectif moyen, peuvent adopter une présentation simplifiée de leurs comptes annuels, annexe comprise (art. L. 123-16 du Code de commerce). Ces seuils évoluent : à vérifier au cas par cas.
Les indicateurs à surveiller
Nul besoin de tout analyser : quelques indicateurs, tirés de ces deux documents, suffisent à prendre le pouls de l’entreprise.
- Le fonds de roulement (FR) : la part des ressources stables (capitaux propres et emprunts) qui reste après avoir financé les immobilisations. Un fonds de roulement positif est un matelas de sécurité.
- Le besoin en fonds de roulement (BFR) : l’argent immobilisé dans le cycle d’exploitation, entre les stocks et les créances clients d’un côté, et les dettes fournisseurs de l’autre. Plus il est élevé, plus l’activité « consomme » de trésorerie pour tourner.
- La trésorerie nette : la différence entre le fonds de roulement et le besoin en fonds de roulement. C’est elle qui dit si vous pouvez dormir tranquille.
- Le taux de marge et la rentabilité : le rapport entre le résultat et le chiffre d’affaires, qui mesure l’efficacité de votre modèle.
- La capacité d’autofinancement (CAF) : la trésorerie que l’activité dégage réellement, une fois neutralisés les éléments non décaissés comme les amortissements. C’est le carburant de vos investissements et du remboursement de vos emprunts.
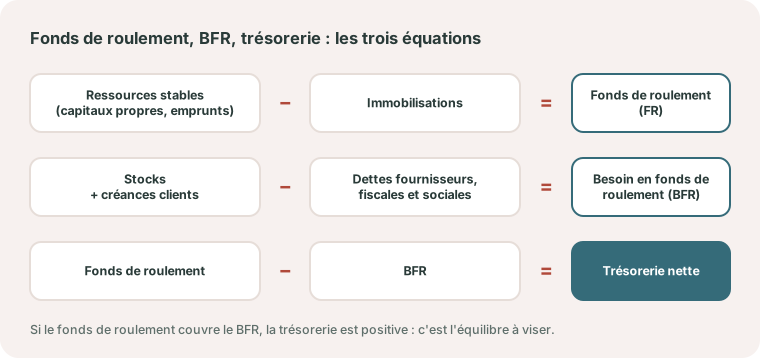
Point de vigilance : un bon résultat au compte de résultat ne garantit pas une trésorerie saine. Une entreprise peut être rentable sur le papier et pourtant manquer d’argent, si son besoin en fonds de roulement explose (stocks lourds, clients qui paient tard). C’est l’une des premières causes de difficulté des TPE.
Les ratios que regarde votre banquier
Au-delà du fonds de roulement et du BFR, trois ratios reviennent systématiquement dans l’analyse d’un dossier de financement.
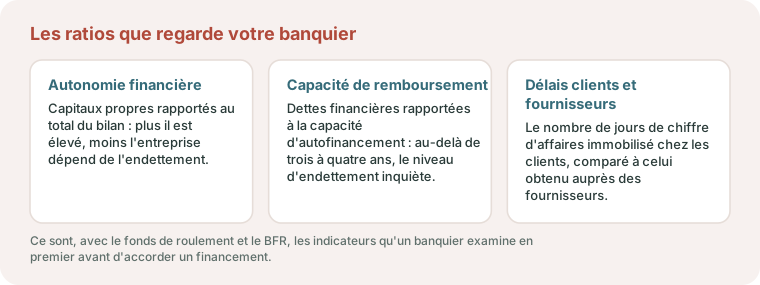
L’autonomie financière rapporte les capitaux propres au total du bilan : plus elle est élevée, moins l’entreprise dépend de ses créanciers, et plus elle inspire confiance pour un nouveau financement. La capacité de remboursement rapporte les dettes financières à la capacité d’autofinancement : au-delà de trois à quatre années de CAF pour rembourser l’ensemble de la dette, l’endettement commence à inquiéter un prêteur. Les délais clients et fournisseurs mesurent le nombre de jours de chiffre d’affaires immobilisé chez vos clients, comparé à celui que vous obtenez de vos propres fournisseurs : un écart défavorable pèse directement sur le BFR, et donc sur la trésorerie disponible.
Ces ratios ne remplacent pas un dossier de financement complet, mais ils permettent d’anticiper la lecture qu’en fera la banque, avant même de déposer la demande.
Qui doit faire certifier ses comptes : le commissariat aux comptes
Un point que confond souvent le dirigeant qui découvre ses obligations : l’expert-comptable établit et conseille sur les comptes, le commissaire aux comptes (CAC) les certifie, c’est-à-dire atteste qu’ils donnent une image fidèle de l’entreprise. Ce sont deux missions distinctes, parfois exercées par deux professionnels différents.
La nomination d’un CAC devient obligatoire au-delà de seuils de taille, exprimés en total de bilan, chiffre d’affaires et effectif, appréciés selon des règles propres à chaque forme de société, et régulièrement révisés par décret. Certaines structures y sont également tenues quelle que soit leur taille, notamment lorsqu’elles appartiennent à un groupe qui dépasse ces seuils de façon consolidée. Le sujet se vérifie au cas par cas : mieux vaut l’anticiper avant la clôture de l’exercice que le découvrir après.
Bilan et compte de résultat : ce qu’ils révèlent ensemble
Lus séparément, ces documents donnent une vision partielle ; croisés, ils racontent tout.
- Le compte de résultat mesure un flux : la performance de l’année. Il dit si votre modèle est rentable.
- Le bilan mesure un stock : la situation accumulée. Il dit si votre entreprise est solide et bien financée.
Une entreprise très rentable mais sous-capitalisée reste fragile ; une entreprise solide mais peu rentable finira par s’éroder. C’est la lecture combinée des deux qui permet de juger, et surtout d’anticiper. C’est aussi sur cette base que se décident les arbitrages du dirigeant, à commencer par la rémunération : salaire ou dividendes.
Utiliser ses comptes pour piloter, pas seulement pour déclarer
Trop souvent, le bilan est vu comme une formalité fiscale, produite une fois par an et rangée dans un tiroir. C’est un gâchis. Suivis régulièrement et comparés dans le temps, vos états financiers deviennent un outil de décision : faut-il investir, embaucher, renforcer la trésorerie, revoir ses prix ? Un accompagnement comptable moderne ne se limite pas à établir ces documents : il vous aide à les lire, à en tirer des tableaux de bord clairs et à décider en connaissance de cause. En société, ces mêmes comptes suivent aussi un calendrier juridique, avec une approbation par les associés en principe dans les six mois de la clôture, puis un dépôt au greffe : deux étapes détaillées dans notre page expert-comptable pour SARL et SAS, de l’approbation des comptes à la vie du capital.
Parlons-en
Vos comptes racontent votre activité
Bilan, compte de résultat, indicateurs de rentabilité et de financement : nous vous aidons à lire vos chiffres et à décider. Parlons des vôtres : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quelle est la différence entre le bilan et le compte de résultat ?
Le bilan est une photographie du patrimoine de l’entreprise à la date de clôture : ce qu’elle possède (actif) et ce qu’elle doit (passif). Le compte de résultat retrace l’activité sur tout l’exercice : produits, charges et résultat. L’un mesure la solidité, l’autre la rentabilité.
Comment savoir si mon entreprise est rentable ?
La rentabilité se lit dans le compte de résultat : si les produits (dont le chiffre d’affaires) dépassent les charges, l’entreprise dégage un bénéfice. On affine avec le résultat d’exploitation, qui mesure la performance du seul cœur de métier, et le taux de marge.
Qu'est-ce que l'excédent brut d'exploitation (EBE) ?
L’EBE mesure la performance du cœur de métier avant amortissements, financement et impôts. On l’obtient en retranchant de la valeur ajoutée les charges de personnel et les impôts et taxes. C’est le meilleur reflet de la trésorerie que dégage réellement l’exploitation : un EBE qui progresse traduit un modèle sain, un EBE qui s’érode alerte tôt.
Qu'est-ce que le besoin en fonds de roulement (BFR) ?
C’est l’argent immobilisé dans le cycle d’exploitation : stocks et créances clients d’un côté, dettes fournisseurs de l’autre. Un BFR élevé signifie que l’activité consomme de la trésorerie pour tourner, même si elle est rentable. Le suivre de près évite les tensions de trésorerie.
Que signifient l'actif et le passif d'un bilan ?
L’actif regroupe ce que l’entreprise possède et utilise : immobilisations, stocks, créances clients, trésorerie. Le passif regroupe ses ressources : capitaux propres et dettes. L’actif est toujours égal au passif, car tout ce qui est détenu a été financé par des fonds propres ou des dettes.
Peut-on être rentable et manquer de trésorerie ?
Oui, et c’est fréquent. Un bon résultat comptable ne veut pas dire trésorerie saine : si les clients paient tard ou si les stocks sont lourds, le besoin en fonds de roulement absorbe la trésorerie. C’est l’une des premières causes de difficulté des petites entreprises.
Faut-il un expert-comptable pour lire ses comptes ?
Les grandes notions se comprennent avec quelques repères, et c’est le but de ce guide. Mais l’expert-comptable apporte l’analyse, les ratios pertinents pour votre activité et des tableaux de bord qui transforment vos comptes en outil de pilotage. C’est là que se situe la vraie valeur.
À quoi sert l'annexe des comptes annuels ?
L’annexe est le troisième document des comptes annuels, avec le bilan et le compte de résultat, qu’elle forme un tout indissociable avec eux. Elle détaille les méthodes comptables retenues et révèle surtout les engagements hors bilan, cautions données, crédit-bail, engagements de retraite, invisibles dans les deux autres documents.
Qu'est-ce qu'un engagement hors bilan ?
C’est un engagement de l’entreprise qui n’apparaît ni à l’actif ni au passif du bilan, mais qui représente un risque ou une obligation réelle : une caution donnée à un tiers, un contrat de crédit-bail en cours, un engagement de retraite envers les salariés. Ces éléments figurent dans l’annexe, pas dans le bilan lui-même.
Quelle différence entre expert-comptable et commissaire aux comptes ?
L’expert-comptable établit les comptes et conseille l’entreprise. Le commissaire aux comptes (CAC) les certifie, c’est-à-dire atteste qu’ils donnent une image fidèle de la situation financière. Ce sont deux missions distinctes, et la nomination d’un CAC ne devient obligatoire qu’au-delà de certains seuils de taille.
Références
- Article L. 123-12 du Code de commerce
- Article L. 123-16 du Code de commerce
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


