
Droit & conseil
Expert-comptable pour avocat : BNC, TVA, CARPA et CNBF
En résumé
BNC, TVA sur honoraires, maniement de fonds CARPA, rétrocessions et cotisations CNBF : la comptabilité d'un cabinet d'avocat.
En bref : l’avocat libéral est imposé en BNC, dépose une déclaration 2035 et facture la TVA à 20 %, avec une franchise propre à la profession : 50 000 € de recettes l’année précédente, 55 000 € en cours d’année. Les fonds de ses clients passent par la CARPA et ne sont jamais des recettes du cabinet. Sa retraite relève de la CNBF, la caisse des barreaux, et non de la CIPAV ; l’Urssaf appelle de son côté la maladie, les allocations familiales, la CSG et la CRDS.
Note de l’expert-comptable : seuils de TVA, taux de cotisations CNBF et règles d’imposition des SEL évoluent en loi de finances et par voie réglementaire. À confirmer chaque année avec le cabinet.
L’avocat libéral réunit des spécificités qu’aucun autre professionnel ne cumule : un revenu en bénéfices non commerciaux, des prestations soumises à la TVA au taux normal, le maniement de fonds clients par la CARPA, une caisse de retraite propre, la CNBF, et des modes d’exercice variés, du collaborateur libéral à la SELARL. Ce guide détaille la fiscalité du barreau, avec un outil pour estimer le bénéfice.
Rapprocher temps passé, provisions et honoraires
Une provision encaissée, un honoraire facturé et un fonds détenu pour un client ne racontent pas la même chose. Le suivi de gestion doit rendre lisibles les dossiers facturables, les impayés et les flux qui ne constituent pas des recettes du cabinet.
Les pièces utiles pour travailler ce point : balance clients, conventions d’honoraires et relevés de comptes concernés.
Le suivi à construire : encours clients, heures valorisées et couverture des charges. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
BNC, déclaration 2035 et comptabilité de trésorerie
L’avocat relève des bénéfices non commerciaux (art. 92 du CGI) et tient, au régime de la déclaration contrôlée, une comptabilité de trésorerie : on enregistre les honoraires encaissés et les dépenses payées, puis on dépose chaque année la déclaration n° 2035 qui détermine le résultat imposable. Sous le seuil du micro-BNC (art. 102 ter du CGI), un abattement forfaitaire de 34 % remplace la déduction des charges réelles, mais ce régime est rarement adapté à un cabinet qui supporte un loyer, du personnel, de la documentation et des cotisations lourdes.
La distinction entre honoraires et débours est essentielle : les sommes avancées pour le compte du client et refacturées à l’identique (frais de greffe, d’huissier, d’expertise) ne sont pas des honoraires et n’entrent ni dans votre bénéfice ni dans votre base de TVA. Une 2035 bien tenue les isole proprement.
Trésorerie ou créances acquises : l’option de l’article 93 A
Par défaut, votre 2035 retient les honoraires encaissés et les dépenses payées dans l’année. L’article 93 A du CGI permet, sur option, de calculer le bénéfice d’après les créances acquises et les dépenses engagées. L’option se prend avant le 1er février de l’année concernée, ou dans le délai de dépôt de la première déclaration l’année du début d’activité, et elle vaut tant que vous ne la dénoncez pas. Elle a du sens pour un cabinet qui tient déjà une comptabilité d’engagement, par exemple à l’approche d’un passage en société : le résultat suit alors la facturation, honoraires non encore réglés compris, ce qui avance l’impôt sur les factures en attente. Pour un collaborateur ou un cabinet individuel, la comptabilité de trésorerie reste la plus simple à tenir et à justifier.
TVA à 20 % et aide juridictionnelle
Contrairement aux professions médicales, les prestations d’avocat sont soumises à la TVA au taux normal de 20 % (art. 278 du CGI). En début d’activité, vous pouvez relever de la franchise en base (art. 293 B du CGI) tant que votre chiffre d’affaires reste sous le seuil applicable, ce qui vous dispense de facturer la TVA mais vous prive de la récupérer sur vos achats. Le passage à la TVA change la facturation, la trésorerie et les obligations déclaratives : il s’anticipe.
Aide juridictionnelle : la rétribution que l’État verse pour les missions d’aide juridictionnelle passe par la CARPA, qui tient une comptabilité particulière de ces fonds (loi n° 91-647 du 10 juillet 1991, art. 29). Elle supporte la TVA au taux normal : le taux réduit d’autrefois a été abandonné après l’arrêt de la Cour de justice de l’Union européenne du 17 juin 2010 (aff. C-492/08), ce que rappelle le BOFiP (BOI-TVA-LIQ-30-20-100, § 190). Ces rétributions ne relèvent pas de votre convention d’honoraires : rapprochez-les des relevés de la CARPA, à part de vos honoraires libres.
La rétribution d’une mission d’aide juridictionnelle se calcule en unités de valeur : l’article 27 de la loi du 10 juillet 1991 fixe l’unité de référence à 36 € hors taxe pour les admissions prononcées depuis le 1er janvier 2022, multipliée par un coefficient propre à chaque type de procédure. Autre particularité à isoler dans vos comptes : le droit de plaidoirie d’un dossier d’aide juridictionnelle reste à la charge de l’avocat désigné, alors qu’il se recouvre sur le client dans un dossier ordinaire.
Franchise de TVA : des plafonds propres aux avocats
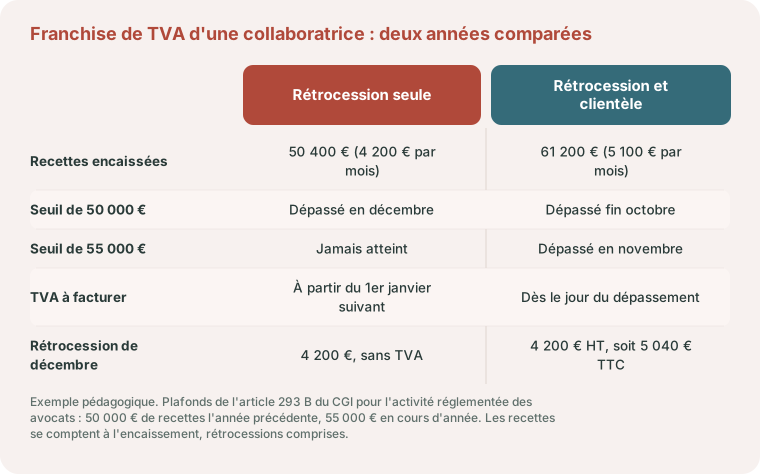
L’article 293 B du CGI donne aux avocats leurs propres plafonds de franchise en base, distincts de ceux des autres prestataires de services (37 500 € et 41 250 €). Pour les opérations qui relèvent de l’activité réglementée de la profession, la franchise s’applique tant que le chiffre d’affaires de l’année civile précédente n’a pas dépassé 50 000 €. En cours d’année, elle cesse à la date où il franchit 55 000 € : la TVA est due sur les opérations réalisées à compter de ce jour, et non depuis le 1er janvier.
Trois précisions du BOFiP (BOI-TVA-DECLA-40-20) évitent les erreurs de calcul :
- les recettes se comptent à l’encaissement, honoraires rétrocédés compris, sauf si le cabinet tient sa comptabilité selon les règles commerciales ;
- l’année de l’installation, les plafonds se réduisent au prorata du nombre de jours d’activité ;
- les activités exercées hors du cadre réglementé ont leurs propres plafonds, 35 000 € et 38 500 € : le BOFiP y range par exemple la gestion de biens, le recouvrement de créances et la redevance reçue d’un collaborateur pour la mise à disposition de locaux et de clientèle.
En société ou en association, c’est le chiffre d’affaires du groupement qui se compare aux plafonds, pas la part de chaque associé.
Exemple pédagogique. Une collaboratrice libérale encaisse chaque mois 4 200 € de rétrocession et 900 € d’honoraires de sa clientèle personnelle, soit 5 100 € par mois. Fin octobre, le cumul atteint 51 000 € : le premier plafond est franchi, sans effet immédiat. En novembre, le cumul passe à 56 100 € et dépasse 55 000 € : la franchise cesse à la date de ce dépassement. La rétrocession de décembre se facture 4 200 € HT plus 840 € de TVA, soit 5 040 € TTC, que le cabinet déduit ; les 900 € de clientèle personnelle deviennent 1 080 € TTC pour un particulier, qui ne récupère rien. Avec la seule rétrocession, soit 50 400 € sur l’année, elle serait restée en franchise jusqu’au 31 décembre et aurait facturé la TVA à partir du 1er janvier suivant. Montants choisis pour la démonstration, sans valeur de référence.
Une fois la franchise perdue, le choix entre réel simplifié et réel normal, les acomptes et la TVA récupérable sur vos achats sont expliqués dans notre guide de la TVA, ses régimes et sa déclaration. En début de collaboration, la question se pose souvent en même temps que celle du micro-BNC : le comparateur micro ou réel chiffre l’écart de bénéfice imposable à partir de vos recettes et de vos frais.
Outil gratuit
Profession libérale (BNC) : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
84 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre caisse
CNBF, CIPAV, CARPIMKO… et votre revenu : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF et de votre caisse de retraite) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Le taux de cotisations varie selon votre caisse (CNBF, CIPAV, CARPIMKO…) et votre revenu. Estimation indicative.
Voir tous nos outils →La CARPA : des fonds qui ne sont pas vos recettes
Lorsque vous maniez des fonds pour le compte de vos clients (séquestres, dommages-intérêts, fonds d’une transaction), ils transitent par la CARPA (Caisse des règlements pécuniaires des avocats), créée par chaque barreau ou par plusieurs barreaux ensemble en application de l’article 53 de la loi du 31 décembre 1971. Ces sommes ne sont pas vos honoraires : elles n’ont rien à faire dans votre résultat. Votre compte professionnel ne reçoit que ce qui vous revient, une fois le règlement pécuniaire effectué par la caisse.
Pour la 2035, la conséquence est simple : une recette naît le jour où vos honoraires arrivent sur le compte du cabinet, pas le jour où l’adversaire paie la CARPA. Chaque mouvement CARPA se rapproche d’une facture, dossier par dossier.
Exemple pédagogique : un honoraire de résultat réglé par la CARPA
Une convention prévoit un honoraire de base de 3 000 € HT, réglé en provision à l’ouverture du dossier, et un honoraire de résultat de 10 % des sommes obtenues. Le jugement condamne l’adversaire à payer 40 000 € de dommages-intérêts, versés l’année suivante sur la CARPA.
- Année 1 : la provision de 3 000 € HT, soit 3 600 € TTC, est une recette du cabinet.
- Année 2 : l’honoraire de résultat atteint 4 000 € HT (10 % de 40 000 €), soit 4 800 € TTC avec la TVA à 20 %. Si la convention et le règlement de votre CARPA le permettent, la caisse règle 4 800 € au cabinet et 35 200 € au client.
- Les 40 000 € eux-mêmes n’apparaissent jamais dans vos recettes : seuls les 4 000 € HT d’honoraires rémunèrent votre travail, et les 800 € de TVA sont reversés au Trésor.
Retraite CNBF : une caisse à part
L’avocat ne cotise ni à la CIPAV ni à la CARMF, mais à la CNBF (Caisse nationale des barreaux français), son régime de retraite et de prévoyance propre. Ses cotisations ont une structure particulière :
- une cotisation forfaitaire qui dépend de votre ancienneté au barreau (progressive sur les premières années) ;
- une cotisation proportionnelle assise sur votre revenu professionnel ;
- le droit de plaidoirie, dû pour chaque plaidoirie et participant au financement du régime.
Comme souvent chez les indépendants, la couverture obligatoire reste légère, notamment en cas d’arrêt de travail ou d’invalidité. Anticiper sa régularisation et la compléter est une priorité.
Barème CNBF 2026 : ce que la caisse appelle, ligne par ligne
Pour 2026, le barème publié par la caisse le 19 janvier retient les montants suivants pour un avocat non salarié :
- cotisation forfaitaire de retraite de base : 363 € la première année, 730 € la deuxième, 1 145 € la troisième, 1 558 € la quatrième et la cinquième, 1 988 € à partir de la sixième ;
- cotisation proportionnelle de retraite de base : 3,20 % du revenu, dans la limite de 297 549 € ;
- retraite complémentaire : un taux par tranche de revenu, soit, en classe 1, 7 % jusqu’à 42 507 €, 10,40 % de 42 508 € à 85 014 €, puis 12,20 %, 14 % et 15,80 % sur les trois tranches suivantes, la dernière s’arrêtant à 212 535 € ;
- invalidité-décès : 68 € par an les quatre premières années, 170 € ensuite.
Les deux premières années, la part proportionnelle est appelée sur une assiette provisoire de 19 % du plafond annuel de la sécurité sociale, soit 9 131 € en 2026. Ensuite, la caisse calcule d’abord sur le revenu de l’avant-dernière année, ajuste sur celui de l’année précédente, puis régularise quand le revenu de l’année est connu. Les cotisations sont exigibles au 30 avril ; si la moitié est réglée à cette date, le solde peut attendre le 30 octobre. Après une année exceptionnelle, ce décalage de deux ans est le premier poste à inscrire dans le plan de trésorerie.
Droit de plaidoirie et contribution équivalente
Le droit de plaidoirie vaut 13 € par plaidoirie ou représentation à une audience de jugement, référés compris ; il n’est pas dû, notamment, devant le conseil de prud’hommes. Vous le recouvrez auprès du client et le reversez à la CNBF chaque trimestre, au plus tard le 15 du mois suivant. La caisse le traite comme un débours, hors TVA : il ne se mélange pas à vos honoraires.
L’avocat qui plaide peu n’échappe pas à ce financement. La CNBF divise son revenu de l’avant-dernière année par la valeur en revenu d’un droit (574 € en 2026), obtient un nombre théorique de droits, en retranche les droits réellement versés et réclame la différence, à 13 € le droit : c’est la contribution équivalente (art. L. 652-6 du Code de la sécurité sociale).
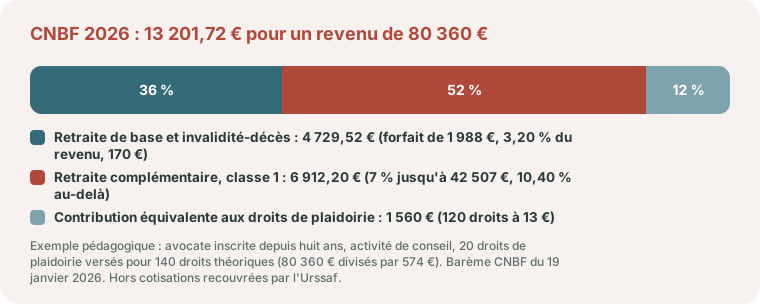
Exemple pédagogique. Une avocate inscrite depuis huit ans, en classe 1, déclare 80 360 € de revenu. Forfait de base : 1 988 €. Proportionnelle : 3,20 % × 80 360 € = 2 571,52 €. Complémentaire : 7 % × 42 507 € = 2 975,49 €, plus 10,40 % × 37 853 € = 3 936,71 €, soit 6 912,20 €. Invalidité-décès : 170 €. Sous-total : 11 641,72 €. Son activité est tournée vers le conseil : 80 360 € ÷ 574 € = 140 droits théoriques, 20 droits versés, donc 120 droits manquants × 13 € = 1 560 € de contribution équivalente. La CNBF lui coûte 13 201,72 €. Calcul simplifié sur le revenu d’une seule année, alors que la caisse appelle d’abord sur un revenu plus ancien puis régularise.
La CNBF n’appelle pas tout : l’Urssaf recouvre de son côté la maladie, les allocations familiales, la CSG et la CRDS, sur un avis distinct. Les deux échéanciers se lisent dans le même plan de trésorerie, et le calcul de la part Urssaf est repris dans les cotisations des libéraux en 2026, caisse par caisse.
Compléter la CNBF : prévoyance Madelin et PER
La CNBF ne fait pas partie de la CNAVPL, qui regroupe les caisses des autres libéraux : les avocats ont leur caisse autonome depuis 1954. Ce qu’elle garantit se lit dans votre relevé de situation ; ce qu’elle ne garantit pas, notamment la perte de revenus et les frais fixes du cabinet pendant un arrêt, se couvre par contrat.
- Prévoyance et santé (art. 154 bis du CGI) : les primes d’un contrat de groupe dit Madelin se déduisent de votre BNC dans une limite égale à 7 % du plafond annuel de la sécurité sociale, majorée de 3,75 % du bénéfice imposable, sans dépasser 3 % de huit fois ce plafond. Avec le plafond 2026 de 48 060 € et un bénéfice de 90 000 €, la limite atteint 3 364,20 € + 3 375 € = 6 739,20 €.
- Plan d’épargne retraite (art. 163 quatervicies du CGI) : les versements se déduisent du revenu global dans les limites annuelles. Depuis la loi de finances pour 2026, les versements effectués à partir de 70 ans ne sont plus déductibles, et les plafonds non utilisés à compter de 2026 se reportent sur cinq ans au lieu de trois.
L’impôt baisse, pas la part Urssaf. Pour vos cotisations maladie, allocations familiales et CSG-CRDS, l’Urssaf part de votre bénéfice avant déduction des sommes exonérées au titre de l’article 154 bis : la notice officielle de la déclaration des revenus 2025 des indépendants le précise, et la réforme de l’assiette, qui remplace la déduction des cotisations obligatoires par un abattement forfaitaire de 26 %, n’y change rien. Un contrat présenté comme « déductible » réduit votre impôt sur le revenu, pas ces cotisations : comparez la prime à la garantie réellement achetée.
Les déductions sans décaissement : robe, documentation et déplacements
Au réel, chaque charge professionnelle justifiée réduit votre bénéfice. Plusieurs postes propres au barreau sont souvent sous-exploités :
- l’entretien de la robe et du linge professionnel : déductible, sur justificatifs ou, à défaut, sur une évaluation raisonnable et documentée ;
- la documentation juridique (codes, abonnements, bases de données), la formation continue obligatoire, les cotisations ordinales (barreau, CNB) ;
- les frais de déplacement aux audiences et chez vos clients : ils se déduisent aux frais réels ou via les indemnités kilométriques (IK) au barème, dès lors que vous tenez un suivi précis de vos kilomètres professionnels.
Suivi des kilomètres : les IK ne couvrent que les trajets professionnels (palais de justice, clients, expertises). Le trajet domicile-cabinet relève de la vie privée, sauf cas particuliers encadrés. Un relevé précis sécurise la déduction en cas de contrôle.
La convention d’honoraires, obligatoire depuis la loi Macron
Depuis la loi n° 2015-990 du 6 août 2015 (dite loi Macron), une convention d’honoraires écrite est obligatoire entre l’avocat et son client, sauf urgence ou cas de force majeure. Elle précise le mode de calcul des honoraires, fixe, au temps passé, forfaitaire, ainsi que les frais et débours prévisibles. C’est un document de protection mutuelle : il évite les litiges sur ce qui a été convenu, et sécurise le recouvrement de vos honoraires en cas de contestation.
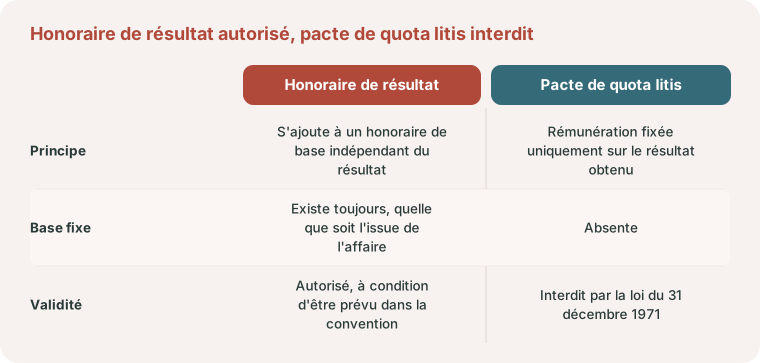
Un honoraire de résultat peut s’ajouter à un honoraire de base, en complément, pour rémunérer un succès (gain du procès, montant obtenu). En revanche, le pacte de quota litis, un honoraire fixé exclusivement en fonction du résultat, sans aucune rémunération indépendante de l’issue de l’affaire, reste interdit par l’article 10 de la loi du 31 décembre 1971 portant réforme de certaines professions judiciaires, qui exige aussi que l’honoraire de résultat soit prévu par une convention conclue au préalable. Fiscalement, ce complément est une recette de l’année où il est encaissé, souvent bien après le travail fourni : il peut gonfler un exercice et la régularisation de cotisations qui suit. Cette distinction, souvent mal comprise par les clients, mérite d’être clairement expliquée dès la signature de la convention.
Les intérêts générés par les fonds CARPA
Les fonds que vous maniez pour vos clients, une fois déposés à la CARPA, produisent des intérêts. Ces intérêts n’appartiennent ni à l’avocat ni au client : ils financent, pour une large part, le fonctionnement du barreau et l’aide juridictionnelle, dans des conditions fixées par la profession. Ce mécanisme, propre aux professions maniant des fonds de tiers, explique pourquoi la CARPA n’est pas un simple compte bancaire : c’est un circuit financier encadré, dont la rigueur de tenue conditionne la sécurité de toute la profession, cabinet par cabinet.
Les autres professions qui manient des fonds de tiers ont chacune leur circuit : voyez l’étude notariale et ses comptes à la Caisse des dépôts et le commissaire de justice, ses comptes affectés et ses délais de reversement.
Secret professionnel et assurance responsabilité civile
Le secret professionnel de l’avocat, posé par la loi du 31 décembre 1971 portant réforme de certaines professions judiciaires, est absolu : il couvre l’ensemble des informations reçues dans l’exercice de la profession, y compris à l’égard de l’administration fiscale, sous les réserves strictement encadrées prévues par les textes. C’est une obligation déontologique de premier plan, distincte de la simple confidentialité contractuelle qu’on trouve dans d’autres métiers.
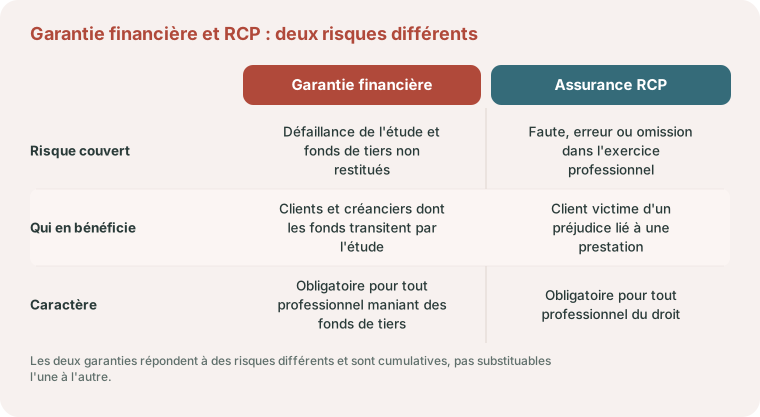
Sur le plan assurantiel, deux couvertures ne doivent pas être confondues. La garantie financière de la CARPA protège les fonds maniés pour le compte des clients. L’assurance de responsabilité civile professionnelle (RCP), elle, obligatoire pour tout avocat, couvre les conséquences pécuniaires d’une faute, d’une erreur ou d’une omission commise dans l’exercice de l’activité, qu’il s’agisse d’un conseil erroné, d’un délai de procédure manqué ou d’une négligence dans le suivi d’un dossier. Ces deux garanties répondent à des risques différents, et leur coût, souvent proportionnel au chiffre d’affaires du cabinet, est intégralement déductible.
La postulation, un périmètre élargi depuis la loi Macron
Historiquement, l’avocat ne pouvait représenter ses clients en justice que devant le tribunal judiciaire du ressort où il avait établi son cabinet, la postulation. La loi Macron du 6 août 2015 a étendu ce périmètre à l’ensemble des tribunaux judiciaires du ressort de la cour d’appel, ce qui a ouvert de nouvelles perspectives de développement pour les cabinets situés en métropole, capables désormais de plaider plus largement sans devoir s’associer avec un confrère local sur chaque dossier. Pour un cabinet en croissance, cette évolution mérite d’être intégrée dans la réflexion sur l’ouverture d’un second établissement ou l’association avec d’autres structures.
Collaboration, association et SEL : votre structure d’exercice
Beaucoup d’avocats débutent comme collaborateurs libéraux : ils perçoivent des honoraires rétrocédés par le cabinet, déduisent leurs propres charges et déclarent leur résultat en BNC. Ce statut, défini par l’article 18 de la loi n° 2005-882 du 2 août 2005 et précisé par l’article 14 du règlement intérieur national de la profession, suppose l’absence de lien de subordination et la possibilité de constituer une clientèle personnelle. Côté comptable, le collaborateur facture sa rétrocession au cabinet, avec la TVA s’il n’est plus en franchise, et tient sa propre 2035 : la rétrocession est sa recette, ses cotisations ordinales, sa CNBF et ses frais de déplacement sont ses charges. Les honoraires de sa clientèle personnelle s’ajoutent à cette recette et doivent pouvoir se distinguer dans ses relevés. Le contrat, la redevance et le risque de requalification en salariat sont traités dans notre guide de la collaboration libérale et des rétrocessions.
Avec la croissance du cabinet viennent d’autres formes : l’association (AARPI), la SCP, ou la société d’exercice libéral (SELARL, SELAS). Le passage en SEL ouvre l’impôt sur les sociétés, le lissage de la rémunération et l’arbitrage salaire / dividendes (voyez Rémunération du dirigeant), mais alourdit la gestion.
L’association d’avocats est prévue par l’article 7 de la loi du 31 décembre 1971 ; on parle d’AARPI quand la responsabilité professionnelle est limitée au membre qui a accompli l’acte. Elle n’a pas de régime fiscal propre : l’article 238 bis LA du CGI impose ses bénéfices selon les règles des sociétés en participation, chaque associé déclarant en principe sa part en BNC. Le même article 7 ouvre à la profession les sociétés dotées de la personnalité morale, sauf celles qui donnent aux associés la qualité de commerçant. Les SELARL et les SELAS relèvent, depuis le 1er septembre 2024, de l’ordonnance n° 2023-77 du 8 février 2023, qui a refondu les règles des sociétés d’exercice des professions libérales réglementées. Notre guide de la rémunération des associés de SEL depuis la réforme détaille ce que ce cadre change pour la 2035 et les cotisations, et le simulateur salaire ou dividendes donne un premier ordre de grandeur de l’arbitrage.
Associé de SELARL ou de SELAS d’avocats : l’administration a revu sa doctrine en 2024 (rescrit BOI-RES-BNC-000136 du 24 avril 2024). Ce que la société vous verse pour vos dossiers est imposé en BNC à compter des revenus 2024, sauf si vous démontrez un lien de subordination à l’égard de la société, auquel cas le régime des salaires s’applique par exception. Une réponse ministérielle du 2 décembre 2025 a confirmé ce cadre, sans projet de modification. La 2035 reste donc l’outil de référence. Le choix entre SELARL et SELAS, l’apport de la clientèle et les formalités sont décrits dans le passage d’un cabinet en SEL, étape par étape.
Rétrocessions d’honoraires : TVA, déduction et déclaration
Le circuit d’une rétrocession obéit à trois règles, une par impôt ou par obligation.
- TVA : l’avocat qui traite avec le client comprend dans sa base la totalité des honoraires perçus ; le collaborateur est imposable sur le montant qui lui est rétrocédé (BOI-TVA-BASE-10-20-40-30, § 93). Le collaborateur sorti de la franchise facture donc la TVA au cabinet.
- BNC du cabinet : les honoraires rétrocédés viennent en diminution des recettes, à condition d’avoir été déclarés (BOI-BNC-BASE-20-20, § 60 à 80).
- Déclaration des honoraires : l’article 240 du CGI impose de déclarer les sommes versées à un même bénéficiaire lorsqu’elles dépassent 2 400 € sur l’année, seuil doublé depuis les versements de 2024. L’oubli expose à une amende de 50 % des sommes non déclarées, sauf première infraction réparée avant la fin de l’année où la déclaration devait être déposée.
Dans un cabinet qui emploie plusieurs collaborateurs, cette déclaration se prépare à partir de la comptabilité, pas de mémoire : un collaborateur parti en cours d’année y figure comme les autres.
Avocat à Bordeaux et en Gironde : repères locaux
Un avocat inscrit à Bordeaux relève de l’Ordre des avocats du barreau de Bordeaux et dépose les fonds de ses clients à la CARPA Sud-Ouest, de son nom complet Caisse des règlements pécuniaires des avocats du Sud-Ouest. Cette caisse a son siège à Bordeaux et réunit huit barreaux d’après son site : c’est avec ses relevés que se rapprochent vos comptes de maniement de fonds et vos rétributions d’aide juridictionnelle.
Le ressort de la cour d’appel de Bordeaux couvre trois départements, la Gironde, la Dordogne et la Charente, et cinq tribunaux judiciaires : Angoulême, Bergerac, Bordeaux, Libourne et Périgueux. C’est le périmètre dans lequel la postulation vous est ouverte (loi du 31 décembre 1971, article 5), sous les exceptions que ce texte prévoit.
En comptabilité, ce ressort étendu se lit dans vos déplacements : une audience à Périgueux ou à Angoulême coûte une journée et un trajet, à noter dossier par dossier, puisque la convention d’honoraires doit préciser les frais et débours envisagés (article 10 de la même loi).
Pour un cabinet d’avocat de la métropole, le Cabinet Gras, situé à Bordeaux, travaille sur Pennylane et en visioconférence, ce qui évite un déplacement entre deux audiences ; l’organisation est décrite sur la page expert-comptable à Bordeaux.
Parlons de votre cabinet d’avocat
Première rétrocession, choix entre AARPI et SELARL, relevés CARPA qui ne collent plus aux factures : pour un premier rendez-vous, apportez votre convention d’honoraires type, votre dernière 2035, votre appel de cotisations CNBF et un relevé CARPA récent.
En visioconférence, nous regardons ensemble la frontière entre fonds clients et honoraires, la TVA de l’aide juridictionnelle et le niveau de prévoyance qui protège vraiment votre cabinet. Vos pièces circulent ensuite par Pennylane.
Trois sujets propres à la profession sont développés à part : la distinction entre débours et frais refacturés sur les notes d’honoraires, dans débours et frais refacturés : TVA et 2035, ce que le secret professionnel change lors d’un contrôle fiscal, dans le contrôle fiscal d’un libéral, et la retraite servie par la CNBF, dans la retraite des professions libérales.
Les professions du droit partagent un même enjeu de trésorerie : il est chiffré pour un office notarial dans le cas d’un notaire face à la baisse des actes.
Parlons-en
Avocat : votre cabinet mérite une vraie défense
Déclaration 2035, CARPA, retraite CNBF, rétrocessions de collaboration : nous gérons les spécificités de la profession d'avocat. Prenons date : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un avocat est-il en BNC ?
Oui. L’avocat libéral relève des bénéfices non commerciaux (art. 92 du CGI) et dépose une déclaration 2035 au régime de la déclaration contrôlée, ou applique l’abattement du micro-BNC sous le seuil.
Les honoraires d'avocat sont-ils soumis à la TVA ?
Oui, au taux normal de 20 % (art. 278 du CGI). En début d’activité, la franchise en base (art. 293 B du CGI) peut s’appliquer sous le seuil, sans facturation ni récupération de TVA. Les rétributions d’aide juridictionnelle sont également dans le champ de la TVA.
Les fonds CARPA sont-ils des recettes de l'avocat ?
Non. Les fonds maniés pour le compte des clients transitent par la CARPA et ne constituent pas des honoraires : ils n’entrent pas dans votre résultat. La séparation comptable doit être rigoureuse.
À quelle caisse de retraite cotise un avocat ?
À la CNBF (Caisse nationale des barreaux français), avec une cotisation forfaitaire selon l’ancienneté, une cotisation proportionnelle au revenu et le droit de plaidoirie. Les contrats Madelin/PER déductibles complètent une couverture obligatoire souvent légère.
Comment est imposé un associé de SEL d'avocats ?
Ce que la SEL lui verse pour ses dossiers relève des BNC depuis les revenus 2024 (rescrit BOI-RES-BNC-000136 du 24 avril 2024), sauf lien de subordination démontré à l’égard de la société. L’associé tient donc une déclaration 2035 personnelle.
La convention d'honoraires est-elle obligatoire ?
Oui, depuis la loi Macron du 6 août 2015, sauf urgence ou force majeure. Elle fixe par écrit le mode de calcul des honoraires et sécurise leur recouvrement en cas de désaccord.
Peut-on facturer uniquement en fonction du résultat obtenu ?
Non. Le pacte de quota litis, un honoraire fixé exclusivement sur le résultat sans rémunération indépendante de l’issue de l’affaire, est interdit par la loi du 31 décembre 1971. Un honoraire de résultat peut en revanche s’ajouter à un honoraire de base.
Le secret professionnel de l'avocat a-t-il des limites ?
Il est absolu et couvre l’ensemble des informations reçues dans l’exercice de la profession, y compris à l’égard de l’administration fiscale, sous des réserves strictement encadrées par les textes. C’est une obligation déontologique distincte de la simple confidentialité contractuelle.
Un avocat peut-il plaider en dehors de son tribunal d'origine ?
Depuis la loi Macron de 2015, la postulation s’étend à l’ensemble des tribunaux judiciaires du ressort de la cour d’appel, et non plus au seul tribunal du cabinet. Au-delà de ce ressort, l’association avec un confrère local reste nécessaire.
Quel est le plafond de franchise de TVA d'un avocat en 2026 ?
Pour l’activité réglementée, 50 000 € de chiffre d’affaires l’année précédente et 55 000 € en cours d’année (art. 293 B du CGI). Au-delà de 55 000 €, la TVA est due à compter de la date du dépassement. Les activités hors du cadre réglementé ont des plafonds distincts de 35 000 € et 38 500 €.
Qu'est-ce que la contribution équivalente aux droits de plaidoirie ?
C’est la somme que la CNBF réclame à l’avocat dont l’activité principale n’est pas la plaidoirie. La caisse calcule un nombre théorique de droits à partir du revenu (574 € de revenu pour un droit en 2026), retranche les droits réellement versés et facture la différence à 13 € le droit.
Un cabinet doit-il déclarer les rétrocessions versées à ses collaborateurs ?
Oui. Les honoraires rétrocédés ne se déduisent des recettes que s’ils figurent sur la déclaration prévue à l’article 240 du CGI, obligatoire au-delà de 2 400 € par an et par bénéficiaire. À défaut, l’amende atteint 50 % des sommes non déclarées.
Comment travaille un expert-comptable à Bordeaux avec un avocat du barreau de Bordeaux ?
À partir de trois sources : la comptabilité du cabinet, les relevés de la CARPA Sud-Ouest pour les fonds de clients et l’aide juridictionnelle, et les frais de déplacement liés aux cinq tribunaux judiciaires du ressort de la cour d’appel de Bordeaux. Le Cabinet Gras, situé à Bordeaux, reçoit les pièces par Pennylane et tient ses rendez-vous en visioconférence.
Cas pratique pour préparer votre décision
Avocat : quitter une collaboration et financer les six premiers mois de son cabinet : un exemple chiffré avec plusieurs scénarios, les hypothèses de calcul et les points à vérifier avant de décider.
Sources officielles
- Article 293 B du Code général des impôts : plafonds de la franchise en base, dont ceux des avocats (50 000 € et 55 000 €).
- BOFiP, BOI-TVA-DECLA-40-20 : franchise en base accordée aux avocats, recettes retenues, activités hors cadre réglementé.
- BOFiP, BOI-TVA-BASE-10-20-40-30 : base d’imposition des professions libérales, rétrocessions entre avocats, débours et fonds transitant par la CARPA.
- BOFiP, BOI-BNC-BASE-20-20 : nature des recettes en BNC, honoraires rétrocédés et déclaration de l’article 240 du CGI.
- CNBF, barème des cotisations 2026 : cotisations forfaitaires et proportionnelles, retraite complémentaire, droit de plaidoirie.
- CNBF, le droit de plaidoirie : champ d’application, versement trimestriel et calcul de la contribution équivalente.
- Cour d’appel de Bordeaux, présentation du ressort : trois départements et cinq tribunaux judiciaires, Angoulême, Bergerac, Bordeaux, Libourne et Périgueux.
- CARPA Sud-Ouest : Caisse des règlements pécuniaires des avocats du Sud-Ouest, siège à Bordeaux, maniement de fonds et aide juridictionnelle.
Les autres professions du droit et du conseil que nous accompagnons sont réunies dans le parcours Droit, conseil et ingénierie.
Vous facturez certains dossiers au forfait ? Notre méthode pour suivre les heures, la rentabilité et la facturation d’une mission au forfait s’applique aussi à un forfait de procédure : comparez le temps réellement passé au montant convenu dans la convention.
Références
- Article 102 ter du Code général des impôts (CGI)
- Article 154 bis du Code général des impôts (CGI)
- Article 163 quatervicies du Code général des impôts (CGI)
- Article 238 bis LA du Code général des impôts (CGI)
- Article 240 du Code général des impôts (CGI)
- Article 278 du Code général des impôts (CGI)
- Article 293 B du Code général des impôts (CGI)
- Article 92 du Code général des impôts (CGI)
- Article 93 A du Code général des impôts (CGI)
- Article L. 652-6 du Code de la sécurité sociale
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


