
Droit & conseil
Expert-comptable pour commissaire de justice : tarif réglementé, fonds et CAVOM
En résumé
Tarif réglementé, maniement de fonds et retraite CAVOM : trois contraintes propres. Votre expert-comptable à Bordeaux.
En bref : le commissaire de justice, profession née en 2022 de la réunion des huissiers de justice et des commissaires-priseurs judiciaires, est imposé en BNC avec une déclaration 2035, ou selon le régime de sa société. Ses actes relèvent d’un tarif réglementé soumis à la TVA à 20 %, ses activités concurrentielles d’honoraires libres. Les fonds encaissés pour les créanciers ne sont pas des recettes et se reversent dans des délais réglementaires. Sa retraite relève de la CAVOM, pas de la CIPAV.
Note de l’expert-comptable : tarif réglementé, seuils de TVA et règles des SEL évoluent par voie réglementaire et en loi de finances. À confirmer chaque année avec le cabinet.
Depuis la réforme de 2022, la profession de commissaire de justice réunit les anciens huissiers de justice et commissaires-priseurs judiciaires. Officier ministériel, le commissaire de justice exerce des activités à tarif réglementé, significations, recouvrement, constats et ventes, manie des fonds pour ses clients et relève d’une caisse de retraite propre. Ce guide détaille sa fiscalité, avec un outil pour estimer le bénéfice.
Isoler recouvrement pour autrui et revenu de l’office
Les sommes recouvrées pour les créanciers doivent rester distinctes des émoluments et honoraires. Le coût de traitement d’un dossier dépend aussi des déplacements, du suivi et du temps administratif.
Les pièces utiles pour travailler ce point : états de dossiers, rapprochements des fonds affectés et frais de déplacements.
Le suivi à construire : honoraires propres, délais de reversement et coût de traitement. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
BNC, déclaration 2035 et nature des recettes
Le commissaire de justice qui exerce à titre individuel relève des bénéfices non commerciaux (art. 92 du CGI) et dépose une déclaration 2035 au régime de la déclaration contrôlée. Ses recettes mêlent :
- des actes à tarif réglementé (significations d’actes, mesures d’exécution, certains constats) dont la rémunération est encadrée ;
- des activités libres ou concurrentielles : constats sur convention, recouvrement amiable, conseil, ventes volontaires, dont les honoraires sont librement fixés.
La diversité de ces flux, et leur bon rattachement à l’exercice, demandent une comptabilité de trésorerie tenue avec rigueur, que la 2035 expliquée rubrique par rubrique permet de relire avant le dépôt.
Émoluments fixes, émoluments proportionnels, honoraires : trois produits à ventiler
Le tarif de la profession figure au Code de commerce : principes aux articles L. 444-1 et suivants, montants aux articles A. 444-10 et suivants. La grille en vigueur s’applique jusqu’au 29 février 2028. Trois familles de produits s’y lisent, et votre comptabilité gagne à les séparer.
- Les émoluments fixes : chaque acte (assignation, signification, procès-verbal) a son émolument, arrêté par les ministres de la justice et de l’économie.
- Les émoluments proportionnels : pour le recouvrement ou l’encaissement d’une somme due en vertu d’un titre exécutoire, le tarif prévoit un émolument à la charge du débiteur (art. A. 444-31) et un autre à la charge du créancier (art. A. 444-32), dégressifs par tranches et cumulables (art. R. 444-55).
- Les honoraires libres : les prestations accomplies en concurrence avec des professionnels non tarifés échappent au tarif. L’article L. 444-1 exige alors une convention d’honoraires écrite, qui fixe le montant ou le mode de calcul et les frais prévisibles.
Exemple pédagogique. Un créancier vous remet un jugement condamnant son débiteur à 8 000 € ; vous recouvrez la totalité. À la charge du débiteur : 125 € × 9,77 % = 12,21 € ; 485 € × 6,35 % = 30,80 € ; 915 € × 3,41 % = 31,20 € ; 6 475 € × 0,29 % = 18,78 €, soit 92,99 € HT, pour un plafond de 550 €. À la charge du créancier : 125 € × 11,73 % = 14,66 € ; 485 € × 10,75 % = 52,14 € ; 915 € × 10,26 % = 93,88 € ; 6 475 € × 3,91 % = 253,17 €, soit 413,85 € HT, pour un plafond de 5 540 €. L’office facture 506,84 € HT d’émoluments de recouvrement, auxquels s’ajoutent la TVA à 20 % et les émoluments des actes eux-mêmes.
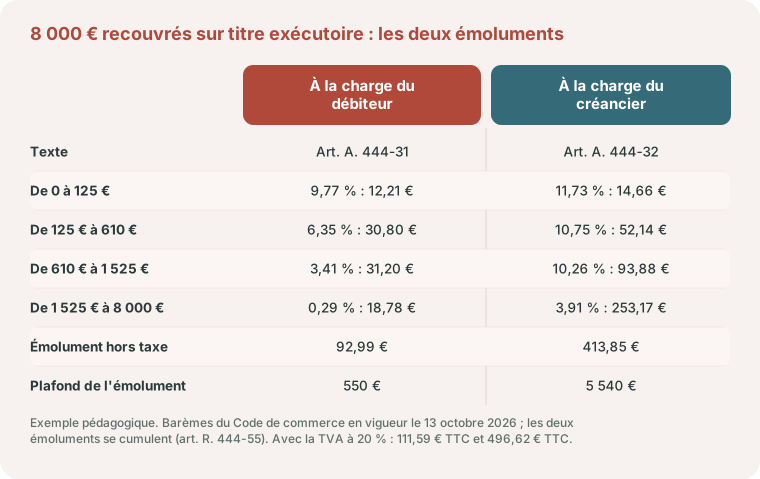
Deux règles complètent le calcul. En cas de paiement par acomptes, l’émolument du créancier se calcule sur le total encaissé, et non acompte par acompte. Et il n’est pas dû lorsque le titre constate une créance alimentaire ou une créance née d’un contrat de travail (art. R. 444-55). Pour la même créance de 8 000 €, le recouvrement amiable chiffré plus bas rapporte 800 € d’honoraires conventionnels : les deux dossiers n’ont ni le même prix ni le même temps de traitement, et seule une ventilation par famille de produits permet de comparer ce que chacun laisse à l’office.
TVA et débours
Les prestations du commissaire de justice sont soumises à la TVA au taux normal de 20 % (art. 278 du CGI). Comme pour les autres officiers ministériels, les débours (sommes avancées pour le compte du client) refacturés à l’identique ne sont pas de la rémunération : ils n’entrent ni dans le bénéfice ni dans la base de TVA. Les sommes recouvrées pour le compte des créanciers ne sont pas davantage des recettes : elles transitent par des comptes dédiés.
Outil gratuit
Profession libérale (BNC) : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
84 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre caisse
CNBF, CIPAV, CARPIMKO… et votre revenu : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF et de votre caisse de retraite) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Le taux de cotisations varie selon votre caisse (CNBF, CIPAV, CARPIMKO…) et votre revenu. Estimation indicative.
Voir tous nos outils →La fusion de 2022 : ce qu’elle a changé concrètement
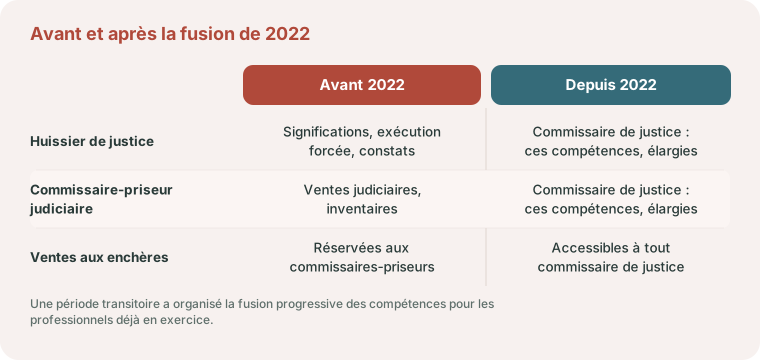
La réforme entrée en vigueur le 1er juillet 2022 n’a pas seulement changé un nom : elle a fusionné deux professions aux périmètres jusque-là distincts, les huissiers de justice, spécialistes des significations et de l’exécution forcée, et les commissaires-priseurs judiciaires, spécialistes des ventes judiciaires et inventaires. Pour les professionnels déjà en exercice, une période transitoire a organisé la fusion progressive des compétences. Elle s’est achevée le 1er juillet 2026 : depuis cette date, la profession est exclusive et les titres d’huissier de justice et de commissaire-priseur judiciaire ne peuvent plus être utilisés, comme l’a rappelé la Chambre nationale des commissaires de justice. Si votre papier à en-tête, vos factures ou vos conditions générales portent encore l’ancien titre, c’est le moment de les mettre à jour. Pour votre activité, la conséquence pratique est double : un périmètre d’intervention élargi, potentiellement plus de flux de recettes à ventiler correctement selon leur nature, et une structure de coûts qui évolue si vous développez une activité de ventes que vous n’exerciez pas auparavant.
Ventes judiciaires et volontaires : un savoir-faire hérité
Grâce à la fusion, le commissaire de justice peut désormais organiser des ventes aux enchères, judiciaires, ordonnées par un tribunal, comme volontaires, à la demande d’un particulier ou d’une entreprise. Cette activité, historiquement réservée aux commissaires-priseurs, obéit à des règles et à une comptabilité propres, distinctes des actes de signification ou de recouvrement : produit de la vente reversé au vendeur ou au créancier, commission de l’officier, frais d’organisation. Pour une étude qui développe ce pôle d’activité, une ventilation comptable claire entre ces différents flux devient un enjeu de gestion à part entière.
Le monopole territorial, assoupli mais pas supprimé
Historiquement, l’huissier de justice n’intervenait que dans le ressort géographique de sa nomination. Le cadre actuel est plus large : les significations et les mesures d’exécution forcée s’exercent dans tout le ressort de la cour d’appel du siège de l’office, tandis que les constats et le recouvrement amiable de créances peuvent être réalisés sur l’ensemble du territoire national. Pour une étude qui envisage de développer son activité au-delà de son secteur historique, cette distinction entre ce qui reste territorialisé et ce qui ne l’est plus conditionne directement le potentiel de développement, et mérite d’être vérifiée acte par acte plutôt que présumée uniforme.
Le texte à relire est l’article 2 de l’ordonnance n° 2016-728 du 2 juin 2016 : la compétence s’exerce dans le ressort de la cour d’appel du siège de l’office, et elle est nationale pour les activités du II de l’article 1er, dont le recouvrement amiable ou judiciaire et les constats.
La garantie financière obligatoire
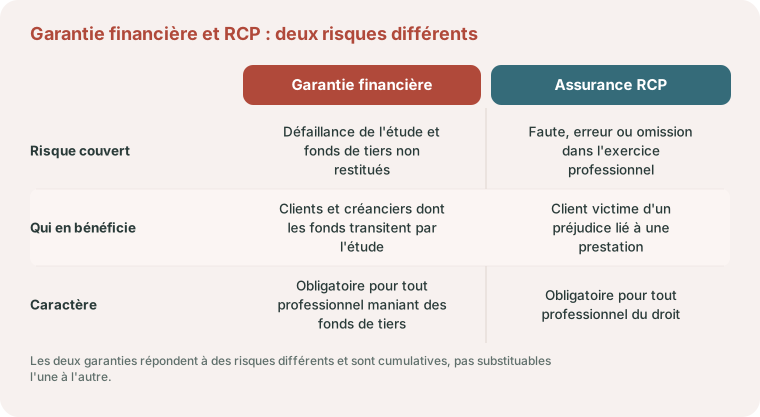
Comme les autres officiers ministériels et publics qui manient des fonds pour le compte de tiers, le commissaire de justice doit justifier d’une garantie financière, distincte de son assurance de responsabilité civile professionnelle. Cette garantie assure aux clients et créanciers le remboursement des sommes qui transiteraient par l’étude en cas de défaillance de celle-ci. Son coût, comme celui de l’assurance responsabilité civile professionnelle qui couvre les conséquences pécuniaires d’une faute dans l’exercice des missions, constitue une charge fixe à intégrer dans le budget de l’étude dès son installation.
Maniement de fonds : des sommes qui ne sont pas vos recettes
Le recouvrement et l’exécution conduisent le commissaire de justice à encaisser des fonds destinés à ses clients (créanciers). Ces sommes sont gérées sur des comptes affectés, séparés de votre comptabilité professionnelle, et ne constituent pas vos recettes. Ces flux se sont étoffés : depuis le 1er juillet 2025, le commissaire de justice conduit l’ensemble de la procédure de saisie des rémunérations, sous le contrôle du juge. Chaque saisie ouverte crée des encaissements répétés à rapprocher puis à reverser, sur des mois ou des années.
Le point de vigilance comptable tient au délai : une somme encaissée pour un créancier et restée trop longtemps sur le compte affecté est un signal que l’inspection repère. Un état mensuel des fonds en attente de reversement, rapproché du relevé bancaire, évite qu’un solde ancien ne se perde entre deux dossiers. Ces comptes intéressent aussi le fisc : l’article L. 86 du livre des procédures fiscales vise notamment les professions qui détiennent des fonds pour autrui, comme l’explique notre guide du contrôle fiscal et du secret professionnel.
L’article R. 444-56 du Code de commerce chiffre ce délai. Toute somme remise par un débiteur doit être reversée au créancier dans un délai maximal de trois semaines si le paiement est fait en espèces, de six semaines dans les autres cas. Lorsque le débiteur règle par acomptes successifs, ces délais passent à six semaines et à trois mois. Le dépassement expose à une sanction disciplinaire.
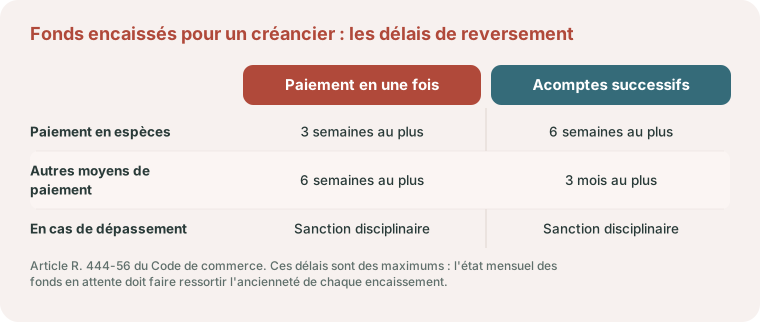
Pour la comptabilité, cela impose de dater chaque encaissement et d’en connaître le mode de paiement, pas seulement le montant : un virement reçu le 2 mars et toujours présent sur le compte affecté le 20 avril a dépassé six semaines. L’état mensuel gagne à classer les fonds par ancienneté (moins de trois semaines, de trois à six semaines, au-delà). D’autres professions appliquent la même discipline avec d’autres dépositaires : voyez la page du notaire, pour les comptes ouverts à la Caisse des dépôts, et celle de l’avocat, pour la CARPA.
Exemple pédagogique : un recouvrement amiable
Une entreprise vous confie une créance de 8 000 €. La convention prévoit, pour ce recouvrement amiable non tarifé, un honoraire de 10 % des sommes recouvrées, imputable sur les fonds encaissés. Le débiteur paie la totalité.
- Les 8 000 € arrivent sur le compte affecté : ils appartiennent au créancier.
- L’honoraire s’élève à 800 € HT, soit 960 € TTC avec la TVA à 20 %.
- Vous reversez 7 040 € au créancier et virez 960 € sur le compte de l’office.
Seuls les 800 € HT rémunèrent l’étude ; les 160 € de TVA sont reversés au Trésor. Si la créance n’avait été recouvrée qu’à moitié, l’honoraire aurait suivi : 400 € HT sur 4 000 € encaissés.
Retraite CAVOM : une caisse à part
Le commissaire de justice cotise à la CAVOM (Caisse d’assurance vieillesse des officiers ministériels, des officiers publics et des compagnies judiciaires), l’une des dix sections de la CNAVPL, et non à la CIPAV. Elle gère sa retraite de base, sa retraite complémentaire et un régime invalidité-décès ; anciens huissiers et anciens commissaires-priseurs judiciaires y étaient déjà rattachés avant la fusion. La régularisation qui suit une année de forte hausse de revenu se provisionne dès la clôture. Points, trimestres, décote et réversion se retrouvent dans le fonctionnement de la retraite des libéraux, section par section.
Cotisations CAVOM : les taux des appels 2026
La CAVOM appelle et recouvre elle-même trois régimes. La retraite de base suit les règles communes aux professions libérales : 8,73 % du revenu jusqu’au plafond annuel de la sécurité sociale (48 060 € en 2026), taux relevé de 8,23 % par le décret n° 2024-688 du 5 juillet 2024 et appliqué dans les appels à partir de 2026, plus 1,87 % du revenu pris dans la limite de cinq plafonds. La retraite complémentaire est proportionnelle : 12,5 % du revenu d’activité, dans la limite de huit plafonds, avec un minimum calculé sur 19 % du plafond. L’invalidité-décès est forfaitaire, en quatre classes au choix ; à défaut de choix, l’affilié est inscrit en classe B. Les deux premières années, base et complémentaire sont appelées à titre provisionnel sur 19 % du plafond, puis régularisées.
Exemple pédagogique. Pour un revenu d’activité de 90 000 € : retraite de base 48 060 € × 8,73 % = 4 195,64 €, plus 90 000 € × 1,87 % = 1 683 €, soit 5 878,64 € ; retraite complémentaire 90 000 € × 12,5 % = 11 250 €. Total : 17 128,64 €, hors invalidité-décès et hors cotisations appelées par l’Urssaf (maladie, allocations familiales, CSG et CRDS). Si le revenu monte à 120 000 € l’année suivante, la complémentaire passe à 15 000 € : 3 750 € de plus, que la régularisation réclamera avec un décalage.
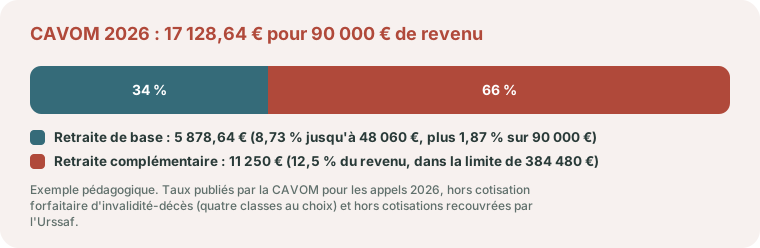
Pour la part recouvrée par l’Urssaf, notre estimateur de cotisations sociales donne un ordre de grandeur à partir du bénéfice ; il ne reproduit pas le barème de la CAVOM.
Ce que la CAVOM ne couvre pas : prévoyance et épargne retraite
Un office repose souvent sur son titulaire : s’il s’arrête, les significations et les constats s’arrêtent avec lui, alors que les salaires des clercs et le loyer continuent. Ce que verse l’assurance maladie pendant un arrêt, puis le relais propre à chaque caisse, figure dans le guide de l’arrêt de travail et de la prévoyance des libéraux. Deux outils fiscaux encadrent la réponse.
- Les primes de prévoyance et de santé d’un contrat de groupe dit Madelin se déduisent de votre BNC dans les limites de l’article 154 bis du CGI, qui n’a pas été modifié depuis 2023.
- L’épargne retraite passe par un PER individuel, déductible dans les limites de l’article 163 quatervicies du CGI ou de l’article 154 bis. La loi de finances pour 2026 a fermé la déduction aux versements effectués à partir de 70 ans et allongé à cinq ans le report des plafonds non consommés, pour ceux constitués à compter de 2026.
Assiette sociale : pas d’économie. Depuis la réforme appliquée aux revenus 2025, l’Urssaf calcule vos cotisations et votre CSG-CRDS sur un revenu brut diminué d’un abattement forfaitaire de 26 % (au moins 829 € et au plus 61 230 € pour les revenus 2025), qui remplace la déduction des cotisations obligatoires. Ce revenu brut se calcule sans retrancher les cotisations Madelin et les versements retraite exonérés : ils allègent votre impôt sur le revenu, jamais cette assiette.
Acquisition de l’office, association et SEL
S’installer suppose souvent d’acquérir un office ou des parts, un investissement financé par emprunt qui se réfléchit en amont. Au-delà d’un certain niveau d’activité, la société d’exercice libéral (SELARL, SELAS) peut s’envisager : elle ouvre l’impôt sur les sociétés, le lissage de la rémunération et l’arbitrage salaire / dividendes (voyez Rémunération du dirigeant), au prix d’une gestion plus lourde.
L’article 5 de l’ordonnance du 2 juin 2016 autorise l’exercice à titre individuel ou au sein de toute entité dotée de la personnalité morale, sauf les formes qui donnent aux associés la qualité de commerçant ; les sociétés de forme commerciale relèvent en plus de l’ordonnance n° 2023-77 du 8 février 2023, en vigueur depuis le 1er septembre 2024. Le droit de présenter son successeur (loi du 28 avril 1816, art. 91) donne à l’office une valeur de cession, et l’article 52 de la loi du 6 août 2015 permet aussi de demander la création d’un office dans les zones de la carte d’installation. Deux lectures pour chiffrer le projet : le guide de la rémunération des associés de SEL et le comparatif IS ou IR ; le simulateur salaire ou dividendes teste ensuite plusieurs niveaux de rémunération.
Associé d’une SEL de commissaires de justice : les sommes que la société vous verse pour les actes que vous accomplissez sont imposées en BNC depuis les revenus 2024, sauf lien de subordination démontré (rescrit BOI-RES-BNC-000136 du 24 avril 2024). Le même rescrit ouvre aux associés le régime micro-BNC lorsque leurs recettes restent sous le seuil, et la déduction de leurs contrats Madelin dans les limites de l’article 154 bis. Avant de transformer l’office, le choix entre SELARL et SELAS et les formalités de la SEL se préparent à part.
Commissaire de justice à Bordeaux et en Gironde : repères locaux
Un office girondin relève de la chambre régionale des commissaires de justice de la cour d’appel de Bordeaux, compétente pour la Charente, la Dordogne et la Gironde. La Chambre nationale décrit le rôle de ces chambres : représenter la profession auprès des institutions publiques du territoire, concilier les différends, mener les enquêtes et les poursuites disciplinaires, et intervenir dans l’inspection des offices comme dans la vérification de la formation continue.
Ce ressort est aussi celui de votre compétence pour les significations et l’exécution forcée : un office bordelais peut instrumenter jusqu’à Angoulême, Périgueux ou Bergerac. Or le tarif ne rembourse les frais de déplacement que par un forfait par acte signifié ou par procès-verbal dressé (article A. 444-48 du Code de commerce), sans lien avec la distance réellement parcourue.
La conséquence se mesure en gestion : une tournée en Dordogne ou en Charente mobilise un véhicule et plusieurs heures de clerc pour le même forfait qu’un acte délivré dans Bordeaux. Suivre les kilomètres et le temps par secteur montre quels déplacements l’office finance lui-même.
Pour un office de la métropole, le Cabinet Gras, situé à Bordeaux, reçoit les pièces sur Pennylane et tient ses rendez-vous en visioconférence ; son fonctionnement est présenté sur la page expert-comptable à Bordeaux.
Parlons de votre office
Ancien huissier qui développe les ventes, ancien commissaire-priseur qui découvre l’exécution, étude qui absorbe les saisies des rémunérations : depuis l’unification, la structure des recettes d’un office change vite. Pour un premier échange, réunissez votre dernière 2035, l’état des fonds en attente de reversement, la répartition de vos recettes entre actes tarifés et activités libres, et votre appel de cotisations CAVOM.
Ce rendez-vous se tient en visioconférence ; vos pièces nous parviennent ensuite par Pennylane.
Les frais avancés pour le compte du client et leur traitement en TVA sont détaillés dans débours et frais refacturés.
La trésorerie d’un office quand l’activité ralentit est chiffrée dans le cas pratique d’un notaire face à la baisse des actes.
Parlons-en
Commissaire de justice : vos fonds bien séparés
Tarif réglementé, maniement de fonds, comptabilité séparée, retraite CAVOM : nous connaissons les exigences de votre office. Contactez-nous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Qu'est-ce qu'un commissaire de justice ?
Depuis 2022, la profession réunit les anciens huissiers de justice et commissaires-priseurs judiciaires. C’est un officier ministériel qui réalise significations, mesures d’exécution, recouvrement, constats et ventes.
Un commissaire de justice est-il en BNC ?
Oui, à titre individuel il relève des bénéfices non commerciaux (art. 92 du CGI) et dépose une déclaration 2035. En société (SEL), le régime dépend de la structure et de l’option à l’IS.
Les prestations d'un commissaire de justice sont-elles soumises à la TVA ?
Oui, au taux normal de 20 % (art. 278 du CGI). Les débours et les sommes recouvrées pour le compte des créanciers ne sont pas des recettes et en sont exclus.
À quelle caisse de retraite cotise un commissaire de justice ?
À la CAVOM (Caisse d’assurance vieillesse des officiers ministériels, des officiers publics et des compagnies judiciaires), section de la CNAVPL qui gère retraite de base, complémentaire et invalidité-décès.
Peut-on encore exercer sous le titre d'huissier de justice ?
Non. Depuis le 1er juillet 2026, la profession de commissaire de justice est exclusive : les titres d’huissier de justice et de commissaire-priseur judiciaire ont disparu.
Qu'est-ce que la fusion de 2022 a changé pour la profession ?
Elle a réuni les anciens huissiers de justice et commissaires-priseurs judiciaires en une seule profession, élargissant le périmètre d’intervention de chacun : significations et exécution pour les uns, ventes judiciaires pour les autres, désormais accessibles à tous les commissaires de justice.
Un commissaire de justice peut-il organiser des ventes aux enchères ?
Oui, judiciaires comme volontaires, une compétence héritée de la fusion avec les commissaires-priseurs judiciaires. Cette activité obéit à une comptabilité propre, distincte des actes de signification ou de recouvrement.
Un commissaire de justice peut-il intervenir en dehors de son secteur historique ?
Cela dépend de l’acte. Les significations et les mesures d’exécution forcée s’exercent dans le ressort de la cour d’appel du siège de l’office ; les constats et le recouvrement amiable peuvent être réalisés partout en France (ordonnance n° 2016-728 du 2 juin 2016, article 2).
Qu'est-ce que la garantie financière d'un commissaire de justice ?
Une garantie obligatoire, distincte de l’assurance responsabilité civile professionnelle, qui assure aux clients et créanciers le remboursement des fonds maniés par l’étude en cas de défaillance de celle-ci.
Dans quel délai un commissaire de justice doit-il reverser les fonds encaissés ?
Trois semaines au plus si le débiteur a payé en espèces, six semaines dans les autres cas ; six semaines et trois mois lorsque le paiement se fait par acomptes successifs (art. R. 444-56 du Code de commerce). Le dépassement de ces délais est une faute disciplinaire.
Qui paie l'émolument de recouvrement d'une créance constatée par un jugement ?
Les deux parties. Le tarif prévoit un émolument proportionnel à la charge du débiteur (art. A. 444-31, plafonné à 550 €) et un autre à la charge du créancier (art. A. 444-32, plafonné à 5 540 €), cumulables. Pour 8 000 € recouvrés, ils s’élèvent à 92,99 € HT et 413,85 € HT.
Quel est le taux de la retraite complémentaire de la CAVOM ?
12,5 % du revenu d’activité non salarié, dans la limite de huit plafonds annuels de la sécurité sociale, avec une cotisation minimale calculée sur 19 % du plafond. La retraite de base et l’invalidité-décès s’y ajoutent, la CAVOM recouvrant elle-même ces trois régimes.
Le Cabinet Gras suit-il les offices de commissaires de justice de Bordeaux et de Gironde ?
Le cabinet est situé à Bordeaux et travaille à distance : pièces déposées sur Pennylane, rendez-vous en visioconférence. Pour un office girondin, le suivi tient compte du ressort de la cour d’appel de Bordeaux (Charente, Dordogne, Gironde), qui fixe à la fois la chambre régionale compétente et le périmètre des significations, donc les frais de déplacement.
Sources officielles
- Article A. 444-31 du Code de commerce : émolument de recouvrement à la charge du débiteur.
- Article A. 444-32 du Code de commerce : émolument de recouvrement à la charge du créancier.
- Article R. 444-56 du Code de commerce : délais de reversement des sommes encaissées pour un créancier.
- Ordonnance n° 2016-728 du 2 juin 2016, article 1er : missions des commissaires de justice.
- CAVOM, cotisations du professionnel libéral : retraite de base, retraite complémentaire à 12,5 %, invalidité-décès.
- CAVOM, évolution du taux de la tranche 1 : passage de 8,23 % à 8,73 % dans les appels 2026.
- Chambre nationale des commissaires de justice, les chambres régionales : attributions et compétence de la chambre de la cour d’appel de Bordeaux (Charente, Dordogne, Gironde).
- Article A. 444-48 du Code de commerce : remboursement forfaitaire des frais de déplacement par acte signifié.
Notaires, avocats et autres professions réglementées : le parcours Droit, conseil et ingénierie rassemble leurs guides, utiles si vous travaillez souvent avec eux.
Références
- Article 154 bis du Code général des impôts (CGI)
- Article 163 quatervicies du Code général des impôts (CGI)
- Article 278 du Code général des impôts (CGI)
- Article 92 du Code général des impôts (CGI)
- Article A. 444-31 du Code de commerce
- Article A. 444-32 du Code de commerce
- Article A. 444-48 du Code de commerce
- Article L. 86 du livre des procédures fiscales
- Article R. 444-56 du Code de commerce
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


