
Fiscalité
Déclaration 2035 : le guide des professions libérales (revenus 2026)
En résumé
Déclaration 2035 des revenus 2026 : qui la dépose, annexes 2035-A et 2035-B, recettes, dépenses, amortissements, plus-values et report sur la 2042-C-PRO.
En bref : La déclaration n° 2035 est la déclaration de résultats des professions libérales imposées dans la catégorie des bénéfices non commerciaux (BNC) au régime de la déclaration contrôlée : obligatoire lorsque le micro-BNC n’est plus ouvert, c’est-à-dire au-delà de 83 600 € de recettes hors taxes, et possible sur option en dessous. Elle retrace les recettes encaissées et les dépenses payées dans l’année, se télétransmet en mai avec ses annexes 2035-A et 2035-B, et son résultat se reporte sur la 2042-C-PRO, qui sert aussi de déclaration sociale.
Ce guide porte sur les revenus de 2026, déclarés au printemps 2027. Les numéros de lignes et de cases cités sont ceux des imprimés du millésime 2026 (revenus 2025), les derniers publiés à la date de rédaction : ils varient peu d’une année à l’autre, mais ils sont à recontrôler à la parution du millésime 2027.
Qui dépose une déclaration 2035, et qui n’en dépose pas
L’article 96 du code général des impôts pose la règle : les titulaires de bénéfices non commerciaux sont obligatoirement soumis à la déclaration contrôlée lorsqu’ils ne peuvent pas bénéficier du régime micro-BNC de l’article 102 ter, et ils peuvent s’y placer volontairement lorsqu’ils sont en mesure de déclarer exactement leur bénéfice net et d’en justifier.
Vous ne déposez pas de 2035 si vous relevez du micro-BNC. Pour les revenus de 2026, c’est le cas lorsque vos recettes hors taxes de 2025 ou de 2024 n’ont pas dépassé 83 600 €. Le bénéfice est alors égal aux recettes diminuées d’un abattement forfaitaire de 34 %, et vous portez vos recettes directement sur la déclaration n° 2042-C-PRO. Deux précisions du texte sont souvent ignorées : les honoraires rétrocédés à des confrères ne comptent pas dans la limite, et les recettes d’une société de personnes dont vous êtes membre y entrent à proportion de vos droits. Le fonctionnement général du régime est décrit dans notre article sur la micro-entreprise et ses seuils.
Vous déposez une 2035 dans quatre situations :
- vos recettes de 2024 et de 2025 dépassent toutes deux 83 600 € : le micro-BNC ne s’applique plus ;
- vous êtes sous le seuil, mais vous optez pour la déclaration contrôlée, parce que vos dépenses réelles dépassent 34 % de vos recettes ;
- vous êtes officier public ou ministériel, notaire par exemple : l’article 100 du CGI vous y soumet d’office pour les bénéfices de la charge ou de l’office ;
- vous êtes associé d’une société d’exercice libéral et votre rémunération technique, imposée en BNC depuis 2024, dépasse le seuil du micro-BNC, comme l’explique notre article sur la réforme de la rémunération des associés de SEL.
Une société civile professionnelle ou un groupement soumis à la déclaration contrôlée dépose sa propre 2035, complétée de l’annexe 2035-AS qui répartit le résultat entre les associés. La société civile de moyens, elle, dépose une déclaration n° 2036, et chaque associé reprend sa quote-part sur sa 2035, comme le détaille notre guide du cabinet partagé.
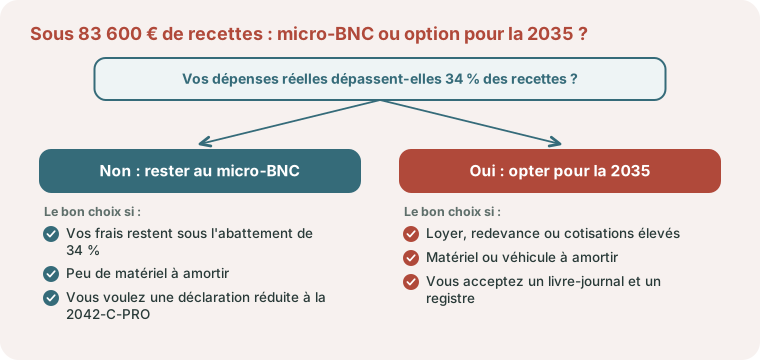
L’option se formule simplement : elle est exercée dans le délai de dépôt de la 2035, vaut un an et se reconduit tacitement d’année en année (article 102 ter, 5). Avant de la retenir, comparez les deux régimes avec notre comparateur micro ou réel : l’abattement de 34 % est acquis sans justificatif, alors que la déclaration contrôlée exige une comptabilité.
Calendrier et mode de dépôt
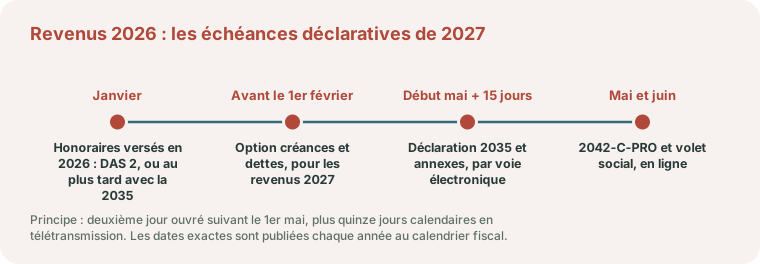
La date ne dépend pas de votre profession. La déclaration de résultats doit être déposée au plus tard le deuxième jour ouvré qui suit le 1er mai, et l’administration accorde quinze jours calendaires supplémentaires aux déclarations télétransmises. Comme toutes les 2035 sont télétransmises, l’échéance tombe en pratique dans la seconde quinzaine de mai. La date exacte de la campagne 2027 sera publiée au calendrier fiscal des professionnels : nous ne la donnons pas ici tant qu’elle n’est pas officielle.
Le dépôt est obligatoirement électronique (article 1649 quater B quater du CGI), soit par l’intermédiaire d’un partenaire en mode EDI, le plus souvent le cabinet comptable, soit depuis l’espace professionnel d’impots.gouv.fr pour les formulaires qui y sont ouverts.
Trois autres échéances encadrent la 2035 :
- en janvier, la déclaration des honoraires versés à des tiers (DAS 2), que l’article 240 du CGI permet aussi, par dérogation, de déposer en même temps que la déclaration de résultats ;
- avant le 1er février, l’option pour une comptabilité d’engagement, traitée plus bas : formulée avant le 1er février 2027, elle vaudra pour les revenus de 2027 ;
- en mai et juin, la déclaration de revenus n° 2042 et son annexe 2042-C-PRO, à une date qui dépend du département.
La liasse : ce que contient chaque imprimé
| Imprimé | Contenu | Qui le remplit |
|---|---|---|
| 2035-SD | Identification, récapitulation du résultat, personnel salarié, tableau des immobilisations et des amortissements, plus-values et moins-values | Tous les déclarants |
| 2035-A-SD | Compte de résultat fiscal : recettes (lignes 1 à 7) et dépenses professionnelles (lignes 8 à 33) | Tous les déclarants |
| 2035-B-SD | Détermination du résultat (lignes 34 à 47), TVA, barèmes kilométriques, revenu brut social | Tous les déclarants |
| 2035-E-SD | Valeur ajoutée produite au cours de l’exercice | Recettes supérieures à 152 500 € hors taxes |
| 2035-AS-SD | Répartition du résultat entre les associés | Sociétés, associations et groupements |
| 2035-F-SD et 2035-G-SD | Composition du capital, filiales et participations | Sociétés |
L’annexe 2035-E sert à la cotisation sur la valeur ajoutée des entreprises, dont le mécanisme est rappelé dans notre article sur la CFE et la CVAE. Les crédits et réductions d’impôt de l’exercice se déclarent à part, sur le formulaire n° 2069-RCI.
Recettes encaissées, dépenses payées
Le bénéfice non commercial est, selon l’article 93 du CGI, l’excédent des recettes totales sur les dépenses nécessitées par l’exercice de la profession. La règle de base est celle de la trésorerie : on retient ce qui a été encaissé et ce qui a été payé entre le 1er janvier et le 31 décembre, quelle que soit la date de la facture ou de l’acte.
La date d’encaissement est celle où vous avez la libre disposition de la somme. La doctrine (BOI-BNC-BASE-20-10-10) en tire deux conséquences pratiques : un chèque est encaissé le jour où il vous est remis, même si vous le déposez à la banque en janvier, et un virement l’est le jour de son inscription au crédit du compte.
Sur la 2035-A, les recettes se lisent ainsi :
- ligne 1 : recettes encaissées, remboursements de frais compris ;
- ligne 2 : débours payés pour le compte des clients, à déduire ;
- ligne 3 : honoraires rétrocédés, à déduire ;
- ligne 4 : montant net des recettes ;
- lignes 5 et 6 : produits financiers et gains divers, par exemple les indemnités d’une assurance perte d’exploitation, les aides et subventions, ou les remboursements de crédit de TVA lorsque la comptabilité est tenue taxe comprise.
Les dépenses suivent la même logique, des achats (ligne 8) aux pertes diverses (ligne 32). Quelques lignes méritent une attention particulière :
- ligne 14 : la part déductible de la CSG, isolée des autres cotisations ;
- ligne 16 : la location de matériel, avec une case BW réservée aux redevances de collaboration versées par le collaborateur au titulaire ;
- ligne 19 : le petit outillage, c’est-à-dire le matériel et le mobilier de bureau d’une valeur unitaire inférieure à 500 € hors taxes ;
- ligne 25 : les charges sociales personnelles, en distinguant les cotisations obligatoires (case BT), les contrats Madelin (case BZ) et les plans d’épargne retraite (case BU), ces deux dernières étant plafonnées par l’article 154 bis du CGI ;
- ligne 29 : les cotisations syndicales et professionnelles, dont la cotisation ordinale.
Une dépense n’est admise que si elle est nécessitée par la profession, payée dans l’année et justifiée. La rémunération que s’attribue l’exploitant, l’impôt sur le revenu et les pénalités n’en font pas partie. Les conditions poste par poste figurent dans notre guide des frais professionnels déductibles.
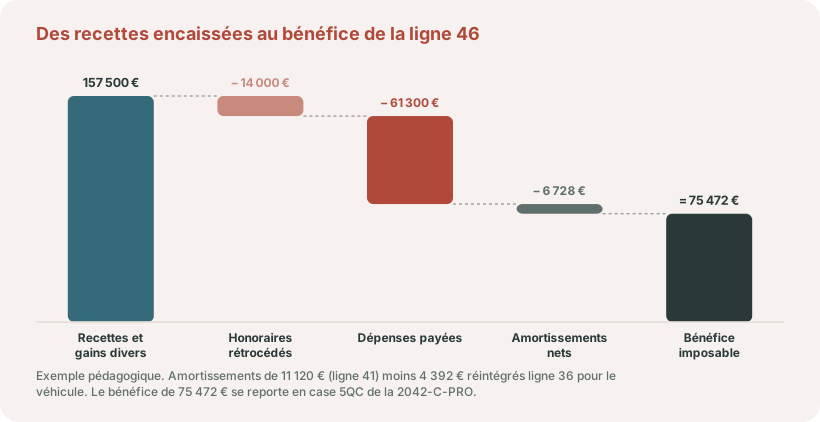
Exemple pédagogique. Une praticienne encaisse 156 000 € en 2026 et rétrocède 14 000 € à sa remplaçante. Montant net des recettes, ligne 4 : 156 000 € moins 14 000 €, soit 142 000 €. Avec 1 500 € de gains divers, le total de la ligne 7 est de 143 500 €. Ses dépenses payées atteignent 61 300 € (ligne 33). Excédent de la ligne 34 : 143 500 € moins 61 300 €, soit 82 200 €. Elle réintègre 4 392 € ligne 36 au titre de son véhicule (calcul détaillé plus bas), ce qui porte la ligne 38 à 86 592 €, puis déduit 11 120 € d’amortissements ligne 41. Bénéfice de la ligne 46 : 86 592 € moins 11 120 €, soit 75 472 €.
L’option créances acquises et dépenses engagées
L’article 93 A du CGI permet de remplacer la comptabilité de trésorerie par une comptabilité d’engagement : le bénéfice devient l’excédent des créances acquises sur les dépenses engagées. L’option doit être exercée avant le 1er février de l’année concernée (ou, pour un début d’activité, dans le délai de dépôt de la première déclaration), elle se signale par une case en tête de la 2035-A et elle s’applique tant qu’elle n’est pas dénoncée dans les mêmes formes.
Exemple pédagogique. Un consultant, qui a opté depuis plusieurs années, encaisse 118 000 € en 2026, dont 9 000 € correspondent à des factures émises fin 2025 et déjà imposées en 2025. Au 31 décembre 2026, 14 000 € facturés dans l’année ne sont pas encore payés. En recettes et dépenses, il aurait déclaré 118 000 €. En créances acquises, il déclare 118 000 € moins 9 000 € plus 14 000 €, soit 123 000 €. L’écart de 5 000 € n’est pas un supplément d’impôt définitif : il est seulement imposé un an plus tôt.
L’année du changement de méthode, les créances nées avant l’option restent imposées à leur encaissement : c’est l’objet de l’état des créances et des dettes à joindre à la déclaration tant qu’elles ne sont pas soldées.
L’option a du sens lorsque la comptabilité est déjà tenue en engagement, par exemple pour un cabinet de conseil qui facture au mois et suit ses encours. Elle en a moins pour un cabinet de soins payé à l’acte, où recettes et encaissements se confondent.
Honoraires rétrocédés : la ligne 3, et rien d’autre
La notice de la 2035 définit les rétrocessions comme les sommes reversées par un membre d’une profession libérale, de sa propre initiative et dans le cadre de la mission que lui a confiée son client, à un confrère ou à une personne exerçant une profession complémentaire. Les honoraires reversés à un remplaçant en sont l’exemple type. Elles se portent ligne 3, en déduction des recettes.
Les honoraires payés à un prestataire qui ne partage pas votre mission (expert-comptable, avocat, prestataire informatique) relèvent de la ligne 21. La redevance de collaboration versée au titulaire relève de la ligne 16. Le classement n’est pas neutre : la ligne 3 réduit le montant net des recettes, auquel se réfèrent plusieurs seuils, alors que les lignes 16 et 21 sont de simples dépenses. La redevance de collaboration fait exception pour la seule contribution économique territoriale, où elle est traitée comme une rétrocession : c’est la raison d’être de sa case BW. Côté titulaire, cette redevance entre aussi dans le champ de la facture électronique des libéraux.
Dans les deux cas, les sommes versées à un même bénéficiaire doivent figurer sur la déclaration DAS 2 dès qu’elles dépassent 2 400 € par an (BOI-BIC-DECLA-30-70-20, § 140, seuil applicable depuis les sommes versées en 2024). La notice rappelle que la déduction est subordonnée à cette déclaration.
Immobilisations et amortissements
L’article 99 du CGI impose deux documents : un livre-journal des recettes et des dépenses, et un registre des immobilisations indiquant la date d’acquisition, le prix de revient, les amortissements et, le cas échéant, le prix et la date de cession. Le tableau des immobilisations de la 2035 en est le reflet, et son total alimente la ligne 41 de la 2035-B.
Un bien d’une valeur unitaire d’au moins 500 € hors taxes ne se déduit pas en une fois : il s’amortit, selon les règles applicables aux bénéfices industriels et commerciaux (article 93, 1, 2°), que résume notre article sur les amortissements et leurs durées. Pour un professionnel non redevable de la TVA, la base amortissable est le prix toutes taxes comprises.
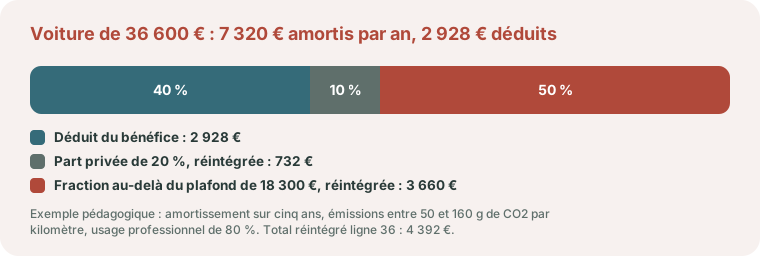
La voiture de tourisme obéit à un plafond : la fraction du prix qui dépasse 18 300 € n’est pas déductible, ce plafond étant porté à 30 000 € sous 20 g de CO2 par kilomètre, à 20 300 € entre 20 et 50 g, et ramené à 9 900 € au-delà de 160 g pour un véhicule acquis depuis 2021 (article 39, 4 du CGI).
Exemple pédagogique. Une voiture achetée 36 600 € toutes taxes comprises, émettant 120 g de CO2 par kilomètre, est amortie sur cinq ans : 36 600 € / 5 = 7 320 € par an, portés ligne 41. La part déductible se limite à 18 300 € / 5 = 3 660 €. La fraction excédentaire, 7 320 € moins 3 660 € = 3 660 €, est réintégrée. Le véhicule sert à 80 % à la profession : 20 % de la part déductible, soit 732 €, sont réintégrés à leur tour. Total réintégré ligne 36 : 3 660 € + 732 € = 4 392 €. Déduction nette : 7 320 € moins 4 392 € = 2 928 €.
Frais mixtes et véhicule : barème ou frais réels
Pour les voitures et les deux-roues, la 2035 offre un choix : déduire les frais réels (carburant, entretien, assurance, amortissement), ou appliquer le barème forfaitaire kilométrique publié par l’administration. L’option se prend au 1er janvier, pour l’année entière et pour l’ensemble des véhicules utilisés à titre professionnel. Elle se matérialise par une case à cocher ligne 23 de la 2035-A, et le cadre 7 de la 2035-B détaille les véhicules et les kilomètres.
Trois conséquences en découlent, d’après la notice :
- les dépenses couvertes par le barème ne doivent plus figurer dans les charges, amortissement compris ;
- un véhicule pris en location ou en crédit-bail peut relever du barème, à condition de ne pas déduire les loyers ;
- le kilométrage professionnel doit pouvoir être justifié.
Notre comparateur barème kilométrique ou frais réels chiffre les deux méthodes. Les frais de trajet entre le domicile et le lieu d’exercice sont admis pour les quarante premiers kilomètres sans avoir à justifier de l’éloignement ; au-delà, il faut des circonstances particulières.
Les autres dépenses mixtes (local à usage d’habitation et de cabinet, téléphone, abonnement internet) se déduisent pour leur seule part professionnelle : si la dépense a été comptabilisée en totalité, la part personnelle est réintégrée ligne 36. Pour les repas pris sur le lieu d’exercice, seule est déductible, en 2026, la fraction du prix comprise entre 5,50 € et 21,40 €.
Le piège du barème. Cocher la case de la ligne 23 tout en laissant dans les charges l’assurance, l’entretien ou l’amortissement de la voiture revient à déduire deux fois la même dépense. C’est l’un des premiers points contrôlés, parce que la 2035-B fait apparaître côte à côte les indemnités kilométriques et les amortissements à réintégrer.
Les médecins conventionnés de secteur 1 disposent en outre de déductions propres, portées ligne 43 dans les cases DF, DG et DH : elles sont expliquées dans notre article sur les déductions du médecin conventionné.
Plus-values et moins-values professionnelles
Vendre un bien inscrit au registre, le donner ou le reprendre dans son patrimoine privé dégage une plus-value ou une moins-value, égale au prix de cession (ou à la valeur vénale) diminué de la valeur nette comptable. L’article 93 quater renvoie au régime des articles 39 duodecies et suivants :
- la plus-value est à court terme si le bien est détenu depuis moins de deux ans, ou, au-delà, pour la part qui correspond aux amortissements déduits ;
- elle est à long terme pour le surplus, ce qui vise surtout les éléments non amortissables comme la patientèle ou la clientèle.
La plus-value nette à court terme s’ajoute au bénéfice (ligne 35) et peut être étalée sur trois ans. La plus-value nette à long terme est imposée séparément à 12,8 %, auxquels s’ajoutent 18,6 % de prélèvements sociaux.
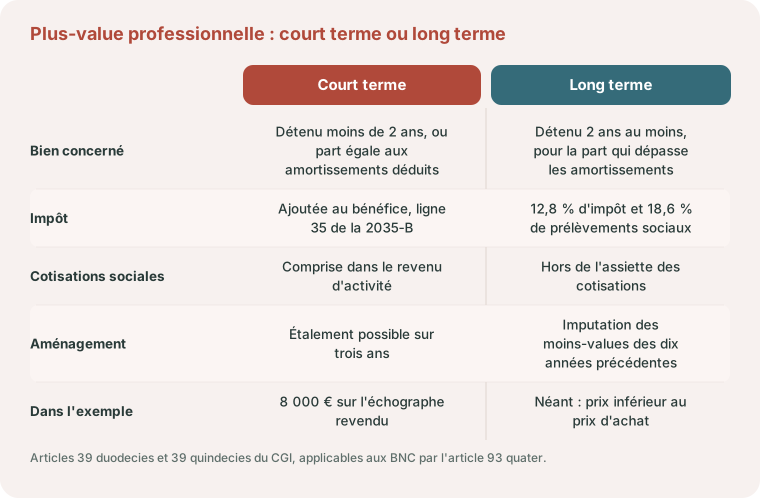
Exemple pédagogique. Un échographe acheté 40 000 € il y a six ans, amorti à hauteur de 28 000 €, est revendu 20 000 €. Valeur nette comptable : 40 000 € moins 28 000 € = 12 000 €. Plus-value : 20 000 € moins 12 000 € = 8 000 €, entièrement à court terme puisqu’elle est inférieure aux amortissements déduits. Si la moyenne des recettes hors taxes des deux années précédentes est de 82 000 € et que l’activité dure depuis plus de cinq ans, elle est exonérée (article 151 septies : recettes n’excédant pas 90 000 €). Avec 108 000 € de recettes, l’exonération est partielle : (126 000 € moins 108 000 €) / 36 000 € = 50 %, soit 4 000 € exonérés et 4 000 € imposables.
Deux autres exonérations existent pour la cession d’une activité entière : celle de l’article 238 quindecies, totale jusqu’à 500 000 € de valeur transmise et partielle jusqu’à 1 000 000 €, et celle de l’article 151 septies A en cas de départ à la retraite. Leurs conditions sont comparées dans notre article sur les exonérations de plus-value lors d’une cession.
Exonérée d’impôt ne veut pas dire exonérée de cotisations. La plus-value à court terme exonérée par l’article 151 septies ou l’article 238 quindecies doit être réintégrée dans le revenu brut social (rubrique DE de la 2035-B) : elle échappe à l’impôt sur le revenu, pas aux cotisations sociales.
Du résultat de la 2035 à la 2042-C-PRO
La 2035-B enchaîne les calculs : l’excédent de la ligne 34, augmenté des plus-values à court terme (ligne 35), des réintégrations (ligne 36) et de la quote-part de bénéfice d’une société civile de moyens (ligne 37), puis diminué des amortissements (ligne 41), des moins-values à court terme (ligne 42), des déductions diverses (ligne 43) et de la quote-part de déficit d’une société civile de moyens (ligne 44), donne le bénéfice de la ligne 46 ou le déficit de la ligne 47.
Ce résultat se reporte sur la déclaration n° 2042-C-PRO, rubrique « Revenus non commerciaux professionnels », régime de la déclaration contrôlée. Sur le millésime 2026, pour le premier déclarant :
- 5QC : revenus imposables, avec en 5XP la part de plus-values à court terme et en 5XH les moins-values à court terme ;
- 5QE : déficit ;
- 5QD : plus-values nettes à long terme ;
- 5QB : revenus exonérés.
En ligne, ces rubriques sont préremplies à partir de la 2035 télétransmise : la 2035 doit donc partir avant la déclaration de revenus. L’impôt est ensuite payé par acomptes de prélèvement à la source, calculés sur ce bénéfice.
La déclaration sociale passe par la déclaration de revenus
Il n’existe plus de déclaration sociale distincte : les éléments nécessaires au calcul des cotisations sont collectés sur la déclaration de revenus en ligne, dans un volet social, puis transmis à l’Urssaf et à la caisse de retraite. Les praticiens et auxiliaires médicaux conventionnés sont concernés comme les autres professionnels libéraux.
La réforme de l’assiette sociale s’applique depuis les revenus de 2025. La 2035-B comporte un cadre 8 qui détermine le revenu brut social : le bénéfice avant déduction des cotisations sociales et de la CSG déductible, corrigé des sommes à réintégrer (case DE) et à déduire (case DB) ; le résultat se porte case DD s’il est positif, case DC s’il est négatif. L’Urssaf applique ensuite elle-même un abattement de 26 %, encadré par un minimum et un maximum (829 € et 61 230 € pour les revenus de 2025). Vous ne devez donc pas pratiquer cet abattement dans vos déclarations. Notre estimateur de cotisations sociales donne un ordre de grandeur du montant à provisionner.
La notice de la déclaration unifiée signale deux points de vigilance : une déclaration déposée sur papier n’est pas transmise à l’Urssaf, et l’absence de déclaration expose à une pénalité de 5 % des cotisations, ainsi qu’à un calcul sur une base forfaitaire majorée.
Les erreurs que nous rencontrons le plus souvent
- Enregistrer les honoraires à la date de la facture alors que le régime est celui des encaissements, ou oublier le chèque remis le 30 décembre et déposé en janvier.
- Passer en charge un équipement de 500 € hors taxes ou plus, au lieu de l’inscrire au registre et de l’amortir.
- Porter des rétrocessions ligne 21 ou une redevance de collaboration ligne 3, ce qui fausse le montant net des recettes.
- Oublier la DAS 2 pour un remplaçant payé plus de 2 400 € dans l’année.
- Cumuler le barème kilométrique et les frais réels du même véhicule.
- Ne pas réintégrer la part privée d’un véhicule, d’un local ou d’un abonnement.
- Sortir un bien du registre sans calculer la plus-value, notamment lors d’une reprise à titre personnel.
- Confondre la CSG déductible (ligne 14) et les cotisations sociales (ligne 25).
- Appliquer soi-même l’abattement de 26 % sur le revenu déclaré dans le volet social.
Les pièces à réunir
- Les relevés des comptes bancaires professionnels du 1er janvier au 31 décembre, et le livre-journal ou l’export du logiciel de comptabilité.
- Pour les praticiens conventionnés, le relevé d’honoraires annuel transmis par l’Assurance maladie (relevé SNIR), à rapprocher des encaissements comme le ferait le vérificateur lors d’un contrôle fiscal du libéral.
- Les factures d’achat et d’immobilisations, les contrats de crédit-bail et les tableaux d’amortissement des emprunts.
- Les appels de cotisations de l’Urssaf et de la caisse de retraite, les attestations des contrats Madelin et des plans d’épargne retraite.
- Le bail, le contrat de collaboration ou de remplacement, et la déclaration n° 2036 de la société civile de moyens.
- Le relevé des kilomètres professionnels et la carte grise des véhicules.
- La 2035 de l’année précédente et le registre des immobilisations.
Ce que fait le cabinet
Le Cabinet Gras tient la comptabilité des professions libérales sur Pennylane, à partir des flux bancaires et des pièces déposées en ligne. Nous établissons la 2035 et ses annexes, contrôlons le classement des rétrocessions et des redevances, calculons les amortissements et les plus-values, préparons la 2042-C-PRO et son volet social, et vous indiquons le montant de cotisations à provisionner. Le suivi se fait à distance, avec des rendez-vous en visioconférence, pour l’ensemble des professions libérales. Lorsque le bénéfice dépasse durablement vos besoins, nous chiffrons aussi l’intérêt d’un passage en société d’exercice libéral.
Parlons-en
Et si votre fiscalité était optimisable ?
Les règles sont les mêmes pour tous ; leur application à votre situation fait toute la différence. Vérifions ensemble ce que vous pouvez optimiser : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Qui doit déposer une déclaration 2035 ?
Les professionnels imposés en bénéfices non commerciaux qui relèvent de la déclaration contrôlée : ceux dont les recettes hors taxes dépassent le seuil du micro-BNC (83 600 € pour les revenus de 2026, apprécié sur 2025 et 2024), ceux qui optent pour ce régime, et les officiers publics et ministériels. Les professionnels au micro-BNC n’en déposent pas : ils portent leurs recettes sur la 2042-C-PRO.
Quelle est la date limite de dépôt de la 2035 pour les revenus de 2026 ?
La règle est le deuxième jour ouvré suivant le 1er mai 2027, avec quinze jours calendaires supplémentaires pour les déclarations télétransmises, ce qui situe l’échéance dans la seconde quinzaine de mai. La date exacte est publiée chaque année par l’administration au calendrier fiscal des professionnels.
Peut-on opter pour la 2035 en étant sous le seuil du micro-BNC ?
Oui. L’option pour la déclaration contrôlée s’exerce dans le délai de dépôt de la déclaration 2035, elle vaut un an et se reconduit tacitement. Elle est intéressante lorsque les dépenses réelles, amortissements compris, dépassent l’abattement forfaitaire de 34 %.
Quelle différence entre la 2035-A et la 2035-B ?
La 2035-A est le compte de résultat fiscal : recettes aux lignes 1 à 7, dépenses professionnelles aux lignes 8 à 33. La 2035-B détermine le résultat aux lignes 34 à 47, en ajoutant les plus-values à court terme et les réintégrations, puis en retranchant les amortissements et les déductions. Elle contient aussi les cadres de TVA, de barème kilométrique et de revenu brut social.
Où déclarer les honoraires rétrocédés à un remplaçant ?
Ligne 3 de la 2035-A, en déduction des recettes encaissées. Lorsque les sommes versées à un même bénéficiaire dépassent 2 400 € dans l’année, elles doivent aussi figurer sur la déclaration DAS 2, à déposer en janvier ou, au plus tard, avec la déclaration de résultats.
Faut-il encore remplir une déclaration sociale séparée ?
Non. Les revenus servant au calcul des cotisations sont collectés sur la déclaration de revenus en ligne, qui comporte un volet social transmis à l’Urssaf et à la caisse de retraite. Cette règle vaut aussi pour les praticiens et auxiliaires médicaux conventionnés.
Barème kilométrique ou frais réels : peut-on changer chaque année ?
Le choix se fait au 1er janvier pour l’année entière et pour tous les véhicules utilisés à titre professionnel. Il peut donc être revu d’une année sur l’autre, mais pas en cours d’année ni véhicule par véhicule. Avec le barème, ni l’amortissement ni les dépenses courantes du véhicule ne figurent dans les charges.
Un associé de SEL dépose-t-il une 2035 ?
Oui si sa rémunération technique, imposée en bénéfices non commerciaux depuis le 1er janvier 2024, dépasse le seuil du micro-BNC ou s’il opte pour la déclaration contrôlée. En dessous du seuil, il peut rester au micro-BNC et déclarer cette rémunération directement sur la 2042-C-PRO.
Références
- Notice n° 2035-NOT-SD, millésime 2026 : lignes de la 2035-A et de la 2035-B, barème kilométrique, plus-values, revenu brut social
- Imprimés n° 2035-A, 2035-B, 2035-E, 2035-F et 2035-G, millésime 2026
- CGI, article 93 : détermination du bénéfice non commercial et dépenses déductibles
- CGI, article 102 ter : régime micro-BNC, seuil de 83 600 €, abattement de 34 % et option pour la déclaration contrôlée
- CGI, article 93 A : option pour les créances acquises et les dépenses engagées
- CGI, article 151 septies : exonération des plus-values selon le montant des recettes
- impots.gouv.fr : date limite de dépôt de la déclaration de résultats au régime réel
- BOI-BIC-DECLA-30-70-20 : déclaration des honoraires versés, seuil de 2 400 € par bénéficiaire
Sources consultées le 13 octobre 2026. Numéros de lignes et de cases : imprimés du millésime 2026 (revenus 2025), à recontrôler à la parution du millésime 2027. Exemples pédagogiques, à adapter à chaque situation.


