
Droit & conseil
Expert-comptable pour consultant : TJM, micro ou réel, TVA et structure
En résumé
Du TJM au revenu net : charges, cotisations et intercontrats changent tout. Un cabinet qui connaît votre métier, à Bordeaux.
En bref : le consultant indépendant exerce une profession non réglementée. En entreprise individuelle, il est imposé en BNC : micro-BNC jusqu’à 83 600 € de recettes, avec un abattement de 34 %, ou régime réel avec une déclaration 2035. Sa franchise de TVA s’arrête à 37 500 € de chiffre d’affaires, 41 250 € en cours d’année. Créée depuis 2018 en micro-entreprise ou depuis 2019 dans les autres cas, son activité relève du régime général des indépendants et non de la CIPAV. EURL, SASU et portage salarial changent à la fois l’impôt et la protection sociale.
Note de l’expert-comptable : seuils de micro-BNC, règles de TVA intracommunautaire et cotisations évoluent en loi de finances. À confirmer chaque année avec le cabinet.
Le consultant indépendant, en stratégie, en informatique, en management ou en ingénierie, vend son expertise au temps passé. Sa fiscalité tourne autour de trois questions : quel statut choisir, quel régime retenir, micro ou réel, et comment passer d’un tarif journalier à un revenu net réellement disponible. Ce guide y répond, avec un outil pour projeter l’activité.
Transformer un TJM en revenu annuel réaliste
Le prix journalier doit financer les jours de prospection, de préparation et de congés. Tester plusieurs niveaux de jours facturés permet d’évaluer la dépendance à un gros client et la réserve nécessaire entre deux missions.
Les pièces utiles pour travailler ce point : contrats, planning facturable et charges annuelles.
Le suivi à construire : jours facturés, encours clients et concentration du chiffre d’affaires. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Du TJM au revenu : ce qui reste vraiment
Beaucoup de consultants raisonnent en taux journalier moyen (TJM) sans visualiser le revenu net qui en résulte, une fois retirés les jours non facturés (intercontrats, congés, prospection, formation, administratif), les cotisations sociales et l’impôt. L’écart entre le TJM affiché et le net disponible est souvent sous-estimé. Si une partie de vos journées consiste à animer des formations, d’autres règles s’ajoutent (déclaration d’activité, bilan pédagogique et financier, exonération de TVA sur attestation) : elles sont réunies dans notre page pour le formateur indépendant et l’organisme de formation.
Outil gratuit
Du TJM au chiffre d'affaires
Projetez votre chiffre d'affaires annuel à partir de votre tarif journalier, ou partez du chiffre d'affaires visé pour trouver le TJM qu'il faut pratiquer.
Chiffre d'affaires annuel
90 000 €
hors taxes, soit 7 500 € par mois en moyenne
À déduire ensuite
Cotisations + impôt
variables selon votre régime (micro, réel, société)
Chaque valeur soulignée est modifiable : si vous saisissez un chiffre d'affaires visé, c'est le TJM qui se recalcule, à nombre de jours constant. Projection indicative. Le taux réel de cotisations dépend de votre caisse, de votre régime (BNC, micro, société) et de votre revenu ; l'impôt sur le revenu s'ajoute ensuite. Parlons-en pour un chiffrage précis.
Ce calcul donne un ordre de grandeur pour fixer vos tarifs et provisionner ; le taux réel de cotisations dépend ensuite de votre statut et de votre caisse. Nous affinons avec vos chiffres.
Exemple pédagogique : un TJM, deux années très différentes
Un consultant facture 600 € HT par jour. Il prévoit 190 jours facturés, soit 190 × 600 € = 114 000 € HT.
Une mission s’arrête en octobre, la suivante démarre en janvier : 40 jours d’intercontrat. Il ne facture que 150 jours, soit 90 000 € HT, alors que ses charges fixes et ses cotisations provisionnelles, calculées sur un revenu passé, n’ont pas bougé.
Les deux montants dépassent le seuil du micro-BNC, fixé à 83 600 € de recettes pour 2026 : une activité installée à ce niveau sort du micro selon les règles de franchissement du seuil, et le choix se joue entre le réel avec sa déclaration 2035 et une société. La réserve qui finance un intercontrat se constitue pendant les mois facturés.
Temps passé ou forfait : le tarif journalier réellement obtenu
Facturer au temps passé laisse le risque de dérive chez le client ; facturer au forfait le garde chez vous. La mesure est simple : diviser le prix du forfait par les jours réellement consacrés à la mission, réunions et reprises comprises.
Exemple pédagogique. Un diagnostic est vendu 15 000 € HT pour 25 jours prévus, soit 600 € par jour. La mission en demande 30 : le tarif réellement obtenu tombe à 500 € par jour, et les 5 jours supplémentaires représentent 3 000 € de journées non facturées. Si le périmètre a changé à la demande du client, ces 5 jours relèvent d’un avenant, à condition que la demande ait été tracée au moment où elle a été formulée.
Le calculateur TJM et chiffre d’affaires projette ensuite l’année entière à partir du nombre de jours facturables.
Travailler via une ESN : délais, vigilance, dépendance
Quand une ESN contracte avec le client final et vous sous-traite la mission, trois points changent :
- le délai de paiement : entre professionnels, il ne peut dépasser 60 jours à compter de la date d’émission de la facture, ou 45 jours fin de mois si le contrat le prévoit expressément (art. L. 441-10 du Code de commerce). Avec 20 jours à 600 € HT facturés chaque mois, deux mois d’encours représentent 24 000 € HT, soit 28 800 € TTC à pouvoir attendre ;
- l’attestation de vigilance : pour tout contrat d’au moins 5 000 € HT, l’ESN doit obtenir votre attestation Urssaf à la signature puis tous les six mois ; un retard de cotisations qui en empêche la délivrance peut bloquer vos paiements ;
- la dépendance : une seule ESN qui porte l’essentiel du chiffre d’affaires cumule risque commercial et risque de requalification.
BNC, micro-BNC ou réel
En exercice individuel, le consultant relève des bénéfices non commerciaux (art. 92 du CGI). Deux régimes s’offrent à lui :
- le micro-BNC (art. 102 ter du CGI) : sous le seuil, un abattement forfaitaire de 34 % représente vos charges. Simple, mais avantageux seulement si vos charges réelles sont faibles ;
- la déclaration contrôlée (réel) : vous déduisez vos charges réelles (matériel, déplacements, sous-traitance, formation) et déposez une 2035. Dès que vos frais sont significatifs, le réel l’emporte ; les lignes de recettes et de dépenses de la liasse 2035 se remplissent alors à partir de votre comptabilité de trésorerie.
L’arbitrage se chiffre, il ne se devine pas. Comparez avec notre outil micro / réel, puis affinez avec nous.
Exemple pédagogique. Un consultant encaisse 69 000 € en 2026, soit 115 jours à 600 €. Au micro-BNC, l’abattement de 34 % vaut 23 460 € et le bénéfice imposable 45 540 € ; ses cotisations se calculent sur les recettes, au taux de 25,6 % en 2026 pour une activité libérale qui ne relève pas de la CIPAV, soit 17 664 €. L’abattement est censé couvrir toutes les charges, cotisations sociales comprises. Au réel, il déduirait ses frais pour leur montant exact, ainsi que ses cotisations obligatoires : pour l’impôt sur le revenu, le réel ne devient plus favorable que si ce total dépasse 23 460 €. Montants propres à l’exemple, pas une norme de la profession.
Le comparateur micro ou réel refait ce calcul avec vos recettes et vos frais. Sous condition de revenu du foyer, le micro-entrepreneur peut aussi opter pour le versement libératoire de l’impôt sur le revenu, au taux de 2,2 % des recettes pour une activité en BNC (art. 151-0 du CGI), soit 1 518 € dans l’exemple. L’option se demande à l’Urssaf au plus tard le 30 septembre pour l’année suivante ou, l’année de la création, avant la fin du troisième mois qui suit celui du début d’activité.
TVA et clients étrangers
Les prestations de conseil sont soumises à la TVA au taux normal de 20 % (art. 278 du CGI), avec une franchise en base possible sous le seuil en début d’activité. Un point sensible : les prestations rendues à des clients professionnels établis à l’étranger obéissent à des règles particulières (autoliquidation par le client dans l’Union, mention spécifique sur la facture, déclaration européenne de services). Une facturation internationale mal cadrée se régularise ensuite difficilement : mieux vaut l’anticiper.
Franchise en base : à quel jour facturé elle s’arrête
Tant que votre chiffre d’affaires de l’année précédente n’a pas dépassé 37 500 €, vous facturez sans TVA (art. 293 B du CGI). Si vous franchissez 41 250 € en cours d’année, la franchise cesse pour les opérations réalisées à compter de la date du dépassement. Franchise ou non, l’obligation de recevoir des factures électroniques s’applique depuis le 1er septembre 2026 : ce que la facture électronique change pour un consultant libéral.
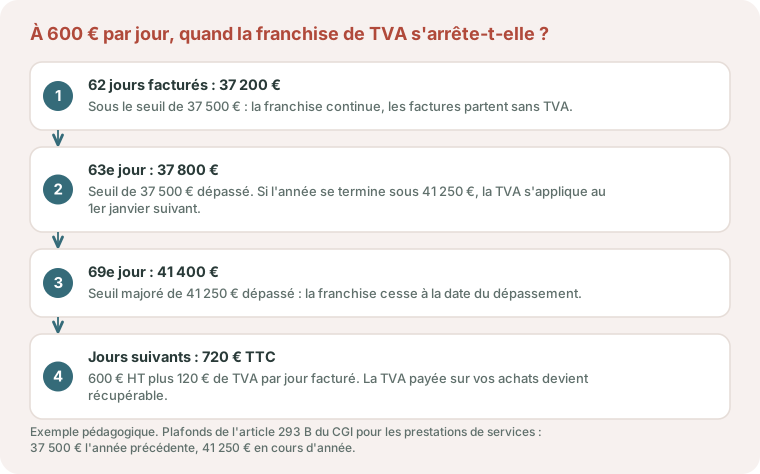
Exemple pédagogique. À 600 € HT par jour, 62 jours facturés font 37 200 € : la franchise tient. Le 63e jour porte le cumul à 37 800 € : le seuil de 37 500 € est dépassé et, si l’année s’achève sous 41 250 €, la TVA s’appliquera au 1er janvier suivant. Le 69e jour porte le cumul à 41 400 € : le seuil majoré est franchi, la franchise cesse à cette date, et chaque journée se facture ensuite 600 € HT plus 120 € de TVA, soit 720 € TTC. À 20 jours facturés par mois, ce seuil tombe au cours du quatrième mois d’activité.
Pour un client professionnel qui récupère la TVA, le passage est neutre ; pour une association ou un particulier, il renchérit la prestation de 20 %. Côté clients étrangers, deux articles posent le cadre : la prestation rendue à un professionnel établi hors de France n’est pas située en France (art. 259, 1° du CGI), et les services fournis à un preneur redevable de la taxe dans un autre État de l’Union se déclarent sur un état récapitulatif (art. 289 B du CGI). Le guide de la TVA, ses régimes et sa déclaration reprend ces obligations pas à pas.
Statut : BNC, EURL ou SASU
Le choix de structure détermine votre fiscalité, vos cotisations et votre protection sociale :
- entreprise individuelle (BNC) : simplicité, cotisations de travailleur indépendant. La retraite relève en principe de la Sécurité sociale des indépendants : pour les activités créées depuis le 1er janvier 2018 en micro-entreprise et le 1er janvier 2019 dans les autres cas, la CIPAV ne reçoit plus que les professions énumérées à l’article L. 640-1 du Code de la sécurité sociale, où le consultant ne figure pas. L’ingénieur-conseil y figure ; un consultant affilié avant 2019 a pu y rester. Au réel, l’option pour l’impôt sur les sociétés, irrévocable, assimile l’entreprise individuelle à une EURL (art. 1655 sexies du CGI) ;
- EURL : à l’IR ou sur option à l’IS, gérant travailleur non salarié ;
- SASU : président assimilé salarié (protection sociale plus complète mais cotisations plus élevées), dividendes hors cotisations sociales.
Le bon statut dépend de votre niveau de revenu, de votre besoin de protection et de votre projet. C’est l’un des premiers arbitrages à poser, et il se reconsidère quand l’activité grandit (voyez SAS ou SARL et Rémunération du dirigeant).
Passer en société : les chiffres qui déclenchent la question
Trois repères 2026 encadrent le calcul. L’impôt sur les sociétés est de 15 % jusqu’à 42 500 € de bénéfice, sous conditions, et de 25 % au-delà (art. 219 du CGI). Les dividendes supportent le prélèvement forfaitaire unique de 31,4 %. Et le gérant majoritaire d’EURL paie des cotisations sociales sur la part de ses dividendes qui dépasse 10 % du capital, des primes d’émission et de son compte courant (art. L. 136-3 du Code de la sécurité sociale), ce que le président de SASU ne connaît pas. Avec un capital de 1 000 €, presque tout dividende d’EURL est donc soumis à cotisations. Le simulateur TNS ou président de SAS et le guide du taux réduit d’IS à 15 % permettent de poser ces chiffres avant de choisir.
CIPAV ou régime des indépendants : la règle exacte
La confusion vient d’une réforme en deux temps. L’article 15 de la loi de financement de la sécurité sociale pour 2018 a limité la CIPAV aux professions énumérées à l’article L. 640-1 du Code de la sécurité sociale : architecte, géomètre, ingénieur-conseil, maître d’œuvre, psychologue, ostéopathe, guide-conférencier, expert devant les tribunaux, entre autres. Le consultant n’y figure pas. Celui qui crée son activité est donc affilié à la branche des indépendants du régime général : depuis le 1er janvier 2018 s’il est micro-entrepreneur, depuis le 1er janvier 2019 dans les autres cas, selon le calendrier rappelé par la CIPAV elle-même.
Les consultants déjà affiliés à la CIPAV avant ces dates y sont restés, avec un droit d’option pour rejoindre le régime des indépendants. Ce droit devait s’exercer auprès de l’Urssaf entre le 1er janvier 2019 et le 31 décembre 2023 (décret n° 2019-1358 du 13 décembre 2019) : il est aujourd’hui fermé. Un consultant installé de longue date qui n’a pas opté cotise donc toujours à la CIPAV, et ses droits suivent alors les règles de retraite des caisses libérales, Cipav comprise.
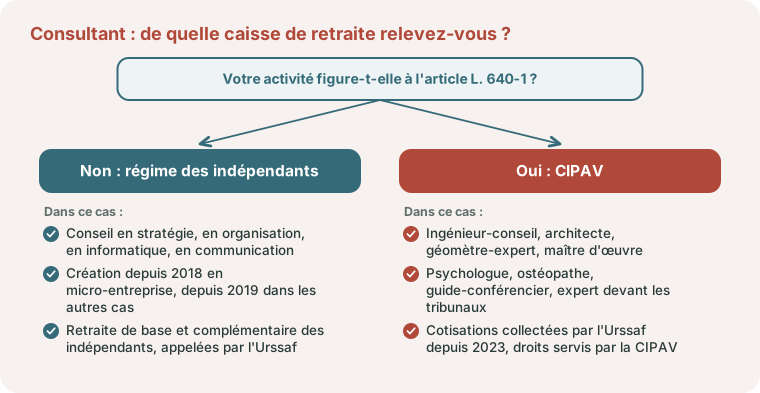
L’intitulé de l’activité compte : un ingénieur-conseil relève de la CIPAV, un consultant en organisation non. Le rattachement se fait à partir du code d’activité attribué à l’immatriculation ; une affiliation erronée fausse les cotisations appelées comme les droits acquis. Vérifiez votre attestation d’affiliation avant de bâtir un prévisionnel : qui cotise où, et sur quelle assiette en 2026 se lit profession par profession.
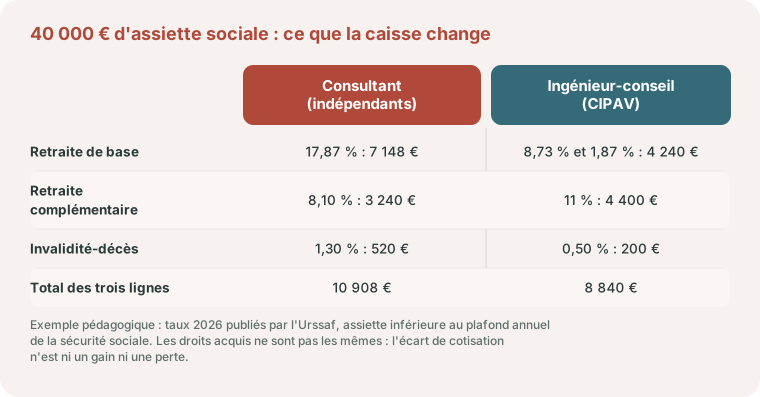
Les barèmes ne se ressemblent pas. En 2026, pour le régime des indépendants, l’Urssaf applique 17,87 % de retraite de base jusqu’à 48 060 € et 0,72 % au-delà, 8,10 % de retraite complémentaire jusqu’à 48 060 € puis 9,10 % jusqu’à 192 240 €, et 1,30 % d’invalidité-décès jusqu’à 48 060 €. Pour une profession relevant de la CIPAV : 8,73 % jusqu’à 48 060 € et 1,87 % jusqu’à 240 300 € de retraite de base, 11 % puis 21 % de complémentaire, 0,50 % d’invalidité-décès.
Exemple pédagogique. Pour 40 000 € d’assiette sociale, un consultant au régime des indépendants paie 7 148 € de retraite de base, 3 240 € de complémentaire et 520 € d’invalidité-décès, soit 10 908 €. Un ingénieur-conseil à la CIPAV paie 4 240 € de retraite de base (8,73 % plus 1,87 %), 4 400 € de complémentaire et 200 € d’invalidité-décès, soit 8 840 €. L’écart de 2 068 € n’est pas une économie : les droits à retraite acquis diffèrent d’un régime à l’autre. Il montre surtout qu’un prévisionnel bâti sur la mauvaise caisse est faux dès la première ligne.
En micro-entreprise, le même partage existe : 25,6 % des recettes en 2026 pour une activité libérale hors CIPAV, 23,2 % pour une profession qui en relève. Au réel, notre estimateur de cotisations sociales donne un premier ordre de grandeur.
Le risque de requalification en salariat déguisé
Un consultant qui travaille en mission longue, exclusivement pour un seul client, sur les horaires et dans les locaux de celui-ci, s’expose à un risque juridique réel : la requalification en contrat de travail. L’article L. 8221-6 du Code du travail pose une présomption de non-salariat pour les indépendants régulièrement immatriculés, mais cette présomption peut être renversée dès lors que le consultant fournit ses prestations dans des conditions qui le placent dans un lien de subordination juridique permanente vis-à-vis du donneur d’ordre.
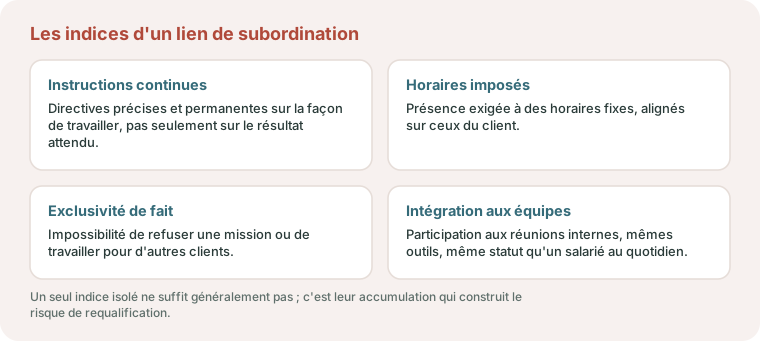
En pratique, l’administration et les tribunaux regardent un faisceau d’indices : instructions précises et continues sur la manière de travailler, horaires imposés, contrôle hiérarchique, absence de possibilité de refuser une mission ou de travailler pour d’autres clients, intégration dans les équipes du client au même titre qu’un salarié. Un seul indice isolé ne suffit généralement pas, mais leur accumulation, sur une mission longue et exclusive, construit un risque que le client comme le consultant ont intérêt à anticiper, pas à découvrir lors d’un contrôle URSSAF.
Le portage salarial, une alternative à la structure propre
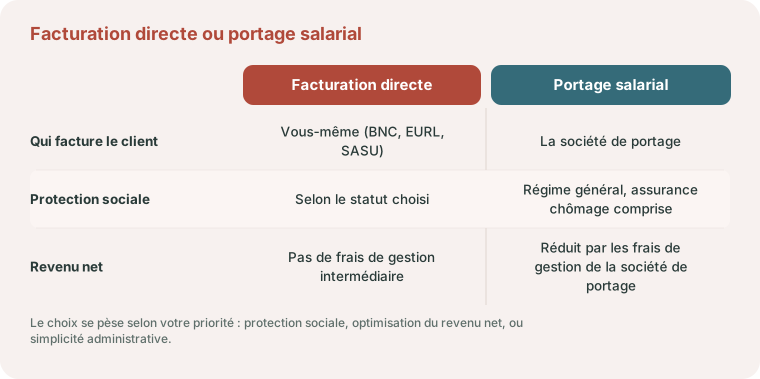
Pour un consultant qui hésite entre l’indépendance et le confort du salariat, le portage salarial offre une voie intermédiaire : une société de portage facture le client, reverse au consultant un salaire après déduction de ses frais de gestion et des cotisations sociales, ce qui ouvre le régime général de la sécurité sociale, assurance chômage comprise, là où le BNC ou la SASU n’y donnent pas accès de la même façon. La contrepartie est un coût de gestion prélevé par la société de portage, qui réduit le revenu net par rapport à une facturation directe en nom propre.
L’article L. 1254-2 du Code du travail réserve le portage au salarié assez expert et autonome pour trouver ses clients, et précise que l’entreprise de portage n’est pas tenue de lui fournir du travail : l’intercontrat reste votre risque. Le choix entre portage, entreprise individuelle et société se pèse selon votre priorité, la protection sociale, l’optimisation du revenu net, ou la simplicité administrative.
Deux autres bornes légales encadrent le portage. Le salarié porté bénéficie d’une rémunération minimale fixée par accord de branche étendu ou, à défaut, égale à 75 % du plafond mensuel de la sécurité sociale pour un temps plein (art. L. 1254-2). Et une même prestation chez un client ne peut pas dépasser trente-six mois (art. L. 1254-4).
La propriété intellectuelle de vos livrables
Une question trop souvent oubliée dans un contrat de mission : à qui appartient le travail produit ? En droit français, l’auteur d’une œuvre de l’esprit, étude, présentation, développement logiciel, jouit sur celle-ci d’un droit de propriété exclusif du seul fait de sa création (art. L. 111-1 du Code de la propriété intellectuelle), y compris lorsqu’elle a été réalisée dans le cadre d’un contrat de prestation. Contrairement à une idée répandue, la simple facturation d’une mission ne transfère pas automatiquement les droits sur ce que vous avez produit.
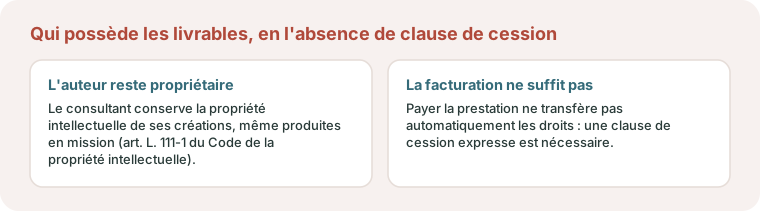
Pour que le client devienne propriétaire des livrables, la cession de droits doit être expressément prévue au contrat, et chaque droit cédé doit y faire l’objet d’une mention distincte, délimitant son étendue, sa destination, le lieu et la durée d’exploitation (art. L. 131-3 du Code de la propriété intellectuelle). Une clause de cession rédigée trop vaguement, ou absente du contrat, peut laisser planer une ambiguïté sur ce que le client peut réellement réutiliser, modifier ou revendre, un point à sécuriser avant la première mission, pas après un désaccord.
La clause de non-concurrence, sous conditions de validité
Beaucoup de contrats de mission comportent une clause interdisant au consultant de travailler, pendant une certaine durée, pour des concurrents directs du client. La jurisprudence encadre strictement la validité de ces clauses : elles doivent être limitées dans le temps et dans l’espace, proportionnées aux intérêts légitimes à protéger, et s’accompagner, selon les circonstances et le type de relation contractuelle, d’une contrepartie financière. Une clause trop large, sans limite de durée ou de zone géographique, s’expose à être jugée nulle ou disproportionnée si elle est contestée. Avant de signer un contrat qui vous engage sur ce point, mieux vaut en faire vérifier la rédaction que découvrir ses limites au moment où elle vous prive d’une opportunité.
Frais de mission et déductions
Au réel, vos charges réduisent votre bénéfice : matériel informatique, logiciels et abonnements, frais de déplacement et de mission (transport, hôtel, repas), sous-traitance, formation, documentation, et la quote-part professionnelle de certains frais mixtes (télécommunications, bureau à domicile). Pour un consultant technique qui vend des études, avec licences de calcul et sous-traitance, la page de l’ingénieur et du bureau d’études va plus loin sur le suivi des heures et la facturation à l’avancement.
Frais de déplacement : les trajets et frais de mission chez vos clients sont déductibles, à condition d’être professionnels et justifiés. Un suivi précis (kilomètres, justificatifs) sécurise la déduction en cas de contrôle.
Retraite, prévoyance et PER
Ce qui protège un consultant dépend d’abord de son statut, et donc de sa caisse :
- en entreprise individuelle ou gérant majoritaire d’EURL, vous relevez en principe de la Sécurité sociale des indépendants (ou de la CIPAV si votre activité figure dans sa liste ou si vous y étiez affilié avant 2019). Les primes de prévoyance et de santé d’un contrat dit Madelin se déduisent du bénéfice dans les limites de l’article 154 bis du CGI ;
- en SASU, le président assimilé salarié relève du régime général : le dispositif Madelin ne le concerne pas, mais un PER individuel reste déductible de son revenu dans les limites de l’article 163 quatervicies du CGI ;
Depuis la loi de finances pour 2026, les versements PER effectués à partir de 70 ans ne sont plus déductibles, et les plafonds non utilisés à compter de 2026 se reportent sur cinq ans au lieu de trois : utile quand le revenu varie d’une mission à l’autre.
Madelin et cotisations Urssaf. En entreprise individuelle à l’IR, l’Urssaf part de votre bénéfice avant déduction des cotisations Madelin, puis applique l’abattement forfaitaire de 26 % issu de la réforme de l’assiette des indépendants. Le contrat réduit votre impôt, pas vos cotisations.
Consultant à Bordeaux et en Gironde : repères locaux
Un consultant n’a ni ordre ni chambre professionnelle : ses interlocuteurs locaux sont administratifs. Vos cotisations sont appelées par l’Urssaf Aquitaine, dont le siège régional est à Bruges, commune de la métropole bordelaise, et vos impôts professionnels relèvent du service des impôts des entreprises indiqué dans votre espace professionnel sur impots.gouv.fr. Les formalités de création passent par le guichet unique en ligne ; la CCI Bordeaux Gironde propose, sur rendez-vous, une assistance payante à l’immatriculation d’une entreprise individuelle ou d’une société commerciale.
L’impôt vraiment local est la cotisation foncière des entreprises. Dans les 28 communes de Bordeaux Métropole, c’est le conseil de la métropole qui en vote le taux, reconduit à 35,06 % pour 2026. Un consultant qui travaille chez lui ou chez ses clients relève le plus souvent de la cotisation minimum, assise sur une base fixée par délibération locale (article 1647 D du CGI). Elle n’est pas due l’année de création, ni lorsque les recettes ne dépassent pas 5 000 €.
Dans un prévisionnel, cette charge apparaît donc à partir de la deuxième année.
Pour un indépendant de la métropole, le Cabinet Gras, situé à Bordeaux, travaille sans rendez-vous physique : factures et relevés dans Pennylane, échanges en visioconférence, selon l’organisation décrite sur la page expert-comptable à Bordeaux.
Parlons de votre activité de conseil
Première mission après un CDI, passage d’une ESN au direct, hésitation entre entreprise individuelle, SASU et portage : apportez votre TJM et le nombre de jours que vous pensez facturer, vos contrats de mission ou de sous-traitance, et votre attestation d’affiliation si vous êtes déjà installé.
L’échange a lieu en visioconférence ; vos factures remontent ensuite dans Pennylane.
Les frais de déplacement refacturés à vos clients n’ont pas le même traitement que de vrais débours : voyez débours et frais refacturés. Pour savoir ce qui vous est versé pendant un arrêt maladie et ce qu’un contrat de prévoyance doit couvrir, voyez l’arrêt de travail du libéral.
Si vous animez aussi des formations, voyez le cas d’un formateur qui distingue formation, conseil et sous-traitance dans son bilan pédagogique ; si vous confiez des études à un sous-traitant, le cas d’un bureau d’études face à l’obligation de vigilance.
Parlons-en
Consultant : votre TJM vous rémunère-t-il vraiment ?
Micro-BNC ou réel, TVA des clients étrangers, EURL ou SASU : convertissons votre TJM en revenu net optimisé. Testez votre situation : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quel statut choisir pour devenir consultant indépendant ?
Entreprise individuelle (BNC) pour la simplicité, EURL ou SASU pour une société. Le choix dépend de votre niveau de revenu, de votre besoin de protection sociale (la SASU offre le régime assimilé salarié) et de votre projet. L’arbitrage se chiffre.
Micro-BNC ou réel pour un consultant ?
Le micro-BNC applique un abattement forfaitaire de 34 % (art. 102 ter du CGI) : avantageux si vos charges sont faibles. Dès que vos frais (déplacements, matériel, sous-traitance) sont significatifs, le réel et sa déclaration 2035 deviennent plus intéressants.
Un consultant doit-il facturer la TVA à un client étranger ?
Les prestations de conseil sont soumises à la TVA à 20 % (art. 278 du CGI), mais les prestations à des clients professionnels établis dans l’Union européenne relèvent en principe de l’autoliquidation par le client, avec une mention spécifique sur la facture et une déclaration européenne de services. Les règles méritent d’être cadrées.
À quelle caisse de retraite cotise un consultant ?
En entreprise individuelle ou en EURL, il relève en principe de la Sécurité sociale des indépendants : pour les activités créées depuis 2018 en micro-entreprise et 2019 dans les autres cas, la CIPAV ne reçoit plus que les professions listées à l’article L. 640-1 du Code de la sécurité sociale (dont l’ingénieur-conseil), sauf affiliation antérieure. En SASU, le président est assimilé salarié et relève du régime général.
Combien de temps une ESN peut-elle mettre à payer un consultant ?
Au plus 60 jours à compter de la date de la facture, ou 45 jours fin de mois si le contrat le prévoit (art. L. 441-10 du Code de commerce). Un retard ouvre droit à des pénalités et à une indemnité forfaitaire de 40 € pour frais de recouvrement.
Un consultant en mission longue risque-t-il d'être requalifié en salarié ?
Oui, si la mission le place dans un lien de subordination juridique permanente vis-à-vis du client, horaires imposés, contrôle hiérarchique, exclusivité, intégration aux équipes (art. L. 8221-6 du Code du travail). C’est un risque à anticiper dans la rédaction du contrat de mission et son organisation réelle.
Qu'est-ce que le portage salarial ?
Une société de portage facture le client à votre place et vous reverse un salaire après déduction de ses frais et des cotisations sociales, ce qui ouvre le régime général, assurance chômage comprise. La contrepartie est un coût de gestion qui réduit le revenu net par rapport à une facturation directe.
Le client devient-il automatiquement propriétaire de ce que je produis en mission ?
Non. L’auteur d’une œuvre de l’esprit en reste propriétaire du seul fait de sa création (art. L. 111-1 du Code de la propriété intellectuelle), même réalisée en mission. Le transfert de propriété doit être expressément prévu par une clause de cession, avec chaque droit cédé délimité dans son étendue, sa destination, le lieu et la durée (art. L. 131-3 du Code de la propriété intellectuelle).
Une clause de non-concurrence dans un contrat de mission est-elle toujours valable ?
Non. Elle doit être limitée dans le temps et dans l’espace, proportionnée aux intérêts légitimes à protéger, et s’accompagner selon les cas d’une contrepartie financière. Une clause trop large s’expose à être jugée nulle si elle est contestée.
Un consultant affilié à la CIPAV peut-il encore rejoindre le régime des indépendants ?
Non. Le droit d’option ouvert aux professionnels dont l’activité est sortie du périmètre de la CIPAV devait s’exercer entre le 1er janvier 2019 et le 31 décembre 2023 (décret n° 2019-1358 du 13 décembre 2019). Celui qui n’a pas opté reste affilié à la CIPAV ; celui qui crée aujourd’hui une activité de conseil relève d’emblée du régime des indépendants.
À partir de quel chiffre d'affaires un consultant facture-t-il la TVA ?
La franchise en base s’applique tant que le chiffre d’affaires de l’année précédente n’a pas dépassé 37 500 €. En cours d’année, elle cesse à la date où il franchit 41 250 € (art. 293 B du CGI). À 600 € par jour, ce seuil majoré est atteint au 69e jour facturé.
Quel est le taux de cotisations d'un consultant en micro-entreprise en 2026 ?
25,6 % des recettes encaissées pour une activité libérale qui ne relève pas de la CIPAV, selon le barème publié par l’Urssaf ; 23,2 % pour une profession relevant de la CIPAV. Le versement libératoire de l’impôt, sur option et sous condition de revenu, ajoute 2,2 %.
Quelles démarches locales pour s'installer comme consultant à Bordeaux ?
L’immatriculation se fait en ligne sur le guichet unique, les cotisations sont appelées par l’Urssaf Aquitaine et la cotisation foncière des entreprises, dont le taux est voté par Bordeaux Métropole, n’est pas due l’année de création. Le Cabinet Gras, situé à Bordeaux, accompagne ces étapes à distance, sur Pennylane et en visioconférence.
Cas pratique pour préparer votre décision
Consultant : facturer un client allemand et financer un sous-traitant français : un exemple chiffré avec plusieurs scénarios, les hypothèses de calcul et les points à vérifier avant de décider.
Carburant et hôtel refacturés : calculer le bon prix
Notre cas pratique de refacturation des frais de carburant et d’hôtel distingue le taux de TVA de la mission, la TVA récupérable sur vos achats et le prix convenu avec le client. Il compare une refacturation au coût net, sur le TTC payé et sous plafond TTC.
Sources officielles
- Article L. 640-1 du Code de la sécurité sociale : liste des professions libérales affiliées à la CNAVPL, dont celles qui relèvent de la CIPAV.
- CIPAV, périmètre issu de la loi de financement de la sécurité sociale pour 2018 : professions conservées, dates du 1er janvier 2018 et du 1er janvier 2019, droit d’option.
- Décret n° 2019-1358 du 13 décembre 2019 : exercice du droit d’option jusqu’au 31 décembre 2023.
- Urssaf, taux de cotisations des professions libérales non réglementées : barème 2026 du régime des indépendants.
- Urssaf, l’essentiel du statut d’auto-entrepreneur : taux 2026 de la micro-entreprise et versement libératoire.
- Article 293 B du Code général des impôts : plafonds de la franchise en base de TVA.
- Urssaf Aquitaine, à propos : siège régional à Bruges et sites départementaux.
- Bordeaux Métropole, délibération n° 2026-151 du 24 avril 2026 : taux de cotisation foncière des entreprises fixé à 35,06 % pour 2026.
- CCI Bordeaux Gironde, service formalités des entreprises : assistance sur rendez-vous aux formalités d’immatriculation, de modification et de radiation.
Ingénieur, formateur, avocat d’affaires : d’autres métiers du conseil sont détaillés dans le parcours Droit, conseil et ingénierie.
Vous vendez parfois un livrable au forfait plutôt qu’au jour ? Notre méthode pour suivre les heures, la rentabilité et la facturation d’une mission au forfait permet de vérifier, à la fin de la mission, quel TJM vous avez réellement obtenu.
Références
- Article 102 ter du Code général des impôts (CGI)
- Article 151-0 du Code général des impôts (CGI)
- Article 154 bis du Code général des impôts (CGI)
- Article 163 quatervicies du Code général des impôts (CGI)
- Article 1647 D du Code général des impôts (CGI)
- Article 1655 sexies du Code général des impôts (CGI)
- Article 219 du Code général des impôts (CGI)
- Article 259, 1° du Code général des impôts (CGI)
- Article 278 du Code général des impôts (CGI)
- Article 289 B du Code général des impôts (CGI)
- Article 293 B du Code général des impôts (CGI)
- Article 92 du Code général des impôts (CGI)
- Article L. 111-1 du Code de la propriété intellectuelle
- Article L. 1254-2 du Code du travail
- Article L. 131-3 du Code de la propriété intellectuelle
- Article L. 136-3 du Code de la sécurité sociale
- Article L. 441-10 du Code de commerce
- Article L. 640-1 du Code de la sécurité sociale
- Article L. 8221-6 du Code du travail
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


