
Droit & conseil
Expert-comptable pour ingénieur et bureau d’études
En résumé
Bureau d’études : suivez les heures, la sous-traitance, la marge au forfait et les encaissements pour piloter chaque mission.
L’essentiel. Une étude vendue au forfait peut dégager une bonne marge sur le devis et consommer beaucoup plus d’heures que prévu. Pour un ingénieur indépendant ou un bureau d’études, la comptabilité devient utile lorsqu’elle relie le contrat, les heures engagées, les achats de prestations et les dates de facturation.
Ingénieur indépendant ou société d’ingénierie : le cadre fiscal d’abord
Un ingénieur-conseil qui exerce seul une activité intellectuelle (calculs, notes techniques, expertises, assistance à maîtrise d’ouvrage) relève en principe des bénéfices non commerciaux. Dès que l’activité comporte de la revente de matériel, de la fabrication ou de l’installation, la qualification commerciale peut l’emporter, avec d’autres règles de déclaration et de rattachement des produits. Pour l’activité qui reste en BNC, les rubriques de la déclaration 2035 et ses pièges sont détaillés dans un guide à part.
Beaucoup de bureaux d’études exercent en société (SARL, SAS ou SASU), le plus souvent à l’impôt sur les sociétés. La comptabilité devient alors une comptabilité d’engagement, la rémunération du dirigeant se décide à part du résultat, et la société porte les investissements et les recrutements. Avant de trancher, chiffrez le bénéfice attendu, le besoin de réinvestir et la place d’éventuels associés.
Tant que ses recettes annuelles ne dépassent pas 83 600 €, l’ingénieur-conseil en entreprise individuelle peut rester au régime micro-BNC : le bénéfice imposable est alors égal aux recettes diminuées d’un abattement forfaitaire de 34 % (article 102 ter du Code général des impôts), sans déduction des frais réels. Dès que les licences, la sous-traitance et l’assurance dépassent ce forfait, la déclaration contrôlée donne une image plus juste. Le comparateur micro ou réel fournit un premier ordre de grandeur à partir de vos propres chiffres.
Pour un bureau d’études qui recrute ou investit, deux lectures complètent ce premier calcul : notre guide pour choisir entre impôt sur le revenu et impôt sur les sociétés, puis le comparatif SAS ou SARL, qui détermine le régime social du dirigeant.
Chiffrer une étude avant de s’engager
Le prix doit couvrir la production, les réunions, les reprises prévues et la coordination. Séparer ces postes aide à préciser ce qui relève du forfait et ce qui nécessite un avenant.
Un devis de bureau d’études gagne à être construit phase par phase (diagnostic, avant-projet, projet, assistance aux travaux, par exemple), avec pour chacune les heures par profil, la part sous-traitée et les données d’entrée attendues (relevés, plans, nombre de variantes). Une note de calcul refaite parce que l’architecte a déplacé un mur porteur doit se distinguer, dans le suivi, d’une reprise liée à une erreur interne.
Licences, matériel de calcul et assurance : les charges de structure
Les logiciels de modélisation, de simulation thermique ou de calcul de structure pèsent chaque année. Abonnement (charge de l’exercice) ou licence achetée (immobilisation amortie sur sa durée d’utilisation) : l’achat se décaisse en une fois, puis s’étale en charges sur plusieurs exercices. Le même arbitrage vaut pour les postes de calcul. Le guide des amortissements comptables détaille les méthodes et les durées à retenir selon l’usage prévu du bien.
Pour le pilotage, ramenez ces charges à l’heure productive. Par hypothèse, 9 000 € de licences et 3 000 € d’assurance par an, répartis sur 1 500 heures produites par l’équipe, ajoutent 8 € à chaque heure vendue. Un devis construit sur le seul coût salarial oublie cette part, et la marge affichée par mission est alors supérieure à celle que montrera le compte de résultat.
L’assurance de responsabilité civile professionnelle couvre les conséquences des erreurs de conception ou de conseil. Lorsque le bureau d’études intervient dans une opération de construction, la question de l’assurance décennale se pose aussi : vérifiez avec votre assureur que les activités déclarées correspondent aux missions réellement exercées. Une activité non déclarée coûte bien plus cher, le jour d’un sinistre, que l’économie de prime.
Sous-traitance : qui facture qui, et quand
Sous-traitant d’un architecte, votre encaissement dépend du paiement reçu par le titulaire du contrat ; dans un marché public, le sous-traitant accepté par l’acheteur peut, sous conditions, être payé directement. Le seuil de ce paiement direct est fixé à 600 € TTC par l’article R. 2193-10 du code de la commande publique : pour une mission d’études, il est presque toujours atteint, à condition que l’acheteur ait accepté le sous-traitant et agréé ses conditions de paiement, ce qui se demande avant de commencer le travail. Donneur d’ordre à votre tour (relevés, sondages, simulation spécialisée), vous recevez parfois la facture du sous-traitant avant de pouvoir facturer votre propre phase. Refacturés ensuite au client, ces relevés ou sondages ne sont pas forcément des débours : débours ou frais refacturés, la règle de TVA du libéral.
Rattachez chaque facture de sous-traitance à sa mission et à sa phase : sans ce lien, la marge d’une étude paraît excellente jusqu’à l’arrivée de la facture du sous-traitant. Entre assujettis, ces factures relèvent aussi de la facturation électronique des libéraux, sous-traitance comprise.
La chaîne de paiement se lit mieux quand on connaît les contraintes de ses partenaires : les honoraires au pourcentage décrits dans notre page expert-comptable pour architecte expliquent pourquoi le règlement du maître d’œuvre suit les phases de sa propre mission, et les relevés commandés à un cabinet de mesure obéissent à la logique présentée dans le guide expert-comptable pour géomètre.
Facturation à l’avancement, travaux en cours et retenues
Le contrat fixe en général un échéancier (pourcentage par phase validée ou situations mensuelles). Le tableau de bord distingue trois montants : production réalisée, montant facturé, montant encaissé.
En comptabilité d’engagement, une prestation commencée et non achevée à la clôture n’est pas ignorée : selon le contrat et la nature de la mission, elle donne lieu à l’inscription de travaux en cours évalués au coût ou à la constatation d’un produit selon l’avancement. Le traitement se détermine contrat par contrat ; il suppose de disposer, à la clôture, des heures passées par mission et d’une estimation honnête du reste à faire.
Certains contrats prévoient enfin une retenue sur les paiements, libérée après réception ou après levée des réserves. Cette somme se suit comme une créance distincte, avec sa date de libération prévue, plutôt que comme un simple retard de paiement.
Exemple pédagogique : une mission d’études fluides à 36 000 €
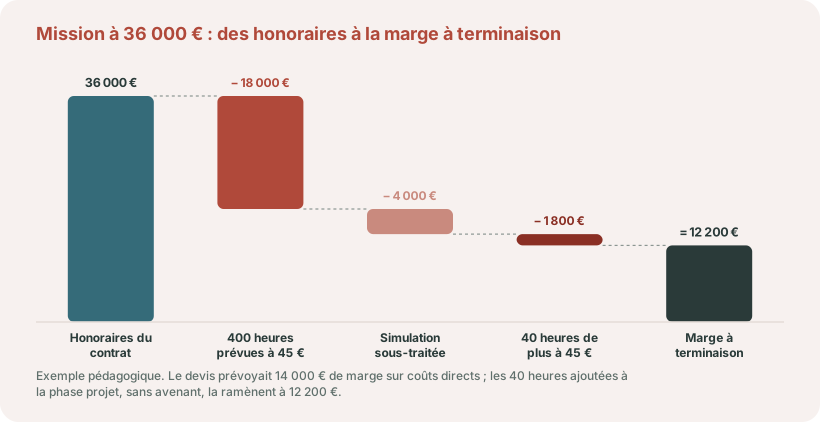
Un bureau d’études signe une mission de conception et de suivi pour 36 000 € HT, facturée par phase : 20 % à la validation de l’avant-projet (7 200 €), 50 % au dossier de projet (18 000 €), 30 % pendant le suivi des travaux (10 800 €). Le budget prévoit 400 heures à un coût horaire chargé de 45 € (80 heures, 200 heures et 120 heures selon les phases), soit 18 000 €, et 4 000 € de simulation confiée à un sous-traitant. La marge sur coûts directs attendue est de 14 000 €. À la clôture, l’avant-projet est facturé et réglé. Sur la phase projet, 120 heures ont été passées et l’équipe estime qu’il en faut encore 120, et non 80, parce que le programme a évolué sans avenant. La phase coûtera 240 heures : 40 heures de plus, soit 1 800 €, et la marge à terminaison descend à 12 200 €. L’avancement réel de la phase projet est de 120 heures sur 240, soit 50 %, et non 60 % comme le laisserait croire la comparaison avec le budget initial de 200 heures. La production non facturée de cette phase représente 9 000 € en valeur de vente (50 % de 18 000 €) et 5 400 € au coût des heures passées (120 × 45 €). Si le contrat prévoit une retenue de 5 % sur la phase de suivi, 540 € ne seront encaissés qu’après la réception. Toutes ces données sont des hypothèses de démonstration, pas des tarifs de référence.
Lire l’exemple : produit, facturé, encaissé
À la clôture, la mission a produit 16 200 € en valeur de vente (7 200 € d’avant-projet et 9 000 € sur la phase projet), mais seuls 7 200 € sont facturés et encaissés. Les 9 000 € d’écart ne figurent ni dans le chiffre d’affaires facturé ni dans la trésorerie. Ils correspondent pourtant à un travail déjà payé en salaires, à hauteur de 5 400 €, que le client ne réglera qu’à la remise du dossier de projet.
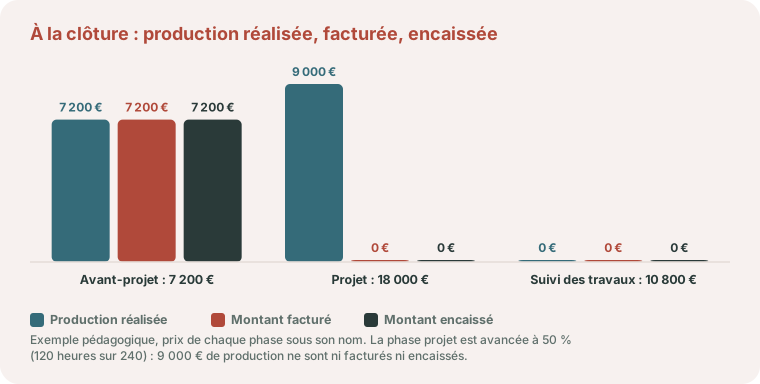
Ce tableau appelle trois décisions. D’abord, négocier une facture intermédiaire sur la phase projet si elle dure plusieurs mois : une situation à 50 % ferait entrer 9 000 € HT au lieu d’attendre la remise complète. Ensuite, traiter les 40 heures ajoutées par l’évolution du programme. Les honoraires hors sous-traitance représentent 32 000 € pour 400 heures, soit 80 € par heure vendue : un avenant de 40 heures à ce prix vaudrait 3 200 € et porterait la marge à terminaison de 12 200 € à 15 400 €. Enfin, inscrire la retenue de 540 € dans le plan de trésorerie à la date prévue de la réception, et non à celle de la dernière facture.
Second calcul, toujours à titre pédagogique : jusqu’où la mission peut-elle dériver ? La marge à terminaison de 12 200 € correspond à 271 heures de travail à 45 € (12 200 divisés par 45). Si le bureau d’études vise au moins 9 000 € de marge sur cette mission pour couvrir ses frais de structure, il ne lui reste que 3 200 € de tolérance, soit 71 heures. Au-delà, chaque heure non couverte par un avenant est prise sur la contribution aux frais fixes.
Crédit d’impôt recherche et crédit d’impôt innovation : prudence
Le crédit d’impôt recherche est prévu par l’article 244 quater B du Code général des impôts. Il vise les entreprises industrielles, commerciales ou agricoles imposées d’après leur bénéfice réel. Une activité libérale imposée en BNC n’entre donc pas, en principe, dans son champ ; une société d’ingénierie soumise à l’impôt sur les sociétés peut y entrer, à condition que ses travaux répondent aux critères.
Ces critères sont exigeants : recherche fondamentale, recherche appliquée ou développement expérimental, c’est-à-dire des travaux qui lèvent une incertitude scientifique ou technique que l’état de l’art ne résout pas. Un calcul complexe ou une prestation très technique ne suffisent pas. Le crédit d’impôt innovation, réservé aux petites et moyennes entreprises, porte sur la conception de prototypes ou d’installations pilotes de produits nouveaux ; ses taux et sa durée dépendent des lois de finances successives.
Dans les deux cas, la preuve repose sur une documentation tenue au fil de l’eau : état de l’art, hypothèses, essais, échecs, temps passés par chercheur ou technicien. Pour sécuriser un projet de recherche avant de le déclarer, l’entreprise peut interroger l’administration par un rescrit fondé sur l’article L. 80 B, 3° du Livre des procédures fiscales : la demande doit être déposée au moins six mois avant la date limite de dépôt de la déclaration spéciale, et l’absence de réponse dans les trois mois vaut accord. Aucune activité technique n’ouvre droit automatiquement à ces crédits d’impôt.
Un crédit d’impôt déclaré sans dossier technique solide peut être remis en cause lors d’un contrôle, avec des pénalités. Méfiez-vous des propositions qui promettent un montant avant d’avoir examiné vos travaux.
Délais de paiement et facture électronique : ce que le contrat doit prévoir
Entre professionnels, à défaut de clause, le règlement est dû trente jours après l’exécution de la prestation. Le contrat peut prévoir un délai plus long, dans la limite de soixante jours après la date d’émission de la facture ou, si cela est expressément stipulé, de quarante-cinq jours fin de mois (article L. 441-10 du Code de commerce). La facture mentionne le taux des pénalités de retard et l’indemnité forfaitaire de 40 € pour frais de recouvrement, due pour chaque facture payée après l’échéance.
Lorsque le client est une collectivité ou un autre pouvoir adjudicateur, le délai de paiement est en principe de trente jours (article R. 2192-10 du code de la commande publique). Dans les deux cas, le délai ne court que si la facture est recevable : phase validée, bon de commande référencé, pièces jointes demandées par le contrat.
La réception des factures électroniques est obligatoire pour toutes les entreprises depuis le 1er septembre 2026, et les PME comme les micro-entreprises devront en émettre à compter du 1er septembre 2027. Un bureau d’études qui facture par phase a intérêt à vérifier dès maintenant que son outil saura produire ces factures et suivre leur statut : le calendrier de la facturation électronique précise les étapes.
Cinq erreurs fréquentes dans le suivi d’une étude
- Mesurer l’avancement par les heures consommées : une phase qui a dépensé 60 % de son budget n’est pas faite à 60 %.
- Saisir les temps en fin de mois, de mémoire : les reprises et les réunions disparaissent, et le prochain devis repart du même budget trop court.
- Enregistrer la facture d’un sous-traitant sans la rattacher à la mission ni à la phase.
- Accepter une modification de programme par courriel sans chiffrer l’avenant correspondant.
- Confondre retenue contractuelle et retard de paiement, ce qui fausse les relances comme le prévisionnel de trésorerie.
Les pièces pour construire le tableau de bord
Contrat, livrables, avenants, planning, temps par mission et factures des sous-traitants permettent de suivre la marge prévisionnelle et les encaissements. Pour estimer votre capacité annuelle, utilisez le calculateur TJM et chiffre d’affaires, puis rapprochez cette projection de vos frais réels. Si vous facturez surtout au temps passé, voyez aussi la page expert-comptable pour consultant.
Financer les délais de validation
Le plan de trésorerie distingue acompte, factures d’étape et solde à réception. Une mission rentable peut demander un financement si les fournisseurs et salaires sont payés avant les validations du client.
Piloter les modifications du cahier des charges
Avant de chiffrer le forfait, précisez les livrables, les données que le client doit fournir et le nombre d’itérations inclus. Un dossier incomplet ou un changement de périmètre peut accroître les heures sans modifier spontanément le prix. Conservez la trace des demandes et de leur validation pour distinguer correction interne et prestation complémentaire.
La revue de mission compare budget initial, heures consommées et charge restante par profil : si un ingénieur senior reprend une étude prévue pour un autre intervenant, le coût interne change aussi.
Ingénieur et bureau d’études à Bordeaux et en Gironde : repères locaux
Pour un bureau d’études girondin, la commande publique locale a une porte d’entrée précise : le portail d’achats de Bordeaux Métropole, marchespublics.bordeaux-metropole.fr. Il faut y créer un compte pour retirer un dossier de consultation et être prévenu de ses modifications, et la métropole conseille de déposer son offre au moins vingt-quatre heures avant la date limite.
Une fois la mission attribuée, les factures se déposent sur Chorus Pro : depuis le 1er janvier 2020, la métropole ne prend en compte aucun autre mode de transmission. Elle annonce un délai global de paiement de trente jours à compter de la réception de la facture, sous réserve du service fait, et la date de départ de ce délai se consulte dans Chorus Pro.
Ces règles déplacent ce qu’il faut suivre. Dans votre tableau de bord, la date utile n’est pas celle où le calcul est terminé mais celle où la phase est validée puis déposée : tant que le service fait manque, l’étude reste un en-cours que votre trésorerie finance. Côté cotisations, un ingénieur indépendant de Gironde dépend de l’Urssaf Aquitaine.
Pour un bureau d’études de la métropole, le Cabinet Gras, situé à Bordeaux, travaille à partir des pièces versées dans Pennylane et de points d’avancement en visioconférence ; voir la page expert-comptable à Bordeaux.
Parlons-en
Libéral, optimisez votre exercice
BNC, déclaration 2035, passage en société : votre statut mérite un examen régulier. Faisons le point : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quel indicateur suivre avant la fin d’une étude ?
La marge prévisionnelle à terminaison : honoraires attendus moins coûts engagés et coûts encore nécessaires. Documentez les hypothèses de reste à faire et les compléments de prix réellement acceptés.
Un ingénieur indépendant relève-t-il des BNC ou des BIC ?
Une activité intellectuelle exercée seul (études, calculs, expertise) relève en principe des BNC ; revente de matériel, fabrication ou installation peuvent la rendre commerciale. En société à l’IS, le résultat est imposé au niveau de la société.
Mon bureau d’études peut-il bénéficier du crédit d’impôt recherche ?
Seulement si l’entreprise entre dans le champ de l’article 244 quater B du CGI (entreprise industrielle, commerciale ou agricole imposée au réel ; une société d’ingénierie à l’impôt sur les sociétés peut y entrer, un libéral en BNC en principe non) et si ses travaux constituent de la recherche ou du développement expérimental au sens fiscal. Une activité technique, même pointue, n’y ouvre pas droit automatiquement. Un rescrit permet de sécuriser un projet avant la déclaration.
Comment traiter une étude commencée mais non facturée à la clôture ?
En comptabilité d’engagement, elle donne lieu à des travaux en cours évalués au coût ou à un produit constaté selon l’avancement, selon le contrat. Il faut pour cela les heures réellement passées par mission et une estimation du reste à faire à la date de clôture.
Quelle différence entre production réalisée, facturée et encaissée ?
La production réalisée mesure le travail fait, en valeur de vente ou au coût. Le montant facturé dépend de l’échéancier du contrat, et le montant encaissé du délai de règlement. Dans l’exemple, 16 200 € sont produits à la clôture pour 7 200 € facturés et encaissés : l’écart de 9 000 € est financé par la trésorerie du bureau d’études.
Comment répondre aux marchés d’études de Bordeaux Métropole et se faire payer ?
Les consultations se retirent sur marchespublics.bordeaux-metropole.fr après création d’un compte, et les factures se déposent sur Chorus Pro, avec un délai global de paiement annoncé de trente jours. Le Cabinet Gras, situé à Bordeaux, suit la facturation et les encaissements de chaque étude dans Pennylane et fait le point en visioconférence.
Guide pratique : contrats et suivi de l’activité
Bureau d’études : sous-traiter une étude sans perdre le contrôle des livrables : cas concrets, documents à réunir et contrôles à organiser.
Sources officielles
- Service Public Entreprendre : crédit d’impôt recherche : entreprises éligibles, activités et dépenses retenues, déclaration.
- BOFiP : crédit d’impôt recherche : doctrine administrative sur le champ d’application et les dépenses.
- BOFiP : rescrit en matière de crédit d’impôt recherche : délai de dépôt, délai de réponse et portée de l’accord.
- Service Public Entreprendre : délais de paiement entre professionnels : délai par défaut, plafonds convenus, pénalités et indemnité de recouvrement.
- Bordeaux Métropole : comment répondre à un marché public : portail d’achats, création du compte, conseil de dépôt anticipé.
- Bordeaux Métropole : suivre le paiement de ses factures : dépôt obligatoire sur Chorus Pro et délai global de paiement de trente jours.
Préparer votre échange
Architectes, géomètres, consultants : les métiers avec lesquels votre bureau d’études travaille le plus souvent ont leur guide dans le parcours Droit, conseil et ingénierie.
Une étude vendue au forfait se juge à son reste à faire : notre méthode pour suivre les heures, la rentabilité et la facturation d’une mission au forfait détaille la revue de mission, profil par profil.
Références
- Article 102 ter du Code général des impôts (CGI)
- Article 244 quater B du Code général des impôts (CGI)
- Article L. 441-10 du Code de commerce
- Article L. 80 B, 3° du Livre des procédures fiscales
- Article R. 2192-10 du code de la commande publique
- Article R. 2193-10 du code de la commande publique
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


