
Conseil
Mission au forfait : suivre les heures, la marge et les encaissements
En résumé
Mission au forfait : suivre les heures, la marge et les encaissements. Méthode, exemple pédagogique et documents utiles pour préparer vos décisions avec Cabinet Gras.
L’essentiel. Un forfait fixe le prix d’une mission, pas le coût du travail nécessaire pour la réaliser. Pour un consultant, un architecte ou un bureau d’études, le suivi doit comparer les livrables promis aux heures engagées et au reste à produire. Il permet de discuter les écarts avant que le budget soit épuisé.
Décomposer la mission en phases vérifiables
Étude initiale, production, échanges et remise finale constituent des étapes utiles si elles correspondent au contrat. Pour chacune, indiquez le temps prévu, les intervenants et les achats externes. Précisez les hypothèses : nombre de versions, réunions, délais de réponse et données fournies par le client. Une expression imprécise du périmètre rend les écarts difficiles à expliquer.
Une bonne phase se termine par un livrable que le client peut valider : un rapport de diagnostic, une maquette, un dossier remis. Elle porte un budget d’heures, une date cible et, idéalement, un jalon de facturation. Évitez les phases trop longues : au-delà de quelques semaines sans livrable intermédiaire, un dérapage n’est découvert qu’au moment où il ne peut plus être corrigé. À l’inverse, un découpage trop fin transforme le suivi en saisie administrative que personne ne tient.
Le découpage dépend du métier. Un cabinet de mesure sépare le terrain du traitement au bureau, comme le montre notre page expert-comptable pour géomètre ; un organisme de formation distingue la conception, l’animation et le suivi administratif, détaillés dans la page expert-comptable pour formateur. Dans le bâtiment, la même logique s’applique aux achats et à la main-d’œuvre : voyez notre méthode pour calculer la marge d’un chantier et son coût à terminaison.
Valoriser le travail sur une base constante
Les heures sont suivies avec un coût interne cohérent, distinct du tarif de vente. Il faut savoir quels frais ce coût comprend pour ne pas ajouter deux fois les mêmes charges. Un indépendant peut aussi utiliser une valeur de travail pour comparer ses missions, à condition de ne pas présenter cette valeur de gestion comme une charge comptable effectivement payée.
Pour un salarié, le coût horaire interne se calcule à partir du coût employeur annuel divisé par les heures réellement disponibles pour la production, après congés, formation, réunions internes et temps commercial. Par hypothèse, un collaborateur qui coûte 52 000 € par an et consacre 1 300 heures à la production revient à 40 € de l’heure. Si l’on divise par la durée contractuelle totale, le coût paraît plus faible et toutes les missions semblent plus rentables qu’elles ne le sont. Le choix entre coût direct seul et coût incluant une quote-part de frais de structure doit être fait une fois pour toutes, puis appliqué de la même façon à toutes les missions.
Saisir les temps : quatre règles qui tiennent dans la durée
Le suivi ne vaut que par la qualité des heures saisies. Quatre règles suffisent dans une petite équipe :
- une saisie hebdomadaire au plus tard, par mission et par phase, jamais de mémoire en fin de mois ;
- toutes les heures, y compris les réunions, les déplacements et les reprises, qui sont les premières à disparaître ;
- un code distinct pour les demandes hors périmètre, afin de chiffrer un avenant sans reconstituer l’historique ;
- un temps non affecté (commercial, formation, administration) suivi à part, puisqu’il détermine les heures réellement productives.
Exemple pédagogique : l’effet de 50 heures supplémentaires
Une mission vendue 24 000 € prévoit 200 heures internes valorisées à 60 €, ainsi que 6 000 € de prestations externes. La contribution avant les autres frais est de 6 000 €. Si 50 heures supplémentaires sont nécessaires au même coût, elle tombe à 3 000 €. Le chiffre d’affaires ne change pas ; la contribution est divisée par deux. Le suivi doit expliquer si cet écart vient d’une demande nouvelle, d’une estimation trop basse ou d’une reprise.
Le même calcul donne la limite de la mission : 6 000 € de contribution divisés par 60 € représentent 100 heures. À 300 heures au lieu de 200, la mission ne contribue plus du tout aux frais de structure. Si le cabinet a besoin d’au moins 4 500 € de contribution sur ce contrat, sa tolérance tombe à 25 heures (1 500 € divisés par 60 €) : c’est ce seuil, et non le budget initial, qui doit déclencher l’alerte.
Réestimer le reste à produire
Le pourcentage du budget consommé n’est pas toujours le pourcentage d’avancement. Une mission peut avoir dépensé 80 % de ses heures et conserver la moitié des livrables à terminer. À chaque jalon, actualisez le travail restant, les validations attendues et les engagements de sous-traitance. Cette estimation est plus utile qu’un commentaire tardif sur le seul dépassement constaté.
La réestimation se fait livrable par livrable, par la personne qui produit, et non par simple soustraction entre budget et heures passées. Une méthode robuste consiste à poser trois questions à chaque revue : qu’est-ce qui est terminé et validé, qu’est-ce qui est commencé et dans quelle proportion, qu’est-ce qui n’a pas démarré. L’avancement réel se mesure alors en valeur des livrables, et la marge à terminaison s’obtient en ajoutant aux coûts déjà engagés le coût estimé du reste à produire.
Exemple pédagogique : 70 % du budget consommé, 50 % de la mission réalisée
Une mission de conseil est vendue 15 000 € HT en trois phases : cadrage 3 000 €, production 9 000 €, restitution 3 000 €. Le budget prévoit 100 heures à 70 € de coût interne (20, 60 et 20 heures), soit 7 000 €, et 1 000 € de frais externes : la contribution attendue est de 7 000 €. À mi-parcours, 70 heures ont été passées, soit 70 % du budget. Le cadrage est terminé et validé, mais a pris 25 heures. La production a consommé 45 heures et l’équipe estime qu’elle n’est faite qu’à moitié : il reste 45 heures. En valeur, l’avancement est de 3 000 € plus la moitié de 9 000 €, soit 7 500 €, c’est-à-dire 50 % de la mission. Le total prévisible passe à 135 heures (25, 90 et 20), soit 9 450 € de coût interne, et la contribution à terminaison descend à 4 550 €. Une partie de la production supplémentaire vient d’un site ajouté par le client en cours de mission. Un avenant de 2 000 € est accepté pour ce périmètre : la contribution prévisible remonte à 6 550 €. L’écart restant de 450 € s’explique par le dépassement du cadrage et une sous-estimation de la production. Ces chiffres sont des hypothèses de démonstration.
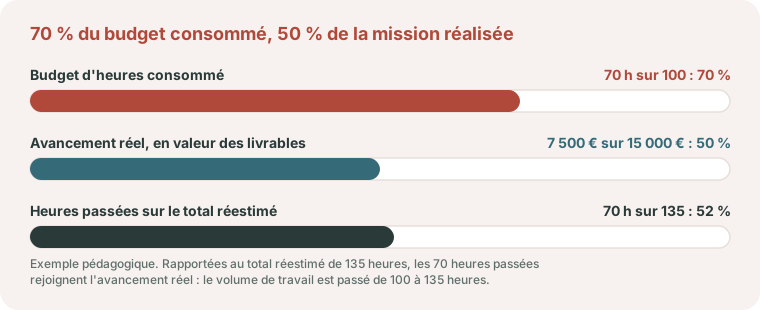
La troisième jauge donne la clé de lecture : rapportées au total réestimé de 135 heures, les 70 heures passées représentent 52 % du travail, tout près des 50 % d’avancement en valeur. Le dérapage ne vient donc pas d’un rythme de travail trop lent, mais d’un volume total passé de 100 à 135 heures, en partie à cause du site ajouté par le client.
Avenants : formaliser avant de produire
Une demande nouvelle se reconnaît à ce qu’elle n’apparaît ni dans le contrat ni dans ses annexes : un livrable supplémentaire, une variante de plus, une réunion hors calendrier, un site ajouté. Le réflexe utile consiste à chiffrer la demande en heures et en prix, à l’adresser au client par écrit et à attendre son accord avant de lancer le travail. Une prestation réalisée avant l’accord devient une concession commerciale de fait.
Une demande d’avenant ne constitue pas une recette certaine tant qu’elle n’est pas validée. Dans le tableau de bord, distinguez donc les avenants signés, intégrés au prix, et les avenants en discussion, présentés à part.
Tant que le client n’a pas donné son accord écrit, la marge à terminaison se calcule sans l’avenant. L’inverse revient à piloter la mission sur une recette qui n’existe pas encore.
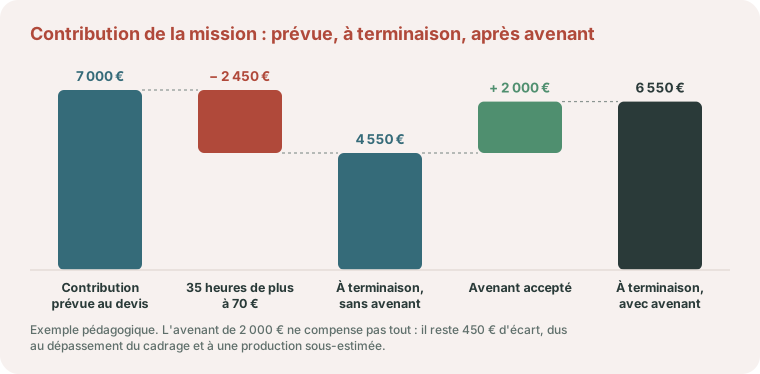
Dans l’exemple, les 35 heures de plus coûtent 2 450 € et l’avenant en récupère 2 000 €. Sans demande écrite au moment où le client a ajouté un site, la contribution serait restée à 4 550 €, soit 35 % de moins que prévu. Présenter les deux chiffres côte à côte, avec et sans avenant, aide aussi à décider s’il faut insister sur une demande encore en discussion.
Séparer marge et facturation
L’acompte reçu, le travail réalisé, la facture émise et le règlement sont quatre événements différents. Une mission peut être rentable et immobiliser de la trésorerie si le solde attend une validation. Le tableau de bord doit donc montrer le montant restant à facturer et les dates prévues d’encaissement. Le traitement comptable des travaux et produits se détermine ensuite selon les règles applicables à l’entreprise.
Un échéancier aligné sur les phases limite l’écart entre production et facturation : acompte à la commande, factures à chaque livrable validé, solde à la remise finale. Dans l’exemple à 15 000 €, un acompte de 30 % (4 500 €) couvre déjà le coût des 25 heures du cadrage (1 750 €) ; sans acompte, ce travail aurait été financé sur la trésorerie du cabinet jusqu’au premier règlement. Les factures doivent comporter les mentions obligatoires, dont la date d’échéance et les pénalités de retard ; les délais de paiement entre professionnels sont plafonnés par la loi.
Sans clause particulière, le règlement est dû trente jours après l’exécution de la prestation. Le contrat peut prévoir jusqu’à soixante jours après la date d’émission de la facture ou, s’il le stipule expressément, quarante-cinq jours fin de mois (article L. 441-10 du Code de commerce). Tout retard ouvre droit à des pénalités, dont le taux ne peut pas être inférieur à trois fois le taux de l’intérêt légal, et à une indemnité forfaitaire de 40 € par facture pour frais de recouvrement.
L’acompte n’est pas neutre pour la TVA. Pour une prestation de services, la taxe devient exigible dès l’encaissement de l’acompte, sauf option pour les débits (article 269 du Code général des impôts). L’acompte de 4 500 € HT est donc facturé 5 400 € TTC, et les 900 € de TVA sont à reverser au titre de la période d’encaissement, bien avant la fin de la mission.
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques ; les PME et les micro-entreprises devront en émettre à compter du 1er septembre 2027. Les factures d’acompte, de situation et de solde d’un forfait suivront ce circuit : le calendrier de la facturation électronique en détaille les étapes, et un outil comme celui présenté dans notre article sur Pennylane pour les PME permet de suivre leur statut jusqu’au règlement.
Décider des actions avant la fin
Les actions possibles portent sur le périmètre, l’organisation, un avenant accepté ou la planification. Réaffecter une partie du travail à un profil moins coûteux, regrouper des réunions ou renégocier un délai sont des leviers à examiner dès que la marge à terminaison passe sous l’objectif, et non à la clôture de la mission.
La revue post-mission
Après la mission, comparez devis et réalisé pour améliorer le prochain chiffrage, en conservant les causes des écarts plutôt qu’un simple taux moyen. La revue tient en une page : heures prévues et réelles par phase, avenants obtenus, demandes absorbées sans contrepartie, délai entre livraison et règlement. Au fil des missions, ces fiches montrent quelles phases sont systématiquement sous-estimées et quels clients consomment le plus de reprises. C’est la base la plus fiable pour ajuster les prochains devis.
Cinq erreurs fréquentes
- Confondre budget consommé et avancement : c’est l’erreur que l’exemple à 15 000 € met en évidence.
- Calculer le coût horaire sur la durée contractuelle et non sur les heures réellement productives.
- Compter un avenant en discussion comme une recette acquise.
- Attendre la fin de la mission pour parler du dépassement au client.
- Laisser le solde sans date d’échéance, parce que la validation finale n’a pas été formalisée.
Trois cas pratiques montrent ce que devient la marge d’une mission au forfait quand le périmètre bouge : un chantier d’architecte qui se prolonge, un bornage refusé par le voisin du client d’un géomètre et une mission de conseil pour un client allemand confiée en partie à un sous-traitant.
Parlons-en
Une question sur votre situation ?
Vous souhaitez en discuter ? Prenez rendez-vous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Comment calculer un coût horaire interne ?
Divisez le coût annuel du travail (coût employeur d’un salarié, ou valeur de gestion retenue pour un indépendant) par les heures réellement consacrées à la production. Décidez ensuite si ce coût inclut une quote-part de frais de structure, et appliquez la même règle à toutes les missions.
Pourquoi le budget consommé ne mesure-t-il pas l’avancement ?
Parce que les heures passées ne disent pas ce qui reste à faire. L’avancement se mesure par la valeur des livrables terminés ou commencés ; la marge à terminaison ajoute aux coûts engagés le coût estimé du reste à produire.
Quand demander un avenant ?
Dès qu’une demande sort du périmètre contractuel, et avant de produire. Chiffrez la demande, adressez-la par écrit et attendez l’accord du client : un travail réalisé avant cet accord est rarement payé.
Quel échéancier de facturation prévoir pour un forfait ?
Un acompte à la commande, des factures à chaque livrable validé et un solde à la remise finale. Cet alignement sur les phases limite le travail financé sur votre trésorerie.
Que retenir d’une revue post-mission ?
Les écarts par phase et leurs causes : demande nouvelle, estimation trop basse, reprise interne, attente du client. Un taux moyen de dépassement ne suffit pas à corriger les devis suivants.
La TVA est-elle due sur un acompte ?
Oui pour une prestation de services : la TVA devient exigible à l’encaissement de l’acompte, à hauteur du montant reçu, sauf option pour les débits. Un acompte de 4 500 € HT donne lieu à une facture de 5 400 € TTC et à 900 € de TVA à reverser.
Sources officielles
- Service Public Entreprendre : mentions obligatoires sur une facture : date d’échéance, pénalités et indemnité de recouvrement.
- Service Public Entreprendre : délais de paiement entre professionnels : plafonds légaux et pénalités de retard.
- Légifrance : article L. 441-10 du Code de commerce : délai par défaut, délais convenus et pénalités.
Le parcours droit, conseil et ingénierie vous oriente vers les guides architecte, ingénieur et consultant. Le calculateur de TJM complète ce suivi à l’échelle de l’année.
Références
- Article 269 du Code général des impôts (CGI)
- Article L. 441-10 du Code de commerce
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


