
Droit & conseil
Expert-comptable pour formateur indépendant et organisme de formation
En résumé
Formateur indépendant : calculez le coût des sessions, le temps de préparation, le seuil de remplissage et les délais de règlement.
L’essentiel. Le chiffre d’affaires d’un formateur ne se résume pas au tarif d’une journée animée. La conception du programme, l’actualisation des supports, la prospection, le suivi administratif et les déplacements mobilisent aussi du temps. Pour une formation collective, le nombre d’inscrits et les conditions d’annulation changent l’équilibre économique de la session.
Déclaration d’activité : le point de départ
Toute personne qui réalise des actions de formation professionnelle dépose une déclaration d’activité auprès de l’autorité administrative dès la conclusion de sa première convention ou de son premier contrat de formation (article L. 6351-1 du Code du travail). La démarche se fait auprès des services du préfet de région, dans les trois mois qui suivent cette première signature. Une fois enregistrée, elle donne un numéro de déclaration d’activité, à faire figurer sur les conventions et les factures.
Ce numéro n’est ni un agrément ni un label de qualité. Il ne donne pas, à lui seul, accès aux financements publics ou mutualisés, et il n’entraîne pas l’exonération de TVA. Les cours de loisirs donnés à des particuliers et le soutien scolaire ne relèvent pas de ce cadre.
Le bilan pédagogique et financier, chaque année
Un organisme déclaré adresse chaque année à l’administration un bilan pédagogique et financier qui retrace l’emploi des sommes reçues et l’activité de formation de l’exercice (article L. 6352-11 du Code du travail) : nombre de stagiaires, heures dispensées, répartition des produits selon leur origine. Les chiffres financiers doivent concorder avec la comptabilité ; c’est pourquoi il est utile d’identifier, dès la saisie, l’origine de chaque recette (entreprise, OPCO, particulier, autre organisme). Le service public rappelle que le bilan conditionne le maintien de la déclaration : un oubli peut la rendre caduque.
Le dépôt se fait en ligne, sur le portail Mon Activité Formation, à une date fixée chaque année par le ministère du Travail, en général en avril ou en mai. L’article L. 6351-6 du Code du travail prévoit la caducité dans deux cas : le bilan n’a pas été adressé, ou il ne fait apparaître aucune activité de formation. Il faut alors déposer une nouvelle déclaration d’activité. Une année creuse se surveille donc autant qu’un oubli.
Qualiopi : la condition des fonds publics et mutualisés
L’article L. 6316-1 du Code du travail impose une certification qualité aux prestataires financés par un opérateur de compétences (OPCO), par l’État, les régions, la Caisse des dépôts et consignations (qui gère le compte personnel de formation), France Travail ou l’Agefiph. Cette certification, connue sous la marque Qualiopi, est délivrée par un organisme certificateur accrédité, pour trois ans, après un audit.
Un formateur qui ne travaille qu’avec des entreprises finançant la formation sur leur propre budget n’y est pas tenu. Dès qu’un client sollicite son OPCO ou qu’un stagiaire veut mobiliser son CPF, la question devient décisive. Pour le CPF, d’autres conditions s’ajoutent, notamment le lien avec une certification enregistrée et le référencement de l’offre sur la plateforme dédiée. Le coût de la certification et de ses audits de surveillance se compare au chiffre d’affaires qu’elle rend accessible.
TVA : une exonération qui ne se décrète pas
Les opérations de formation professionnelle continue peuvent être exonérées de TVA en application de l’article 261, 4, 4° a du Code général des impôts. Pour un organisme de droit privé, l’exonération suppose une attestation délivrée par l’administration (demande sur le formulaire n° 3511-SD), qui reconnaît que l’activité s’inscrit dans le cadre de la formation professionnelle continue. Elle couvre aussi les prestations étroitement liées : supports pédagogiques, hébergement et repas des stagiaires.
Trois points sont souvent mal compris :
- sans attestation, les prestations restent soumises à la TVA, sauf application de la franchise en base ;
- une fois l’attestation obtenue, l’exonération s’impose : la doctrine administrative précise que l’organisme ne peut pas y renoncer, et seul le retrait de l’attestation le fait revenir dans le champ de la TVA ;
- l’attestation ne suffit pas : il faut que la formation dispensée relève réellement de la formation professionnelle continue. Un enseignement de loisir reste taxable.
L’exonération a un revers. L’organisme ne récupère plus la TVA sur ses achats (salle, matériel, déplacements, sous-traitance taxable), et un organisme qui emploie des salariés peut devenir redevable de la taxe sur les salaires. Le bon choix dépend donc de la clientèle : pour une entreprise qui récupère la TVA, la facture hors taxes est la même ; pour un particulier qui finance seul sa formation, la TVA est un coût définitif. Les règles générales de récupération sont rappelées dans notre guide sur les régimes de TVA, la déclaration et la déductibilité.
Exemple pédagogique : la même formation, avec ou sans TVA
Une formation intra de quatre jours est vendue 1 200 € par jour, soit 4 800 €. Si elle est soumise à la TVA, la facture s’élève à 5 760 € TTC dont 960 € de TVA : une entreprise assujettie récupère ces 960 € et supporte 4 800 € ; un particulier qui paie seul supporte 5 760 €. Si la formation est exonérée, la facture est de 4 800 € pour tous, mais le formateur ne déduit plus la TVA sur ses frais. Avec 600 € HT de location de salle et de supports, il supporte 720 € au lieu de 600 €, soit 120 € de coût supplémentaire. Ces chiffres illustrent le mécanisme, pas un prix de marché.
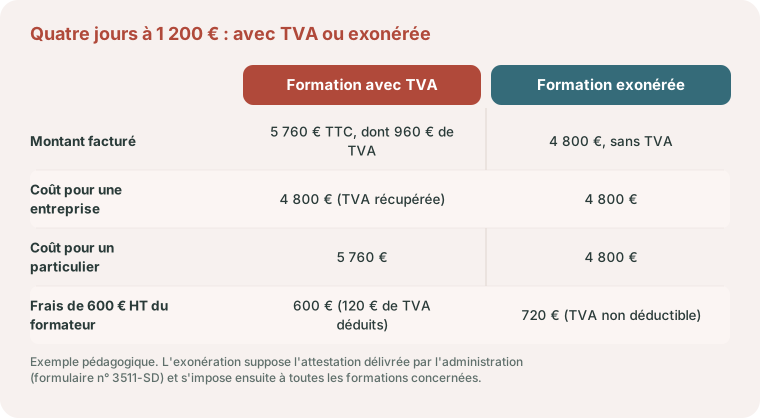
La lecture se fait par clientèle. Avec des entreprises assujetties, l’exonération n’apporte rien au client et coûte 120 € au formateur dans cet exemple. Avec des particuliers, elle permet de vendre 960 € moins cher à recette égale. Un organisme qui a les deux clientèles doit raisonner sur l’ensemble de son activité de formation continue, puisque l’exonération ne se choisit pas client par client.
Micro, réel, portage : choisir un cadre d’exercice
Un formateur en entreprise individuelle relève en principe des bénéfices non commerciaux. Le régime micro applique un abattement forfaitaire pour frais et ne permet pas de déduire les charges réelles ; le régime de la déclaration contrôlée, avec une déclaration 2035 et son compte de résultat fiscal, devient plus intéressant dès que les déplacements, la location de salles, la sous-traitance ou les outils pédagogiques pèsent lourd. Les seuils du régime micro se vérifient chaque année sur service-public.gouv.fr.
En 2026, le micro-BNC s’applique jusqu’à 83 600 € de recettes annuelles, avec un abattement forfaitaire de 34 % (article 102 ter du Code général des impôts). Pour 60 000 € de recettes, cet abattement représente 20 400 € : si vos frais réels dépassent ce montant, la déclaration contrôlée mérite d’être chiffrée avec le comparateur micro ou réel. Notre guide de la micro-entreprise, de ses seuils et de sa franchise de TVA précise les limites du régime, et celui des frais professionnels déductibles ce que le réel permet de retenir.
Le portage salarial permet d’animer des formations en étant salarié d’une entreprise de portage, qui facture le client. Il simplifie l’administration mais a un coût ; vérifiez aussi qui porte la déclaration d’activité et la certification, car le financeur regarde l’entité qui signe la convention. La création d’une société (SASU, EURL) se justifie plutôt lorsque l’activité grandit, que des formateurs sont recrutés ou que l’organisme doit lui-même porter Qualiopi. Le comparatif SAS ou SARL présente les deux formes, et la page expert-comptable pour consultant traite du portage et du risque de dépendance à un seul donneur d’ordre, fréquents aussi chez les formateurs.
Sous-traitance entre organismes et financement par les OPCO
Beaucoup de formateurs animent pour le compte d’un autre organisme. Dans ce schéma, le donneur d’ordre signe la convention avec l’entreprise cliente, encaisse le financement et règle le formateur sur facture. L’obligation de certification pèse sur le prestataire financé ; le traitement de la TVA du sous-traitant a donné lieu à des positions divergentes et mérite d’être sécurisé dans votre situation. Prévoyez un contrat de sous-traitance qui précise le prix, les supports fournis, les feuilles d’émargement à remettre et le délai de règlement. Prestation exonérée ou taxable, la nature de l’opération décide aussi de vos obligations de facturation électronique, détaillées pour les libéraux.
Lorsque l’OPCO paie directement l’organisme (subrogation de paiement), le règlement suit la transmission des justificatifs : convention, feuilles d’émargement, certificat de réalisation. Une pièce manquante retarde tout le dossier. Une session réalisée n’est donc pas nécessairement encaissée : le plan de trésorerie suit les pièces, pas seulement les dates d’animation.
Vendre à un particulier : contrat, rétractation et échéancier
Lorsqu’une personne physique s’inscrit à titre individuel et à ses frais, le Code du travail impose un contrat de formation professionnelle, conclu avant l’inscription définitive et avant tout règlement (article L. 6353-3). Le stagiaire dispose de dix jours à compter de la signature pour se rétracter par lettre recommandée avec avis de réception (article L. 6353-5). Aucune somme ne peut être exigée avant la fin de ce délai ; à son expiration, le paiement ne peut pas dépasser 30 % du prix, et le solde est échelonné au fur et à mesure du déroulement de la formation (article L. 6353-6).
Exemple pédagogique : un parcours de trois mois est vendu 1 500 € à un particulier. Pendant les dix jours de rétractation, l’encaissement est nul. Ensuite, le premier versement est plafonné à 450 € (30 % de 1 500 €). Les 1 050 € restants suivent le déroulement, par exemple 350 € à la fin de chaque mois. Si la salle et les supports sont payés avant le démarrage, c’est votre trésorerie qui finance le début du parcours.
Un paiement intégral demandé à l’inscription est contraire à ces règles, même si le stagiaire l’accepte. Pour une vente conclue à distance, d’autres protections du consommateur peuvent s’ajouter : faites valider votre modèle de contrat.
Intégrer le temps de préparation au prix
Une première session peut demander plusieurs jours de conception alors qu’une session répétée réutilise une partie des supports. Les suivre séparément évite de juger toute l’offre sur le coût d’un lancement ou de sous-estimer les mises à jour futures. Le prix couvre aussi vos cotisations personnelles, que l’Urssaf appelle au régime des indépendants pour un formateur : assiette et taux 2026 des cotisations libérales.
Exemple pédagogique : le seuil d’ouverture d’une session
Une session interentreprises est vendue 300 € par participant. Ses coûts directs (salle, déplacement, supports, temps valorisé) sont estimés à 1 800 €. Avec dix inscrits, les recettes atteignent 3 000 € et la contribution 1 200 € avant les frais annuels. Avec six inscrits, les recettes couvrent tout juste les 1 800 € de coûts : la contribution est nulle. Le seuil d’ouverture se situe donc à sept inscrits si la session doit contribuer aux frais annuels. Ces montants sont des hypothèses.
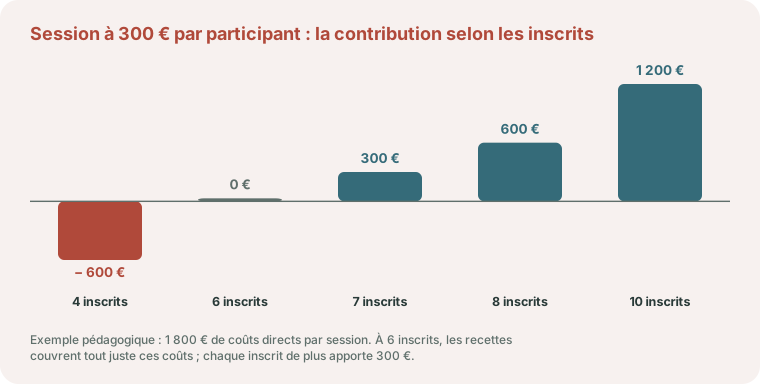
Chaque inscrit supplémentaire apporte 300 €, chaque désistement en retire autant. Maintenir une session à quatre inscrits coûte 600 € dans cet exemple : la décision peut se défendre pour lancer un nouveau programme, mais elle doit être prise en connaissance de cause, avec une date limite de confirmation inscrite dans vos conditions de vente.
Testez aussi l’effet d’une annulation tardive : une salle réservée et non remboursable reste une charge, même si la session est reportée. Le calculateur de TJM permet ensuite de tester votre volume de journées facturées sur l’année. Retrouvez les démarches officielles sur Entreprendre Service Public.
Les pièces à conserver pour chaque session
Le dossier d’une session sert trois fois : pour être payé, pour remplir le bilan pédagogique et financier, pour répondre à un contrôle. Rangez au même endroit :
- la convention signée avec l’entreprise, ou le contrat signé avec le particulier, et le programme remis ;
- les feuilles d’émargement et le certificat de réalisation ;
- la facture, l’accord de prise en charge du financeur et la date du règlement ;
- les justificatifs des frais de la session (salle, déplacement, supports, sous-traitance).
Quatre erreurs fréquentes
- Confondre le numéro de déclaration d’activité avec l’attestation d’exonération de TVA.
- Fixer le prix d’une journée sans compter la conception, l’administration et les déplacements.
- Ouvrir une session interentreprises sans seuil d’inscrits ni date limite de confirmation.
- Enregistrer les recettes sans indiquer leur origine, ce qui oblige à tout reprendre au moment du bilan pédagogique et financier.
Formateur à Bordeaux et en Gironde : repères locaux
Un organisme dont le principal établissement, la direction effective ou le siège se trouve en Gironde se déclare auprès du préfet de la région Nouvelle-Aquitaine (article R. 6351-2 du Code du travail). Le dossier est instruit par le service régional de contrôle de la formation professionnelle de la DREETS Nouvelle-Aquitaine, et la demande se dépose en ligne sur Mon Activité Formation, qui remplace l’envoi du formulaire et des pièces.
Ce service rappelle deux points souvent ignorés : l’obligation vaut quel que soit le statut, micro-entrepreneur compris, et elle pèse aussi sur le formateur qui intervient en sous-traitance pour un organisme déjà déclaré.
Pour faire connaître son offre, l’organisme la référence dans Rafael Pro, l’outil de Cap Métiers Nouvelle-Aquitaine qui collecte les formations de la région à l’usage des organismes, des prescripteurs et des financeurs.
Côté comptabilité, le même service enregistre les organismes et les contrôle. Les chiffres du bilan pédagogique et financier doivent donc se retrouver dans vos comptes, recette par recette et financeur par financeur, sans retraitement de dernière minute.
Pour un formateur de la métropole, le Cabinet Gras, situé à Bordeaux, travaille à distance : factures et conventions dans Pennylane, rendez-vous en visioconférence entre deux sessions, comme l’indique la page expert-comptable à Bordeaux.
Parlons-en
Libéral, optimisez votre exercice
BNC, déclaration 2035, passage en société : votre statut mérite un examen régulier. Faisons le point : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Comment fixer le seuil d’ouverture d’une session ?
Rapprochez les recettes nettes attendues par participant des coûts variables, puis des coûts propres à la session et du temps de travail valorisé. Testez plusieurs nombres d’inscrits. Il n’existe pas de seuil unique valable pour toutes les formations.
Le numéro de déclaration d’activité exonère-t-il de TVA ?
Non. L’exonération prévue à l’article 261, 4, 4° a du CGI suppose une attestation distincte, demandée sur le formulaire n° 3511-SD, et une formation qui relève réellement de la formation professionnelle continue.
Qualiopi est-il obligatoire pour un formateur indépendant ?
Seulement pour les actions financées par un OPCO, l’État, une région, la Caisse des dépôts (CPF), France Travail ou l’Agefiph. Une entreprise qui paie sur son propre budget n’exige pas cette certification, sauf choix contractuel.
Peut-on renoncer à l’exonération de TVA de la formation ?
Selon la doctrine administrative, l’exonération s’impose dès que l’attestation est obtenue. Pour revenir à la TVA, il faut obtenir le retrait de l’attestation. Un formateur qui ne la demande pas reste soumis à la TVA, sauf franchise en base.
Quand une formation financée par un OPCO est-elle payée ?
En subrogation, après réception des justificatifs de réalisation (feuilles d’émargement, certificat de réalisation). Un dossier incomplet décale le règlement : suivez ces pièces comme des factures à encaisser.
Peut-on encaisser la totalité du prix à l’inscription d’un particulier ?
Non. Le contrat de formation ouvre un délai de rétractation de dix jours pendant lequel aucune somme ne peut être exigée. Ensuite, le premier paiement est limité à 30 % du prix et le solde s’échelonne au fil de la formation (articles L. 6353-5 et L. 6353-6 du Code du travail).
Où déclarer son activité de formateur quand on exerce à Bordeaux ?
Auprès du préfet de la région Nouvelle-Aquitaine, par le service régional de contrôle de la DREETS, avec un dépôt en ligne sur Mon Activité Formation. Le Cabinet Gras, situé à Bordeaux, aide ensuite à faire concorder les chiffres du bilan pédagogique et financier avec la comptabilité tenue sur Pennylane, lors de rendez-vous en visioconférence.
Guide pratique : contrats et suivi de l’activité
Formateur : préparer son BPF quand on fait aussi du conseil et de la sous-traitance : cas concrets, documents à réunir et contrôles à organiser.
Sources officielles
- Service Public Entreprendre : déclaration d’activité d’un organisme de formation : délai, numéro, bilan pédagogique et financier.
- Ministère du Travail : Qualiopi : financeurs concernés et fonctionnement de la certification.
- BOFiP : exonération de TVA de l’enseignement et de la formation professionnelle : attestation, champ de l’exonération et impossibilité d’y renoncer.
- Légifrance : article L. 6353-6 du Code du travail : paiement plafonné à 30 % après le délai de rétractation, solde échelonné.
- DREETS Nouvelle-Aquitaine : questions et réponses sur la déclaration d’activité : service régional de contrôle, dépôt sur Mon Activité Formation, cas des micro-entrepreneurs et des sous-traitants.
- Légifrance : article R. 6351-2 du Code du travail : préfet de région compétent selon le lieu du principal établissement, de la direction effective ou du siège.
- Cap Métiers Nouvelle-Aquitaine : espace professionnel : Rafael Pro, répertoire des actions de formation de la région.
Préparer votre échange
Consultants, ingénieurs et autres métiers du conseil, souvent formateurs à leurs heures, sont présentés dans le parcours Droit, conseil et ingénierie.
Une formation sur mesure vendue au forfait cache souvent des heures de préparation : notre méthode pour suivre les heures, la rentabilité et la facturation d’une mission au forfait aide à les compter avant de fixer le prix suivant.
Références
- Article 102 ter du Code général des impôts (CGI)
- Article 261, 4, 4° a du Code général des impôts (CGI)
- Article L. 6316-1 du Code du travail
- Article L. 6351-1 du Code du travail
- Article L. 6351-6 du Code du travail
- Article L. 6352-11 du Code du travail
- Article L. 6353-5 et L. 6353-6 du Code du travail
- Article L. 6353-6 du Code du travail
- Article R. 6351-2 du Code du travail
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


