
Droit & conseil
Expert-comptable pour architecte : honoraires au pourcentage, décennale et CIPAV
En résumé
Honoraires au pourcentage d'un chantier, assurance décennale, en-cours de mission et cotisations CIPAV : les postes à surveiller.
En bref : l’architecte libéral est imposé en BNC avec une déclaration 2035, ou à l’impôt sur les sociétés s’il exerce en société d’architecture. Ses honoraires, facturés par phase de mission, supportent la TVA à 20 %, ramenée à 10 % sous conditions pour la maîtrise d’œuvre de travaux dans un logement de plus de deux ans. L’inscription à l’Ordre et l’assurance sont obligatoires. Sa retraite relève de la CIPAV, dont l’Urssaf collecte les cotisations depuis 2023.
Note de l’expert-comptable : seuils de TVA, taux de cotisations CIPAV et règles des sociétés évoluent. À confirmer chaque année avec le cabinet.
L’architecte libéral est à la fois créateur, maître d’œuvre et chef d’entreprise. Sa fiscalité présente des marqueurs qui lui sont propres : des honoraires calculés en pourcentage du montant des travaux et étalés sur la durée d’un chantier, une assurance décennale obligatoire, et une retraite à la CIPAV. Ce guide détaille ce qu’il convient d’en maîtriser, avec un outil pour estimer le bénéfice.
Suivre les honoraires par phase de mission
Études, dépôt de dossier et suivi de chantier ne se facturent pas au même rythme. Comparer les heures engagées aux honoraires acquis et restant à facturer permet de repérer les avenants nécessaires et les missions qui consomment la trésorerie.
Les pièces utiles pour travailler ce point : contrats de mission, avenants, suivi des heures et factures par phase.
Le suivi à construire : marge par mission, travail restant et encaissements attendus. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
BNC, déclaration 2035 et honoraires de chantier
L’architecte relève des bénéfices non commerciaux (art. 92 du CGI) et tient une comptabilité de trésorerie déposée sur la déclaration 2035 au régime de la déclaration contrôlée. Sous le seuil du micro-BNC (art. 102 ter du CGI), un abattement de 34 % remplace la déduction des charges réelles, rarement avantageux dès que l’agence supporte un local, des logiciels coûteux et des assurances.
Sa rémunération est le plus souvent un pourcentage du montant des travaux, encaissé par phases (esquisse, avant-projet, projet, suivi de chantier). Sur des opérations longues, le décalage entre le travail réalisé et les honoraires effectivement encaissés demande un suivi précis : c’est la clé d’une trésorerie maîtrisée et d’un résultat juste. L’encaissement comme fait générateur, et l’option pour les créances acquises, sont repris dans notre guide pratique de la déclaration 2035.
Pour un bâtiment neuf en commande publique, l’article R. 2431-4 du Code de la commande publique énumère les éléments de la mission de base : études d’esquisse, d’avant-projet et de projet, assistance pour la passation des marchés de travaux, visa ou études d’exécution, direction de l’exécution des travaux, assistance aux opérations de réception. Beaucoup de contrats privés reprennent ce découpage, grille naturelle de facturation.
Exemple pédagogique : une mission complète sur deux exercices
Un contrat prévoit 40 000 € HT d’honoraires pour 400 000 € HT de travaux estimés, soit 10 %, répartis par le contrat : 25 % pour les études jusqu’à l’avant-projet, 25 % pour le projet et la consultation des entreprises, 40 % pour le suivi du chantier, 10 % pour le visa et la réception. Ces proportions sont propres à l’exemple.
- Au 31 décembre, les études et le projet sont achevés : 50 % de la mission, soit 20 000 € HT, ont été facturés.
- Le client n’a réglé que 12 000 € HT. En comptabilité de trésorerie, seuls ces 12 000 € entrent dans le BNC de l’année ; les 8 000 € restants seront imposés l’année de leur encaissement.
- La TVA, due à l’encaissement pour une prestation de services, porte sur ces 12 000 € : 2 400 €.
- Si une extension porte les travaux à 460 000 € HT, seul un avenant au même taux fait passer les honoraires à 46 000 € HT.
Une note d’honoraires par phase suppose aussi un outil de facturation à jour. Toute agence doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, et les PME comme les micro-entreprises devront en émettre à partir du 1er septembre 2027 : le calendrier de la facturation électronique en donne les étapes.
TVA et assurance obligatoire
Les prestations de l’architecte sont soumises à la TVA au taux normal de 20 % (art. 278 du CGI), avec une franchise en base possible en début d’activité sous le seuil. Surtout, l’architecte engage sa responsabilité décennale (art. 1792 du Code civil) : l’assurance professionnelle correspondante, souvent souscrite auprès de la Mutuelle des architectes, est obligatoire et constitue un poste de charges majeur, parfaitement déductible, à suivre de près.
TVA à 10 % sur la maîtrise d’œuvre d’une rénovation : la tolérance et ses pièces
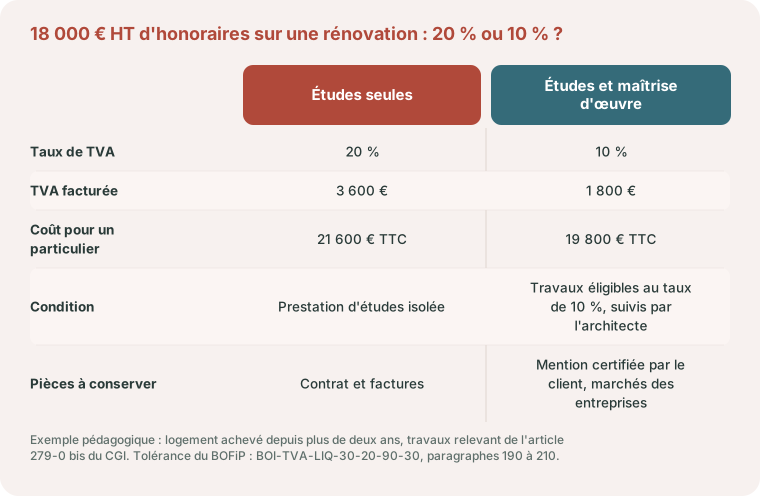
Les travaux d’amélioration, de transformation, d’aménagement et d’entretien d’un logement achevé depuis plus de deux ans relèvent du taux de 10 % (art. 279-0 bis du CGI). Vos honoraires ne suivent pas automatiquement ce taux. Le BOFiP pose le principe inverse : les prestations d’études sont soumises au taux normal, en particulier lorsqu’elles sont réalisées isolément (BOI-TVA-LIQ-30-20-90-30, § 190 et 200). Il admet toutefois que le prestataire qui a réalisé les études et qui assure aussi la maîtrise d’œuvre des travaux éligibles soumette l’ensemble de sa prestation au taux de 10 %, études préalables comprises, au moyen d’une facture rectificative (§ 210).
Le taux réduit se justifie par des pièces : le devis ou la facture portant les mentions certifiées par le client, et les marchés, situations de travaux ou mémoires des entreprises qui ont réalisé les travaux. Deux exclusions de l’article 279-0 bis touchent directement vos projets : les travaux qui concourent à la production d’un immeuble neuf, et ceux à l’issue desquels la surface de plancher des locaux existants augmente de plus de 10 %. Une extension importante fait donc revenir les travaux, et vos honoraires avec eux, au taux de 20 %.
Exemple pédagogique. Rénovation d’une maison achevée depuis plus de deux ans, sans extension. Honoraires : 18 000 € HT. Mission limitée aux études : TVA à 20 %, soit 3 600 €, et 21 600 € TTC pour le client. Mission complète, études puis direction des travaux éligibles : TVA à 10 %, soit 1 800 €, et 19 800 € TTC. Pour un particulier, qui ne récupère pas la TVA, l’écart de 1 800 € pèse dans la comparaison de deux offres. Tant que la maîtrise d’œuvre des travaux n’est pas engagée, les études se facturent au taux normal ; la facture rectificative vient ensuite.
Dernier point de TVA propre au métier : l’article 293 B du CGI réserve des plafonds de franchise relevés aux auteurs d’œuvres de l’esprit, mais il en écarte expressément les architectes. Votre franchise en base suit donc le droit commun des prestations de services, soit 37 500 € de chiffre d’affaires l’année précédente et 41 250 € en cours d’année. Le guide des régimes de TVA détaille la suite : régime réel, acomptes et TVA récupérable.
Outil gratuit
Profession libérale (BNC) : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
84 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre caisse
CNBF, CIPAV, CARPIMKO… et votre revenu : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF et de votre caisse de retraite) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Le taux de cotisations varie selon votre caisse (CNBF, CIPAV, CARPIMKO…) et votre revenu. Estimation indicative.
Voir tous nos outils →Mission complète ou mission partielle : ce que ça change pour votre facturation
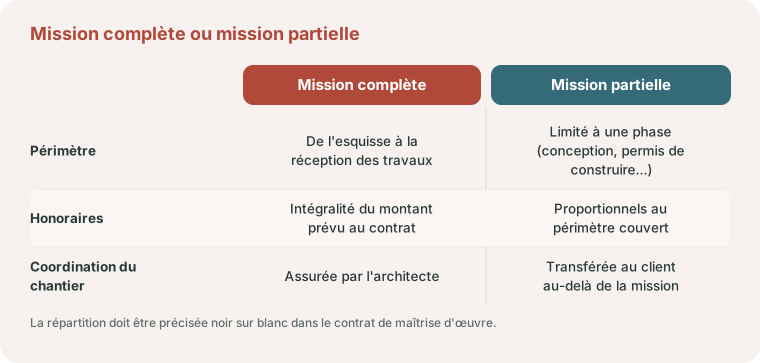
Un architecte n’intervient pas toujours sur la totalité d’un projet. La mission complète, de l’esquisse à la réception des travaux, ouvre droit à l’ensemble des honoraires prévus au contrat, encaissés par phases successives. La mission partielle, limitée par exemple au permis de construire ou à la conception sans le suivi de chantier, se rémunère proportionnellement à ce périmètre réduit, et transfère au client la responsabilité de la coordination des étapes non couvertes. Cette distinction, qui doit être précisée noir sur blanc dans le contrat de maîtrise d’œuvre, conditionne directement votre chiffre d’affaires par dossier et le rythme de votre trésorerie : une mission partielle facture moins, mais s’encaisse aussi plus vite. Dans les deux cas, le plan topographique ou le relevé de l’existant commandé au géomètre fait partie des données à obtenir avant l’esquisse : notre page pour le géomètre, entre missions foncières, terrain et matériel de mesure décrit l’économie de ces relevés.
L’assurance décennale, une obligation légale précise
L’assurance de l’architecte est d’abord une obligation de la loi n° 77-2 du 3 janvier 1977 sur l’architecture : son article 16 impose à tout architecte, personne physique ou société, d’être couvert pour les actes qu’il accomplit à titre professionnel et de produire chaque année une attestation d’assurance au conseil régional de l’Ordre. Pour les ouvrages, c’est aussi une obligation légale posée par l’article L. 241-1 du Code des assurances, qui impose à toute personne dont la responsabilité décennale peut être engagée sur le fondement des articles 1792 et suivants du Code civil de justifier d’une couverture avant l’ouverture de tout chantier. Candidater à un marché public sans pouvoir produire cette attestation est tout simplement impossible. Cette assurance se distingue de la garantie financière ou de l’assurance responsabilité civile professionnelle, qui couvre d’autres types de manquements : bien identifier ce que chaque contrat couvre réellement évite les trous de garantie, souvent découverts au pire moment, lors d’un sinistre.
Avant un chantier en mitoyenneté ou en site occupé, un constat de l’état des avoisinants, dressé par un commissaire de justice, fixe la situation de départ et limite les contestations le jour où un désordre apparaît. Son coût se prévoit au budget de l’opération : la page consacrée au commissaire de justice, entre tarif réglementé et honoraires libres, situe ces constats parmi ses activités.
Le marché public de maîtrise d’œuvre, un cadre à part
Lorsqu’un architecte répond à une commande publique, la mission qui lui est confiée obéit à un régime spécifique. L’article L. 2431-1 du Code de la commande publique définit la mission de maîtrise d’œuvre comme une mission globale, distincte de celle confiée aux entreprises de travaux, apportant une réponse architecturale, technique et économique au programme fixé par le maître d’ouvrage. Sa rémunération est forfaitaire, fixée en tenant compte de l’étendue de la mission, de sa complexité et du coût prévisionnel des travaux (art. L. 2432-1 du Code de la commande publique).
Ce cadre a une conséquence pratique directe sur votre facturation : si le maître d’ouvrage modifie le programme ou les prestations en cours de mission, cette modification donne lieu à un avenant qui recalcule à la fois le coût prévisionnel des travaux et votre rémunération (art. L. 2432-2 du Code de la commande publique). Une modification du programme non formalisée par cet avenant est une source fréquente de litiges sur les honoraires dus, en particulier sur les missions de longue durée où le projet évolue entre la conception et la réception.
Retraite CIPAV et couverture
L’architecte cotise à la CIPAV pour sa retraite de base et complémentaire. Depuis la réforme entrée en vigueur en 2018 et 2019, la CIPAV n’accueille plus que les professions énumérées à l’article L. 640-1 du Code de la sécurité sociale ; l’architecte, l’architecte d’intérieur, l’économiste de la construction et le maître d’œuvre en font toujours partie, ce qui n’est plus le cas de nombreux consultants. La régularisation qui suit une année de livraisons nombreuses se provisionne, sinon elle tombe au moment où les chantiers suivants démarrent. Ce que ces cotisations ouvrent comme droits, du régime de base par points à la complémentaire de la Cipav, est décrit dans la retraite des professions libérales et de leurs caisses.
Cotisations CIPAV 2026 : les taux, et qui les appelle
Depuis le 1er janvier 2023, la CIPAV ne collecte plus ses cotisations : l’Urssaf appelle la retraite de base, la retraite complémentaire et l’invalidité-décès en même temps que la maladie, les allocations familiales, la CSG et la CRDS. Les taux 2026 publiés par l’Urssaf pour les professions relevant de la CIPAV sont les suivants :
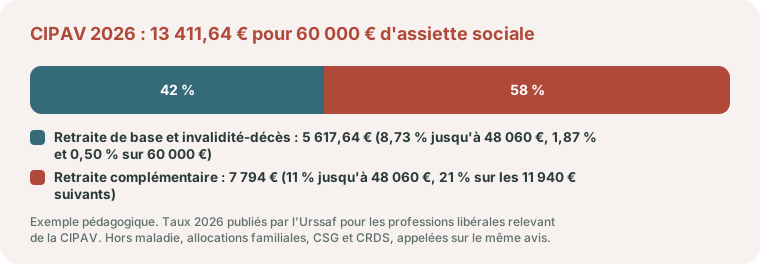
- retraite de base : 8,73 % jusqu’à 48 060 € (un plafond annuel de la sécurité sociale), plus 1,87 % du revenu pris jusqu’à 240 300 € ;
- retraite complémentaire : 11 % jusqu’à 48 060 €, puis 21 % de 48 060 € à 192 240 € ;
- invalidité-décès : 0,50 % jusqu’à 88 911 €.
Ces taux s’appliquent à l’assiette sociale, c’est-à-dire au revenu après l’abattement forfaitaire de 26 % décrit plus bas. Sous le régime de la micro-entreprise (déclaration et paiement des cotisations sur le chiffre d’affaires), l’architecte relevant de la Cipav acquitte en 2026 un taux global de 23,2 % de ses recettes, qui couvre l’ensemble de ses cotisations ; un architecte au micro-BNC qui n’a pas opté pour ce régime cotise, lui, sur son bénéfice forfaitaire selon le barème ci-dessus. Le passage du bénéfice à cette assiette abattue figure dans le calcul complet des cotisations libérales de 2026.
Exemple pédagogique. Pour une assiette sociale de 60 000 € : retraite de base 48 060 € × 8,73 % = 4 195,64 €, plus 60 000 € × 1,87 % = 1 122 € ; retraite complémentaire 48 060 € × 11 % = 5 286,60 €, plus 11 940 € × 21 % = 2 507,40 € ; invalidité-décès 60 000 € × 0,50 % = 300 €. Total : 13 411,64 €, dont 7 794 € pour la seule complémentaire. Chaque euro d’assiette au-dessus du plafond supporte 21 % de complémentaire, contre 11 % en dessous : une année de livraisons nombreuses coûte proportionnellement plus cher que les précédentes.
Pour estimer l’ensemble, maladie et CSG comprises, notre estimateur de cotisations sociales part de votre bénéfice ; l’avis de l’Urssaf reste la référence.
Arrêt de travail, chantiers en cours : Madelin et PER
Pour une agence, l’arrêt de l’architecte ne suspend pas seulement les honoraires : il bloque des visas, des réunions de chantier et des réceptions sur lesquels le maître d’ouvrage compte. La prévoyance se dimensionne donc sur les frais fixes de l’agence autant que sur votre revenu, d’autant que la Cipav ne verse aucune indemnité journalière au-delà du 90e jour : les indemnités de la CPAM, le relais des caisses et le contrat à prévoir.
- Les primes de prévoyance et de santé d’un contrat dit Madelin se déduisent de votre BNC dans les limites de l’article 154 bis du CGI.
- Les versements sur un PER individuel se déduisent dans les limites de l’article 163 quatervicies du CGI ou de l’article 154 bis. Depuis la loi de finances pour 2026, les plafonds non utilisés à partir de 2026 se reportent sur cinq ans au lieu de trois, ce qui convient à des revenus qui varient avec les livraisons ; en revanche, les versements effectués à partir de 70 ans ne sont plus déductibles.
Assiette Urssaf inchangée. L’Urssaf calcule vos cotisations maladie, allocations familiales et votre CSG-CRDS sur le bénéfice avant toute déduction au titre de l’article 154 bis, puis applique l’abattement forfaitaire de 26 % instauré par la réforme de l’assiette. Une prime Madelin réduit l’impôt sur le revenu ; elle ne réduit pas ces prélèvements.
Les déductions sans décaissement : matériel, logiciels et déplacements
Au réel, chaque charge professionnelle justifiée réduit votre bénéfice. Plusieurs postes propres au métier méritent l’attention :
- le matériel (informatique, traceurs, drones) et les logiciels de conception (licences, abonnements CAO/BIM), à déduire ou à amortir selon leur valeur et leur durée d’usage ;
- la documentation, la formation continue et la cotisation à l’Ordre des architectes ;
- les frais de déplacement sur les chantiers et chez les clients, déductibles aux frais réels ou via les indemnités kilométriques (IK) au barème.
Suivi des kilomètres : les IK ne couvrent que les trajets professionnels (chantiers, clients, administrations). Le trajet domicile-agence relève de la vie privée, sauf cas particuliers encadrés. Un relevé précis sécurise la déduction en cas de contrôle.
Co-traitance et sous-traitance avec les bureaux d’études
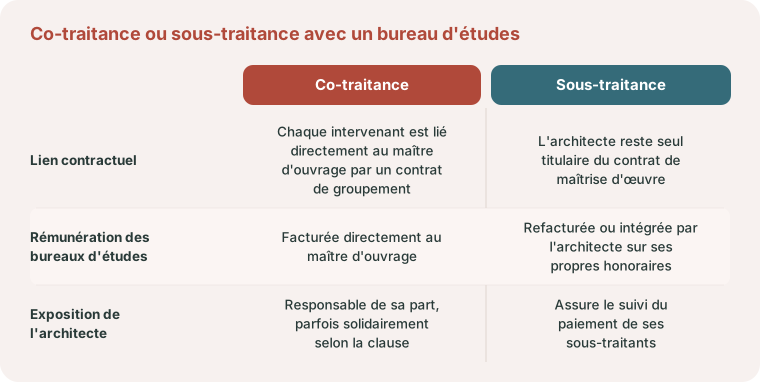
Un projet d’une certaine ampleur mobilise rarement le seul architecte : bureau d’études structure, bureau d’études fluides, économiste de la construction, chacun apporte une compétence complémentaire. Deux montages coexistent. En co-traitance, les intervenants sont liés solidairement au maître d’ouvrage par un même contrat de groupement, chacun responsable de sa part et parfois solidairement du tout, selon la clause retenue. En sous-traitance, l’architecte reste seul titulaire du contrat de maîtrise d’œuvre et rémunère les bureaux d’études sur ses propres honoraires, ce qui implique de refacturer ou d’intégrer leur coût dans votre prix, et d’assurer le suivi de leur paiement. Le choix du montage a des conséquences directes sur votre trésorerie et sur votre exposition en cas de défaillance d’un des intervenants. Côté bureau d’études, le suivi des heures, de la sous-traitance et de la facturation à l’avancement est détaillé dans notre page pour l’ingénieur et le bureau d’études.
Société d’architecture et croissance de l’agence
Seules les personnes inscrites à un tableau régional de l’Ordre peuvent porter le titre d’architecte, et seules les sociétés inscrites peuvent porter celui de société d’architecture (loi du 3 janvier 1977, art. 9). L’inscription vaut pour tout le territoire national. Elle entraîne une cotisation ordinale annuelle et l’envoi de l’attestation d’assurance de l’article 16.
Avec la croissance, l’architecte peut exercer en société d’architecture. L’article 13 de la même loi impose des actions nominatives et exige que plus de la moitié du capital social et des droits de vote soit détenue par des architectes ou par des professionnels établis dans l’Union européenne qui y exercent légalement. Un associé non architecte reste donc minoritaire. Le passage à l’impôt sur les sociétés ouvre le lissage de la rémunération et l’arbitrage salaire / dividendes (voyez Rémunération du dirigeant), mais alourdit la gestion et n’a de sens qu’au-delà d’un certain niveau de bénéfice.
L’article 12 de la loi de 1977 laisse le choix de la forme : sociétés civiles ou commerciales, y compris à associé unique, pourvu que la société respecte l’article 13 et soit inscrite au tableau régional, auquel elle communique ses statuts et la liste de ses associés. SARL, EURL, SAS et SASU sont donc ouvertes ; la différence se joue sur le régime social du dirigeant, gérant majoritaire travailleur non salarié ou président relevant du régime général. Le comparatif SAS ou SARL et le simulateur TNS ou président de SAS chiffrent cet écart, et le guide IS ou IR traite du régime fiscal.
Le recours à l’architecte reste obligatoire pour établir le projet architectural d’un permis de construire (loi du 3 janvier 1977, art. 3), sauf dérogations. Une personne physique qui construit pour elle-même en est dispensée tant que la surface de plancher ne dépasse pas 150 m² (art. R. 431-2 du Code de l’urbanisme).
Architecte à Bordeaux et en Gironde : repères locaux
Votre inscription relève du Conseil régional de l’Ordre des architectes de Nouvelle-Aquitaine, dont le siège est à Bordeaux : c’est lui qui tient le tableau régional (loi du 3 janvier 1977, article 23). Son équipe compte un service juridique et une chargée de missions consacrée à la commande publique et à la formation.
Pour la commande publique locale, Bordeaux Métropole publie ses consultations sur son profil d’acheteur, marchespublics.bordeaux-metropole.fr, une plateforme qui regroupe selon elle les achats de quatorze communes de l’agglomération. Les demandes de paiement lui parviennent uniquement par Chorus Pro, et le délai global de paiement qu’elle annonce est de trente jours à compter de la réception de la facture.
Dans vos comptes, deux réflexes en découlent. Les heures passées sur une candidature ou un concours non retenu sont un coût commercial : comptez-les par consultation pour savoir ce que vous coûte réellement l’accès à ces marchés. Et notez la date de dépôt de chaque note d’honoraires sur Chorus Pro, afin de relancer dès que le délai est écoulé.
Pour une agence de la métropole, le Cabinet Gras, situé à Bordeaux, suit les honoraires phase par phase dans Pennylane et échange en visioconférence ; la page expert-comptable à Bordeaux présente cette façon de travailler.
Parlons de votre agence d’architecture
Facturation par phases, associé qui entre au capital, prime d’assurance à renégocier : avant le rendez-vous, rassemblez vos contrats de maîtrise d’œuvre en cours avec leur avancement, votre attestation d’assurance, votre dernière 2035 et votre appel de cotisations CIPAV.
Le premier échange a lieu en visioconférence ; ensuite, vos factures par phase remontent dans Pennylane, mission par mission.
Une étude de sol ou un relevé payés pour le maître d’ouvrage peuvent être des débours ou des frais refacturés : la différence est expliquée dans débours et frais refacturés.
Deux cas voisins concernent les métiers techniques : le bornage refusé par le voisin du client d’un géomètre et la sous-traitance d’études et l’obligation de vigilance du donneur d’ordre.
Parlons-en
Architecte : dessinez aussi vos finances
Honoraires au pourcentage des travaux, en-cours de chantier, décennale, retraite CIPAV : votre agence a son plan comptable. Parlons-en : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un architecte est-il en BNC ?
Oui, l’architecte libéral relève des bénéfices non commerciaux (art. 92 du CGI) et dépose une déclaration 2035. En société d’architecture à l’IS, le régime diffère.
Les honoraires d'architecte sont-ils soumis à la TVA ?
Oui, au taux normal de 20 % (art. 278 du CGI), avec une franchise en base possible sous le seuil en début d’activité.
L'assurance décennale de l'architecte est-elle déductible ?
Oui. L’architecte engage sa responsabilité décennale (art. 1792 du Code civil), et l’assurance correspondante est légalement obligatoire avant l’ouverture de tout chantier (art. L. 241-1 du Code des assurances) ; c’est un poste de charges majeur, entièrement déductible.
Quelle différence entre mission complète et mission partielle ?
La mission complète couvre l’ensemble du projet, de l’esquisse à la réception des travaux, avec les honoraires correspondants. La mission partielle se limite à une partie du projet (conception, permis de construire) et se rémunère proportionnellement, tout en transférant au client la coordination des étapes non couvertes.
Comment est rémunéré un architecte sur un marché public ?
Par une rémunération forfaitaire qui tient compte de l’étendue de la mission, de sa complexité et du coût prévisionnel des travaux (art. L. 2432-1 du Code de la commande publique). Toute modification du programme donne lieu à un avenant qui recalcule cette rémunération (art. L. 2432-2 du Code de la commande publique).
Co-traitance ou sous-traitance avec un bureau d'études : quelle différence ?
En co-traitance, chaque intervenant est lié directement au maître d’ouvrage par un contrat de groupement. En sous-traitance, l’architecte reste seul titulaire du contrat et rémunère le bureau d’études sur ses propres honoraires, ce qui implique d’assurer le suivi de son paiement.
À quelle caisse de retraite cotise un architecte ?
À la CIPAV : l’architecte fait partie des professions qui y restent rattachées en vertu de l’article L. 640-1 du Code de la sécurité sociale, avec l’architecte d’intérieur, l’économiste de la construction et le maître d’œuvre.
Peut-on exercer comme architecte sans être inscrit à l'Ordre ?
Non. Le titre d’architecte est réservé aux personnes inscrites à un tableau régional de l’Ordre (loi du 3 janvier 1977, art. 9), qui doivent aussi produire chaque année leur attestation d’assurance (art. 16).
Les honoraires d'architecte peuvent-ils être facturés avec une TVA à 10 % ?
En principe non : les prestations d’études relèvent du taux normal de 20 %. Le BOFiP admet le taux de 10 % sur l’ensemble de la prestation lorsque l’architecte qui a réalisé les études assure aussi la maîtrise d’œuvre de travaux éligibles dans un logement achevé depuis plus de deux ans (BOI-TVA-LIQ-30-20-90-30, § 210), pièces justificatives à l’appui.
Quels sont les taux de cotisation à la CIPAV en 2026 ?
Retraite de base : 8,73 % jusqu’à 48 060 € et 1,87 % jusqu’à 240 300 €. Retraite complémentaire : 11 % jusqu’à 48 060 €, puis 21 % jusqu’à 192 240 €. Invalidité-décès : 0,50 % jusqu’à 88 911 €. L’Urssaf appelle ces cotisations depuis le 1er janvier 2023.
Quelle forme de société un architecte peut-il choisir ?
Une société civile ou commerciale, y compris à associé unique (loi du 3 janvier 1977, art. 12), inscrite au tableau régional de l’Ordre. Plus de la moitié du capital et des droits de vote doit être détenue par des architectes (art. 13).
Où trouver les marchés publics de maîtrise d'œuvre à Bordeaux, et comment les suivre en comptabilité ?
Bordeaux Métropole publie ses consultations sur son profil d’acheteur, marchespublics.bordeaux-metropole.fr, et reçoit les factures par Chorus Pro. Le Cabinet Gras, situé à Bordeaux, suit ensuite chaque marché par phase dans Pennylane et fait le point avec l’agence en visioconférence.
Cas pratique pour préparer votre décision
Architecte : un chantier se prolonge, comment chiffrer l’effet sur les honoraires ? : un exemple chiffré avec plusieurs scénarios, les hypothèses de calcul et les points à vérifier avant de décider.
Sources officielles
- BOFiP, BOI-TVA-LIQ-30-20-90-30 : travaux dans les logements de plus de deux ans, prestations d’études et de suivi (§ 190 à 210).
- Article 279-0 bis du Code général des impôts : taux de 10 %, exclusions et mentions certifiées par le client.
- Urssaf, taux de cotisations des professions libérales relevant de la CIPAV : barème 2026 de la retraite de base, de la complémentaire et de l’invalidité-décès.
- CIPAV, collecte des cotisations par l’Urssaf : transfert du recouvrement au 1er janvier 2023.
- Loi n° 77-2 du 3 janvier 1977 sur l’architecture, article 12 : sociétés d’architecture.
- Article L. 640-1 du Code de la sécurité sociale : professions affiliées aux régimes de retraite des professions libérales, dont l’architecte.
- Ordre des architectes, Nouvelle-Aquitaine : actualités et équipe du Conseil régional de l’Ordre des architectes de Nouvelle-Aquitaine.
- Loi n° 77-2 du 3 janvier 1977, article 23 : tenue du tableau régional par le conseil régional de l’Ordre.
- Bordeaux Métropole, répondre à un marché public : profil d’acheteur de la métropole et étapes de la candidature.
Bureaux d’études, géomètres, ingénieurs : vos partenaires de chantier ont aussi leur guide dans le parcours Droit, conseil et ingénierie.
Une mission de maîtrise d’œuvre au forfait se pilote en heures : notre méthode pour suivre les heures, la rentabilité et la facturation d’une mission au forfait montre comment comparer, phase par phase, le temps de l’agence au forfait signé.
Références
- Article 102 ter du Code général des impôts (CGI)
- Article 12 : sociétés d'architecture.Article L. 640-1 du Code de la sécurité sociale
- Article 154 bis du Code général des impôts (CGI)
- Article 163 quatervicies du Code général des impôts (CGI)
- Article 1792 et suivants du Code civil
- Article 1792 du Code civil
- Article 278 du Code général des impôts (CGI)
- Article 279-0 bis du Code général des impôts (CGI)
- Article 293 B du Code général des impôts (CGI)
- Article 92 du Code général des impôts (CGI)
- Article L. 241-1 du Code des assurances
- Article L. 2431-1 du Code de la commande publique
- Article L. 2432-1 du Code de la commande publique
- Article L. 2432-2 du Code de la commande publique
- Article L. 640-1 du Code de la sécurité sociale
- Article R. 2431-4 du Code de la commande publique
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


