
Fiscalité
Taux réduit d’IS à 15 % : les conditions, et le piège des groupes depuis 2025
En résumé
Le taux réduit d'impôt sur les sociétés de 15 % sur les premiers 42 500 € de bénéfice paraît simple : trois conditions, 4 250 € d'économie par an. Il l'est beaucoup moins depuis la décision du Conseil d'État du 13 mars 2025, qui apprécie le seuil de chiffre d'affaires de 10 M€ au niveau de l'ensemble du groupe économique, intégré ou non. Une filiale de 800 000 € de chiffre d'affaires peut ainsi perdre le taux réduit. Conditions détaillées, cas des groupes et des holdings, régularisations et vérifications à mener, par Cabinet Gras, expert-comptable à Bordeaux.
En bref : Le taux réduit d’IS de 15 % s’applique aux 42 500 premiers euros de bénéfice, soit jusqu’à 4 250 € d’économie par an, si le chiffre d’affaires ne dépasse pas 10 M€ et si le capital est entièrement libéré et détenu à 75 % au moins par des personnes physiques. Depuis la décision du Conseil d’État du 13 mars 2025, le seuil de chiffre d’affaires s’apprécie sur l’ensemble du groupe économique, intégré ou non.
Note de l’expert-comptable : la tolérance accordée par l’administration pour régulariser sans pénalités ni intérêts de retard s’achevait le 20 mai 2026. Elle est donc close. Les sociétés qui appliquent encore le taux réduit à tort s’exposent désormais à un rappel assorti d’intérêts sur les exercices non prescrits. Si votre société est détenue par une autre, le point mérite une vérification immédiate.
Le taux réduit d’impôt sur les sociétés est le premier avantage fiscal qu’on cite aux dirigeants de PME : 15 % au lieu de 25 % sur les premiers 42 500 € de bénéfice. Une économie plafonnée à 4 250 € par an, modeste mais automatique, que beaucoup appliquent sans jamais en vérifier les conditions.
C’est précisément ce qui rend la décision du Conseil d’État du 13 mars 2025 si gênante : elle a changé la lecture d’une de ces conditions, et des sociétés parfaitement éligibles hier ne le sont plus.
Ce que dit le texte
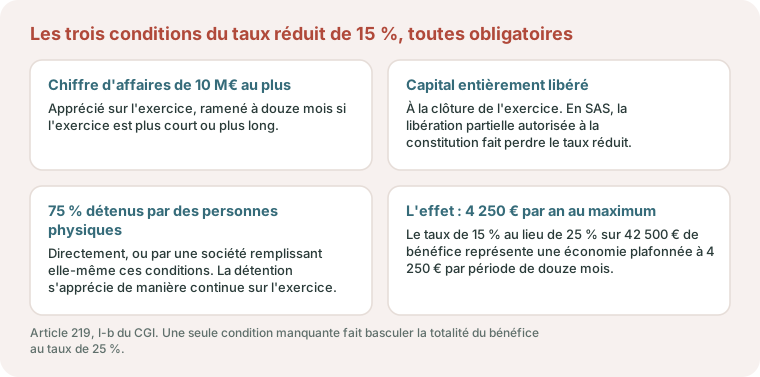
L’article 219, I-b du CGI fixe le taux réduit à 15 %, dans la limite de 42 500 € de bénéfice imposable par période de douze mois. Au-delà, le taux normal de 25 % s’applique.
Exemple pédagogique. Une société éligible dégage 60 000 € de bénéfice imposable sur un exercice de douze mois. Les 42 500 premiers euros sont imposés à 15 %, soit 6 375 € ; les 17 500 € suivants à 25 %, soit 4 375 €. L’impôt atteint 10 750 €, contre 15 000 € au taux normal sur la totalité. L’écart est de 4 250 €, et il ne grandit plus au-delà de 42 500 € de bénéfice.
Trois conditions doivent être réunies, et elles sont cumulatives.
1. Un chiffre d’affaires de 10 millions d’euros au plus
Le seuil s’apprécie sur l’exercice, ramené à douze mois si celui-ci est plus court ou plus long. Il était de 7 630 000 € avant 2021 : les articles anciens circulent encore avec ce chiffre.
2. Un capital entièrement libéré
La condition s’apprécie à la clôture de l’exercice. C’est le piège le plus banal, et il concerne surtout les SAS : la loi autorise à ne libérer que la moitié des apports en numéraire à la constitution, le solde dans les cinq ans. Une société qui a utilisé cette facilité, et qui l’a oubliée, applique le taux réduit sans y avoir droit. C’est un point à garder en tête dès la création, au moment d’arbitrer entre SAS et SARL.
Vérification : statuts, procès-verbaux et compte 109 « Actionnaires, capital souscrit non appelé ». Si ce compte est mouvementé, le capital n’est pas entièrement libéré.
3. Un capital détenu à 75 % au moins par des personnes physiques
La détention doit être continue sur l’exercice, directe ou indirecte. La détention indirecte compte à condition que la société interposée remplisse elle-même ces conditions, et un seul niveau d’interposition est admis : cette société doit être détenue à 75 % au moins par des personnes physiques, pas par une autre société (BOI-IS-LIQ-20-10, § 240).
Les participations des sociétés de capital-risque, des fonds communs de placement à risques et des fonds professionnels de capital investissement ne sont pas prises en compte dans ce pourcentage, en l’absence de lien de dépendance.
Le piège : la décision du Conseil d’État du 13 mars 2025
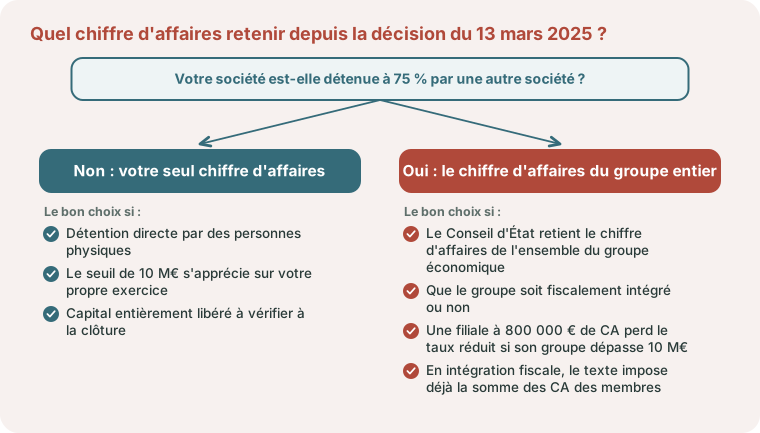
Jusque-là, la lecture courante était simple : on regardait le chiffre d’affaires de la société elle-même, et l’on remontait la chaîne de détention seulement pour vérifier les 75 %.
Dans sa décision n° 481538 du 13 mars 2025 (société TDA), le Conseil d’État a jugé autrement. Le législateur ayant entendu réserver le taux réduit aux entreprises répondant à la définition européenne des PME au sens de la réglementation sur les aides d’État, le respect du seuil de chiffre d’affaires par la société qui détient la société candidate s’apprécie en tenant compte du chiffre d’affaires de l’ensemble du groupe économique, que ce groupe soit fiscalement intégré ou non.
Ce que cela change concrètement
Prenons une filiale qui réalise 800 000 € de chiffre d’affaires, détenue à 100 % par une holding qui détient par ailleurs d’autres sociétés, l’ensemble dépassant 10 millions d’euros de chiffre d’affaires cumulé.
- Avant : la filiale regardait son propre chiffre d’affaires, largement sous le seuil, et appliquait le taux réduit.
- Depuis : c’est le chiffre d’affaires du groupe économique qui compte. La filiale perd le taux réduit, et la totalité de son bénéfice est imposée à 25 %.
Exemple pédagogique. Cette filiale dégage 90 000 € de bénéfice. Avec le taux réduit, son impôt était de 18 250 € : 6 375 € sur les 42 500 premiers euros, 11 875 € sur les 47 500 € restants. Sans lui, il passe à 22 500 €. Sur trois exercices non prescrits, le rappel atteint 12 750 €, avant intérêts de retard.
L’effet est limité en euros, 4 250 € par an et par société, mais il se cumule sur plusieurs sociétés et plusieurs exercices non prescrits.
La tolérance de régularisation est close
L’administration a publié sa position à la suite de cette décision et invité les entreprises concernées à déposer des déclarations rectificatives au titre de 2023 et 2024, accompagnées du paiement de l’impôt correspondant, avant le 20 mai 2026, sans pénalité ni intérêt de retard.
Cette date est dépassée. Une société qui n’a pas régularisé reste exposée sur les exercices non prescrits, et la régularisation spontanée, aujourd’hui, ne bénéficie plus de la même franchise. Elle reste toutefois préférable à un rappel notifié après contrôle.
Le cas de l’intégration fiscale
Pour un groupe fiscalement intégré, le texte lui-même organise l’appréciation des conditions :
- le chiffre d’affaires de la société mère s’entend de la somme des chiffres d’affaires de chacune des sociétés membres du groupe (article 219, I-b du CGI) ;
- les conditions de libération et de détention du capital s’apprécient au niveau de la société mère ;
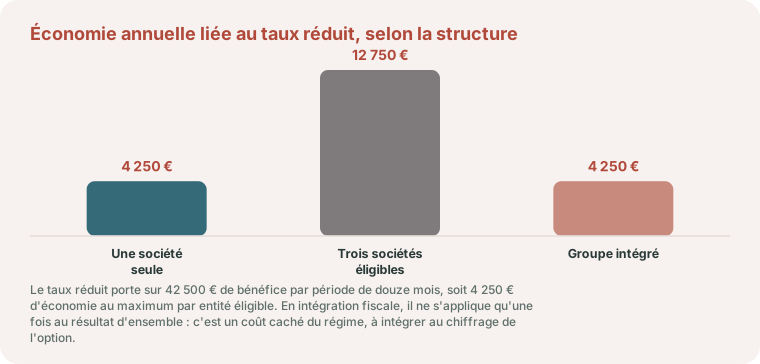
- et le plafond de 42 500 € ne joue qu’une fois, sur le résultat d’ensemble.
D’où un coût caché de l’intégration fiscale que les présentations commerciales passent sous silence : trois sociétés éligibles séparément économisent 12 750 € par an grâce au taux réduit ; intégrées, elles n’en économisent plus que 4 250 €. Un écart de 8 500 € à intégrer au chiffrage de l’option, détaillé dans notre article sur l’intégration fiscale. Notre simulateur d’intégration fiscale compare l’impôt du groupe avec et sans l’option, taux réduit compris.
Les vérifications à mener, dans l’ordre
- La chaîne de détention. Qui détient la société, et qui détient ce détenteur ? Remonter jusqu’aux personnes physiques, en gardant en tête qu’une seule société interposée est admise, et documenter la continuité sur l’exercice.
- Le chiffre d’affaires du groupe économique, et non celui de la seule société, dès qu’une société détient votre capital à 75 % ou plus.
- La libération du capital à la clôture, statuts et compte 109 à l’appui.
- La durée de l’exercice : un exercice de dix-huit mois impose de ramener le chiffre d’affaires à douze mois, et le plafond de 42 500 € s’applique par période de douze mois.
- L’historique : si le taux réduit a été appliqué à tort sur des exercices non prescrits, chiffrer l’exposition avant de décider d’une régularisation spontanée.
Les cas particuliers qui reviennent le plus souvent
La holding familiale. Une société holding détenue par des personnes physiques et remplissant elle-même les conditions n’interrompt pas la chaîne : ses filiales directes restent éligibles, sous réserve désormais du chiffre d’affaires d’ensemble. Une sous-filiale détenue à travers deux sociétés successives, elle, sort du dispositif.
La filiale d’un groupe étranger. Dès lors que la société mère ne remplit pas les conditions, la condition de détention à 75 % par des personnes physiques n’est pas satisfaite : pas de taux réduit.
La société nouvelle. Le premier exercice est souvent d’une durée différente de douze mois : le seuil de chiffre d’affaires comme le plafond de 42 500 € doivent être proratisés.
Le démembrement des titres. La répartition entre usufruitier et nu-propriétaire mérite d’être examinée au regard de la condition de détention, en particulier lorsque l’usufruit est détenu par une société.
La SCI à l’impôt sur les sociétés. Elle peut bénéficier du taux réduit, l’un des paramètres du choix entre SCI à l’IR ou à l’IS, si elle remplit les trois conditions, ce qui suppose notamment un capital entièrement libéré, point rarement vérifié dans ces structures.
Ce que cela représente vraiment
Le taux réduit plafonne l’économie à 4 250 € par an et par société éligible. Ce n’est pas ce qui décide de la structuration d’un groupe, et il ne faut pas bâtir une organisation pour le préserver. Mais c’est une somme récurrente, acquise sans effort quand les conditions sont réunies, et perdue silencieusement quand elles ne le sont plus.
Il pèse davantage dans le choix du régime d’imposition d’une petite société, où ce premier palier à 15 % fait souvent la différence avec le barème de l’impôt sur le revenu : notre guide IS ou IR et le comparateur IR ou IS le prennent en compte.
L’essentiel est donc de savoir où l’on se situe, plutôt que de découvrir l’erreur trois ans plus tard, avec les intérêts.
Pourquoi se faire accompagner
Vérifier une chaîne de détention, reconstituer un chiffre d’affaires de groupe économique, apprécier une libération de capital à la clôture et, le cas échéant, chiffrer une régularisation : c’est un travail d’expert-comptable, mené en amont de la liasse. Le Cabinet Gras accompagne les groupes familiaux et les holdings à Bordeaux et dans toute la Gironde.
Références
- Article 219 du CGI : taux réduit de 15 % dans la limite de 42 500 € par période de douze mois, seuil de chiffre d’affaires de 10 M€, capital entièrement libéré et détenu à 75 % par des personnes physiques, et somme des chiffres d’affaires pour la société mère d’un groupe intégré
- CE, 9e et 10e chambres réunies, 13 mars 2025, n° 481538, société TDA : le seuil de chiffre d’affaires s’apprécie au niveau de l’ensemble du groupe économique
- impots.gouv.fr, Taux réduit d’IS : le critère du chiffre d’affaires revu pour les entreprises appartenant à des groupes : position de l’administration et modalités de régularisation
- BOI-IS-LIQ-20-10 : redevables concernés par le taux réduit
- BOI-IS-LIQ-20-20 : modalités d’application du taux réduit
Les commentaires administratifs restent en partie antérieurs à la décision du 13 mars 2025 et mentionnent encore l’ancien seuil de 7 630 000 € : se référer au texte en vigueur et à la position publiée par l’administration.
Parlons-en
Et si votre fiscalité était optimisable ?
Les règles sont les mêmes pour tous ; leur application à votre situation fait toute la différence. Vérifions ensemble ce que vous pouvez optimiser : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quelles sont les conditions du taux réduit d'IS à 15 % ?
Trois conditions cumulatives fixées par l’article 219, I-b du CGI : un chiffre d’affaires n’excédant pas 10 millions d’euros sur l’exercice ramené à douze mois, un capital entièrement libéré à la clôture, et un capital détenu de manière continue à 75 % au moins par des personnes physiques, directement ou par une société remplissant elle-même ces conditions.
Sur quel montant s'applique le taux de 15 % ?
Sur les premiers 42 500 € de bénéfice imposable par période de douze mois. Au-delà, le taux normal de 25 % s’applique. L’économie maximale est donc de 4 250 € par an et par société éligible.
Qu'a changé la décision du Conseil d'État du 13 mars 2025 ?
Dans sa décision n° 481538, le Conseil d’État juge que le respect du seuil de chiffre d’affaires par la société qui détient la société candidate s’apprécie en tenant compte du chiffre d’affaires de l’ensemble du groupe économique, qu’il soit fiscalement intégré ou non. Une filiale réalisant 800 000 € de chiffre d’affaires perd donc le taux réduit si son groupe dépasse 10 millions d’euros.
Jusqu'à quand pouvait-on régulariser sans pénalité ?
L’administration avait invité les entreprises concernées à déposer des déclarations rectificatives au titre de 2023 et 2024, avec paiement de l’impôt correspondant, avant le 20 mai 2026, sans pénalité ni intérêt de retard. Cette date est dépassée : une régularisation spontanée reste possible, mais ne bénéficie plus de cette franchise.
Une SAS dont le capital n'est libéré qu'à moitié peut-elle bénéficier du taux réduit ?
Non. Le capital doit être entièrement libéré à la clôture de l’exercice. La libération partielle des apports en numéraire, autorisée à la constitution d’une SAS, fait perdre le bénéfice du taux réduit tant que le solde n’est pas appelé et versé. Le compte 109 permet de le vérifier immédiatement.
Comment le taux réduit s'applique-t-il dans un groupe intégré ?
Le chiffre d’affaires de la société mère s’entend de la somme des chiffres d’affaires de toutes les sociétés membres du groupe, les conditions de libération et de détention du capital s’apprécient chez la mère, et le plafond de 42 500 € ne s’applique qu’une seule fois au résultat d’ensemble. Trois sociétés éligibles séparément économisent 12 750 € par an ; intégrées, 4 250 €.
Une filiale de groupe étranger peut-elle bénéficier du taux réduit ?
Non, dès lors que la condition de détention à 75 % au moins par des personnes physiques n’est pas remplie, directement ou par une société satisfaisant elle-même aux conditions. La nationalité n’est pas le critère : c’est la qualité et les caractéristiques du détenteur qui comptent.
Que faire si le taux réduit a été appliqué à tort ?
Chiffrer l’exposition sur les exercices non prescrits, puis arbitrer entre une régularisation spontanée, qui reste préférable à un rappel notifié après contrôle, et l’attente. La tolérance sans pénalité ayant pris fin le 20 mai 2026, des intérêts de retard sont désormais susceptibles de s’appliquer.


