
Comptabilité
Groupe de sociétés et commissaire aux comptes : qui doit en nommer un
En résumé
Une holding et ses filiales, chacune sous les seuils : le groupe peut pourtant devoir nommer un commissaire aux comptes. L'article L. 821-43 du code de commerce impose d'additionner bilan, chiffre d'affaires et effectifs de toutes les sociétés contrôlées (5 M€, 10 M€, 50 salariés en cumul). Dans un tel groupe, chaque société contrôlée qui dépasse seule des seuils réduits de moitié (2,5 M€, 5 M€, 25 salariés) doit elle aussi en désigner un. Seuils 2026 relevés par le décret de février 2024, exceptions, durée du mandat et erreurs fréquentes, par Cabinet Gras, expert-comptable à Bordeaux.
En bref : Oui, un groupe peut devoir nommer un commissaire aux comptes même si chaque société est petite. L’article L. 821-43 du code de commerce additionne le bilan, le chiffre d’affaires et les effectifs de toutes les sociétés contrôlées : la tête de groupe doit nommer un commissaire aux comptes dès que l’ensemble dépasse deux des trois seuils de 5 M€ de bilan, 10 M€ de chiffre d’affaires et 50 salariés. Dans ce groupe, chaque société contrôlée qui dépasse seule des seuils réduits de moitié (2,5 M€, 5 M€, 25 salariés) doit aussi en désigner un.
Note de l’expert-comptable : c’est l’obligation la plus souvent découverte en retard, parce qu’elle ne se lit pas dans les comptes d’une société prise isolément. Le raisonnement se fait au niveau du groupe, et il inclut les SCI. Le défaut de désignation est pénalement sanctionné, et il fragilise les délibérations.
Un dirigeant détient une société holding, une société d’exploitation et une SCI qui porte les murs. Aucune des trois ne dépasse les seuils qui imposent un commissaire aux comptes. Il en conclut, logiquement, qu’il n’a rien à faire. Ce n’est pas toujours vrai, parce que la loi ne regarde plus seulement les sociétés une par une.
La règle de base : la société isolée
Une société commerciale doit désigner un commissaire aux comptes lorsqu’elle dépasse deux des trois seuils suivants à la clôture de l’exercice :
- 5 000 000 € de total de bilan ;
- 10 000 000 € de chiffre d’affaires hors taxes ;
- 50 salariés en moyenne sur l’exercice.
Ces montants figurent à l’article D. 221-5 du code de commerce. Ils ont été relevés de 25 % par le décret n° 2024-152 du 28 février 2024, pour les exercices ouverts depuis le 1ᵉʳ janvier 2024. Beaucoup d’articles et de mémentos citent encore 4 M€ et 8 M€ : ces chiffres ne sont plus à jour.
Le total de bilan et le chiffre d’affaires hors taxes se relèvent directement dans les comptes annuels : notre guide pour comprendre un bilan et un compte de résultat indique où les lire.
La sortie obéit à une règle différente de l’entrée : l’obligation cesse lorsque la société ne dépasse plus deux des trois critères pendant deux exercices consécutifs précédant l’expiration du mandat.
La règle des groupes, celle qu’on oublie
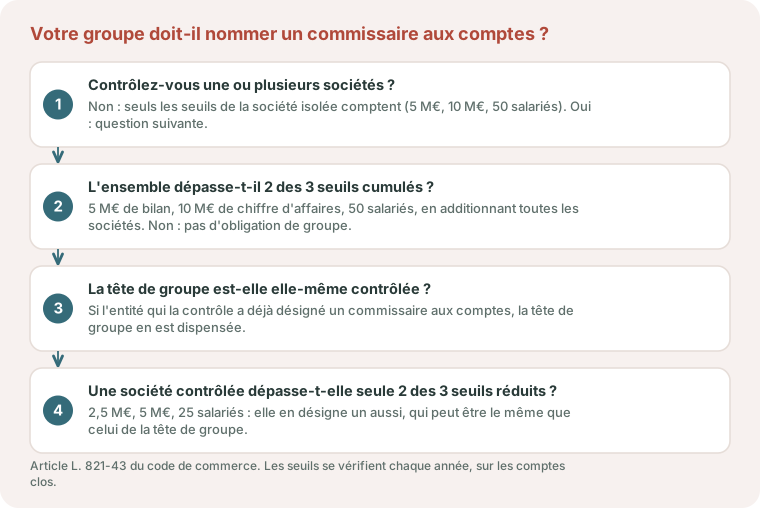
L’article L. 821-43 du code de commerce, issu de la loi PACTE et renuméroté lors de la recodification de 2023 (ancien article L. 823-2-2), pose une obligation distincte.
1. La tête de groupe
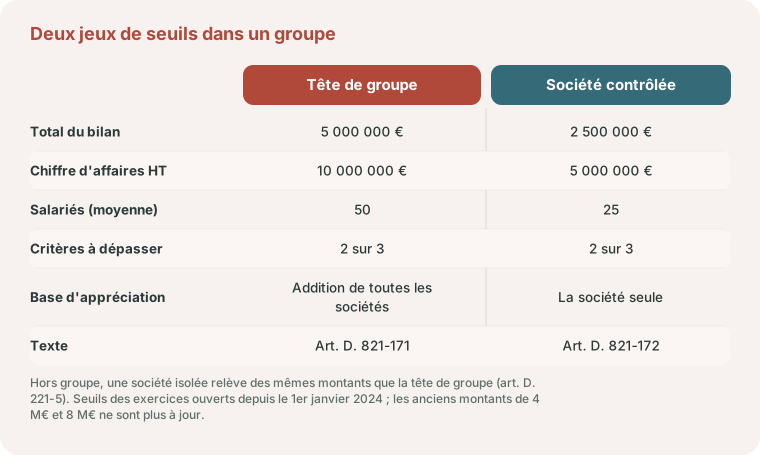
Les personnes et entités qui contrôlent une ou plusieurs sociétés désignent au moins un commissaire aux comptes lorsque l’ensemble qu’elles forment avec les sociétés contrôlées dépasse deux des trois seuils, appréciés en cumulant le bilan, le chiffre d’affaires hors taxes et l’effectif moyen.
Les montants sont les mêmes que pour la société isolée : l’article D. 821-171 renvoie à l’article D. 221-5. Ce qui change, c’est la base, puisqu’on additionne toutes les sociétés de l’ensemble :
- 5 000 000 € de total de bilan cumulé ;
- 10 000 000 € de chiffre d’affaires hors taxes cumulé ;
- 50 salariés en moyenne cumulés.
Le cumul est une simple addition des données de chaque société : l’article D. 821-171 ne prévoit pas d’éliminer les opérations internes au groupe.
Deux précisions importantes. Le texte vise les « personnes et entités ». Lorsque la tête du groupe est une personne physique, la Compagnie nationale des commissaires aux comptes considère que l’obligation de désigner un commissaire aux comptes ne s’applique pas à elle ; en revanche, les sociétés qu’elle contrôle et qui dépassent les seuils réduits restent tenues d’en désigner un. Et le contrôle s’entend au sens de l’article L. 233-3 du code de commerce, ce qui inclut le contrôle de fait.
2. Les filiales significatives
Dans un groupe qui dépasse ces seuils cumulés, les sociétés contrôlées directement ou indirectement désignent elles aussi un commissaire aux comptes si elles dépassent seules deux des trois seuils réduits de moitié de l’article D. 821-172 : 2 500 000 € de total de bilan, 5 000 000 € de chiffre d’affaires hors taxes et 25 salariés. Une filiale à 2,6 M€ de bilan et 5,2 M€ de chiffre d’affaires est concernée, alors qu’isolée elle serait loin des seuils de droit commun.
Le même commissaire aux comptes peut être désigné pour la tête de groupe et pour les sociétés qu’elle contrôle, ce qui simplifie l’organisation et réduit le coût.
3. L’exception à connaître
L’obligation ne s’applique pas à la tête de groupe lorsqu’elle est elle-même contrôlée par une personne ou une entité qui a désigné un commissaire aux comptes. Dans une chaîne de holdings, c’est le niveau supérieur qui porte l’obligation.
Un exemple concret
Une holding contrôle trois sociétés :
| Société | Bilan | Chiffre d’affaires | Salariés |
|---|---|---|---|
| Holding animatrice | 1 200 000 € | 300 000 € | 2 |
| Société d’exploitation A | 2 800 000 € | 5 100 000 € | 28 |
| Société d’exploitation B | 1 300 000 € | 4 300 000 € | 17 |
| SCI propriétaire des murs | 1 500 000 € | 160 000 € | 0 |
| Cumul du groupe | 6 800 000 € | 9 860 000 € | 47 |
Aucune des quatre sociétés ne dépasse, seule, deux des trois seuils de la société isolée.
Le cumul du groupe, lui, dépasse le seuil de bilan de 5 M€. Un seul critère franchi ne suffit pas : il en faut deux. Ici, le chiffre d’affaires cumulé de 9,86 M€ reste juste sous les 10 M€, et l’effectif sous 50. La holding échappe donc à l’obligation, pour cet exercice.
C’est précisément ce qui rend le sujet piégeux : avec un peu plus de 140 000 € de chiffre d’affaires supplémentaire, ou quatre salariés de plus, l’obligation naît. Elle se surveille chaque année, sur des chiffres cumulés que personne ne calcule spontanément.
Exemple pédagogique. Reprenons le même groupe un an plus tard. Le chiffre d’affaires de la société d’exploitation A passe de 5 100 000 € à 5 600 000 €, les autres données restant identiques. Le chiffre d’affaires cumulé atteint 10 360 000 € (300 000 € + 5 600 000 € + 4 300 000 € + 160 000 €) et dépasse le seuil de 10 M€ ; le bilan cumulé, 6 800 000 €, dépassait déjà celui de 5 M€. Deux seuils sur trois sont franchis : la holding, tête de groupe, doit désigner un commissaire aux comptes. La société A dépasse en outre, à elle seule, les trois seuils réduits (2 800 000 € de bilan, 5 600 000 € de chiffre d’affaires, 28 salariés) : elle doit aussi en désigner un, qui peut être le même. La société B (1 300 000 €, 4 300 000 €, 17 salariés) et la SCI restent sous les seuils réduits : elles n’ont pas à en désigner pour leur propre compte.
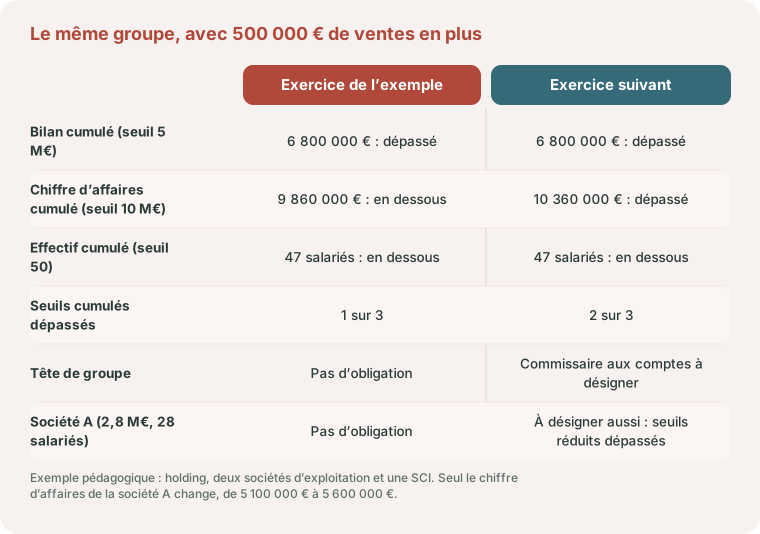
La SCI pèse ici pour plus d’un cinquième du bilan cumulé alors qu’elle ne réalise presque aucun chiffre d’affaires. C’est une conséquence directe du choix de loger les murs dans une société distincte, à garder en tête au moment de décider dans quelle structure détenir son immobilier.
La durée du mandat : trois ou six exercices
Le principe reste le mandat de six exercices. Mais les petites entreprises, y compris les têtes de petits groupes et leurs filiales, peuvent bénéficier d’un mandat de trois exercices assorti d’une mission allégée, dite ALPE (audit légal des petites entreprises), prévue par l’article L. 821-46 du code de commerce et encadrée par la norme d’exercice professionnel NEP-911.
Cette mission de trois ans est moins coûteuse et débouche sur un rapport sur les risques remis au dirigeant, en plus de la certification. Pour un groupe familial, c’est l’option à examiner en priorité.
Ce que l’on risque à ne pas désigner
Le défaut de désignation d’un commissaire aux comptes, lorsqu’il est obligatoire, est pénalement sanctionné par le code de commerce à l’encontre des dirigeants. Au-delà de la sanction, deux conséquences pratiques pèsent davantage au quotidien :
- les délibérations prises sans que le commissaire ait été désigné ou convoqué peuvent être contestées ;
- l’absence de certification complique le financement bancaire, l’entrée d’un investisseur et toute opération de cession, où l’audit d’acquisition reprendra ce point immédiatement.
Les cinq erreurs les plus fréquentes
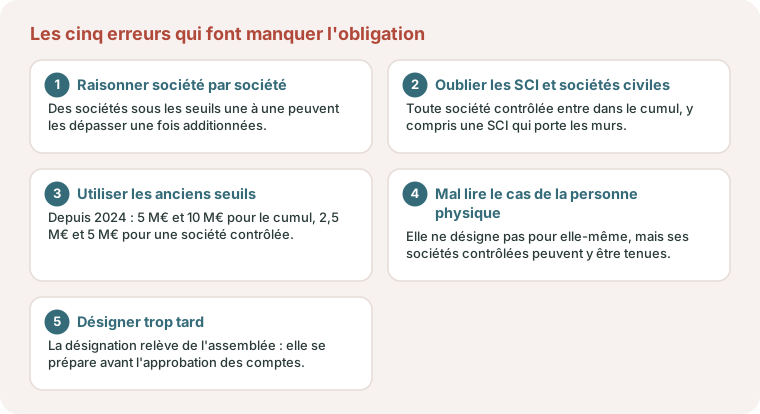
- Raisonner société par société, alors que le texte impose le cumul.
- Oublier les sociétés civiles : une SCI contrôlée entre dans le calcul, avec son bilan, souvent élevé au regard de son activité.
- Utiliser les anciens seuils de 4 et 8 M€ (2 et 4 M€ pour les sociétés contrôlées), remplacés depuis les exercices ouverts en 2024.
- Croire qu’une détention par une personne physique fait disparaître toute obligation : la personne physique n’a pas à désigner de commissaire aux comptes pour elle-même, mais ses sociétés contrôlées qui dépassent les seuils réduits y restent tenues (position de la Compagnie nationale des commissaires aux comptes).
- Traiter le sujet au moment de l’assemblée, alors que la désignation doit être portée à l’ordre du jour et que le commissaire doit accepter sa mission.
Le bon réflexe : un tableau de cumul annuel
La vérification prend dix minutes par an si elle est organisée. Pour chaque exercice, reportez dans un tableau unique le total de bilan, le chiffre d’affaires hors taxes et l’effectif moyen de chaque société contrôlée, puis cumulez. Comparez ensuite aux deux jeux de seuils : le cumul aux seuils de 5 M€, 10 M€ et 50 salariés pour la tête de groupe, puis, si ce cumul les dépasse, chaque société contrôlée prise seule aux seuils réduits de 2,5 M€, 5 M€ et 25 salariés.
C’est un contrôle que votre expert-comptable peut intégrer à la revue annuelle, et qui évite une découverte tardive.
Le même tableau sert à deux autres vérifications de groupe. D’abord les conditions du taux réduit d’IS à 15 %, dont le seuil de chiffre d’affaires se lit lui aussi au niveau du groupe. Ensuite l’intérêt d’une intégration fiscale, que notre simulateur d’intégration fiscale chiffre à partir du résultat de chaque société.
Pourquoi se faire accompagner
Déterminer le périmètre de contrôle, cumuler des données hétérogènes, apprécier la situation de chaque filiale, choisir entre un mandat de trois et de six exercices, puis organiser la désignation en assemblée : c’est un travail d’expert-comptable, mené avant la clôture. Le Cabinet Gras accompagne les groupes familiaux, les holdings et les structures à SCI à Bordeaux et dans toute la Gironde.
Références
- Article L. 821-43 du code de commerce : désignation d’un commissaire aux comptes par les personnes et entités contrôlant des sociétés, cumul des critères, obligation des sociétés contrôlées et exception en cas de contrôle par une entité ayant déjà désigné un commissaire
- Article D. 221-5 du code de commerce : seuils de la société isolée, 5 M€ de bilan, 10 M€ de chiffre d’affaires, 50 salariés, et règle de sortie sur deux exercices consécutifs
- Décret n° 2024-152 du 28 février 2024 : ajustement des critères de taille pour les sociétés et groupes de sociétés, applicable aux exercices ouverts depuis le 1ᵉʳ janvier 2024
- Article D. 821-171 du code de commerce : seuils de la tête de groupe, identiques à ceux de l’article D. 221-5 et appréciés en additionnant les sociétés de l’ensemble
- Article D. 821-172 du code de commerce : seuils des sociétés contrôlées, 2,5 M€ de bilan, 5 M€ de chiffre d’affaires, 25 salariés
- Article L. 821-46 du code de commerce et NEP-911 : mandat de trois exercices et mission ALPE pour les petites entreprises, têtes de petits groupes et filiales
- Article L. 233-3 du code de commerce : définition du contrôle, y compris le contrôle de fait
Seuils en vigueur pour les exercices ouverts depuis le 1ᵉʳ janvier 2024. Les montants antérieurs (4 M€ et 8 M€) circulent encore largement.
Parlons-en
Vos chiffres ont des choses à vous dire
Bilan, marges, trésorerie : nous vous aidons à lire vos comptes et à en tirer des décisions concrètes. Le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quels sont les seuils de nomination d'un commissaire aux comptes en 2026 ?
Pour une société isolée : 5 millions d’euros de total de bilan, 10 millions d’euros de chiffre d’affaires hors taxes et 50 salariés, deux de ces trois seuils devant être dépassés. Ces montants résultent du décret n° 2024-152 du 28 février 2024 et s’appliquent aux exercices ouverts depuis le 1er janvier 2024. Les anciens seuils de 4 et 8 millions ne sont plus applicables.
Un groupe de petites sociétés doit-il nommer un commissaire aux comptes ?
Oui, si l’ensemble formé par l’entité contrôlante et les sociétés qu’elle contrôle dépasse deux des trois seuils suivants, appréciés en cumul : 5 millions d’euros de bilan, 10 millions d’euros de chiffre d’affaires hors taxes et 50 salariés. C’est l’article L. 821-43 du code de commerce, ancien article L. 823-2-2, complété par l’article D. 821-171.
Une SCI compte-t-elle dans le calcul du groupe ?
Oui. Toute société contrôlée entre dans le cumul, y compris une société civile immobilière qui porte les murs de l’exploitation. Son bilan, souvent élevé au regard de son activité, pèse fortement sur le critère du total de bilan.
Une personne physique qui détient plusieurs sociétés est-elle concernée ?
Pas pour elle-même. Selon la Compagnie nationale des commissaires aux comptes, une personne physique à la tête de plusieurs sociétés n’a pas à désigner de commissaire aux comptes. Les seuils s’apprécient toutefois de manière cumulée, et les sociétés qu’elle contrôle doivent en désigner un lorsqu’elles dépassent les seuils réduits applicables aux sociétés contrôlées.
Une filiale doit-elle nommer son propre commissaire aux comptes ?
Oui si elle appartient à un groupe qui dépasse les seuils cumulés et qu’elle dépasse seule deux des trois seuils réduits de 2,5 millions d’euros de bilan, 5 millions de chiffre d’affaires et 25 salariés (article D. 821-172). Le même commissaire aux comptes peut être désigné pour la tête de groupe et pour les sociétés contrôlées.
Existe-t-il une exception pour les sous-holdings ?
Oui. L’obligation ne s’applique pas à la personne ou entité contrôlante lorsqu’elle est elle-même contrôlée par une personne ou une entité ayant désigné un commissaire aux comptes. Dans une chaîne de holdings, l’obligation est portée par le niveau supérieur.
Quelle est la durée du mandat du commissaire aux comptes ?
Six exercices en principe. Les petites entreprises, y compris les têtes de petits groupes et leurs filiales, peuvent opter pour un mandat de trois exercices avec une mission allégée dite ALPE, prévue à l’article L. 821-46 du code de commerce et encadrée par la norme NEP-911.
Que risque-t-on à ne pas désigner de commissaire aux comptes ?
Le défaut de désignation est pénalement sanctionné à l’encontre des dirigeants. En pratique, il fragilise aussi les délibérations sociales et complique le financement bancaire, l’entrée d’un investisseur ou une cession, l’audit d’acquisition relevant immédiatement l’irrégularité.


