
Fiscalité
Intégration fiscale : consolider les résultats d’un groupe de sociétés
En résumé
L'intégration fiscale permet à une société mère détenant au moins 95 % de ses filiales de payer l'impôt sur un résultat d'ensemble : les déficits des unes s'imputent immédiatement sur les bénéfices des autres, les opérations internes sont neutralisées et la quote-part sur dividendes tombe de 5 % à 1 %. En contrepartie, l'option engage cinq ans, impose une convention de répartition de l'impôt et une sortie coûteuse. Conditions, gains réels, exemple chiffré et pièges expliqués par Cabinet Gras, expert-comptable à Bordeaux.
En bref : Une société mère qui détient au moins 95 % de ses filiales peut payer l’impôt sur un résultat d’ensemble : les déficits des unes s’imputent immédiatement sur les bénéfices des autres. Les opérations internes sont neutralisées et la quote-part sur les dividendes intragroupe tombe de 5 % à 1 %. En contrepartie, l’option engage le groupe pour cinq ans.
Note de l’expert-comptable : l’intégration fiscale est un régime optionnel et engageant. Le gain se chiffre avant d’opter, jamais après : une option prise sans simulation peut coûter plus cher qu’elle ne rapporte, et la sortie du groupe entraîne des réintégrations. Les taux et conditions évoluent en loi de finances.
Un groupe qui possède deux sociétés, l’une bénéficiaire et l’autre déficitaire, paie l’impôt sur la première sans tirer aucun profit immédiat des pertes de la seconde. C’est la situation que corrige l’intégration fiscale : un seul impôt, calculé sur la somme algébrique des résultats. Le mécanisme est ancien et solide, mais il n’est pas automatiquement favorable. Voici comment savoir s’il l’est pour vous.
Le principe : un seul redevable, un résultat d’ensemble
Le régime de groupe des articles 223 A et suivants du Code général des impôts permet à une société mère de se constituer seule redevable de l’impôt sur les sociétés pour l’ensemble du groupe.
Chaque société continue de tenir sa comptabilité et d’établir sa liasse fiscale. Mais la mère additionne ensuite les résultats, applique un certain nombre de retraitements, et déclare un résultat d’ensemble sur lequel l’impôt est liquidé une seule fois.
La conséquence la plus visible est immédiate : un déficit constaté dans une filiale s’impute sans attendre sur le bénéfice d’une autre. Hors intégration, ce déficit serait reporté en avant, dans la seule société qui l’a subi, en espérant des bénéfices futurs. Le gain n’est donc pas toujours un gain définitif d’impôt, mais très souvent un gain de trésorerie considérable, obtenu des années plus tôt.
Les conditions à réunir
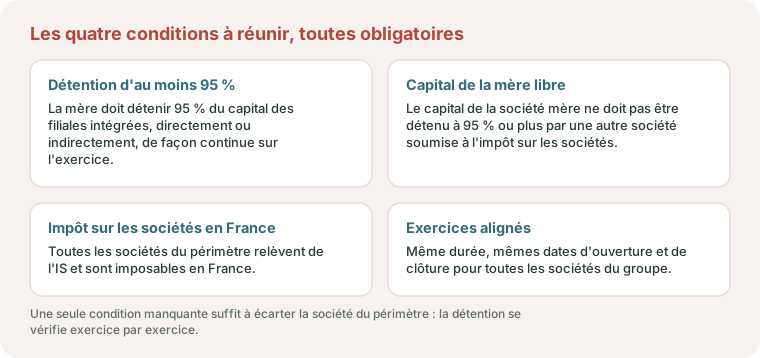
Quatre conditions, qu’il faut respecter sans exception.
1. Une détention d’au moins 95 %
La mère doit détenir 95 % au moins du capital et des droits de vote de chaque filiale intégrée, de manière continue pendant tout l’exercice. La détention peut être indirecte, à travers d’autres sociétés du groupe, à condition que la chaîne respecte elle-même ce seuil à chaque maillon.
Le seuil de 95 % est un plancher strict, pas un ordre de grandeur. Une filiale détenue à 94 % reste hors du groupe, et un mouvement de capital en cours d’exercice qui fait passer sous le seuil, même brièvement, l’en fait sortir pour l’exercice entier.
2. Un capital de la mère non détenu à 95 % par une autre société à l’IS
La société mère ne doit pas être elle-même détenue à 95 % ou plus par une autre société soumise à l’impôt sur les sociétés en France. Autrement dit, c’est la tête de groupe qui opte, pas un maillon intermédiaire.
3. L’impôt sur les sociétés en France
Toutes les sociétés du groupe doivent être soumises à l’impôt sur les sociétés et relever de la fiscalité française. Une société à l’IR, une filiale étrangère ou une société exonérée ne peuvent pas être intégrées. Le régime d’imposition de chaque structure se vérifie donc en premier : notre article IS ou IR, quel régime pour votre société rappelle qui relève de quoi.
4. Des exercices de même durée, ouverts et clos aux mêmes dates
Les sociétés du groupe doivent avoir des exercices concordants, de douze mois, ouverts et clos aux mêmes dates. C’est une contrainte d’organisation souvent sous-estimée : elle impose parfois de modifier les statuts et d’aligner une clôture avant de pouvoir opter.
L’option : cinq ans, et une date à ne pas manquer
L’option se formule auprès du service des impôts des entreprises au plus tard à l’expiration du délai de dépôt de la déclaration de résultats de l’exercice précédant celui au titre duquel le régime s’applique. Elle est accompagnée de la liste des filiales intégrées et de leur accord.
Elle vaut pour cinq exercices, et se renouvelle tacitement par périodes de cinq ans, sauf dénonciation.
Le calendrier est le premier écueil. L’option se prépare pendant l’exercice précédent, pas au moment du bilan. Un groupe qui découvre l’intérêt du régime en établissant ses comptes a déjà perdu un exercice.
Chaque année, la liste des sociétés intégrées doit être actualisée : une filiale nouvellement détenue à 95 % ne rejoint pas le groupe automatiquement, elle doit être ajoutée à la liste.
Ce que le régime apporte réellement
L’imputation immédiate des déficits
C’est l’avantage principal, et il justifie à lui seul la plupart des options. Il est particulièrement décisif dans trois situations :
- une holding de rachat qui supporte des intérêts d’emprunt sans produits d’exploitation, et dont le déficit s’impute sur le bénéfice de la société reprise ;
- une filiale en démarrage, structurellement déficitaire les premières années, au sein d’un groupe rentable ;
- une activité cyclique logée dans une société distincte, dont les mauvaises années s’absorbent immédiatement.
Le premier cas est celui du rachat d’une entreprise par une holding (LBO). Plus largement, l’option compte parmi les raisons de constituer une société holding au-dessus de plusieurs sociétés d’exploitation.
La quote-part sur dividendes ramenée de 5 % à 1 %
Dans le régime mère-fille de droit commun, les dividendes remontés d’une filiale sont exonérés à hauteur de 95 %, une quote-part de frais et charges de 5 % restant imposable. Pour les dividendes versés entre sociétés d’un même groupe intégré, cette quote-part est ramenée à 1 %, à condition que la société distributrice soit membre du groupe depuis plus d’un exercice (article 223 B du CGI). La première année d’intégration d’une filiale, la quote-part reste donc de 5 %.
Sur des remontées de dividendes importantes, l’économie devient significative : sur un million d’euros remonté, la base imposable passe de 50 000 € à 10 000 €.
La neutralisation des opérations internes
Le résultat d’ensemble neutralise certaines opérations réalisées entre sociétés du groupe, au premier rang desquelles les plus-values et moins-values de cession d’immobilisations entre membres (article 223 F du CGI) : un immeuble, un fonds ou des titres peuvent changer de société à l’intérieur du groupe sans imposition immédiate, l’impôt étant reporté à la sortie du bien ou de la société du groupe.
Attention à une règle encore citée partout et qui n’existe plus : la neutralisation des abandons de créances et des subventions consentis entre sociétés du groupe a été supprimée pour les exercices ouverts à compter du 1er janvier 2019. Un abandon de créance à une filiale intégrée se traite désormais comme entre sociétés indépendantes : il n’est déductible chez celle qui le consent que s’il a un caractère commercial, ou s’il est accordé dans le cadre d’une procédure collective (article 39, 13 du CGI).
Un exemple chiffré
Outil gratuit
Intégration fiscale : votre gain la première année
Saisissez le résultat fiscal de chaque société, en positif ou en négatif, le chiffre d'affaires total du groupe et les dividendes remontés. L'outil compare l'impôt payé société par société et l'impôt du résultat d'ensemble.
Un gain de trésorerie, pas toujours un gain définitif. Sans intégration, les déficits ne sont pas perdus : ils sont reportés en avant et s'imputeront sur les bénéfices futurs de la société qui les a subis. L'intégration les utilise immédiatement. Le gain affiché est donc un gain de trésorerie de la première année, qui devient définitif si la société déficitaire ne retrouve jamais de bénéfice. En sens inverse, l'option engage cinq ans, impose une convention de répartition de l'impôt et une sortie coûteuse : elle se décide sur plusieurs exercices, pas sur une simulation.
Estimations indicatives. Impôt sur les sociétés 2026 : 15 % jusqu'à 42 500 € de bénéfice puis 25 % au-delà. Le taux réduit suppose un chiffre d'affaires de 10 M€ au plus, un capital entièrement libéré et détenu à 75 % par des personnes physiques (art. 219, I-b du CGI). Depuis la décision du Conseil d'État du 13 mars 2025 (n° 481538), le seuil de chiffre d'affaires s'apprécie sur l'ensemble du groupe économique, intégré ou non : c'est pourquoi l'outil demande le chiffre d'affaires total. Sans intégration, chaque société éligible bénéficie du taux réduit ; avec intégration, il ne s'applique qu'une fois au résultat d'ensemble. Quote-part de frais et charges sur dividendes : 5 % hors groupe, 1 % entre sociétés intégrées. Hors crédits d'impôt, retraitements et opérations internes neutralisées.
Chiffrer l'option avec le cabinet →Un groupe composé d’une holding animatrice et de deux filiales détenues à 100 % :
| Société | Résultat fiscal |
|---|---|
| Holding (intérêts d’emprunt, frais de structure) | − 120 000 € |
| Filiale A (exploitation rentable) | + 500 000 € |
| Filiale B (activité en démarrage) | − 80 000 € |
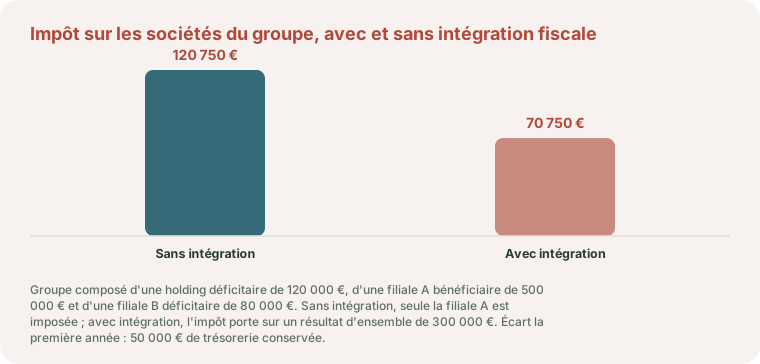
Sans intégration fiscale, seule la filiale A est imposée. Sur 500 000 € de résultat, l’impôt s’élève à 120 750 € (15 % jusqu’à 42 500 €, 25 % au-delà). Les déficits de la holding et de la filiale B sont reportés en avant, sans effet immédiat.
Avec intégration fiscale, le résultat d’ensemble ressort à 300 000 €. L’impôt tombe à 70 750 €.
Écart la première année : environ 50 000 € de trésorerie conservée.
Ce gain n’est pas définitif au sens strict : les déficits auraient fini par s’imputer, si les sociétés concernées étaient redevenues bénéficiaires. Mais un euro d’impôt évité aujourd’hui vaut mieux qu’un euro économisé dans quatre ans, et certains déficits ne trouvent jamais de bénéfice à absorber.
Ce que le régime coûte
L’intégration n’est pas gratuite, et c’est ce que les présentations commerciales passent sous silence.
Une charge administrative réelle. Chaque société établit sa liasse comme avant, et la mère y ajoute les états de détermination du résultat d’ensemble, les tableaux de retraitement et le suivi des déficits par origine. Le travail supplémentaire est proportionnel au nombre de sociétés intégrées. Le raisonnement au niveau du groupe ne s’arrête d’ailleurs pas à l’impôt : la nomination d’un commissaire aux comptes dans un groupe de sociétés s’apprécie elle aussi sur des données cumulées.
Une convention d’intégration à rédiger. Les sociétés du groupe doivent convenir de la répartition de la charge d’impôt entre elles. Une convention mal rédigée, qui ferait supporter à une filiale plus que son impôt propre sans contrepartie, peut être analysée comme un acte anormal de gestion et léser les associés minoritaires.
Une solidarité au paiement. Chaque filiale reste solidairement tenue au paiement de l’impôt du groupe à hauteur de ce qu’elle aurait dû payer seule.
Un taux réduit qui ne joue plus qu’une fois. C’est le coût le moins connu, et il est souvent oublié des simulations. Le taux réduit d’impôt sur les sociétés de 15 % porte sur les premiers 42 500 € de bénéfice par période de douze mois. Hors intégration, chaque société qui remplit les conditions en bénéficie séparément. Dans un groupe intégré, il s’applique une seule fois, au résultat d’ensemble : trois sociétés éligibles perdent ainsi 8 500 € d’avantage par an.
Deux précisions s’imposent sur ces conditions, car elles s’apprécient au niveau du groupe et non de chaque société :
- le chiffre d’affaires à comparer au plafond de 10 M€ est, pour la société mère d’un groupe intégré, la somme des chiffres d’affaires de toutes les sociétés membres (article 219, I-b du CGI) ;
- les conditions de libération du capital et de détention à 75 % par des personnes physiques s’apprécient chez la société mère ;
- depuis la décision du Conseil d’État du 13 mars 2025 (n° 481538), le seuil de chiffre d’affaires s’apprécie même en dehors de l’intégration fiscale au niveau de l’ensemble du groupe économique : une petite filiale détenue à 75 % par une holding dont le groupe dépasse 10 M€ perd le taux réduit. Le sujet est détaillé dans notre article sur le taux réduit d’IS et ses conditions.
Une sortie coûteuse. Lorsqu’une société quitte le groupe, ou que le groupe cesse, des réintégrations interviennent : les opérations neutralisées pendant l’intégration, comme les plus-values de cession interne d’immobilisations, redeviennent imposables, et les déficits du groupe restent acquis à la mère, pas à la filiale sortante. Une cession de filiale mal préparée peut ainsi déclencher une imposition inattendue.
Quand opter, et quand s’abstenir
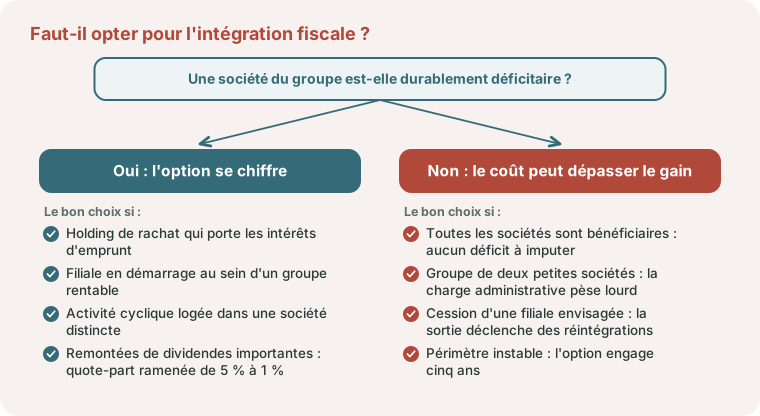
Dans les bonnes configurations, l’intégration fiscale est l’un des régimes les plus rentables du droit fiscal français, et elle reste sous-utilisée dans les groupes de taille modeste, souvent par crainte d’une complexité surestimée. Quatre situations la rendent nettement intéressante :
- La holding de rachat, qui porte les intérêts de la dette d’acquisition sans produits d’exploitation. Sans intégration, son déficit dort ; avec, il s’impute immédiatement sur le bénéfice de la cible. C’est le cas le plus fréquent, et le plus rentable : l’économie finance une partie du remboursement de l’emprunt.
- La filiale en démarrage au sein d’un groupe rentable : ses pertes de lancement réduisent l’impôt du groupe l’année même, au lieu d’attendre qu’elle devienne bénéficiaire.
- Les remontées de dividendes importantes, avec une quote-part de frais et charges ramenée de 5 % à 1 %. Sur un million d’euros remonté, la base imposable passe de 50 000 € à 10 000 €, soit 10 000 € d’impôt en moins, sans condition de déficit, dès lors que la filiale est membre du groupe depuis plus d’un exercice.
- Les réorganisations internes : la cession d’un immeuble, d’un fonds ou de titres entre sociétés du groupe ne déclenche pas d’imposition immédiate de la plus-value.
Dans ces cas, le gain de trésorerie de la première année dépasse très largement le coût des états de détermination du résultat d’ensemble. Notre simulateur d’intégration fiscale, repris ci-dessus, en donne l’ordre de grandeur en quelques secondes : il compare l’imposition séparée et le résultat d’ensemble, sans reproduire tous les retraitements du groupe.
Il se justifie moins quand toutes les sociétés sont bénéficiaires et le resteront, quand le groupe n’a que deux sociétés aux résultats voisins, ou quand une cession de filiale est envisagée à court terme : les réintégrations de sortie peuvent alors annuler le gain accumulé.
Le calcul se fait sur un prévisionnel à cinq ans, durée de l’engagement, pas sur l’exercice en cours.
Pourquoi se faire accompagner
Vérifier le seuil de 95 % dans une chaîne de détention, aligner les dates de clôture, déposer l’option dans les délais, rédiger la convention de répartition, établir le résultat d’ensemble et suivre les déficits par origine : c’est un travail technique d’expert-comptable, qui se prépare un exercice à l’avance. Le Cabinet Gras chiffre l’intérêt réel du régime pour votre groupe, à Bordeaux comme dans toute la Gironde, et sécurise l’option comme la sortie.
Le rachat d’une officine par une SPFPL soulève les mêmes questions, avec les règles propres aux pharmaciens : voyez racheter une officine : SEL, SPFPL, prix et financement.
Sources officielles
- Article 223 A du CGI : société mère seule redevable de l’impôt sur les sociétés, détention continue d’au moins 95 % du capital, option valable cinq exercices et délai pour la formuler.
- Article 216 du CGI : quote-part de frais et charges de 5 % sur les dividendes, ramenée à 1 % pour une participation détenue depuis plus d’un exercice dans une société membre du même groupe intégré.
- Article 223 B du CGI : détermination du résultat d’ensemble ; produits de participation reçus d’une société membre du groupe depuis plus d’un exercice.
- Article 223 F du CGI : neutralisation des plus-values et moins-values de cession d’immobilisations entre sociétés du groupe.
- Article 219 du CGI : taux réduit de 15 % dans la limite de 42 500 € de bénéfice par période de douze mois, et somme des chiffres d’affaires pour la société mère d’un groupe intégré.
- Conseil d’État, 13 mars 2025, n° 481538 : le seuil de chiffre d’affaires du taux réduit s’apprécie au niveau de l’ensemble du groupe, intégré ou non.
Parlons-en
Et si votre fiscalité était optimisable ?
Les règles sont les mêmes pour tous ; leur application à votre situation fait toute la différence. Vérifions ensemble ce que vous pouvez optimiser : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Qu'est-ce que l'intégration fiscale ?
C’est un régime optionnel, prévu aux articles 223 A et suivants du CGI, par lequel une société mère devient seule redevable de l’impôt sur les sociétés pour un groupe. Les résultats des sociétés membres sont additionnés et retraités pour former un résultat d’ensemble, imposé une seule fois.
Quelles sont les conditions de l'intégration fiscale ?
La mère doit détenir au moins 95 % du capital et des droits de vote de chaque filiale, de façon continue sur l’exercice ; elle ne doit pas être elle-même détenue à 95 % par une autre société à l’IS en France ; toutes les sociétés doivent être soumises à l’IS en France ; et leurs exercices doivent avoir la même durée et les mêmes dates d’ouverture et de clôture.
Quel est le principal avantage de l'intégration fiscale ?
L’imputation immédiate des déficits de certaines sociétés sur les bénéfices des autres. Hors intégration, un déficit ne s’impute que sur les bénéfices futurs de la société qui l’a subi. Le gain est donc surtout un gain de trésorerie, souvent obtenu plusieurs années plus tôt.
La quote-part sur les dividendes change-t-elle en intégration fiscale ?
Oui. Dans le régime mère-fille de droit commun, une quote-part de frais et charges de 5 % reste imposable sur les dividendes reçus. Pour les dividendes versés entre sociétés d’un même groupe intégré, cette quote-part est ramenée à 1 %, à condition que la société distributrice soit membre du groupe depuis plus d’un exercice (article 223 B du CGI).
Combien de temps dure l'option pour l'intégration fiscale ?
Cinq exercices, avec renouvellement tacite par périodes de cinq ans sauf dénonciation. L’option doit être déposée au plus tard à l’expiration du délai de dépôt de la déclaration de résultats de l’exercice précédant celui d’application.
Une filiale détenue à 94 % peut-elle être intégrée ?
Non. Le seuil de 95 % du capital et des droits de vote est un minimum strict, à respecter de façon continue pendant tout l’exercice. Une détention inférieure, même de peu, exclut la filiale du groupe.
Que se passe-t-il quand une société sort du groupe intégré ?
Des réintégrations interviennent : les opérations neutralisées pendant l’intégration, comme les plus-values de cession d’immobilisations entre sociétés du groupe, redeviennent imposables. Les déficits du groupe restent par ailleurs acquis à la société mère, et ne suivent pas la filiale qui sort. Une cession de filiale se prépare donc en amont.
L'intégration fiscale est-elle toujours avantageuse ?
Non. Si toutes les sociétés du groupe sont durablement bénéficiaires, le gain se limite à la quote-part réduite sur dividendes, pour un coût administratif réel. Et si une cession de filiale est envisagée à court terme, les réintégrations de sortie peuvent annuler le gain accumulé. Le calcul se fait sur un prévisionnel à cinq ans.
Références
- Article 216 du Code général des impôts (CGI)
- Article 219, I-b du Code général des impôts (CGI)
- Article 219 du Code général des impôts (CGI)
- Article 223 A et suivants du Code général des impôts (CGI)
- Article 223 A du Code général des impôts (CGI)
- Article 223 B du Code général des impôts (CGI)
- Article 223 F du Code général des impôts (CGI)
- Article 39, 13 du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


