
Fiscalité
SCI à l’IR ou à l’IS : quel choix fiscal pour votre immobilier ?
En résumé
SCI à l'IR ou à l'IS, deux logiques opposées. À l'IR (régime par défaut, translucidité), chaque associé déclare sa part de revenus fonciers et relève de la plus-value des particuliers, exonérée après 22 ans d'impôt et 30 ans de prélèvements sociaux, mais sans amortir l'immeuble. À l'IS, la société amortit le bien et déduit davantage de charges, ce qui allège fortement l'impôt pendant la détention, mais la plus-value professionnelle réintègre les amortissements à la revente et peut être lourde. Le bon choix dépend de votre horizon. Comparatif chiffré par Cabinet Gras, Bordeaux.
En bref : À l’IR, la SCI est transparente : chaque associé déclare sa part de revenus fonciers, le bien ne s’amortit pas, et la plus-value relève du régime des particuliers, exonérée après 22 ans pour l’impôt et 30 ans pour les prélèvements sociaux. À l’IS, la SCI amortit le bien et paie moins d’impôt pendant la détention, mais la plus-value de revente réintègre les amortissements. L’IR convient plutôt à une détention longue, l’IS à une logique de rendement et de réinvestissement.
Note de l’expert-comptable : taux, abattements et règles de plus-value évoluent à chaque loi de finances, et l’option à l’IS est quasi irréversible. Ce choix structurant se décide avec le cabinet, en fonction de votre horizon de détention.
La société civile immobilière (SCI) est l’outil privilégié pour détenir et gérer un patrimoine immobilier à plusieurs. Une question détermine toutefois l’ensemble de sa fiscalité : IR ou IS ? Les deux options sont radicalement différentes.
Ce guide pose les règles de chaque régime, puis les applique à un même immeuble de 400 000 € détenu par deux associés : une année ordinaire, l’année des travaux, la revente après vingt ans. C’est la démarche de notre accompagnement patrimoine et investissement immobilier.
La SCI, une société transparente par défaut
La SCI est régie par les articles 1832 et suivants du Code civil. Par défaut, elle est « transparente » fiscalement (art. 8 du CGI) : elle n’est pas imposée elle-même ; ce sont les associés qui déclarent leur quote-part de résultat, dans la catégorie des revenus fonciers. C’est le régime IR.
Elle peut aussi opter pour l’impôt sur les sociétés (art. 206, 3 du CGI).
La translucidité joue associé par associé : chaque foyer applique à sa part son taux marginal et ses propres plafonds. Si des parts sont démembrées, l’usufruitier est imposé sur la quote-part de résultat attachée à ses droits, pas le nu-propriétaire (même article 8).
La SCI à l’IR : simplicité et plus-value des particuliers
À l’IR, les loyers (après charges déductibles : intérêts d’emprunt, travaux, taxe foncière…) sont imposés comme des revenus fonciers, au barème + prélèvements sociaux.
Points clés :
- pas d’amortissement de l’immeuble ;
- à la revente, la plus-value des particuliers s’applique (art. 150 U et suivants du CGI), avec des abattements pour durée de détention conduisant à une exonération au bout de 22 ans (impôt) et 30 ans (prélèvements sociaux).
L’IR est souvent pertinent pour une détention longue et une revente à terme. Ces règles sont celles d’un bien loué nu détenu en direct, à une nuance près : l’associé d’une SCI n’accède au micro-foncier que s’il donne aussi en location nue un immeuble dont il est propriétaire en direct. Le détail du régime figure dans notre guide de la location nue, du micro-foncier à la plus-value de revente.
Le micro-foncier (article 32 du CGI) remplace les charges réelles par un abattement de 30 % tant que le revenu brut foncier du foyer n’excède pas 15 000 €, quote-part des loyers de la SCI comprise.
La plus-value à la revente, pas à pas
Le prix d’acquisition est majoré des frais d’achat, réels ou forfaitaires à 7,5 % du prix, et des travaux d’amélioration, réels ou forfaitaires à 15 % du prix si l’immeuble bâti est vendu plus de cinq ans après l’achat (article 150 VB du CGI). Pour l’impôt sur le revenu, l’abattement est de 6 % par année au-delà de la cinquième et de 4 % la vingt-deuxième (article 150 VC). Pour les prélèvements sociaux, il est de 1,65 % par année de la sixième à la vingt et unième, de 1,60 % la vingt-deuxième, puis de 9 % par année jusqu’à la trentième, selon le barème rappelé par Service Public. Le solde supporte 19 % d’impôt (article 200 B) et 17,2 % de prélèvements sociaux, taux maintenu en 2026 pour les plus-values immobilières.
Au-delà de 50 000 € de plus-value imposable s’ajoute une taxe de 2 % à 6 % (article 1609 nonies G du CGI). Pour une SCI, l’administration apprécie ce seuil au niveau de la société, et non de chaque associé, et admet de ne retenir que la part de plus-value des associés redevables de l’impôt sur le revenu (BOI-RFPI-TPVIE-20, § 60).
La SCI à l’IS : amortissement, mais plus-value professionnelle
À l’IS, la SCI peut amortir l’immeuble : l’amortissement vient en charge et réduit fortement le résultat imposable pendant la phase de détention. La trésorerie dégagée est meilleure.
La contrepartie est lourde à la revente : la plus-value est professionnelle. Comme l’immeuble a été amorti, sa valeur nette comptable est faible, donc la plus-value imposable est élevée (les amortissements sont en quelque sorte « repris »), sans abattement pour durée.
L’IS peut convenir à une logique de rendement et de réinvestissement, moins à une revente avec forte valorisation.
Ce qui change dans les comptes de la société
Seule la construction s’amortit, pas le terrain, découpée en composants qui ont chacun leur durée : voyez comment répartir un immeuble en composants et fixer leurs durées. Les frais d’acquisition peuvent majorer le coût de l’immeuble ou être déduits tout de suite en charges, par un choix irrévocable (article 38 quinquies de l’annexe III au CGI).
Le bénéfice est imposé à 15 % jusqu’à 42 500 € et à 25 % au-delà (article 219 du CGI), le taux réduit supposant notamment un capital entièrement libéré et détenu pour 75 % au moins par des personnes physiques : ce sont les conditions du taux réduit d’IS à 15 %. Un déficit se reporte sans limite de durée (article 209).
Pour toucher le bénéfice, les associés se versent des dividendes, soumis au prélèvement forfaitaire unique de 31,4 %, ou se font rembourser leur compte courant d’associé, sans impôt.
Un même immeuble sous les deux régimes : l’année type
Prenons, à titre pédagogique, une SCI détenue à parts égales par deux associés imposés dans la tranche à 30 %. Elle achète 400 000 € un petit immeuble de rapport, dont 80 000 € de terrain, avec 30 000 € de frais d’acquisition, et le loue nu 24 000 € par an, montant supposé constant.
Exemple pédagogique : une année de location ordinaire. Charges de propriétaire : 4 000 €. Intérêts d’emprunt : 6 000 €. À l’IR, le revenu foncier net est de 14 000 €, soit 7 000 € par associé. Impôt sur le revenu : 14 000 € × 30 % = 4 200 €. Prélèvements sociaux : 14 000 € × 17,2 % = 2 408 €. Total : 6 608 €, payés par les associés. À l’IS, la construction de 320 000 € s’amortit par composants : gros œuvre 55 % sur 50 ans (3 520 €), façades et toiture 20 % sur 25 ans (2 560 €), installations 15 % sur 20 ans (2 400 €), agencements 10 % sur 10 ans (3 200 €), soit 11 680 €. Avec 1 200 € de comptabilité en plus (hypothèse), le résultat tombe à 1 120 € et l’IS à 15 % à 168 €.
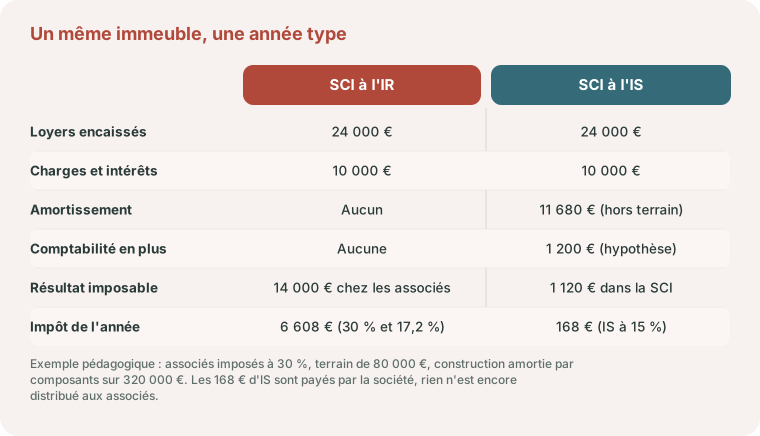
Dans la tranche à 41 %, l’IR coûterait 14 000 € × 41 % + 2 408 €, soit 8 148 €. Mais les 168 € d’IS ne disent pas tout : les loyers restent dans la société, et l’amortissement d’aujourd’hui prépare l’impôt de la revente. Le simulateur IR ou IS situe la charge d’impôt des deux régimes pour un niveau de bénéfice donné ; il ne remplace pas le calcul de sortie.
La revente au bout de vingt ans
Le même immeuble est revendu 560 000 € après vingt ans révolus, l’emprunt étant remboursé. À l’IS, la société a déduit ses frais d’acquisition la première année et n’a pas renouvelé les composants amortis.
Exemple pédagogique : la plus-value sous chaque régime. À l’IR, le prix de revient atteint 400 000 € + 30 000 € (forfait de 7,5 %) + 60 000 € (forfait travaux de 15 %), soit 490 000 €, et la plus-value 70 000 €. Abattement de 15 × 6 % = 90 % : 7 000 € imposés à 19 %, soit 1 330 €. Abattement de 15 × 1,65 % = 24,75 % : 52 675 € soumis à 17,2 %, soit 9 060 €. Total : 10 390 €, sans surtaxe. À l’IS, les amortissements cumulés atteignent 70 400 € + 51 200 € + 48 000 € + 32 000 €, soit 201 600 €. La valeur nette comptable tombe à 198 400 € et la plus-value monte à 361 600 €. IS : 42 500 € × 15 % = 6 375 € et 319 100 € × 25 % = 79 775 €, soit 86 150 €. Si les 275 450 € restants sont distribués, le prélèvement forfaitaire unique ajoute 86 491 €. Total : 172 641 €.
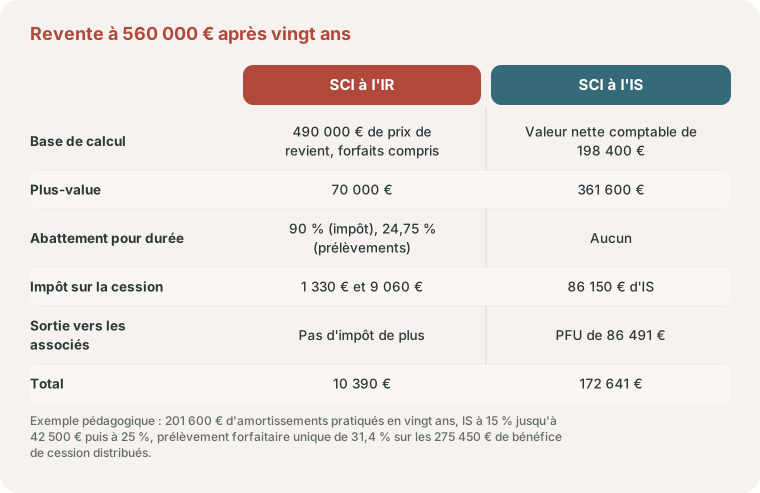
Même en comptant vingt fois l’écart de l’année type (6 440 €), l’économie de détention de l’IS (128 800 €) reste inférieure au surcoût de sortie (162 251 €). Le rapprochement est grossier, car les intérêts baissent et l’argent économisé a pu être réinvesti, mais il montre le mécanisme.
Le calcul s’inverse si la société ne vend pas. Une SCI à l’IS qui garde l’immeuble et réinvestit ses loyers sans distribuer repousse très loin la facture de sortie. Une SCI à l’IR qui revend après sept ou huit ans profite peu des abattements. L’horizon décide plus que le taux de l’année.
Le piège de l’irréversibilité
Pour les exercices clos à partir du 31 décembre 2018 (loi de finances pour 2019), la société peut renoncer à l’option pour l’IS jusqu’au 5ᵉ exercice suivant celui de l’option ; sans renonciation dans ce délai, l’option devient irrévocable (art. 239 du CGI). Autrement dit : on ne « teste » pas l’IS, on le choisit en connaissance de cause.
L’option se notifie avant la fin du troisième mois du premier exercice visé. La renonciation se notifie avant la fin du mois qui précède la date limite du premier acompte d’IS de l’exercice concerné, et une société qui a renoncé ne peut plus jamais opter. Pour une SCI qui détient déjà un immeuble, voyez les effets propres de l’option dans changer sa SCI de l’IR à l’IS en cours de vie.
IR ou IS : le bon réflexe
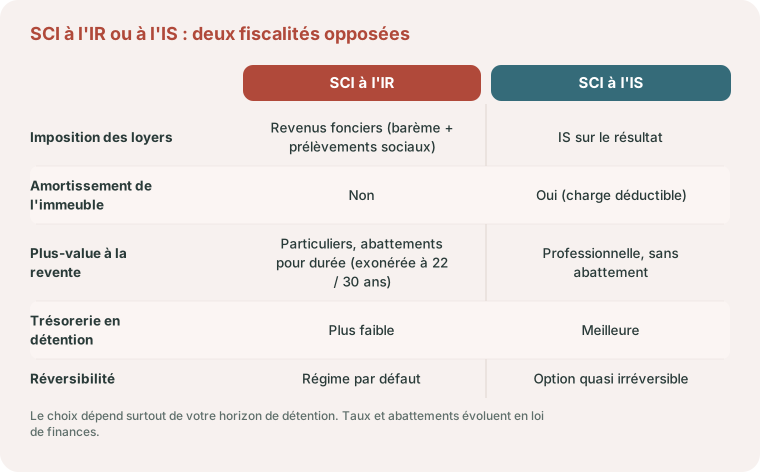
En un coup d’œil, voici ce qui oppose les deux régimes de la SCI :
| Critère | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Imposition des loyers | Revenus fonciers (barème + PS) | IS sur le résultat |
| Amortissement de l’immeuble | Non | Oui (charge) |
| Plus-value à la revente | Particuliers, abattements durée | Professionnelle, sans abattement |
| Trésorerie pendant la détention | Plus faible | Meilleure |
| Réversibilité | Régime par défaut (pas d’option) | Option quasi irréversible |
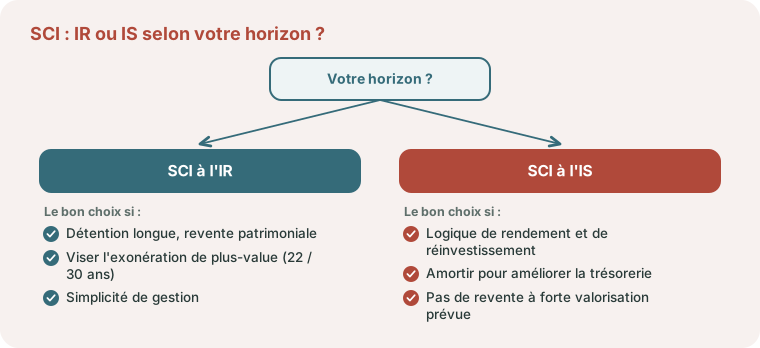
Le choix dépend surtout de votre horizon : revente patrimoniale à long terme (IR) ou détention de rendement et réinvestissement (IS).
Partenaire
Besoin d'un prévisionnel pour votre projet ?
- Une projection sur 30 ans, régime par régime
- Un dossier présentable à votre banque
- Une simulation gratuite pour commencer
Charges déductibles et déficit foncier (à l’IR)
À l’IR, la SCI déduit des loyers les charges réelles : intérêts d’emprunt, primes d’assurance, taxe foncière, frais de gestion, et surtout les travaux d’entretien, de réparation et d’amélioration (hors construction/agrandissement). Lorsque ces charges dépassent les loyers, la SCI dégage un déficit foncier, imputable sur le revenu global de l’associé dans la limite de 10 700 € par an (le surplus, ainsi que les intérêts d’emprunt, s’imputant sur les revenus fonciers des 10 années suivantes), conformément à l’article 156 du CGI. C’est un levier précieux pour un bien à rénover.
Les loyers s’imputent d’abord sur les intérêts ; seule la part du déficit due aux autres charges réduit le revenu global, et le plafond joue pour chaque foyer.
Exemple pédagogique : l’année des travaux, avec deux associés. Première année, 40 000 € de travaux de rénovation intérieure. Les 24 000 € de loyers couvrent d’abord les 10 500 € d’intérêts : il reste 13 500 € face à 44 000 € de travaux et de charges courantes. Déficit hors intérêts : 30 500 €, soit 15 250 € par associé. Chacun impute 10 700 € sur son revenu global (3 210 € d’impôt en moins à 30 %) et reporte 4 550 € sur dix ans. Un seul foyer n’aurait imputé que 10 700 € au total.
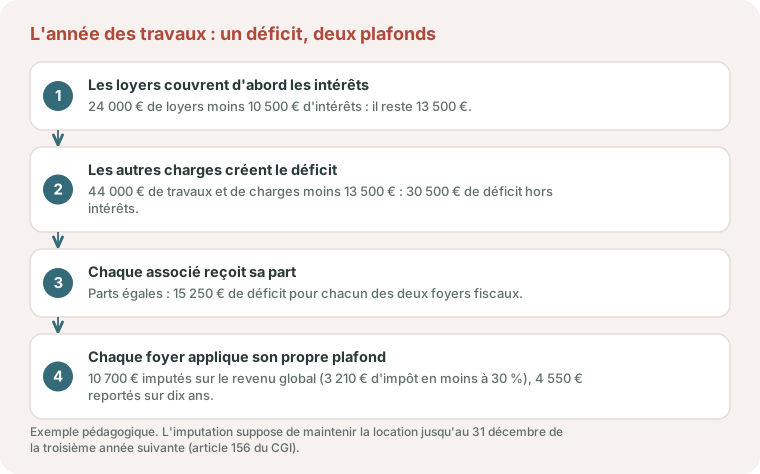
Si la location cesse, ou si l’associé vend ses parts, le revenu global des trois années précédentes est reconstitué, sauf invalidité, licenciement ou décès (article 156, I, 3°).
Louer en meublé dans une SCI : l’IS sans l’avoir choisi
La location meublée est commerciale : la société civile qui s’y livre devient passible de l’IS de plein droit (article 206, 2 du CGI), qu’elle possède ou non les meubles (BOI-IS-CHAMP-10-30, § 240 à 250). Elle n’a exercé aucune option : il n’y a rien à quoi renoncer.
L’administration la laisse à l’IR tant que ses recettes commerciales hors taxes n’excèdent pas 10 % de ses recettes totales hors taxes ; un dépassement occasionnel est toléré si la moyenne de l’année et des trois précédentes reste sous ce seuil (même BOI, § 320 et 330). Un studio meublé parmi deux immeubles loués nu passe donc, s’il rapporte moins de 10 % des recettes.
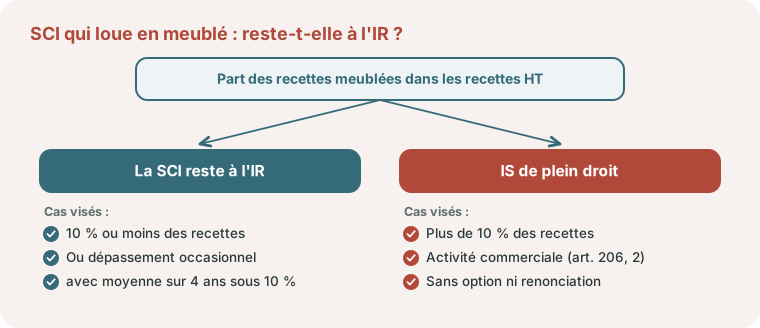
Le meublé se pratique plutôt en direct, avec le micro-BIC ou le régime réel du loueur en meublé.
La location touristique ajoute ses règles locales : voyez location courte durée : quel régime fiscal.
La SCI familiale : un outil de transmission
Au-delà de la fiscalité des loyers, la SCI est un outil patrimonial. Détenir un bien via une SCI familiale permet de transmettre progressivement des parts à ses enfants (en profitant des abattements sur les donations, renouvelables tous les 15 ans), souvent avec un démembrement (donation de la nue-propriété, conservation de l’usufruit). Les parts de SCI, par ailleurs, peuvent bénéficier d’une décote par rapport à la valeur de l’immeuble (illiquidité, minorité), ce qui réduit l’assiette taxable. La SCI évite enfin l’indivision et organise la gouvernance via les statuts. Ces montages se construisent avec le cabinet et le notaire.
Chaque parent peut donner 100 000 € à chaque enfant sans droits (article 779 du CGI), les donations de plus de quinze ans n’étant plus rapportées (article 784). La nue-propriété vaut 60 % de la pleine propriété si l’usufruitier a entre 61 et 70 ans révolus (article 669) : deux parents de 65 ans qui donnent à leurs deux enfants la nue-propriété de parts valant 400 000 € transmettent 240 000 €, soit 60 000 € par enfant et par parent, sous l’abattement. À leur décès, l’usufruit s’éteint sans nouveaux droits (article 1133).
À l’IS, une société dont l’actif atteint 5 millions d’euros, contrôlée par une famille et vivant surtout de loyers, peut devoir 20 % par an sur la valeur des logements que la famille occupe gratuitement ou sous le prix du marché (article 235 ter C du CGI) : voyez la taxe de 20 % sur les holdings patrimoniales.
La SCI qui loue le cabinet d’un professionnel libéral
Médecins, kinésithérapeutes, dentistes et avocats logent souvent les murs de leur cabinet dans une SCI. Le loyer réduit le bénéfice de leur déclaration 2035, donc l’assiette de leurs cotisations, tandis que les associés le perçoivent en revenus fonciers, soumis aux prélèvements sociaux mais pas aux cotisations. Il doit correspondre au prix du marché.
En société d’exercice libéral, la question devient celle du loyer versé par la société à la SCI de son dirigeant.
Registre, patrimoine privé, SCI ou SEL propriétaire sont comparés dans notre guide pour acheter les murs de son cabinet libéral.
Les pièces à réunir avant de décider
- les statuts, existants ou en projet, et la répartition des parts entre foyers ;
- l’acte ou le compromis, la ventilation terrain et construction, les devis de travaux ;
- le plan de financement et le tableau d’amortissement du prêt ;
- le dernier avis d’impôt de chaque associé ;
- le type de location (nue, meublée, local professionnel), la durée visée et les projets de transmission.
Les erreurs les plus fréquentes : opter pour l’IS sur la seule première année, meubler sans regarder le seuil de 10 %, céder ses parts trop tôt après un déficit. Un prévisionnel d’investissement locatif mené jusqu’à la revente les évite.
Le mot de la fin
Le choix IR/IS d’une SCI n’est pas qu’une question de taux : il engage la fiscalité de la revente et reste quasi irréversible à l’IS. On décide en fonction de l’horizon (patrimonial et long pour l’IR, rendement et réinvestissement pour l’IS), après simulation chiffrée.
Les deux régimes de la société civile sont comparés à la détention en nom propre, chiffres à l’appui, dans notre cas pratique d’un deux-pièces loué à Bordeaux, comparé sur quatre régimes.
L’achat en viager obéit à une tout autre logique, que nous déroulons dans un cas pratique chiffré d’un achat en viager à Bordeaux.
Le cas de la SCI qui loue son local à un médecin, un kinésithérapeute ou un avocat est traité dans acheter les murs de son cabinet libéral.
Parlons-en
Votre SCI : IR ou IS, quel choix fiscal ?
Translucidité et plus-value des particuliers d'un côté, amortissement et réintégration de l'autre : le choix dépend de votre horizon. Comparons : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
SCI à l'IR ou à l'IS : quelle différence ?
À l’IR, les loyers sont imposés comme des revenus fonciers, sans amortissement, mais la revente bénéficie de la plus-value des particuliers (abattements pour durée). À l’IS, on amortit l’immeuble (meilleure trésorerie), mais la plus-value de revente est professionnelle, sans abattement.
Quand la plus-value d'une SCI à l'IR est-elle exonérée ?
Après 22 ans de détention pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux, via les abattements pour durée de détention (art. 150 U et suivants du CGI).
Peut-on revenir à l'IR après avoir opté pour l'IS ?
La société peut renoncer à l’option pour l’IS jusqu’au 5ᵉ exercice suivant celui de l’option ; passé ce délai, l’option devient irrévocable, et une société qui a renoncé ne peut plus opter (art. 239 du CGI). Le choix doit donc être mûrement réfléchi.
La SCI à l'IS permet-elle d'amortir l'immeuble ?
Oui, c’est son principal atout : l’amortissement réduit le résultat imposable pendant la détention. Mais il accroît la plus-value imposable à la revente, car la valeur nette comptable est diminuée d’autant.
Une SCI peut-elle louer un logement meublé sans passer à l'IS ?
Seulement à titre accessoire. La location meublée est commerciale et rend la société civile passible de l’IS de plein droit (article 206, 2 du CGI). L’administration la laisse à l’IR tant que ses recettes commerciales hors taxes ne dépassent pas 10 % de ses recettes totales, avec une moyenne sur quatre ans en cas de dépassement occasionnel (BOI-IS-CHAMP-10-30).
Le plafond de 10 700 € de déficit foncier s'applique-t-il à la SCI ou à chaque associé ?
À chaque associé, sur sa quote-part de déficit. Une SCI détenue par deux foyers fiscaux permet donc à chacun d’imputer jusqu’à 10 700 € sur son propre revenu global, la part du déficit provenant des intérêts d’emprunt restant reportable sur les seuls revenus fonciers.
Qui est imposé quand les parts de la SCI sont démembrées ?
L’usufruitier, pour la quote-part de résultat correspondant à ses droits ; le nu-propriétaire n’est pas imposé sur ce résultat (article 8 du CGI). C’est le cas des parents qui ont donné la nue-propriété des parts à leurs enfants et gardé l’usufruit.
Sources officielles
- Légifrance : article 206 du CGI : sociétés civiles passibles de l’IS en cas d’activité commerciale (2) et option pour l’IS (3).
- Légifrance : article 239 du CGI : délai de l’option, renonciation et irrévocabilité.
- Légifrance : article 156 du CGI : déficit foncier, plafond de 10 700 € et reconstitution en cas de vente des parts.
- Légifrance : article 150 VC du CGI : abattements pour durée de détention des plus-values immobilières.
- BOFiP : BOI-IS-CHAMP-10-30 : sociétés civiles, location meublée et tolérance de 10 % des recettes commerciales.
- Service Public : plus-value immobilière : taux de 19 % et 17,2 %, forfaits de 7,5 % et 15 %, abattements.
Références
- Article 150 U et suivants du Code général des impôts (CGI)
- Article 150 VB du Code général des impôts (CGI)
- Article 150 VC du Code général des impôts (CGI)
- Article 156 du Code général des impôts (CGI)
- Article 1609 nonies G du Code général des impôts (CGI)
- Article 1832 et suivants du Code civil
- Article 206, 2 du Code général des impôts (CGI)
- Article 206, 3 du Code général des impôts (CGI)
- Article 206 du Code général des impôts (CGI)
- Article 219 du Code général des impôts (CGI)
- Article 235 ter C du Code général des impôts (CGI)
- Article 239 du Code général des impôts (CGI)
- Article 32 du Code général des impôts (CGI)
- Article 38 quinquies du Code général des impôts (CGI)
- Article 779 du Code général des impôts (CGI)
- Article 8 du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


