
Conseil
Cabinet partagé : répartir les charges et préparer le budget
En résumé
Cabinet partagé : répartir les charges et préparer le budget. Méthode, exemple pédagogique et documents utiles pour préparer vos décisions avec Cabinet Gras.
L’essentiel. Partager un local ne signifie pas que chaque dépense doit être divisée par le nombre de praticiens. Le budget doit expliquer qui utilise les moyens communs, quand les dépenses sont payées et comment les écarts seront réglés. Cette méthode de gestion s’applique à la préparation d’un projet ; la forme juridique et le traitement fiscal doivent être examinés séparément avec les contrats.
Quatre cadres pour travailler sous le même toit
| Cadre | Structure créée | Ce qui circule entre professionnels |
|---|---|---|
| Convention de partage de frais | Aucune, simple contrat | Remboursement des dépenses communes avancées |
| Société civile de moyens (SCM) | Société, avec statuts et parts | Appels de fonds couvrant les dépenses de la société |
| Contrat de collaboration libérale | Aucune | Redevance du collaborateur au titulaire |
| Sous-location ou mise à disposition | Aucune | Loyer ou indemnité d’occupation |
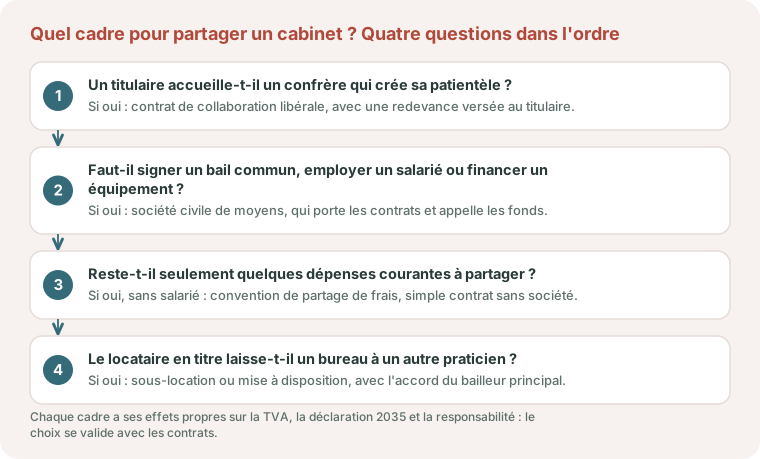
La SCM, définie par l’article 38 de l’ordonnance n° 2023-77 du 8 février 2023, devient utile pour signer un bail au nom du groupe, employer du personnel ou financer un équipement commun. Elle met des moyens à disposition, jamais les honoraires. La collaboration libérale, encadrée par l’article 18 de la loi n° 2005-882 du 2 août 2005, relie un titulaire et un professionnel indépendant qui développe sa propre patientèle. La sous-location suppose l’accord du bailleur principal. Deux guides prolongent ce tableau : remplacement et collaboration libérale : rétrocession, redevance et TVA, et SCM, SCP, SEL ou SISA : quelle structure pour exercer à plusieurs.
Aucun de ces cadres ne met les honoraires en commun. Pour cela, il faut une société d’exercice : l’article sur la SEL et la rémunération de ses associés en décrit les conséquences. Les deux peuvent se combiner, la société d’exercice ou les praticiens individuels étant alors membres de la SCM. Le moment de franchir le pas et les formalités sont décrits dans créer une SELARL ou une SELAS : quand et comment.
La SCM engage ses associés. C’est une société civile : à l’égard des tiers, les associés répondent indéfiniment des dettes sociales, à proportion de leur part dans le capital (art. 1857 du Code civil). Un bail ou un contrat de travail signé par la SCM pèse donc sur chacun, y compris sur celui qui utilise peu les locaux. La clé de répartition des charges et la répartition du capital sont deux sujets distincts.
Distinguer trois familles de dépenses
Les dépenses propres à un professionnel restent identifiées : matériel personnel, consommables de son activité ou abonnement individuel. Les dépenses communes relativement fixes, comme le loyer ou une prestation de nettoyage, forment une deuxième famille. Enfin, certains moyens communs varient avec l’usage : secrétariat, équipement réservé par créneau ou fournitures partagées. Cette séparation évite de négocier une clé unique qui convient mal à tous les postes.
Choisir une clé vérifiable pour chaque poste
Une répartition égale peut convenir à des usages comparables. La surface occupée, le temps de présence ou les créneaux réservés peuvent être plus pertinents pour d’autres frais. Le chiffre d’affaires n’est pas automatiquement un bon indicateur de consommation des moyens : un praticien peut réaliser davantage de recettes sans utiliser davantage de locaux. La clé doit être compréhensible et vérifiable, puis formalisée dans l’accord approprié.
En pratique, quatre clés coexistent. Parts égales pour l’assurance ou le logiciel commun, temps de présence en demi-journées pour le secrétariat, occupation en mètres carrés pour le loyer, chiffre d’affaires enfin, simple à obtenir mais rarement le reflet de l’usage.
Exemple pédagogique : deux usages différents
Trois praticiens partagent 2 400 € de charges fixes mensuelles à parts égales, soit 800 € chacun. Un secrétariat de 1 200 € est réparti selon une utilisation convenue de 50 %, 30 % et 20 %. Les contributions totales sont alors de 1 400 €, 1 160 € et 1 040 €. Le total reste 3 600 €. Cet exemple illustre une méthode de ventilation, pas une clé recommandée pour toutes les associations.
Exemple chiffré : une SCM à quatre, une clé par poste
Exemple pédagogique. Une SCM réunit quatre associés, A, B, C et D. Budget annuel : loyer et charges locatives 36 000 €, secrétariat 30 000 €, autres frais 6 000 €, soit 72 000 €. Le loyer suit la surface des bureaux privatifs (20, 20, 15 et 25 m², soit 80 m² et 450 € par m²) : 9 000 €, 9 000 €, 6 750 € et 11 250 €. Le secrétariat suit les demi-journées de présence par semaine (8, 8, 4 et 10, soit 30 demi-journées et 1 000 € chacune) : 8 000 €, 8 000 €, 4 000 € et 10 000 €. Les autres frais sont partagés à égalité : 1 500 € chacun. Quotes-parts : A 18 500 €, B 18 500 €, C 12 250 €, D 22 750 €, soit bien 72 000 €. À parts égales, chacun aurait payé 18 000 € : C supporterait 5 750 € de plus et D 4 750 € de moins.
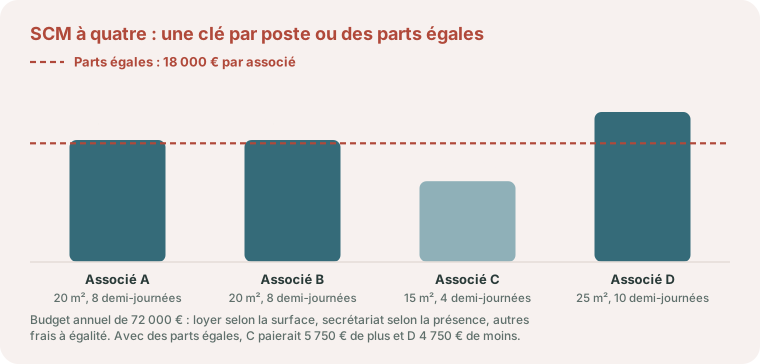
L’écart vient de deux postes seulement. C, présent quatre demi-journées dans le plus petit bureau, paierait à parts égales près de la moitié de plus que son usage. La clé par poste n’est pas plus généreuse : elle répartit les mêmes 72 000 €, mais chacun peut refaire le calcul à partir de la surface et du planning.
Comptabilité et déclaration de la SCM
La SCM n’est pas soumise à l’impôt sur les sociétés : chaque associé est imposé sur la part de résultat correspondant à ses droits (art. 239 quater A du CGI). Sa comptabilité distingue dépenses communes, remboursements des associés et éventuels produits. Elle dépose la déclaration n° 2036-SD, qui répartit le résultat entre associés et détaille par nature les dépenses réparties (salaires, loyers, assurances, amortissements) : cet état alimente la déclaration de chacun.
TVA : l’exonération des services rendus aux membres
Les services qu’un groupement rend à ses membres sont exonérés de TVA lorsque ces membres exercent une activité exonérée ou hors du champ de la taxe, que les services concourent directement et exclusivement à cette activité, et que les sommes réclamées correspondent exactement à la part de chacun dans les dépenses communes (art. 261 B du CGI). La doctrine précise que ces sommes ne doivent pas avoir de caractère forfaitaire, et présume la condition d’activité remplie si les recettes taxables d’un membre restent inférieures à 20 % de ses recettes totales.
Un appel de fonds fixe, jamais régularisé, fragilise l’exonération. Des provisions mensuelles doivent donc être régularisées en fin d’exercice sur la dépense réelle de chacun. Si un membre développe une activité taxable importante, le régime est à réexaminer.
Ce que chaque membre inscrit dans sa 2035
L’associé au régime de la déclaration contrôlée porte ses dépenses de SCM sur les lignes de la 2035 correspondant à leur nature, à partir de l’état détaillé de la 2036. Sa déduction ne peut excéder les sommes effectivement versées à la société, et les apports ou avances en compte courant ne sont pas déductibles.
Suite de l’exemple. A a versé 1 600 € par mois, soit 19 200 €, pour une quote-part réelle de 18 500 €. Il déduit 18 500 €, ventilés notamment en loyer (9 000 €) et en frais de personnel pour sa part de secrétariat (8 000 €). Les 700 € restants constituent une avance remboursable ou imputable sur l’exercice suivant, non une charge. D, lui, a versé 1 800 € par mois, soit 21 600 €, pour une quote-part de 22 750 € : la SCM lui appelle un complément de 1 150 € à la régularisation, et son appel mensuel de l’année suivante est relevé.
Une quote-part plus lourde réduit le bénéfice imposable, donc la base des cotisations de l’année. Pour mesurer cet effet avant de signer, le simulateur du bénéfice fiscal et social du médecin part des recettes et des charges prévues ; pour les autres professions, l’estimateur de cotisations sociales donne un ordre de grandeur des prélèvements.
Dans une simple convention, celui qui paie la facture commune pour tous ne garde en charge que sa part : la méthode retenue pour les remboursements reçus doit rester constante et rattachée à la convention.
Collaboration et redevance : la question de la TVA
Le collaborateur encaisse ses honoraires et verse au titulaire une redevance, souvent un pourcentage des recettes. Pour l’administration, cette redevance rémunère la mise à disposition de locaux aménagés et doit être soumise à la TVA, sauf collaboration ou remplacement occasionnel (BOI-TVA-CHAMP-30-10-20-10). Le titulaire peut toutefois relever de la franchise en base selon le montant de ses recettes taxables.
Exemple pédagogique. Un collaborateur encaisse 70 000 € d’honoraires et reverse 20 %, soit 14 000 € HT. Si le titulaire est redevable de la TVA au taux de 20 %, il facture 16 800 € TTC et déclare 14 000 € de recettes. Le collaborateur, dont les soins sont exonérés, ne récupère pas cette TVA : sa charge est de 16 800 €. Le contrat doit préciser si le pourcentage s’entend hors taxes ou toutes taxes comprises.
Entrée et sortie d’un associé
L’arrivée d’un associé passe par une cession de parts ou une augmentation de capital, avec l’agrément prévu aux statuts, et une répartition au prorata du temps l’année d’entrée. Au départ, statuts et règlement intérieur fixent le préavis, le sort des parts, le remboursement des avances et la contribution au bail ou aux salaires. Le prix des parts et sa fiscalité se chiffrent au cas par cas ; lorsque le partant présente aussi un successeur à sa patientèle, voyez la cession de patientèle, le bail et les parts de SCM.
Prévoir les dépenses exceptionnelles et les absences
Le remplacement d’un équipement, des travaux ou une hausse du loyer ne doivent pas être découverts au moment de payer. Le budget distingue les frais récurrents, les projets décidés et une réserve à définir. Un équipement acheté par la SCM s’amortit dans ses comptes et se répartit année après année selon la clé convenue, alors que l’emprunt se rembourse sur son propre calendrier : le guide des amortissements comptables explique ce décalage entre charge et trésorerie. Une absence ne supprime pas nécessairement les charges fixes : les conséquences d’un congé prolongé ou d’un départ doivent être prévues dans les accords, plutôt qu’improvisées après coup.
Cinq erreurs fréquentes
- Une clé unique pour tout : le loyer, le secrétariat et les fournitures ne se consomment pas de la même façon.
- Des appels de fonds jamais régularisés : le forfait devient un prix, ce qui fragilise l’exonération de TVA.
- Confondre avance et charge : seule la quote-part de dépenses réelles se déduit, pas le versement.
- Oublier la sortie : sans clause sur le préavis et le bail, le départ d’un associé se règle dans l’urgence.
- Mesurer l’usage au chiffre d’affaires : les recettes d’un praticien ne disent rien du temps passé dans les locaux.
Rapprocher budget et dépenses réelles
Une fois par mois ou par trimestre selon l’organisation, rapprochez appels de fonds, factures, paiements et dépenses restant à engager. Expliquez les écarts avant de modifier les contributions. Un solde bancaire positif peut inclure une somme destinée à une échéance prochaine ; il ne constitue pas forcément un excédent à répartir.
Les pièces à préparer
Réunissez bail, conventions, factures communes, calendrier d’utilisation, devis des investissements et état des avances. Le tableau de suivi doit montrer le budget par poste, la clé, les contributions et le réalisé. Les informations de patientèle ne sont pas nécessaires à ce calcul : des données financières et d’utilisation agrégées suffisent.
Pour situer ces décisions dans votre activité, consultez les parcours médecins, professions médicales ou professions paramédicales. Le guide des frais professionnels complète la lecture des dépenses ; il ne remplace pas l’analyse de l’organisation retenue.
Chaque profession a ses particularités : le plateau technique mis en commun dans une SCM chez le cardiologue, la redevance de collaboration chez le chirurgien-dentiste, le cabinet de groupe du masseur-kinésithérapeute ou le local partagé entre infirmiers libéraux, où le partage des frais ne doit pas glisser vers une mise en commun des honoraires.
Quand les associés envisagent d’acheter les murs plutôt que de les louer, les montages possibles sont comparés dans acheter les murs de son cabinet libéral.
Le cas de trois orthophonistes en SCM qui ne sont pas présentes les mêmes jours applique cette méthode avec une clé de répartition par poste.
Parlons-en
Une question sur votre situation ?
Vous souhaitez en discuter ? Prenez rendez-vous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Convention de partage de frais ou SCM : comment choisir ?
La convention suffit pour partager quelques dépenses entre peu de praticiens. La SCM s’impose plutôt pour signer un bail commun, embaucher ou financer un équipement partagé.
Les appels de fonds d’une SCM sont-ils soumis à la TVA ?
Ils peuvent être exonérés si les membres exercent une activité exonérée et si les sommes demandées correspondent exactement à la part de chacun dans les dépenses communes.
La redevance de collaboration supporte-t-elle la TVA ?
L’administration la considère comme la contrepartie de locaux aménagés, taxable sauf collaboration occasionnelle. La franchise en base peut néanmoins s’appliquer chez le titulaire.
Comment déduire ma quote-part de SCM dans ma 2035 ?
Ventilez-la par nature à partir de l’état détaillé de la 2036, dans la limite des sommes réellement versées à la société.
Le chiffre d’affaires est-il une bonne clé de répartition ?
Rarement. Il est simple à obtenir mais ne mesure pas l’usage des locaux ni du secrétariat. Dans notre exemple à quatre associés, la surface et les demi-journées de présence donnent des quotes-parts de 12 250 € à 22 750 €, que chacun peut vérifier.
Un associé de SCM est-il tenu des dettes de la société ?
Oui. À l’égard des tiers, chaque associé répond indéfiniment des dettes sociales à proportion de sa part dans le capital. Le bail et les contrats de travail signés par la SCM engagent donc tous les associés.
Sources officielles
- BOFiP : services rendus à leurs membres par certains groupements : conditions de l’exonération de l’article 261 B.
- BOFiP : professions médicales et paramédicales : exercice conjoint, collaboration et TVA de la redevance.
- BOFiP : associés de sociétés civiles de moyens : déduction des sommes versées à la SCM.
- Légifrance : article 1857 du Code civil : responsabilité des associés d’une société civile à l’égard des tiers.
Références
- Article 1857 du Code civil
- Article 239 quater A du Code général des impôts (CGI)
- Article 261 B du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


