
Professions de santé
Expert-comptable pour chirurgien-dentiste : matériel, prothèses et TVA
En résumé
Fauteuil, imagerie, prothèses et TVA : l'équipement structure toute la rentabilité. Un cabinet qui connaît votre métier, à Bordeaux.
En bref : le chirurgien-dentiste libéral est imposé en BNC, dépose une déclaration 2035 et cotise à l’Urssaf et à la CARCDSF, la caisse qu’il partage avec les sages-femmes. Ses soins et ses prothèses sont exonérés de TVA, mais ni le blanchiment de confort ni la redevance encaissée d’un collaborateur ne le sont. Son résultat se joue sur la marge prothétique par panier, le financement du plateau technique et la masse salariale.
Note de l’expert-comptable : plafonds 100 % santé, règles conventionnelles, durées d’amortissement et seuils évoluent. À confirmer avec le cabinet.
Un cabinet dentaire fonctionne comme une petite entreprise : des fauteuils et une imagerie qui coûtent cher, un laboratoire de prothèse à payer, une ou plusieurs assistantes à rémunérer, et des recettes qui mêlent soins conventionnés à tarif opposable, prothèses aux honoraires plafonnés ou libres et actes hors nomenclature. Le résultat du chirurgien-dentiste dépend moins de son chiffre d’affaires que de sa marge prothétique, du taux d’occupation de ses fauteuils et de la façon dont il finance son plateau. Ce guide passe en revue ces spécificités, avec un outil pour estimer votre bénéfice.
Anticiper le coût du fauteuil et du laboratoire
Séparer les achats de prothèses, les consommables, les charges de personnel et le financement du fauteuil permet de comprendre la marge avant rémunération. Un nouvel équipement engage aussi des contrats de maintenance et parfois des travaux.
Les pièces utiles pour travailler ce point : factures des laboratoires, contrats de financement et budget des assistants.
Le suivi à construire : achats de laboratoire rapportés aux recettes, charges fixes et trésorerie après remboursement. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
BNC, 2035 et ventilation des recettes du cabinet
Le chirurgien-dentiste libéral relève des BNC (art. 92 du CGI) et dépose une déclaration 2035 en comptabilité de trésorerie : une recette compte l’année où elle est encaissée, une dépense l’année où elle est payée. Cette règle a une conséquence directe sur les plans de traitement prothétiques : l’acompte versé par le patient à la signature du devis est une recette de l’année d’encaissement, même si la couronne est posée l’année suivante et que la facture du laboratoire tombe plus tard. En fin d’année, un cabinet qui a beaucoup de devis signés peut donc afficher un bénéfice gonflé, puis un résultat creusé l’année suivante.
Pour piloter, nous ventilons les recettes en quatre familles : soins conservateurs et chirurgicaux à tarif opposable, prothèses par panier, actes hors nomenclature (implantologie, une partie de la parodontologie) et actes sans finalité thérapeutique, seuls concernés par la TVA. Une autre recette du cabinet y est soumise, et elle surprend souvent : la redevance encaissée d’un collaborateur, détaillée dans notre article sur la TVA des redevances de collaboration.
Prothèses, laboratoire et paniers 100 % santé
La prothèse est le cœur économique du cabinet dentaire. Le chirurgien-dentiste achète la pièce à un laboratoire de prothèse (ou la réalise lui-même en CFAO), puis facture au patient un honoraire global. Pour une prothèse, le laboratoire facture sans TVA : la fabrication d’une prothèse sur mesure, sur prescription du praticien, est exonérée au même titre que les soins. Les orthèses, gouttières et appareils orthodontiques sont en revanche facturées avec la TVA au taux normal. La facture du laboratoire est une charge déductible l’année de son paiement.
Depuis la réforme 100 % santé, chaque acte prothétique relève d’un panier, ce qui encadre directement la marge :
| Panier | Honoraires | Ce que nous suivons |
|---|---|---|
| 100 % santé (reste à charge zéro) | Plafonnés | Coût laboratoire rapporté à l’honoraire limite |
| Reste à charge maîtrisé | Plafonnés | Choix des matériaux et du laboratoire |
| Tarifs libres | Fixés avec tact et mesure | Devis, acceptation, part dans l’activité |
Sur les paniers plafonnés, une hausse du prix du laboratoire ne se répercute pas au patient : elle se lit immédiatement sur votre bénéfice. Un suivi du coût laboratoire par panier permet de renégocier, de changer de prestataire ou d’arbitrer en faveur de la CFAO au fauteuil.
Implantologie, actes hors nomenclature et TVA
Une partie importante de l’implantologie et certains actes de parodontologie ne sont pas pris en charge par l’Assurance maladie. Les honoraires sont libres, fixés avec tact et mesure, et annoncés par devis. Ces actes restent des soins à finalité thérapeutique : ils sont exonérés de TVA (art. 261, 4-1° du CGI), qu’ils soient remboursés ou non. Côté charges, les implants, piliers et kits chirurgicaux sont des consommables déductibles, et les formations longues en implantologie sont des frais de formation déductibles.
La TVA ne concerne que les actes sans finalité thérapeutique. Le blanchiment de confort en est l’exemple type ; d’autres actes à visée esthétique se qualifient au cas par cas, selon le contexte médical documenté dans le dossier du patient.
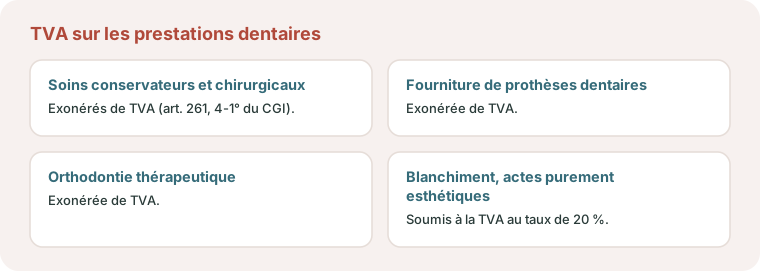
| Activité | TVA |
|---|---|
| Soins conservateurs, endodontie, chirurgie | Exonéré |
| Prothèse sur mesure et orthodontie thérapeutique | Exonéré |
| Implantologie à visée thérapeutique, même non remboursée | Exonéré |
| Blanchiment de confort | Soumis à TVA (franchise en base possible sous les seuils) |
| Acte esthétique dans un contexte médical | À qualifier au cas par cas |
Prothèse ou orthèse : la facture du laboratoire ne se lit pas de la même façon
L’exonération vise la prothèse, c’est-à-dire la pièce qui remplace un organe manquant, fabriquée sur commande du praticien à partir de son empreinte. Le BOFiP (BOI-TVA-CHAMP-30-10-20-10, § 305 à 330) en écarte expressément l’orthèse, qui corrige sans remplacer : la fourniture par le laboratoire d’appareils orthodontiques et de gouttières dentaires, aligneurs compris, relève du taux normal de TVA. Le traitement orthodontique que vous réalisez reste un soin exonéré. La facture du laboratoire, elle, arrive avec 20 % de taxe que le cabinet ne récupère pas, puisque ses soins sont exonérés : cette TVA fait partie du coût de revient du traitement et doit figurer dans le calcul de vos honoraires.
Pour un acte à visée esthétique, le même texte (§ 45) rappelle que l’intérêt thérapeutique est une question de fait que le praticien doit pouvoir établir : il est acquis lorsque l’acte est pris en charge, en tout ou partie, par l’Assurance maladie, ou lorsque l’autorité sanitaire l’a reconnu pour l’indication concernée. Faute de l’un ou de l’autre, c’est le dossier du patient et le devis qui servent de preuve.
Blanchiment, redevance, sous-location : un seul seuil de franchise
À la différence du vétérinaire, dont tous les actes sont soumis à la TVA, le chirurgien-dentiste n’y entre que par exception. Ses recettes taxables s’additionnent pour apprécier la franchise en base de TVA : 37 500 € par an, avec un seuil majoré de 41 250 € en cours d’année. Le blanchiment seul atteint rarement ce niveau. Ajouté à la redevance d’un collaborateur, il peut suffire.
Exemple pédagogique. Un titulaire encaisse dans l’année 30 000 € de redevance d’un collaborateur et 9 000 € de blanchiments de confort : 30 000 + 9 000 = 39 000 € de recettes taxables. Le seuil de 37 500 € est franchi, le seuil majoré de 41 250 € ne l’est pas : la franchise tient jusqu’au 31 décembre et la TVA s’applique au 1er janvier suivant. Si les mêmes recettes se répètent, 39 000 × 20 % = 7 800 € de TVA seront à facturer l’année d’après. La redevance et le blanchiment, pris séparément, seraient tous deux restés sous le seuil.
Le mécanisme détaillé (qui facture, à quelle date, avec quel droit à déduction sur le fauteuil et les travaux) est traité dans notre guide sur la redevance de collaboration du chirurgien-dentiste, et le fonctionnement des déclarations dans TVA : régimes, déclaration et déductibilité.
Fauteuils, imagerie, CFAO et stérilisation
Le plateau d’un cabinet dentaire est l’un des plus lourds du secteur libéral : units et fauteuils, radiographie panoramique ou cone beam, capteurs intra-oraux, caméra d’empreinte optique et usineuse CFAO, moteurs d’endodontie, aspiration chirurgicale et compresseur. Ces équipements s’amortissent sur leur durée d’usage ; les petits équipements de moins de 500 € HT peuvent être passés directement en charges. Le crédit-bail est fréquent sur l’imagerie et la CFAO : les loyers sont déductibles, mais il faut anticiper la levée d’option et le devenir du matériel en fin de contrat. Voyez Les amortissements comptables.
Trois postes récurrents sont souvent sous-estimés dans les prévisionnels :
- la radioprotection : contrôles qualité des appareils, personne compétente en radioprotection (interne ou prestataire), dosimétrie du personnel ;
- la stérilisation et l’hygiène : autoclave et sa maintenance, traçabilité des cycles, sachets et consommables, contrat d’enlèvement des déchets de soins à risque infectieux ;
- les licences logicielles : logiciel métier, logiciel d’imagerie et bibliothèques de la CFAO, souvent facturés en abonnement.
CFAO : faites le calcul avant de signer. Une usineuse au fauteuil remplace une partie des factures du laboratoire, mais ajoute l’amortissement ou le loyer, les blocs de céramique, les fraises, la maintenance et le temps praticien consacré à la conception. Elle n’est rentable qu’au-delà d’un certain volume de couronnes unitaires par mois : ce seuil se chiffre à partir de vos propres factures de laboratoire.
Outil gratuit
Profession libérale (BNC) : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
84 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre caisse
CNBF, CIPAV, CARPIMKO… et votre revenu : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF et de votre caisse de retraite) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Le taux de cotisations varie selon votre caisse (CNBF, CIPAV, CARPIMKO…) et votre revenu. Estimation indicative.
Voir tous nos outils →Assistantes dentaires et masse salariale
Le chirurgien-dentiste est l’un des rares libéraux de santé à être un véritable employeur. Assistantes dentaires au fauteuil, aide dentaire à la stérilisation, secrétaire ou coordinatrice : la masse salariale est souvent le deuxième poste de charges après le laboratoire. Les salariés relèvent de la convention collective des cabinets dentaires, qui fixe classifications, grilles et prévoyance. Il faut aussi prévoir la mutuelle d’entreprise, la médecine du travail et le temps de formation des assistantes en cours de qualification.
L’indicateur que nous regardons avec vous est simple : recettes par fauteuil et par assistante. Une deuxième assistante qui permet d’ouvrir un fauteuil supplémentaire se finance souvent d’elle-même ; celle qui ne fait que fluidifier le planning doit être chiffrée plus prudemment.
Rachat de patientèle, collaboration, SCM et SELARL
S’installer passe souvent par le rachat d’un cabinet. Le prix se ventile entre le droit de présentation de la patientèle et le matériel repris. Seul le matériel s’amortit : la patientèle n’est pas amortissable en BNC, même si les intérêts de l’emprunt qui la finance sont déductibles. Une ventilation réaliste, appuyée sur l’état réel du matériel, a donc un effet fiscal direct. Côté vendeur, la plus-value professionnelle peut bénéficier d’exonérations sous conditions (voyez Céder son entreprise individuelle).
Beaucoup de jeunes praticiens commencent en collaboration libérale : ils encaissent leurs honoraires et reversent une redevance au titulaire, charge pour l’un et recette pour l’autre. Entre titulaires, la SCM partage les frais (locaux, stérilisation, secrétariat) et dépose une 2036, sans jamais partager les honoraires.
La SELARL devient pertinente quand les revenus sont élevés et les investissements réguliers : le cabinet porte le matériel et les emprunts à l’impôt sur les sociétés. Depuis l’imposition des revenus 2024, la rémunération de l’activité libérale exercée dans la SELARL relève en principe des BNC chez l’associé, et la part des dividendes qui dépasse 10 % du capital social, des primes d’émission et des comptes courants est soumise aux cotisations sociales. L’entrée d’un nouvel associé se fait par cession de parts, parfois via une société de participations (SPFPL). Voyez Rémunération du dirigeant.
Avant de créer la société, deux simulations évitent les décisions prises sur une impression : le comparateur entre impôt sur le revenu et impôt sur les sociétés, pour mesurer ce que rapporte réellement le bénéfice laissé dans la structure, puis l’arbitrage entre rémunération et dividendes. Le détail des règles applicables aux associés figure dans SEL : ce que les réformes changent pour la rémunération.
Exemple chiffré : un cabinet à deux fauteuils
Ordre de grandeur pédagogique, pour un praticien titulaire exerçant seul avec deux fauteuils :
| Poste | Montant annuel |
|---|---|
| Recettes encaissées | 450 000 € |
| Factures de laboratoire | 80 000 € |
| Salaires et charges (deux assistantes, un mi-temps secrétariat) | 95 000 € |
| Loyer, charges du local, SCM | 35 000 € |
| Fournitures, implants, stérilisation, déchets | 30 000 € |
| Crédit-bail imagerie, amortissements, logiciels | 30 000 € |
| Assurances, radioprotection, formation, divers | 20 000 € |
| Bénéfice avant cotisations personnelles | 160 000 € |
Un passage de 10 points de la part des prothèses au panier 100 % santé, à coût de laboratoire inchangé, peut faire perdre plusieurs milliers d’euros de marge : c’est le type de simulation que nous faisons avant de changer de laboratoire ou d’investir en CFAO.
Cotisations, prévoyance et retraite du chirurgien-dentiste
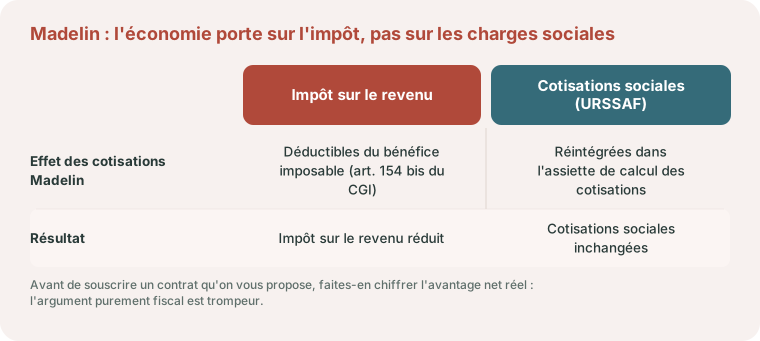
Le chirurgien-dentiste cotise à la CARCDSF pour sa retraite de base, sa complémentaire et, s’il est conventionné, les prestations complémentaires de vieillesse, dont l’Assurance maladie finance une partie ; elle prend aussi en charge une fraction de certaines cotisations maladie du praticien conventionné. Le vrai risque du dentiste est ailleurs : un arrêt de travail stoppe net les recettes alors que salaires, loyers et crédit-bail continuent de tomber. Les indemnités journalières de l’Assurance maladie puis de la caisse ne couvrent qu’une partie de ce besoin. Un contrat frais généraux permanents prend en charge les charges fixes du cabinet ; ses cotisations sont déductibles et ses indemnités imposables. Pour la prévoyance personnelle, un contrat Madelin est déductible de l’impôt, mais pas de l’assiette des cotisations sociales.
Urssaf : la prise en charge s’arrête là où commencent les honoraires libres
Le chirurgien-dentiste conventionné relève du régime des praticiens et auxiliaires médicaux conventionnés. L’Urssaf calcule sa cotisation maladie sur deux assiettes. Sur le revenu tiré de l’activité conventionnée, net de dépassements d’honoraires, le taux 2026 est progressif de 0 % à 8,50 % jusqu’à 144 180 €, puis de 6,50 %, et la CPAM en prend une part en charge, elle aussi progressive, jusqu’à 8,40 %. Sur le reste du revenu, le taux va de 3,25 % à 11,75 %, puis 9,75 % au-delà de 144 180 €, sans aucune prise en charge. L’assiette aidée se calcule ainsi : revenu de l’activité conventionnée × 1 / (1 + taux dentiste).
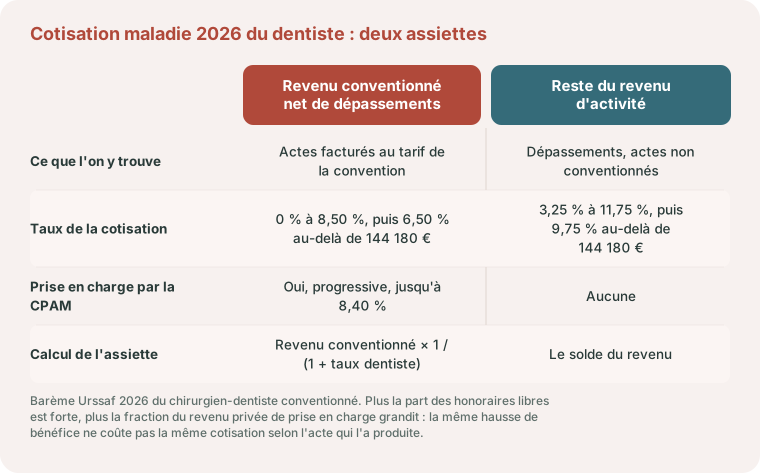
La conséquence est propre à la profession : la part des honoraires de prothèse qui dépasse les tarifs de la convention et l’implantologie hors nomenclature, qui portent la marge du cabinet, sont aussi les recettes qui supportent la cotisation maladie la plus lourde. S’y ajoutent la CSG et la CRDS (9,70 %), les allocations familiales, la contribution aux unions régionales des professionnels de santé (0,30 % du revenu, dans la limite de 240 € en 2026) et la contribution à la formation professionnelle. L’estimateur de cotisations sociales donne un premier ordre de grandeur avant le calcul détaillé.
Depuis la réforme de l’assiette sociale, appliquée à partir des revenus 2025, cotisations et CSG se calculent sur une base unique : le bénéfice avant cotisations sociales, diminué d’un abattement forfaitaire de 26 %.
CARCDSF : quatre cotisations, dont deux propres aux dentistes
La CARCDSF appelle en 2026 :
- la retraite de base, commune aux professions libérales : 8,73 % du revenu dans la limite de 48 060 €, plus 1,87 % dans la limite de 240 300 € ;
- la retraite complémentaire : un forfait de 3 210,60 € et 11,35 % du revenu compris entre 31 239 € et 240 300 € ;
- les prestations complémentaires de vieillesse (PCV), réservées aux praticiens conventionnés : 1 663,60 € de forfait à la charge du dentiste, l’Assurance maladie versant le double (3 327,20 €), et 0,725 % du revenu, l’Assurance maladie versant une part égale ;
- le régime invalidité-décès : 1 235 €, dont 394 € pour l’invalidité et le décès et 841 € pour les indemnités journalières.
La sage-femme libérale relève de la même caisse, mais avec une PCV entièrement forfaitaire et une cotisation d’invalidité-décès plus faible : les deux appels ne se comparent pas.
Exemple pédagogique. Reprenons le cabinet à deux fauteuils : 160 000 € de bénéfice avant cotisations personnelles, soit une assiette de 160 000 × 74 % = 118 400 €. Retraite de base : 48 060 × 8,73 % + 118 400 × 1,87 % = 4 195,64 + 2 214,08 = 6 409,72 €. Retraite complémentaire : 3 210,60 + (118 400 − 31 239) × 11,35 % = 3 210,60 + 9 892,77 = 13 103,37 €. PCV : 1 663,60 + 118 400 × 0,725 % = 1 663,60 + 858,40 = 2 522 €. Invalidité-décès : 1 235 €. Total : 23 270,09 €, hors Urssaf. Les cotisations 2026 sont en réalité appelées sur le revenu 2025 : l’exemple suppose un revenu stable.
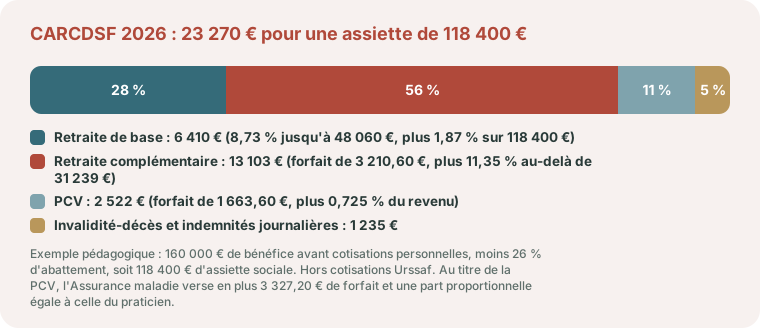
La retraite complémentaire représente à elle seule plus de la moitié de l’appel. Sa part proportionnelle, 11,35 % du revenu jusqu’à 240 300 €, est celle qui réagit le plus à une bonne année : plusieurs gros plans de traitement encaissés d’avance se retrouvent dans l’appel suivant, qu’il vaut mieux provisionner.
Ce que nous faisons pour un cabinet dentaire, et les pièces à réunir
Avant un premier échange, réunissez :
- les factures des laboratoires de prothèse des douze derniers mois, en distinguant prothèses et orthèses ;
- les contrats de collaboration ou de remplacement et le relevé des redevances encaissées ou versées ;
- le relevé d’honoraires annuel adressé par la CPAM (SNIR) ;
- les devis signés et les acomptes encaissés au dernier trimestre ;
- les tableaux d’amortissement, les contrats de crédit-bail et de maintenance du plateau technique ;
- les bulletins de paie de l’équipe et les derniers appels de l’Urssaf et de la CARCDSF.
Avec ces pièces, nous tenons la comptabilité sur Pennylane, établissons la 2035 et le volet social de la déclaration de revenus, suivons mois par mois le coût du laboratoire par panier et le cumul des recettes taxables, et chiffrons chaque investissement avant signature. Le suivi se fait à distance, les points d’étape en visioconférence.
Chirurgien-dentiste à Bordeaux et en Gironde : repères locaux
Depuis le 1er janvier 2025, la convention dentaire régule l’installation dans les zones dites non prioritaires : on ne s’y conventionne qu’après la cessation définitive d’un confrère, qui dispose de douze mois pour désigner son successeur. Dans le zonage arrêté en juillet 2024 par le directeur général de l’ARS Nouvelle-Aquitaine, un seul territoire girondin porte ce classement, celui de Villenave-d’Ornon, avec Cadaujac et Saint-Médard-d’Eyrans. Bordeaux et Talence sont en zone très dotée, Mérignac, Pessac et Bègles en zone intermédiaire, hors régulation. À l’opposé, Le Bouscat, Saint-Médard-en-Jalles, Blaye, Coutras ou Lesparre-Médoc sont classés en zone très sous-dotée, Libourne en zone sous-dotée.
La CPAM de la Gironde reçoit la demande de conventionnement et saisit, en zone régulée, la commission paritaire départementale. Vos contrats d’exercice et de collaboration sont communiqués au conseil départemental de l’Ordre des chirurgiens-dentistes de la Gironde. L’URPS Chirurgiens-dentistes Nouvelle-Aquitaine représente les libéraux face à l’ARS, l’Urssaf Aquitaine recouvre les cotisations, et l’université de Bordeaux compte une UFR des sciences odontologiques.
Installé à Bordeaux, notre cabinet travaille avec les cabinets dentaires de la métropole sur Pennylane, où arrivent factures de laboratoire et relevés bancaires, et tient ses rendez-vous en visioconférence. Voir notre page expert-comptable à Bordeaux.
Parlons de votre cabinet dentaire
Marge prothétique par panier, rentabilité d’une CFAO, ventilation d’un rachat de patientèle ou passage en SELARL : ces choix se chiffrent à partir de vos factures de laboratoire et de votre planning. Nous le faisons avec vous avant la décision, pas au bilan.
Lorsque le cabinet dentaire change de mains, le prix de la patientèle et le sort du local se négocient ensemble : voyez céder ou racheter une patientèle libérale et acheter les murs de son cabinet.
Parlons-en
Dentiste : fauteuil, CFAO et amortissements
Plateau technique lourd, prothèses exonérées de TVA, blanchiment taxé : votre cabinet dentaire a sa fiscalité propre. Contactez-nous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Les factures du laboratoire de prothèse comportent-elles de la TVA ?
Non en principe : la fabrication d’une prothèse dentaire sur mesure, sur prescription du praticien, est exonérée de TVA. La facture du laboratoire est une charge déductible l’année de son paiement.
Un acompte sur devis prothétique est-il imposable l'année où je l'encaisse ?
Oui. En comptabilité de trésorerie, l’acompte est une recette de l’année d’encaissement, même si la prothèse est posée l’année suivante. Les fins d’exercice chargées en devis se pilotent donc à l’avance.
Les implants non remboursés sont-ils soumis à la TVA ?
Non lorsqu’ils s’inscrivent dans un traitement à finalité thérapeutique : l’absence de remboursement ne change pas l’exonération. Seuls les actes sans finalité thérapeutique, comme le blanchiment de confort, relèvent de la TVA.
Peut-on amortir le rachat d'une patientèle dentaire ?
Non. Le droit de présentation de la patientèle n’est pas amortissable en BNC. Le matériel repris s’amortit, et les intérêts de l’emprunt de rachat sont déductibles : la ventilation du prix est donc importante.
Une usineuse CFAO est-elle rentable pour un cabinet dentaire ?
Cela dépend du volume de couronnes unitaires et de vos factures de laboratoire actuelles. Il faut comparer l’économie de laboratoire au coût complet : amortissement ou loyer, blocs, maintenance, licences et temps praticien.
À quelle caisse de retraite cotise un chirurgien-dentiste libéral ?
À la CARCDSF, la Caisse autonome de retraite des chirurgiens-dentistes et des sages-femmes, pour la retraite de base, la retraite complémentaire, l’invalidité-décès et, s’il est conventionné, les prestations complémentaires de vieillesse. Les autres cotisations (maladie, allocations familiales, CSG et CRDS) sont recouvrées par l’Urssaf.
Le laboratoire facture-t-il de la TVA sur les gouttières d'alignement ?
Oui. Selon le BOFiP, les orthèses dentaires fournies par le laboratoire, appareils orthodontiques et gouttières compris, sont exclues de l’exonération réservée aux prothèses et supportent la TVA au taux normal. Le cabinet ne la récupère pas : elle s’ajoute au coût du traitement.
Le blanchiment dentaire oblige-t-il à facturer la TVA ?
Seulement au-delà de la franchise en base : 37 500 € de recettes taxables par an, 41 250 € en cours d’année. Attention, le blanchiment s’additionne aux redevances de collaboration et aux sous-locations pour apprécier ce seuil.
Un chirurgien-dentiste peut-il se conventionner librement à Bordeaux ?
Au regard du zonage arrêté en juillet 2024 par l’ARS Nouvelle-Aquitaine, oui : Bordeaux y est classée en zone très dotée, catégorie que la régulation du conventionnement ne vise pas. En Gironde, seul le territoire de Villenave-d’Ornon est en zone non prioritaire, où il faut succéder à un confrère qui cesse son activité. Le zonage étant révisable tous les deux ans, le classement se vérifie auprès de l’ARS ou de la CPAM de la Gironde avant de s’engager.
Cas pratique pour préparer votre décision
Chirurgien-dentiste : financer un second fauteuil sans fragiliser la trésorerie : un exemple chiffré avec plusieurs scénarios, les hypothèses de calcul et les points à vérifier avant de décider.
Sources officielles
- BOFiP, BOI-TVA-CHAMP-30-10-20-10 (version du 9 avril 2025) : exonération des soins et des prothèses dentaires (§ 310), exclusion des orthèses, appareils orthodontiques et gouttières (§ 330), preuve de la finalité thérapeutique (§ 45), redevance de collaboration (§ 230).
- Montant des cotisations 2026 (carcdsf.fr) : retraite de base, retraite complémentaire, PCV et invalidité-décès des chirurgiens-dentistes.
- Les cotisations d’un chirurgien-dentiste (urssaf.fr) : taux 2026 de la cotisation maladie, assiette de participation de la CPAM, contribution aux unions régionales.
- Réforme de l’assiette sociale des indépendants (urssaf.fr) : assiette unique égale au revenu brut abattu de 26 %.
- Zonage des chirurgiens-dentistes, carte et liste des communes de juillet 2024 (ARS Nouvelle-Aquitaine) : classement de Bordeaux, de la métropole et des territoires girondins.
- Conventionnement en zone non prioritaire : conditions d’accès (ameli.fr, 20 novembre 2024) : régulation depuis le 1er janvier 2025, délai de douze mois, commission paritaire départementale.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Professions médicales.
Fauteuils, stérilisation et assistantes partagés entre chirurgiens-dentistes : voyez comment préparer le budget d’un cabinet de groupe. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 261, 4-1° du Code général des impôts (CGI)
- Article 92 du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


