
Professions de santé
Expert-comptable pour masseur-kinésithérapeute : BNC, cotation et déplacements
En résumé
Cotation des actes, déplacements à domicile et BNC : les frais réels méritent un arbitrage. Un cabinet qui connaît votre métier, à Bordeaux.
En bref : le masseur-kinésithérapeute libéral est imposé en BNC, dépose une déclaration 2035 et cotise à l’Urssaf et à la CARPIMKO, la caisse des auxiliaires médicaux. Ses soins sont exonérés de TVA, mais la redevance qu’un titulaire reçoit de ses assistants ou collaborateurs est une recette taxable, à surveiller au regard de la franchise en base. Le résultat du cabinet se joue sur trois sujets : le contrat signé (assistanat, collaboration ou remplacement), la clé de répartition de la SCM et le traitement des déplacements à domicile.
Note de l’expert-comptable : cotations, zonage conventionnel, dispositifs conventionnels et seuils évoluent. À confirmer avec le cabinet.
Un cabinet de kinésithérapie réunit rarement un seul praticien. Titulaires, collaborateurs, assistants et remplaçants s’y croisent, chacun avec son contrat et sa façon de déclarer ses honoraires. S’y ajoutent un plateau technique parfois lourd, une balnéothérapie qui coûte cher à faire tourner, des patients vus à domicile et, de plus en plus, des prestations sport ou prévention qui sortent de la nomenclature. Ce guide détaille ces spécificités du masseur-kinésithérapeute, avec un outil pour estimer votre bénéfice.
Choisir un local et un plateau à la bonne taille
Le loyer, le matériel de rééducation et les charges partagées pèsent même lorsque tous les créneaux ne sont pas occupés. Tester le budget avec un démarrage progressif rend le besoin de financement plus réaliste.
Les pièces utiles pour travailler ce point : projet de bail, devis du plateau et convention de partage des frais.
Le suivi à construire : frais fixes par mois, encaissements et réserve de démarrage. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
BNC, 2035 et honoraires rétrocédés
Le kinésithérapeute libéral relève des BNC (art. 92 du CGI) et dépose une déclaration 2035 tenue en comptabilité de trésorerie. Ses recettes comprennent les séances cotées selon la nomenclature, les indemnités de déplacement et kilométriques facturées pour le domicile, les éventuels actes hors nomenclature et, pour un titulaire, les redevances perçues de ses collaborateurs.
La 2035 prévoit une ligne pour déduire les honoraires rétrocédés : c’est là que le titulaire retire la part reversée à son remplaçant. Mal placée (en charge ordinaire ou pas du tout), elle fausse le montant des recettes déclarées, qui sert de référence à plusieurs contrôles et seuils.
Titulaire, collaborateur, assistant, remplaçant : qui déclare quoi
| Statut | Qui encaisse les honoraires | Flux financier | Sur la 2035 |
|---|---|---|---|
| Titulaire | Lui-même | Perçoit une redevance de ses collaborateurs | Redevance en recette |
| Collaborateur libéral ou assistant | Lui-même, avec ses propres feuilles de soins | Reverse une redevance au titulaire, souvent en pourcentage | Redevance en charge |
| Remplaçant | Le titulaire, sur ses feuilles de soins | Le titulaire lui rétrocède une part | Titulaire : honoraires rétrocédés en déduction ; remplaçant : rétrocession en recette |
Ces contrats sont communiqués au conseil départemental de l’Ordre. Ils méritent d’être relus avec un œil comptable : assiette de la redevance (honoraires encaissés ou facturés, avec ou sans indemnités de déplacement), prise en charge du matériel et du secrétariat, périodicité des reversements. Un collaborateur qui ne provisionne pas sa redevance, ou un titulaire dont la SCM supporte seule le coût du plateau, découvre le déséquilibre au bilan. La même logique de redevance vaut pour l’orthoptiste libéral installé dans le cabinet d’un ophtalmologiste, qui rémunère ainsi l’usage des locaux et des appareils du médecin et doit conserver une réelle autonomie d’organisation pour écarter le risque de requalification en salariat.
Assistanat, collaboration, remplacement : trois contrats, trois régimes
Le tableau résume les flux. Les textes, eux, distinguent trois situations qu’il ne faut pas confondre au moment de signer.
- L’assistanat libéral. Le Conseil national de l’Ordre le définit comme un contrat de collaboration libérale particulier, par lequel l’assistant renonce expressément à se constituer une patientèle personnelle : il soigne les patients du cabinet.
- La collaboration libérale. Elle relève de l’article 18 de la loi du 2 août 2005 en faveur des petites et moyennes entreprises. Le collaborateur développe sa propre patientèle, ce qui change ce qu’il peut emporter le jour où il s’installe ailleurs.
- Le remplacement. L’article R. 4321-107 du code de la santé publique le veut temporaire et personnel. Le titulaire prévient son conseil départemental avant le début du remplacement (nom du remplaçant, dates, durée), lui communique le contrat et cesse toute activité de soin pendant cette période, sauf dérogation accordée pour circonstances exceptionnelles.
Chacun de ces contrats a sa ligne sur la 2035 de 2026. Les honoraires rétrocédés au remplaçant se portent ligne 3. La redevance payée par l’assistant ou le collaborateur se porte ligne 16, « location de matériel et de mobilier », dans la case BW réservée aux redevances de collaboration : la notice analyse en effet ce contrat comme une mise en location du matériel et de la clientèle. La même notice rappelle que les honoraires rétrocédés doivent être déclarés sur l’imprimé DAS 2, qui recense depuis les versements de 2024 les sommes supérieures à 2 400 € par an et par bénéficiaire.
Redevance perçue par le titulaire : une recette soumise à la TVA
C’est le point le plus souvent ignoré dans les cabinets de groupe. La doctrine fiscale (BOI-TVA-CHAMP-30-10-20-10, § 230) analyse la redevance versée au propriétaire du cabinet comme la contrepartie d’une location de locaux professionnels aménagés : elle doit être soumise à la TVA, alors même que les soins du titulaire et ceux de l’assistant restent exonérés. À l’inverse, les honoraires rétrocédés à un remplaçant occasionnel échappent à la taxe (§ 240 du même texte et rescrit BOI-RES-TVA-000056). C’est aussi cette redevance qui fait entrer le titulaire dans l’émission de factures électroniques entre confrères.
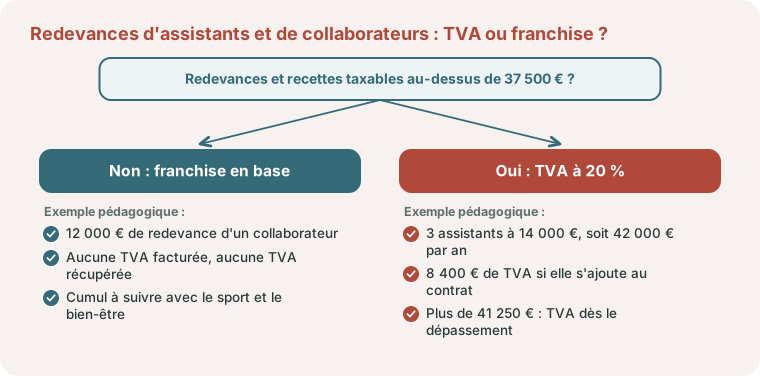
La franchise en base de l’article 293 B du CGI neutralise le sujet tant que les recettes taxables de l’année précédente ne dépassent pas 37 500 €. Seules les opérations taxables comptent pour ce plafond : les soins exonérés n’y entrent pas. En revanche, redevances, cours collectifs sans visée de soin et ventes de matériel s’y additionnent.
Exemple pédagogique. Un titulaire reçoit 12 000 € de redevance d’un collaborateur : il reste en franchise et ne facture aucune TVA. Un autre accueille trois assistants qui reversent chacun 14 000 € : 3 × 14 000 = 42 000 € de recettes taxables. Le plafond de 37 500 € est dépassé, et même le seuil majoré de 41 250 €, ce qui rend la taxe exigible dès le jour du dépassement. Au taux de 20 %, elle représente 42 000 × 20 % = 8 400 € par an si le contrat prévoit qu’elle s’ajoute à la redevance. L’assistant, dont les soins sont exonérés, ne peut pas la récupérer : c’est un coût net pour lui, à négocier avant la signature.
Le sujet rejaillit sur la société de moyens. Ses appels de fonds ne sont exonérés de TVA (article 261 B du CGI) que si chaque associé reste redevable de la taxe sur moins de 20 % de ses recettes, avec une tolérance sous conditions pour la première année de dépassement (BOI-TVA-CHAMP-30-10-40, § 50 et 70). Le mécanisme est identique chez les chirurgiens-dentistes : notre guide sur la redevance du dentiste collaborateur et sa TVA en détaille les clauses.
Plateau technique et balnéothérapie
Un plateau technique change le modèle économique du cabinet : appareils de rééducation active, isocinétisme, ondes de choc, pressothérapie, tapis de marche, espace de réentraînement à l’effort. Chaque appareil s’amortit sur sa durée d’usage ; en dessous de 500 € HT (ballons, élastiques, petit matériel), il passe en charges. Le crédit-bail est courant sur les appareils coûteux.
La balnéothérapie est un cas à part. Le bassin et ses équipements relèvent souvent de l’agencement ou de la construction, amortis sur une durée longue, par composants si le cabinet est propriétaire (voyez Amortissement d’un immeuble par composants). Surtout, les coûts de fonctionnement sont permanents : chauffage de l’eau, traitement et contrôles sanitaires, entretien, surface immobilisée, linge. Ils tournent que le bassin soit plein ou vide.
Rapportez le coût à la séance. Additionnez amortissement, énergie, entretien et quote-part de loyer du bassin, puis divisez par le nombre de séances réellement réalisées en balnéo. Si le résultat approche la valeur de la séance, le bassin est sous-utilisé : il faut soit élargir la patientèle concernée, soit revoir la répartition du coût entre associés.
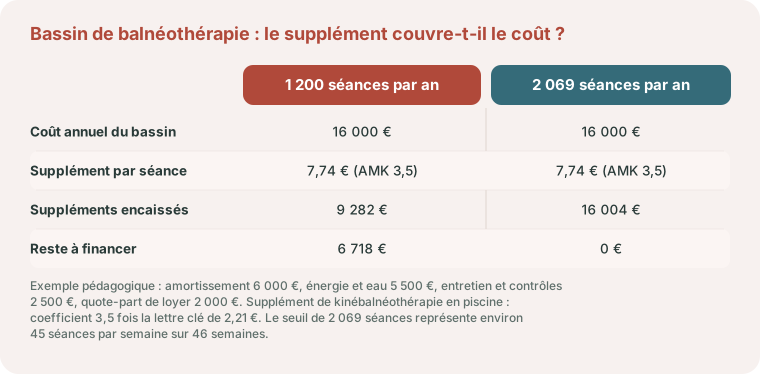
La nomenclature ne rémunère la balnéothérapie que par un supplément. Dans la NGAP (version du 21 juin 2026), la kinébalnéothérapie ajoute à l’acte un coefficient de 2,5 en bassin (dimensions minimales : 2 m × 1,80 m × 0,60 m) ou de 3,5 en piscine (2 m × 3 m × 1,10 m), coté AMK. Avec une lettre clé à 2,21 €, ce supplément vaut environ 5,53 € ou 7,74 € par séance. La séance elle-même serait payée au même tarif hors de l’eau : c’est donc ce supplément, et lui seul, qui finance le bassin.
Exemple pédagogique. Un bassin coûte 16 000 € par an : 6 000 € d’amortissement, 5 500 € d’énergie et d’eau, 2 500 € d’entretien et de contrôles, 2 000 € de quote-part de loyer. Avec le supplément de piscine (3,5 × 2,21 € = 7,735 €), il faut 16 000 / 7,735 = 2 069 séances par an pour couvrir ce coût, soit environ 45 séances par semaine sur 46 semaines. Avec 1 200 séances, les suppléments rapportent 1 200 × 7,735 = 9 282 € et 6 718 € restent à la charge des associés.
Outil gratuit
Profession libérale (BNC) : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
84 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre caisse
CNBF, CIPAV, CARPIMKO… et votre revenu : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF et de votre caisse de retraite) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Le taux de cotisations varie selon votre caisse (CNBF, CIPAV, CARPIMKO…) et votre revenu. Estimation indicative.
Voir tous nos outils →Soins à domicile : indemnités, véhicule et temps perdu
Les patients âgés, post-opératoires ou en perte d’autonomie sont souvent vus à domicile. Deux flux distincts en découlent : les indemnités de déplacement et kilométriques, facturées selon la convention, sont des recettes ; les frais de véhicule se déduisent à part, au barème kilométrique (applicable en BNC) ou aux frais réels. Un relevé des tournées justifie les kilomètres professionnels. Auprès de ces mêmes patients intervient parfois un ergothérapeute, dont l’économie est tout autre : ses interventions ne sont pas remboursées par l’Assurance maladie, et le temps de trajet doit être intégré au devis, comme nous l’expliquons dans notre page sur la gestion de l’ergothérapeute libéral.
La vraie question est économique : une séance à domicile mobilise le temps du trajet. Nous comparons avec vous le revenu horaire d’une matinée de domicile et d’une matinée au cabinet, indemnités comprises, pour décider de la place à lui laisser ou de la confier à un collaborateur.
Les tarifs conventionnels affichés par l’Assurance maladie sont de 2,50 € pour l’indemnité forfaitaire de déplacement (IFD), 4 € pour l’indemnité spécifique (IFS, qui ne se cumule pas avec l’IFD), 0,38 € par kilomètre en plaine et 0,61 € en montagne. La nomenclature retranche 2 km sur le trajet aller comme sur le trajet retour (1 km en montagne) avant de compter les kilomètres facturables.
Exemple pédagogique. Une matinée de 3 h 30 à domicile permet cinq séances de rééducation pour lombalgie commune, cotées 8,09 fois la lettre clé de 2,21 €, soit 17,88 € : 5 × 17,88 = 89,40 €, plus cinq IFD à 2,50 €, soit 101,90 €. La même durée au cabinet permet sept séances : 7 × 17,88 = 125,16 €. L’écart est de 23,26 € par matinée, avant même de compter l’usure et le carburant.
Côté charges, le barème fiscal applicable à une voiture de 5 CV donne, entre 5 001 et 20 000 km par an, (distance × 0,357) + 1 395 : pour 6 000 km professionnels, la déduction est de 3 537 €. L’option vaut pour l’année entière et pour tous les véhicules utilisés. Notre comparateur entre barème kilométrique et frais réels refait ce calcul avec votre véhicule ; pour les très gros kilométrages, le raisonnement est détaillé dans notre page consacrée à l’infirmier libéral et à ses tournées.
Actes hors nomenclature, sport et bien-être : la TVA à qualifier
Les soins de masso-kinésithérapie sont exonérés de TVA (art. 261, 4-1° du CGI). L’exonération suit la finalité thérapeutique de l’acte, pas son remboursement : une séance non prise en charge mais qui soigne reste exonérée.
En revanche, les kinésithérapeutes développent de plus en plus d’activités dont la qualification est moins évidente : préparation physique, cours collectifs de renforcement ou de Pilates, bilans pour sportifs sans pathologie, interventions en entreprise, vente de matériel d’autorééducation ou de strapping. Sans finalité thérapeutique, ces prestations relèvent de la TVA, avec la franchise en base possible tant que ces recettes restent sous les seuils. Chaque activité se qualifie au cas par cas, selon ce qui est réellement fait et documenté : nous vous aidons à tracer la frontière avant qu’elle ne soit tracée par un contrôle.
La doctrine apporte deux précisions propres à la profession (BOI-TVA-CHAMP-30-10-20-10, § 180). D’une part, la prescription n’est pas une condition de l’exonération : l’ordonnance sert à établir que l’acte poursuit un but thérapeutique ou préventif. D’autre part, l’exonération vise les soins prescrits et les massages, prescrits ou non, tels que les définit l’article R. 4321-3 du code de la santé publique. La question reste entière pour les cours collectifs, la préparation physique et la vente de matériel, qui ne sont pas des massages au sens de ce texte.
Cabinet de groupe : SCM, société et entrée d’un associé
Dans un cabinet de groupe, la SCM porte les locaux, le plateau, le secrétariat et dépose une 2036 ; elle partage les frais, jamais les honoraires. Le point sensible est la clé de répartition : parts égales, temps de présence ou usage du plateau et de la balnéo. Un associé qui travaille surtout à domicile n’a pas vocation à financer le bassin au même titre que celui qui y passe ses journées.
La SELARL ou la SELAS permettent d’aller plus loin en mettant en commun l’exercice. Depuis l’imposition des revenus 2024, la rémunération de l’activité libérale exercée dans la société relève en principe des BNC chez l’associé. L’arrivée d’un nouveau kinésithérapeute se négocie en droit de présentation (non amortissable en BNC), en parts de SCM ou en parts de société, avec des effets fiscaux différents. Voyez Rémunération du dirigeant. Avant toute installation, le zonage conventionnel des masseurs-kinésithérapeutes est aussi à vérifier.
Pour une SELARL ou une SELAS, les effets de l’imposition en BNC sur la rémunération, les dividendes et les cotisations sont développés dans notre guide de la réforme de la rémunération des associés de SEL.
Zonage et aides à l’installation : ce que prévoit la convention
L’avenant 7 à la convention nationale, entré en vigueur le 22 août 2023, classe les bassins de vie en quatre niveaux. Dans les zones dites non prioritaires, qui regroupent les 30 % de la population où l’offre est la plus dense, le conventionnement n’est accordé qu’au kinésithérapeute qui succède à un confrère ayant cessé définitivement son activité dans la zone : un départ pour une installation. La règle s’applique région par région, après la publication de l’arrêté de zonage par l’agence régionale de santé, et ne vise pas le praticien déjà conventionné qui reste dans sa zone. Dans une zone non prioritaire, la succession conditionne donc le conventionnement, et le prix de présentation de la patientèle se négocie avec cette donnée.
À l’inverse, trois contrats soutiennent l’exercice en zone très sous-dotée (montants publiés sur ameli.fr) :
| Contrat | Situation | Aide |
|---|---|---|
| CACCMK | Création ou reprise d’un cabinet | 49 000 € : 30 000 € à la signature, 9 000 € en N+2, 5 000 € en N+3 et en N+4 |
| CAIMK | Installation dans un cabinet existant | 34 000 € : 15 000 € à la signature, 9 000 € en N+2, 5 000 € en N+3 et en N+4 |
| CAMMK | Maintien de l’activité | 4 000 € par an pendant trois ans |
Les deux premiers supposent cinq ans d’exercice dans la zone et au moins 2 000 actes la première année, puis 3 000 par an, dont la moitié dans la zone.
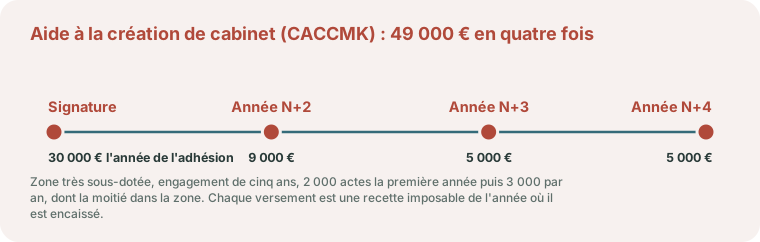
Piège fiscal. Ces aides sont des recettes professionnelles : la notice de la 2035 range les aides et subventions de toute nature parmi les gains divers (ligne 6). Les 30 000 € versés à la signature s’ajoutent donc au bénéfice de la première année, celle où la trésorerie est la plus tendue et l’impôt le moins anticipé. Le forfait d’aide à la modernisation et à l’informatisation du cabinet (490 €, plus 100 € pour l’indicateur de prise en charge coordonnée) suit la même règle.
Exemple chiffré : un titulaire avec plateau et collaborateur
Ordre de grandeur pédagogique, pour un titulaire associé d’une SCM à trois, accueillant un collaborateur :
| Poste | Montant annuel |
|---|---|
| Honoraires propres encaissés (cabinet et domicile) | 105 000 € |
| Redevance perçue du collaborateur | 12 000 € |
| Recettes | 117 000 € |
| Quote-part de SCM (loyer, plateau, balnéo, secrétariat) | 32 000 € |
| Véhicule et déplacements | 5 000 € |
| Crédit-bail d’un appareil d’ondes de choc | 3 000 € |
| Formations, assurances, logiciel, cotisations professionnelles | 6 000 € |
| Bénéfice avant cotisations personnelles | 71 000 € |
Si la clé de répartition de la SCM passait des parts égales à l’usage réel du plateau, sa quote-part pourrait varier de plusieurs milliers d’euros : c’est souvent le premier sujet que nous chiffrons dans un cabinet de groupe.
Cotisations, prévoyance et retraite du kinésithérapeute
Le kinésithérapeute cotise à la CARPIMKO pour sa retraite de base, sa complémentaire et, s’il est conventionné, les prestations complémentaires de vieillesse, dont l’Assurance maladie finance une partie, tout comme une fraction de certaines cotisations maladie. Le risque spécifique du métier est physique : une lésion de l’épaule, du dos ou du poignet suffit à empêcher de travailler, alors que la quote-part de SCM et le crédit-bail du plateau continuent de courir. Les indemnités journalières de l’Assurance maladie, relayées ensuite par la caisse, laissent un écart que seule une prévoyance bien calibrée, avec une définition de l’incapacité adaptée à un métier manuel, vient combler. Un contrat frais généraux protège la part de charges fixes. Les cotisations Madelin se déduisent de l’impôt, mais pas de l’assiette des cotisations sociales.
La CARPIMKO en 2026 : le calcul refait sur l’exemple
Depuis la régularisation des revenus 2025, toutes les cotisations partent d’une seule assiette sociale : le revenu avant cotisations personnelles, diminué d’un abattement de 26 %. Sur le bénéfice de 71 000 € de l’exemple, l’assiette est de 71 000 × 74 % = 52 540 €. Le barème 2026 publié par la caisse donne alors :
| Cotisation CARPIMKO 2026 | Calcul | Montant |
|---|---|---|
| Retraite de base, première tranche | 8,73 % de 48 060 € | 4 196 € |
| Retraite de base, seconde tranche | 1,87 % de 52 540 € | 982 € |
| Retraite complémentaire | 8,70 % de 52 540 € | 4 571 € |
| ASV, forfait à la charge du praticien | Forfait | 224 € |
| ASV, part proportionnelle | 0,16 % de 52 540 € | 84 € |
| Invalidité-décès | Forfait | 1 022 € |
| Total | 11 079 € |
L’Assurance maladie règle en plus 447 € de forfait ASV et 0,24 % de part proportionnelle. La cotisation complémentaire, forfaitaire pour partie jusqu’en 2025, est devenue entièrement proportionnelle, entre un plancher de 24 030 € et un plafond de 144 180 € d’assiette. Le calcul suppose, pour l’ASV, des revenus conventionnés égaux à l’assiette.
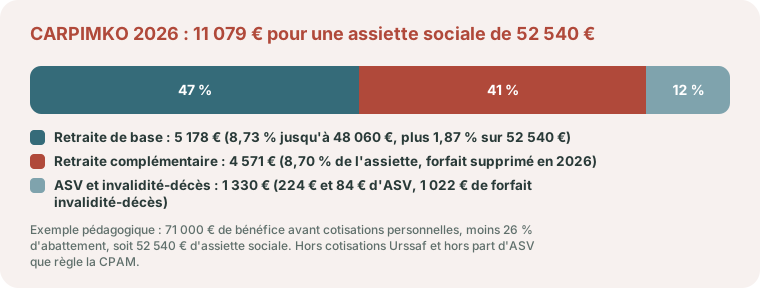
À ces montants s’ajoutent les cotisations appelées par l’Urssaf : maladie, allocations familiales, CSG et CRDS, formation professionnelle, contribution aux unions régionales. Notre simulateur de cotisations sociales en donne un ordre de grandeur. Attention à ne pas transposer ces règles à l’ostéopathe, qui cotise à la CIPAV et n’est pas conventionné : l’article R. 641-1 du code de la sécurité sociale range les auxiliaires médicaux et les ostéopathes dans deux sections professionnelles distinctes.
En cas d’arrêt de travail, l’Assurance maladie indemnise du 4e au 90e jour, à hauteur de 1/730 du revenu annuel moyen des trois dernières années (197,51 € par jour au maximum en 2026). La CARPIMKO prend le relais au 91e jour avec 55,44 € par jour, à condition d’être à jour de ses cotisations et de lui déclarer l’arrêt dans les six mois. Pour un revenu moyen de 54 000 €, l’indemnité est de 54 000 / 730 = 73,97 € par jour, alors que la quote-part de SCM et le crédit-bail de l’exemple (35 000 € par an) coûtent 95,89 € par jour : c’est cet écart que le contrat frais généraux doit combler.
Ce que nous faisons pour un cabinet de kinésithérapie, et les pièces à réunir
Avant un premier échange, rassemblez :
- les contrats d’assistanat, de collaboration et de remplacement, avec leurs avenants ;
- les statuts et le règlement intérieur de la SCM, ainsi que le dernier appel de fonds ;
- le relevé d’honoraires annuel transmis par l’Assurance maladie ;
- un relevé des déplacements à domicile et la carte grise du véhicule ;
- le tableau d’amortissement et les contrats de crédit-bail du plateau ;
- les derniers appels de cotisations de l’Urssaf et de la CARPIMKO.
À partir de ces pièces, nous tenons la comptabilité sur Pennylane, préparons la 2035 et le volet social de la déclaration de revenus, contrôlons chaque année le seuil de franchise de TVA et chiffrons la clé de répartition de la SCM. Les rendez-vous se tiennent en visioconférence.
Lorsque le cabinet est partagé avec un orthophoniste, qui n’utilise ni plateau ni bassin, ou avec un pédicure-podologue, qui apporte son propre atelier d’orthèses, la clé de répartition doit refléter cet usage très inégal des équipements.
Kinésithérapeute à Bordeaux et en Gironde : repères locaux
Le zonage applicable est celui de l’arrêté du directeur général de l’ARS Nouvelle-Aquitaine entré en vigueur le 17 septembre 2024. Dans la liste des communes publiée par l’agence, Bordeaux est en zone non prioritaire, comme Mérignac, Pessac, Talence et le reste de Bordeaux Métropole, à la seule exception de Martignas-sur-Jalle, classée en zone intermédiaire. S’y conventionner suppose donc de succéder à un confrère qui cesse définitivement son activité dans la zone. Arcachon, La Teste-de-Buch et Langon suivent la même règle, alors que Libourne, Blaye ou Lesparre-Médoc sont en zone intermédiaire. Les aides décrites plus haut concernent notamment Coutras et Sauveterre-de-Guyenne, très sous-dotées ; La Réole et Castillon-la-Bataille sont sous-dotées.
La CPAM de la Gironde instruit la demande de conventionnement, et le site installation-kine.ameli.fr donne la règle commune par commune. Vos contrats de collaboration ou d’assistanat sont communiqués au conseil départemental de l’Ordre des masseurs-kinésithérapeutes de la Gironde. L’URPS Masseurs-kinésithérapeutes Nouvelle-Aquitaine représente les libéraux auprès de l’ARS, l’Urssaf Aquitaine appelle les cotisations, et Bordeaux compte un institut de formation en masso-kinésithérapie rattaché au CHU.
Situé à Bordeaux, notre cabinet travaille avec les kinésithérapeutes de la métropole sur Pennylane, avec des rendez-vous en visioconférence : la méthode est décrite sur la page expert-comptable à Bordeaux.
Parlons de votre cabinet de kinésithérapie
Taux de redevance d’un collaborateur, clé de répartition de la SCM, rentabilité de la balnéo ou qualification TVA d’une activité sport : nous chiffrons ces sujets à partir de vos contrats et de votre planning.
Deux protections méritent d’être chiffrées tôt : la couverture d’un arrêt de travail, détaillée dans l’arrêt de travail du libéral, indemnités journalières et prévoyance, et la maîtrise du local, expliquée dans acheter les murs de son cabinet libéral.
Le suivi d’un remplacement, de la rétrocession au décompte de fin de période, est chiffré dans le cas d’un infirmier remplaçant.
Quand plusieurs praticiens d’un cabinet de groupe ne sont pas présents les mêmes jours, la répartition des frais de la SCM poste par poste est chiffrée dans le cas de trois orthophonistes en SCM.
Parlons-en
Kiné : cabinet, domicile et rétrocessions
Cotations AMK et AMS, SCM, remplacements et rétrocessions : votre 2035 de kinésithérapeute se tient sans effort de votre part. Contactez-nous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Comment un titulaire déclare-t-il la rétrocession versée à son remplaçant ?
Le titulaire déclare l’ensemble des honoraires encaissés sur ses feuilles de soins, puis déduit la part reversée sur la ligne des honoraires rétrocédés de la 2035. Le remplaçant déclare cette rétrocession dans ses propres recettes.
La redevance d'un collaborateur kiné est-elle une charge ou une recette ?
Les deux, selon le côté : c’est une charge déductible pour le collaborateur qui la verse et une recette pour le titulaire qui la perçoit, ou pour la structure qui la reçoit selon le contrat.
Un massage de confort ou un cours de Pilates est-il soumis à la TVA ?
Le massage pratiqué par un masseur-kinésithérapeute est exonéré, qu’il soit prescrit ou non (BOI-TVA-CHAMP-30-10-20-10, § 180). Un cours de Pilates ou de gymnastique sans prescription ni finalité thérapeutique relève en revanche de la TVA, avec la franchise en base possible sous les seuils.
Comment répartir le coût d'une balnéothérapie entre associés de SCM ?
Les statuts ou le règlement intérieur fixent la clé : parts égales, temps de présence ou usage réel. Une clé fondée sur l’usage est souvent plus juste quand certains associés travaillent surtout à domicile.
Les indemnités kilométriques facturées sont-elles imposables pour un kiné ?
Oui, ce sont des recettes professionnelles. Les frais de véhicule se déduisent séparément, au barème kilométrique ou aux frais réels, sur la base d’un relevé des trajets.
À quelle caisse de retraite cotise un masseur-kinésithérapeute libéral ?
À la CARPIMKO, la caisse des auxiliaires médicaux, pour la retraite de base, la retraite complémentaire, l’ASV et l’invalidité-décès. Les autres cotisations (maladie, allocations familiales, CSG et CRDS) sont appelées par l’Urssaf. En 2026, la cotisation complémentaire est de 8,70 % de l’assiette sociale et le forfait invalidité-décès de 1 022 €.
La redevance versée par un assistant est-elle soumise à la TVA ?
Oui en principe : la doctrine fiscale y voit le prix d’une location de locaux professionnels aménagés. Le titulaire en est dispensé tant que ses recettes taxables de l’année précédente ne dépassent pas 37 500 €, grâce à la franchise en base. Les honoraires rétrocédés à un remplaçant occasionnel ne sont pas concernés.
Un kinésithérapeute peut-il se conventionner dans n'importe quelle commune ?
Non. Dans les zones classées non prioritaires par l’agence régionale de santé, le conventionnement n’est accordé qu’en succession d’un confrère qui cesse définitivement son activité dans la zone. Dans les zones très sous-dotées, des contrats d’aide existent, jusqu’à 49 000 € pour une création de cabinet.
Peut-on ouvrir un cabinet de kinésithérapie conventionné à Bordeaux ?
Bordeaux est classée en zone non prioritaire par le zonage de l’ARS Nouvelle-Aquitaine entré en vigueur le 17 septembre 2024. Le conventionnement n’y est accordé qu’au kinésithérapeute qui succède à un confrère cessant définitivement son activité dans la zone, et la demande s’instruit à la CPAM de la Gironde. Dans la métropole, seule Martignas-sur-Jalle est classée en zone intermédiaire.
Guide pratique : contrats et suivi de l’activité
Kinésithérapeute : soins, bien-être et TVA, que reste-t-il d’un prix de 60 € ? : cas concrets, documents à réunir et contrôles à organiser.
Sources officielles
- BOFiP, BOI-TVA-CHAMP-30-10-20-10 (version du 9 avril 2025) : exonération des soins de masso-kinésithérapie (§ 180), redevance de collaboration taxable (§ 230), remplacement occasionnel (§ 240).
- Tarifs conventionnels des masseurs-kinésithérapeutes (ameli.fr) : lettre clé à 2,21 €, IFD, IFS et indemnités kilométriques.
- Accès au conventionnement et zonage des masseurs-kinésithérapeutes (ameli.fr) et contrats d’aide en zone très sous-dotée.
- Barème 2026 des cotisations de la CARPIMKO (carpimko.com) : retraite de base, complémentaire, ASV, invalidité-décès.
- Qu’est-ce qu’un contrat d’assistanat libéral ? (Ordre des masseurs-kinésithérapeutes) : assistanat et collaboration libérale.
- Zonage des masseurs-kinésithérapeutes, carte et liste des communes de septembre 2024 (ARS Nouvelle-Aquitaine) : classement de Bordeaux, de la métropole et des bassins de vie girondins.
- Nouveau zonage des masseurs-kinésithérapeutes en Gironde (ameli.fr, CPAM de la Gironde) : entrée en vigueur le 17 septembre 2024 et site installation-kine.ameli.fr.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Professions paramédicales.
Plateau technique et balnéothérapie partagés entre kinésithérapeutes : la ventilation des charges entre associés du cabinet se fixe avant l’ouverture. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 261 B du Code général des impôts (CGI)
- Article 261, 4-1° du Code général des impôts (CGI)
- Article 293 B du Code général des impôts (CGI)
- Article 92 du Code général des impôts (CGI)
- Article R. 641-1 du code de la sécurité sociale
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


