
Professions de santé
Expert-comptable pour pharmacien : officine, BIC, TVA multi-taux et transmission
En résumé
Officine imposée en BIC, TVA à 2,10 % et 20 %, stock et transmission : un métier à part. Un cabinet qui connaît votre métier, à Bordeaux.
En bref : l’officine est une activité commerciale : le pharmacien titulaire relève des BIC, ou de l’impôt sur les sociétés quand il exerce en société, jamais des BNC pour le résultat de l’officine. Il tient une comptabilité d’engagement avec stocks, applique plusieurs taux de TVA et vit d’une marge réglementée complétée par des honoraires de dispensation. Il cotise à l’Urssaf et à la CAVP, et son projet majeur, le rachat de l’officine, se monte le plus souvent avec une société d’exercice et une holding de pharmaciens.
Note de l’expert-comptable : taux de TVA, marges réglementées et règles de détention des officines évoluent. À confirmer avec le cabinet.
Le pharmacien d’officine est, fiscalement, le plus atypique des professionnels de santé : son officine est une activité commerciale relevant des bénéfices industriels et commerciaux (BIC), et non des BNC comme les médecins. Stocks, TVA à taux multiples, marge réglementée et valeur de l’officine au moment de la transmission : sa gestion ressemble à celle d’un commerce très encadré. Ce guide détaille ces enjeux.
Faire parler la marge et le stock de l’officine
Les remises, avoirs, conditions fournisseurs et références lentes doivent être rapprochés des achats. Pour une reprise, la rentabilité courante se distingue du financement du fonds et de la constitution du stock de départ.
Les pièces utiles pour travailler ce point : inventaire par familles, conditions fournisseurs et échéancier du prêt de reprise.
Le suivi à construire : rotation des stocks, marge par famille et capacité de remboursement. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
BIC et non BNC : une activité commerciale
À la différence du médecin ou du dentiste, le pharmacien d’officine exerce une activité commerciale : il achète et vend des produits. Son résultat relève donc des bénéfices industriels et commerciaux (BIC), avec une comptabilité d’engagement (créances et dettes), des stocks importants et un bilan plus étoffé. L’officine est par ailleurs très souvent exploitée en société (souvent une SEL de pharmaciens ou une SARL), la détention du capital étant réservée à des pharmaciens.
Le code de la santé publique fixe le cadre (article L. 5125-11) : le pharmacien, ou la société, doit être propriétaire de l’officine dont il est titulaire, et ne peut être propriétaire ou copropriétaire que d’une seule officine. Les pharmaciens peuvent s’associer en société en nom collectif ou en société à responsabilité limitée, à côté des sociétés d’exercice libéral. Le BOFiP le confirme côté fiscal : les bénéfices de l’exploitation d’une officine sont des BIC (BOI-BNC-CHAMP-10-30-10, § 210). La comparaison avec le vétérinaire, qui délivre lui aussi des médicaments mais reste imposé en BNC, montre que c’est l’officine ouverte au public, et non la vente de médicaments en elle-même, qui fait l’activité commerciale.
Trois situations ne doivent pas être confondues :
| Mode d’exercice | Résultat de l’officine | Revenu du titulaire |
|---|---|---|
| En nom propre, ou société de personnes à l’impôt sur le revenu | BIC | Sa part du bénéfice, imposée en BIC |
| SARL ou SEL à l’impôt sur les sociétés | Impôt sur les sociétés | Rémunération et dividendes |
| SEL : rémunération de l’activité de pharmacien | Charge de la société | Déclarée dans les rubriques BNC depuis les revenus 2024 |
Ce dernier point surprend : l’officine reste commerciale, mais la rémunération que la SEL verse à l’associé pour son activité se déclare désormais en BNC, comme le rappelle la notice 2026 de la CAVP, « y compris si ce montant est nul ». Le détail figure dans notre guide SEL : ce que les réformes changent pour la rémunération des associés.
La TVA à taux multiples : la spécificité de l’officine
L’officine applique plusieurs taux de TVA selon les produits, ce qui exige un paramétrage et une ventilation rigoureux. La réforme de la facturation électronique s’ajoute à ce paramétrage : transmission de données pour les ventes au comptoir à des particuliers, réception électronique des factures de fournisseurs.
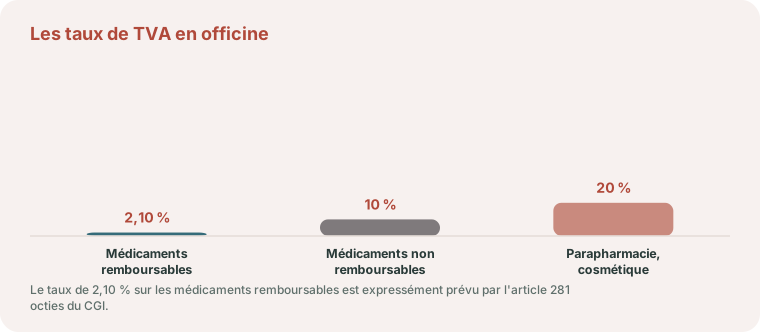
Les taux de TVA en officine
| Produits | Taux de TVA |
|---|---|
| Médicaments remboursables | 2,10 % (art. 281 octies du CGI) |
| Médicaments non remboursables | 10 % |
| Parapharmacie, cosmétique, divers | 20 % |
Le taux de 2,10 % sur les médicaments remboursables est expressément prévu par l’article 281 octies du CGI. Une mauvaise ventilation des ventes par taux fausse la TVA collectée et expose à un redressement lors d’un contrôle fiscal : la fiabilité de la caisse et de son interfaçage avec la comptabilité est ici essentielle.
Trois précisions complètent ce tableau.
- Le taux de 10 % des médicaments non remboursables résulte de l’article 278 quater du CGI, qui vise les médicaments à usage humain non concernés par le taux de 2,10 %.
- Un quatrième taux, 5,5 %, s’applique à plusieurs familles vendues en officine (article 278-0 bis du CGI) : produits de protection hygiénique féminine, préservatifs, autopiqueurs, lecteurs de glycémie et bandelettes d’autocontrôle du diabète, certains appareillages pour personnes handicapées, ainsi que les denrées alimentaires.
- Les actes de soins réalisés par le pharmacien, dont la vaccination, sont exonérés de TVA au même titre que ceux des autres professionnels de santé (BOI-TVA-CHAMP-30-10-20-10, § 95). Ce ne sont pas des ventes : ils se comptabilisent à part, sans taxe.
Les honoraires de dispensation suivent le médicament auquel ils se rattachent : le barème publié par l’Assurance maladie les donne hors taxes et toutes taxes comprises, avec une TVA de 2,10 % (1,00 € hors taxes, 1,02 € TTC pour un conditionnement mensuel). Le fonctionnement des déclarations est détaillé dans TVA : régimes, déclaration et déductibilité.
Stocks, marge réglementée et trésorerie
La gestion des stocks est au cœur de la rentabilité d’une officine (rotation, péremption, ruptures, valorisation au bilan). La marge sur les médicaments remboursables est réglementée (marge dégressive lissée), tandis que la parapharmacie offre une marge plus libre. Le pilotage de la trésorerie (TVA, échéances grossistes, charges de personnel) demande un suivi régulier, bien au-delà du simple bilan annuel.
Ce que rapporte une boîte : la marge et l’honoraire
Sur un médicament remboursable, la marge du pharmacien se calcule par tranches du prix fabricant hors taxes (arrêté du 4 août 1987 modifié, barème en vigueur depuis le 1er janvier 2020) :
| Partie du prix fabricant hors taxes | Taux de marge |
|---|---|
| De 0 à 1,91 € | 10 % |
| De 1,92 € à 22,90 € | 7 % |
| De 22,91 € à 150 € | 5,5 % |
| De 150,01 € à 1 930 € | 5 % |
| Au-delà de 1 930 € | 0 % |
S’y ajoutent les honoraires de dispensation fixés par la convention (montants hors taxes en métropole, page de l’Assurance maladie mise à jour le 17 avril 2026) : 1,00 € par conditionnement mensuel et 2,70 € par conditionnement trimestriel, 0,60 € par ordonnance, 1,65 € pour une ordonnance destinée à un enfant de moins de 3 ans ou à un patient de plus de 70 ans, 3,50 € pour une ordonnance comportant un médicament spécifique, 0,30 € pour une ordonnance dite complexe.
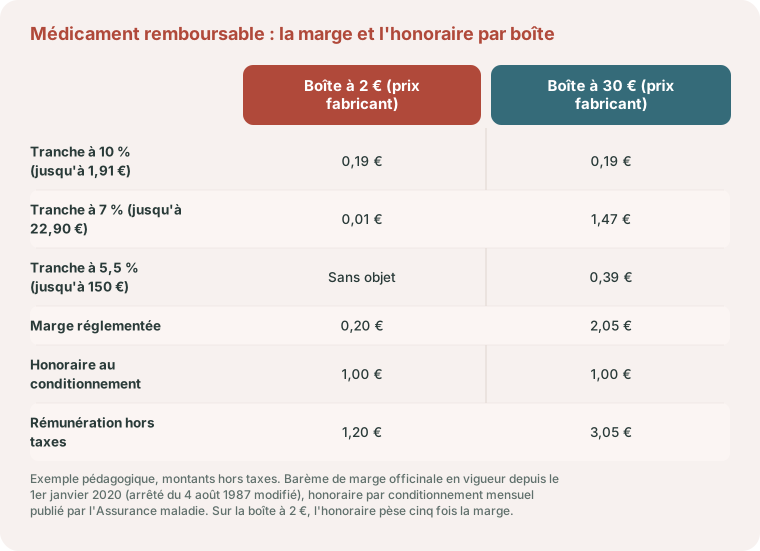
Exemple pédagogique. Pour une boîte dont le prix fabricant est de 30 € hors taxes : 1,91 × 10 % = 0,19 €, puis (22,90 − 1,91) × 7 % = 1,47 €, puis (30 − 22,90) × 5,5 % = 0,39 €, soit 2,05 € de marge. Avec l’honoraire au conditionnement de 1,00 €, la boîte rapporte 3,05 € hors taxes. Pour une boîte à 2 € : 0,19 + (2 − 1,91) × 7 % = 0,20 € de marge, et 1,20 € avec l’honoraire. Sur les médicaments peu chers, c’est l’honoraire, et donc le nombre de boîtes et d’ordonnances, qui fait la rémunération ; au-delà de 1 930 € de prix fabricant, la marge n’augmente plus du tout.
Conséquence pour le pilotage : la marge de l’officine ne se lit pas en pourcentage du chiffre d’affaires, mais par famille (remboursable, non remboursable, parapharmacie, honoraires et actes), en volume autant qu’en valeur. Pour la parapharmacie, dont les prix sont libres, le calculateur de prix de vente, de marge et de coefficient donne le taux de marque selon le taux de TVA du produit.
Les nouvelles missions s’ajoutent à ces recettes et sont rémunérées à l’acte : 7,50 € pour une vaccination contre la grippe, 10 € ou 15 € pour un test d’orientation diagnostique de l’angine selon qu’un antibiotique est délivré ou non, 200 € d’indemnité d’astreinte pour une garde de nuit, de dimanche ou de jour férié, à laquelle s’ajoutent des honoraires par ordonnance. Leur poids dans le résultat reste à mesurer officine par officine.
Personnel et organisation
L’officine emploie des préparateurs, des adjoints et du personnel de vente : la paie, la convention collective de la pharmacie d’officine et les obligations sociales représentent un poste majeur. Une paie maîtrisée et une organisation efficace conditionnent la rentabilité.
Acquisition, valeur de l’officine et transmission
L’officine a une valeur souvent élevée, et son acquisition ou sa cession est une opération structurante. Le mode d’acquisition (fonds ou parts de société), le financement, et la fiscalité de la plus-value de cession se préparent en amont. La transmission (à un confrère, à un salarié, en famille) s’anticipe plusieurs années à l’avance pour en optimiser le coût fiscal et organiser la reprise. Pour un rachat de parts par une société holding, voyez notre guide LBO et reprise d’entreprise.
Fonds, parts ou actions : les droits d’enregistrement ne sont pas les mêmes
L’acquéreur paie des droits d’enregistrement dont le montant dépend de ce qu’il achète. Pour un fonds de commerce (article 719 du CGI et taxes additionnelles) : rien jusqu’à 23 000 €, 3 % entre 23 000 € et 200 000 €, 5 % au-delà. Pour des parts sociales de SARL ou de SELARL (article 726 du CGI) : 3 %, après un abattement égal, pour chaque part, à 23 000 € divisés par le nombre total de parts. Pour des actions de SELAS : 0,1 %.
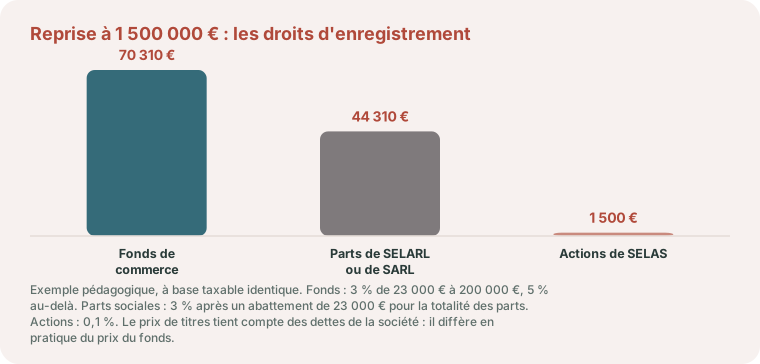
Exemple pédagogique. Pour une base taxable de 1 500 000 €. Fonds : (200 000 − 23 000) × 3 % = 5 310 €, plus (1 500 000 − 200 000) × 5 % = 65 000 €, soit 70 310 €. Totalité des parts d’une SELARL : (1 500 000 − 23 000) × 3 % = 44 310 €. Totalité des actions d’une SELAS : 1 500 000 × 0,1 % = 1 500 €. La comparaison se fait à base identique pour isoler l’effet du barème : en pratique, le prix des titres tient compte des dettes et de la trésorerie de la société et n’est pas celui du fonds.
Ces droits ne sont qu’un des termes du choix. Acheter les titres, c’est aussi reprendre le passé de la société (contrats, litiges, dettes), ce qui justifie un audit et une garantie de passif. Côté vendeur, les régimes d’exonération diffèrent selon qu’il cède un fonds ou des titres : voyez Vendre son fonds : les exonérations de plus-value.
SEL, holding de pharmaciens et rachat de l’officine
L’officine se détient rarement en nom propre aujourd’hui. Le schéma le plus courant pour un rachat associe une société d’exercice libéral qui exploite l’officine et une société de participations financières de profession libérale (SPFPL), la holding des pharmaciens, qui porte l’emprunt d’acquisition. Les dividendes remontés de la SEL remboursent la dette, dans un cadre fiscal favorable (voyez La société holding) ; la détention du capital et des droits de vote reste encadrée par les règles propres à la profession. Le calcul clé est celui de la capacité de remboursement : l’excédent brut de l’officine doit couvrir les annuités, la rémunération du titulaire et l’impôt, même si la marge réglementée évolue défavorablement. L’arbitrage salaire / dividendes du titulaire (voyez Rémunération du dirigeant) se pense avec ce remboursement.
Les participations sont plafonnées (article R. 5125-18 du code de la santé publique) : un pharmacien titulaire ne peut détenir de participations, directes ou indirectes, que dans quatre sociétés d’exercice libéral de pharmaciens d’officine autres que celle où il exerce, et une SPFPL de pharmaciens que dans trois sociétés d’exercice libéral. Un montage à plusieurs officines se vérifie donc au regard de ces plafonds avant d’être chiffré.
Exemple pédagogique. Une SPFPL emprunte 1 200 000 € sur 12 ans pour acquérir les titres de la SEL. Avec une hypothèse de taux de 4 % et des annuités constantes, l’annuité est de 127 863 €. La SEL dégage 180 000 € de bénéfice avant impôt, rémunération du titulaire déduite. Impôt sur les sociétés : 42 500 × 15 % + 137 500 × 25 % = 6 375 + 34 375 = 40 750 €. Bénéfice distribuable : 139 250 €. Remonté à la SPFPL, il couvre l’annuité et laisse 139 250 − 127 863 = 11 387 €. Si le bénéfice recule de 10 %, à 162 000 €, l’impôt est de 36 250 € et le dividende de 125 750 € : il manque 2 113 € pour payer l’annuité.
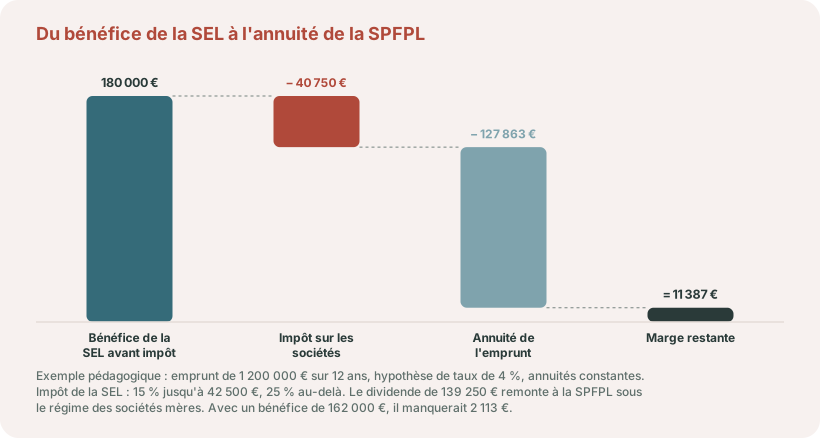
Cet exemple est volontairement simplifié : il ignore la dotation à la réserve légale et les frais de la holding. Sous le régime des sociétés mères (articles 145 et 216 du CGI), le dividende reçu par la SPFPL est retranché de son résultat, à l’exception d’une quote-part de frais et charges de 5 %. Le taux de 15 % jusqu’à 42 500 € suppose, lui, que la SEL remplisse les conditions du taux réduit d’impôt sur les sociétés, qui se vérifient dès qu’une holding s’interpose. Ce que montre le calcul, c’est la faible marge de sécurité d’un montage calibré au plus juste : la capacité de remboursement se teste avec une baisse de marge, pas seulement avec le dernier bilan. Le simulateur salaire ou dividendes aide ensuite à fixer la rémunération du titulaire compatible avec ce remboursement.
Cotisations, gardes et prévoyance du pharmacien titulaire
Le pharmacien titulaire cotise à la CAVP, dont le régime de retraite comporte une part par capitalisation, et à l’URSSAF. Son absence ne ferme pas l’officine, qui ne peut toutefois fonctionner sans pharmacien : un arrêt suppose de financer un adjoint ou un remplaçant supplémentaire, en plus des gardes à assurer. La prévoyance doit donc couvrir ce surcoût et, en cas de rachat récent, la capacité à tenir les échéances de l’emprunt : les banques exigent d’ailleurs une assurance emprunteur. Les contrats souscrits à titre personnel sont déductibles de l’impôt au titre du Madelin, mais pas de l’assiette des cotisations sociales.
CAVP 2026 : répartition et capitalisation
La notice 2026 de la CAVP détaille trois cotisations pour le titulaire d’officine :
- la retraite de base : 8,73 % du revenu dans la limite de 48 060 €, plus 1,87 % dans la limite de 240 300 € ;
- la retraite complémentaire, en deux parts : 7 657 € gérés par répartition, identiques pour tous, et une part gérée par capitalisation qui va de 2 906 € en classe 3 à 17 436 € en classe 13, selon le revenu de l’avant-dernière année ;
- l’invalidité-décès : 696 €, forfaitaires.
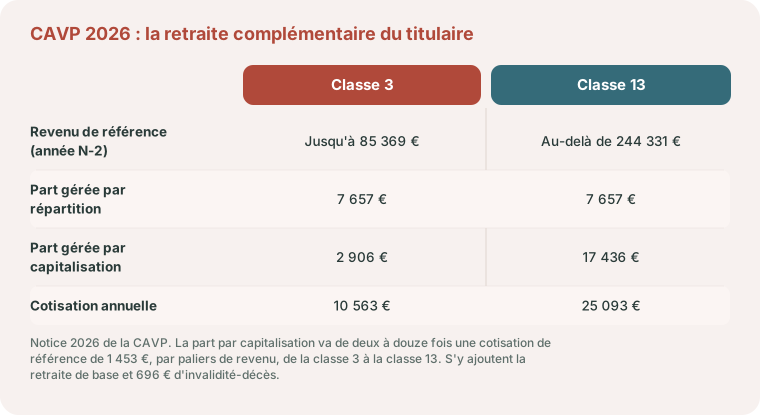
En classe 3, qui correspond à un revenu de référence de 85 369 € au plus, la cotisation complémentaire est de 7 657 + 2 906 = 10 563 € par an. En classe 13, au-delà de 244 331 €, elle atteint 7 657 + 17 436 = 25 093 €. Chaque classe ajoute 1 453 € de capitalisation. Deux confusions sont à éviter : les prestations complémentaires de vieillesse ne concernent, à la CAVP, que les biologistes conventionnés et non les titulaires d’officine ; et le titulaire d’officine ne relève pas du régime des praticiens et auxiliaires médicaux conventionnés, dont l’Urssaf applique les taux aux chirurgiens-dentistes et aux sages-femmes.
Ce que nous faisons pour une officine, et les pièces à réunir
Les documents à préparer avant un premier rendez-vous :
- les trois derniers bilans et le dernier inventaire, valorisé par taux de TVA ;
- les états du logiciel de gestion de l’officine : ventes par taux de TVA, honoraires, actes et rémunérations versées par l’Assurance maladie ;
- les conditions commerciales des grossistes et des laboratoires, avec les remises obtenues ;
- le tableau d’amortissement de l’emprunt d’acquisition, les statuts de la SEL et de la SPFPL ;
- le journal de paie et le registre du personnel ;
- les appels de cotisations de la CAVP et de l’Urssaf.
Nous tenons ou révisons la comptabilité sur Pennylane, rapprochons chaque mois les ventes par taux de la TVA déclarée, suivons la marge par famille et la rotation du stock, et mettons à jour chaque année le test de capacité de remboursement de l’emprunt. Avant une acquisition, nous comparons l’achat du fonds et celui des titres, droits et fiscalité du vendeur compris. Les points de gestion se tiennent en visioconférence.
Pharmacien d’officine à Bordeaux et en Gironde : repères locaux
L’implantation d’une officine est encadrée. Toute création, tout transfert et tout regroupement supposent une licence délivrée par le directeur général de l’ARS Nouvelle-Aquitaine (article L. 5125-18 du code de la santé publique), après avis du conseil régional de l’Ordre des pharmaciens et des syndicats de la profession. La règle est démographique : une commune doit compter au moins 2 500 habitants pour accueillir une officine par transfert ou regroupement, puis une licence supplémentaire est possible par tranche entière de 4 500 habitants (article L. 5125-4). Les créations étant réservées à quelques zones définies par la loi (article L. 5125-3), un projet bordelais s’étudie d’abord comme le rachat d’une officine existante, son transfert ou un regroupement.
L’ARS a aussi fixé, par un arrêté du 5 février 2025, la liste des territoires de la région où l’accès au médicament n’est pas satisfaisant : une aide conventionnelle peut y soutenir l’officine.
L’inscription du titulaire, de la SEL ou de la SPFPL au tableau relève du conseil régional de l’Ordre. L’URPS Pharmaciens Nouvelle-Aquitaine représente la profession auprès de l’agence, l’Urssaf Aquitaine recouvre les cotisations et l’université de Bordeaux compte une UFR des sciences pharmaceutiques.
Situé à Bordeaux, le cabinet travaille avec les officines de la métropole sur Pennylane, alimenté par les factures de grossistes et les relevés, avec des rendez-vous en visioconférence. Notre page expert-comptable à Bordeaux explique cette méthode.
Votre officine
Rachat en SEL et SPFPL, suivi de la marge par famille de produits, gestion des stocks, paie de l’équipe : nous analysons vos chiffres et préparons les décisions qui engagent l’officine sur la durée de l’emprunt.
Le rachat d’une officine, en fonds ou en titres de SEL, avec ou sans SPFPL, fait l’objet d’un guide complet : racheter une officine : SEL, SPFPL, prix et financement.
Parlons-en
Pharmacien : votre officine au bon dosage
TVA multi-taux (2,10 %, 10 %, 20 %), stocks, marge réglementée, SEL et SPFPL : de la gestion à la transmission de l'officine. Prenons date : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un pharmacien est-il en BIC ou en BNC ?
L’officine est une activité commerciale : le pharmacien relève des bénéfices industriels et commerciaux (BIC), et non des BNC comme les médecins. Cela implique des stocks, une comptabilité d’engagement et un bilan plus étoffé.
Quels taux de TVA en pharmacie ?
2,10 % sur les médicaments remboursables (art. 281 octies du CGI), 10 % sur les médicaments non remboursables, et 20 % sur la parapharmacie et les cosmétiques. La ventilation des ventes par taux est indispensable.
Comment se prépare la transmission d'une officine ?
La cession (fonds ou parts de société) et la fiscalité de la plus-value se préparent plusieurs années à l’avance. Le passage en société, voire une holding, peut faciliter et optimiser la transmission.
Qu'est-ce qu'une SPFPL de pharmaciens ?
C’est une société de participations financières de profession libérale : la holding des pharmaciens. Elle détient des parts de la société d’exercice qui exploite l’officine et porte souvent l’emprunt d’acquisition, remboursé grâce aux dividendes remontés. Sa détention reste encadrée par les règles propres à la profession.
Comment est calculée la marge du pharmacien sur un médicament remboursable ?
Par tranches du prix fabricant hors taxes : 10 % jusqu’à 1,91 €, 7 % jusqu’à 22,90 €, 5,5 % jusqu’à 150 €, 5 % jusqu’à 1 930 € et rien au-delà (arrêté du 4 août 1987 modifié). S’y ajoutent les honoraires de dispensation, dont 1,00 € hors taxes par conditionnement mensuel.
À quelle caisse de retraite cotise un pharmacien titulaire d'officine ?
À la CAVP, la Caisse d’assurance vieillesse des pharmaciens. En 2026, sa retraite complémentaire coûte de 10 563 € en classe 3 à 25 093 € en classe 13, dont 7 657 € gérés par répartition et le reste par capitalisation, auxquels s’ajoutent la retraite de base et 696 € d’invalidité-décès.
La vaccination réalisée en officine est-elle soumise à la TVA ?
Non. Les actes de soins dispensés par les pharmaciens, dont la vaccination, sont exonérés de TVA comme ceux des autres professionnels de santé (BOI-TVA-CHAMP-30-10-20-10, § 95). Ils se distinguent des ventes de médicaments, soumises à 2,10 % ou à 10 %.
Vaut-il mieux racheter le fonds ou les titres de la société qui exploite l'officine ?
Les droits d’enregistrement diffèrent : 3 % puis 5 % au-delà de 200 000 € pour un fonds, 3 % après abattement pour des parts sociales, 0,1 % pour des actions. Mais racheter des titres, c’est aussi reprendre le passif de la société, et la fiscalité du vendeur n’est pas la même : la comparaison se fait sur l’ensemble.
Qui autorise l'ouverture ou le transfert d'une pharmacie à Bordeaux ?
Le directeur général de l’ARS Nouvelle-Aquitaine, qui délivre la licence après avis du conseil régional de l’Ordre des pharmaciens et des syndicats (article L. 5125-18 du code de la santé publique). Par transfert ou regroupement, une commune doit compter au moins 2 500 habitants pour accueillir une officine, puis une tranche entière de 4 500 habitants par licence supplémentaire (article L. 5125-4). La licence fixe l’emplacement où l’officine sera exploitée.
Sources officielles
- Article 281 octies du CGI (Légifrance) : taux de TVA de 2,10 % sur les médicaments remboursables.
- Arrêté du 12 novembre 2018 modifiant l’arrêté du 4 août 1987 (Légifrance) : barème de marge du pharmacien d’officine applicable depuis le 1er janvier 2020.
- Les honoraires et actes des pharmaciens (ameli.fr) : honoraires de dispensation, gardes, vaccination et dépistage.
- Article L. 5125-11 du code de la santé publique (Légifrance) et article R. 5125-18 : propriété de l’officine, formes de société et plafonds de participations.
- Les cotisations du pharmacien libéral en 2026, notice explicative (cavp.fr) : retraite de base, classes du régime complémentaire, invalidité-décès, déclaration en BNC de la rémunération en SEL.
- BOFiP, BOI-TVA-CHAMP-30-10-20-10 (version du 9 avril 2025) : exonération des actes de soins des pharmaciens, dont la vaccination (§ 95).
- Articles L. 5125-3, L. 5125-4 et L. 5125-18 du code de la santé publique (Légifrance) : créations, seuils de population et licence délivrée par le directeur général de l’ARS.
- Pharmacies d’officine : autorisation et déclaration d’activité (ARS Nouvelle-Aquitaine, 20 juillet 2026) et dispositif des officines en territoire fragile : avis de l’Ordre et des syndicats, arrêté du 5 février 2025.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Professions médicales.
En officine, le stock est souvent le premier poste de trésorerie : voyez comment suivre la rotation des stocks et le besoin de trésorerie qu’elle crée.
Références
- Article 145 et 216 du Code général des impôts (CGI)
- Article 278 quater du Code général des impôts (CGI)
- Article 278-0 bis du Code général des impôts (CGI)
- Article 281 octies du Code général des impôts (CGI)
- Article 719 du Code général des impôts (CGI)
- Article 726 du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


