
Professions de santé
Expert-comptable pour vétérinaire : TVA, vente de produits et clinique
En résumé
Activité intégralement soumise à TVA, y compris la vente de médicaments et d'aliments. Votre expert-comptable à Bordeaux.
En bref : le vétérinaire libéral est imposé en BNC et dépose une déclaration 2035, mais toute son activité est soumise à la TVA : les actes, les médicaments et les aliments. Il cotise à l’Urssaf et à la CARPV, sans prise en charge par l’Assurance maladie. Stocks, taux de TVA par produit et société d’exercice inscrite à l’Ordre font de sa comptabilité celle d’une petite entreprise.
Note de l’expert-comptable : taux de TVA, règles de la pharmacie vétérinaire et durées d’amortissement évoluent. À confirmer avec le cabinet.
Le vétérinaire a un profil fiscal à part parmi les professions de santé : contrairement aux médecins, son activité est soumise à la TVA, et il combine une activité de soins avec une vente de produits (médicaments, aliments), ce qui le rapproche d’un commerce. Sa fiscalité mêle donc TVA, stocks, matériel de clinique et règles propres à la pharmacie vétérinaire. Ce guide détaille ces enjeux, avec un outil pour estimer votre bénéfice.
Ne pas confondre stocks de médicaments et activité de soins
Un inventaire par famille de produits aide à repérer les références lentes et les péremptions. L’activité de clinique se suit aussi par les gardes, les effectifs et le matériel : une hausse des ventes ne prouve pas que les consultations couvrent leurs propres coûts.
Les pièces utiles pour travailler ce point : inventaire valorisé, factures fournisseurs et ventilation des ventes et prestations.
Le suivi à construire : rotation des stocks, pertes et marge par famille. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
BNC, 2035 et une activité soumise à TVA
Le vétérinaire relève des bénéfices non commerciaux (art. 92 du CGI) sur la 2035. Mais à la différence des médecins, des dentistes ou des sages-femmes, ses actes ne bénéficient pas de l’exonération de TVA réservée à la santé humaine : l’activité vétérinaire est soumise à la TVA au taux normal de 20 %.
Vétérinaire ou médecin : la grande différence
| Vétérinaire | Médecin / dentiste / sage-femme | |
|---|---|---|
| Régime | BNC (2035) | BNC (2035) |
| TVA sur les actes | Soumis (20 %) | Exonéré (art. 261, 4-1°) |
| Vente de produits | Oui (médicaments, aliments) | Non (en principe) |
| Stocks | Significatifs | Faibles |
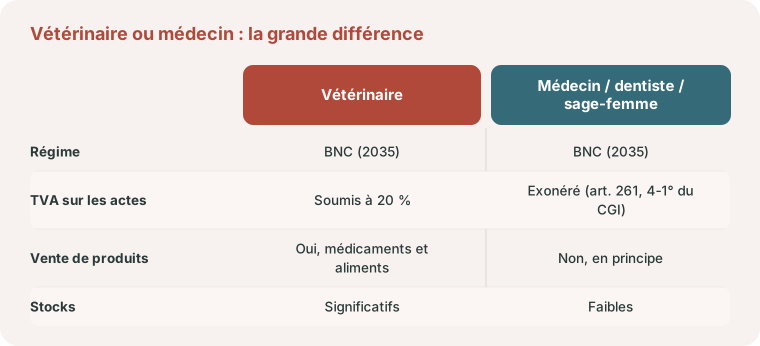
Cet assujettissement à la TVA change tout : il faut collecter la TVA sur les actes et les ventes, la récupérer sur les achats, et la déclarer régulièrement. Assujettie, la clinique entre aussi pleinement dans la réforme de la facturation électronique des libéraux : factures électroniques pour ses clients assujettis, transmission de données pour les particuliers.
Trois secteurs d’activité, et une règle des 25 %
L’administration découpe l’activité du vétérinaire en trois secteurs (BOFiP, BOI-BNC-CHAMP-10-30-10, § 260 à 330) :
- le secteur des prestations médicales et des ventes annexes de médicaments : soins, médicaments administrés pendant l’acte et médicaments vendus sur ordonnance, quel qu’en soit le montant. Tout y est imposé en BNC ;
- le secteur hors prestation médicale : médicaments vendus sans ordonnance, aliments, produits diététiques, toilettage, pension et gardiennage. Les ventes de médicaments restent en BNC, les autres profits relèvent en principe des BIC ;
- le secteur sanitaire : les rémunérations perçues au titre du mandat confié par l’État sont des revenus tirés d’une profession libérale (article L. 203-11 du code rural et de la pêche maritime), donc des BNC, et elles sont elles aussi soumises à la TVA.
Une tolérance évite de tenir deux comptabilités : tant que les recettes du secteur hors prestation médicale ne dépassent pas 25 % des recettes du secteur médical, soit 20 % du total des deux, l’ensemble est déclaré en BNC, sur une seule 2035. Au-delà, chaque secteur est imposé dans sa catégorie, sauf l’année du premier dépassement, qui reste en BNC.
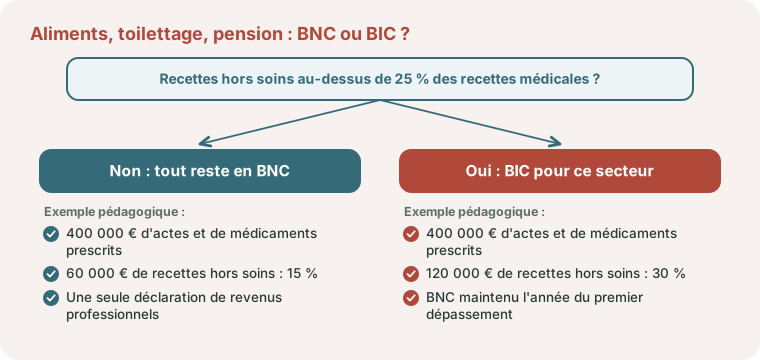
Exemple pédagogique. Une clinique réalise 400 000 € d’actes et de médicaments prescrits. Le seuil est de 400 000 × 25 % = 100 000 €. Avec 60 000 € d’aliments, de pension et de médicaments sans ordonnance (60 000 / 400 000 = 15 %), tout reste en BNC. Avec 120 000 € (30 %), le seuil est franchi : si le dépassement se confirme l’année suivante, ces profits basculent en BIC, avec une seconde déclaration. Le développement du rayon alimentation se pilote donc avec ce ratio sous les yeux.
Vente de médicaments, d’aliments et stocks
Le vétérinaire vend des produits : médicaments (pharmacie vétérinaire encadrée), aliments, accessoires. Cette activité de vente implique une gestion de stocks rigoureuse (rotation, péremption des médicaments) et un suivi des marges par catégorie. Les différents taux de TVA selon les produits doivent être correctement appliqués. C’est une comptabilité plus proche de celle d’un commerce que de celle d’un médecin.
Cette vente a un cadre légal étroit : le vétérinaire inscrit à l’Ordre ne peut délivrer des médicaments au détail que pour les animaux auxquels il donne personnellement ses soins ou dont la surveillance sanitaire lui est régulièrement confiée, sans tenir officine ouverte (article L. 5143-2 du code de la santé publique). Ce n’est donc pas un commerce de médicaments ouvert à tout client, à la différence de l’officine du pharmacien, imposée en BIC.
Quel taux, et à quelle date la TVA est due
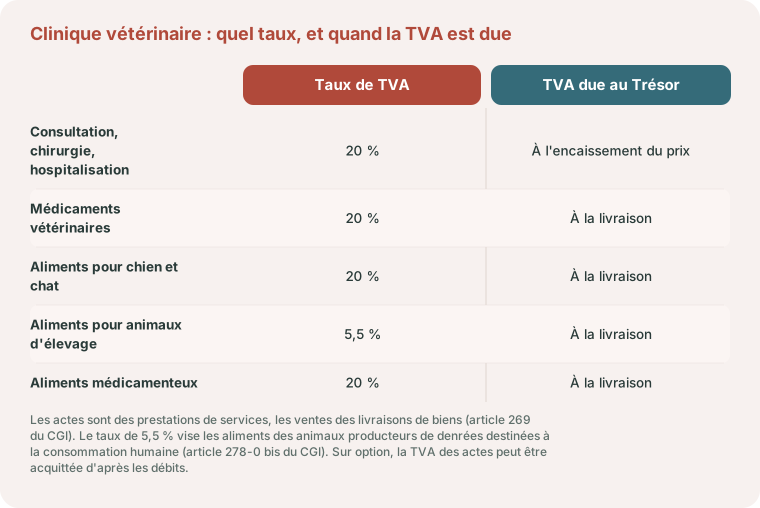
Deux questions se posent pour chaque ligne de la facture. La première est le taux. Les actes, les médicaments vétérinaires et les aliments médicamenteux sont à 20 %. Les aliments pour chiens et chats aussi, ces animaux n’étant pas des animaux producteurs. Les aliments destinés aux animaux producteurs de denrées alimentaires elles-mêmes destinées à la consommation humaine (bovins, volailles, porcs) bénéficient du taux de 5,5 % (article 278-0 bis du CGI). Une clinique mixte, canine et rurale, doit donc paramétrer son logiciel par famille de produits et par destination.
La seconde est la date d’exigibilité (article 269 du CGI). Un acte est une prestation de services : la TVA est due à l’encaissement du prix, sauf option pour les débits. Une vente de médicaments ou d’aliments est une livraison de biens : la TVA est due dès la livraison, même si l’éleveur règle à soixante jours.
Exemple pédagogique. Sur un mois, une clinique encaisse 40 000 € HT d’actes (TVA : 8 000 €), livre 12 000 € HT de médicaments (2 400 €), 5 000 € HT d’aliments pour chiens et chats (1 000 €) et 2 000 € HT d’aliments pour bovins à 5,5 % (110 €). TVA collectée : 8 000 + 2 400 + 1 000 + 110 = 11 510 €. Si la TVA déductible sur les achats et les frais du mois atteint 6 300 €, elle reverse 11 510 − 6 300 = 5 210 €. Les médicaments livrés à un éleveur et non encore payés sont déjà dans ce calcul, pas les actes facturés et non encaissés.
Pour fixer le prix d’un aliment ou d’un accessoire à partir de son prix d’achat, le calculateur de prix de vente, de marge et de coefficient donne le taux de marque obtenu pour chaque taux de TVA. Le choix du régime déclaratif (mensuel, trimestriel, acomptes) est expliqué dans TVA : régimes, déclaration et déductibilité.
Le stock ne se lit pas pareil sur une 2035 et dans une société
Exemple pédagogique. Une clinique ouvre l’année avec 45 000 € de médicaments et d’aliments en stock, en achète 300 000 € et termine avec 52 000 €. Dans une société à l’impôt sur les sociétés, la charge de l’exercice est de 45 000 + 300 000 − 52 000 = 293 000 €. Sur une 2035 tenue en trésorerie, ce sont les 300 000 € payés qui sont déduits. L’écart de 7 000 € correspond au stock constitué dans l’année : un gros réapprovisionnement de décembre réduit le bénéfice d’un vétérinaire en nom propre, pas celui d’une société.
Outil gratuit
Profession libérale (BNC) : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
84 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre caisse
CNBF, CIPAV, CARPIMKO… et votre revenu : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF et de votre caisse de retraite) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Le taux de cotisations varie selon votre caisse (CNBF, CIPAV, CARPIMKO…) et votre revenu. Estimation indicative.
Voir tous nos outils →Clinique, matériel et amortissements
La clinique vétérinaire s’appuie sur un plateau technique (imagerie, bloc chirurgical, laboratoire, hospitalisation) qui représente un investissement lourd, à amortir sur sa durée d’usage. Le choix du financement (achat, crédit-bail) optimise la charge et la trésorerie. Voyez Les amortissements comptables. L’exercice se fait souvent à plusieurs, en société ou en groupement, ce qui suppose une répartition claire des charges et des investissements.
Société d’exercice, transmission et structuration
Compte tenu des investissements et de la valeur d’une clientèle vétérinaire, beaucoup de vétérinaires exercent en société (SELARL, SELAS) à l’impôt sur les sociétés : portage du matériel, lissage de la rémunération, arbitrage salaire / dividendes (voyez Rémunération du dirigeant) et préparation de la transmission. La cession d’une clinique se prépare plusieurs années à l’avance pour en optimiser la fiscalité.
Le code rural encadre ces sociétés (article L. 241-17). Les vétérinaires peuvent exercer en société civile professionnelle, en société d’exercice libéral ou sous toute autre forme de société, à condition qu’elle ne confère pas à ses associés la qualité de commerçant et qu’elle respecte quatre règles cumulatives :
- plus de la moitié du capital et des droits de vote est détenue, directement ou par des sociétés inscrites à l’Ordre, par des vétérinaires qui exercent dans la société ;
- la détention de parts est interdite aux fournisseurs de services, produits ou matériels utilisés pour l’exercice vétérinaire, ainsi qu’aux professionnels de l’élevage, de la production, de la cession d’animaux ou de la transformation des produits animaux ;
- les dirigeants (gérants, président) sont des vétérinaires ;
- tout nouvel associé est agréé par décision collective des associés vétérinaires.
La société n’exerce qu’après son inscription au tableau de l’Ordre, auquel elle communique chaque année la liste de ses associés et la répartition du capital et des droits de vote. À défaut de régularisation dans le délai fixé par le conseil régional, six mois au plus, elle peut être radiée. Tout pacte d’associés, toute entrée d’un investisseur ou toute holding doit donc être relu au regard de ces quatre points avant signature.
Côté fiscal, la société d’exercice libéral paie l’impôt sur les sociétés, mais la rémunération que l’associé reçoit pour son activité de praticien est imposée en BNC depuis l’imposition des revenus 2024 (BOI-RES-BNC-000136). Le comparateur entre impôt sur le revenu et impôt sur les sociétés permet de chiffrer l’écart avant de transformer la clinique, et notre guide SEL : ce que les réformes changent détaille le traitement de la rémunération et des dividendes. Le raisonnement général sur le choix du régime est exposé dans IS ou IR : comment choisir.
Gardes, cotisations et prévoyance du vétérinaire
Le vétérinaire libéral cotise à la CARPV pour sa retraite et sa prévoyance obligatoires, et à l’URSSAF pour ses autres cotisations. Contrairement aux médecins conventionnés, aucune part de ses cotisations n’est prise en charge par l’Assurance maladie.
Deux traits du métier pèsent sur la protection à construire. En rurale ou en équine, le risque d’accident lors des interventions (contention, coups, déplacements de nuit) est réel. Et la continuité des soins impose des gardes, souvent organisées entre cliniques voisines : un associé arrêté alourdit immédiatement le planning des autres. La prévoyance doit donc couvrir le revenu mais aussi le coût d’un vétérinaire remplaçant ou salarié pour tenir les gardes. En société, les salaires des auxiliaires spécialisés vétérinaires et des vétérinaires salariés continuent de courir : c’est la société, et pas seulement l’associé, qu’il faut protéger. Les contrats souscrits à titre individuel sont déductibles de l’impôt au titre du Madelin, mais pas de l’assiette des cotisations sociales.
CARPV 2026 : une retraite complémentaire par classes
La CARPV appelle trois cotisations. La retraite de base est celle de toutes les professions libérales : 8,73 % du revenu dans la limite de 48 060 €, plus 1,87 % dans la limite de 240 300 €. La retraite complémentaire fonctionne par classes, attribuées selon le revenu de l’année précédente :
| Classe | Revenu de l’année précédente | Cotisation 2026 | Points acquis |
|---|---|---|---|
| B | Jusqu’à 76 994 € | 10 234 € | 17 |
| C | De 76 995 € à 102 659 € | 12 642 € | 21 |
| D | De 102 660 € à 128 324 € | 15 050 € | 25 |
| E | À partir de 128 325 € | 16 856 € | 28 |
Le régime invalidité-décès est lui aussi appelé par classes (minimum, médium, maximum).
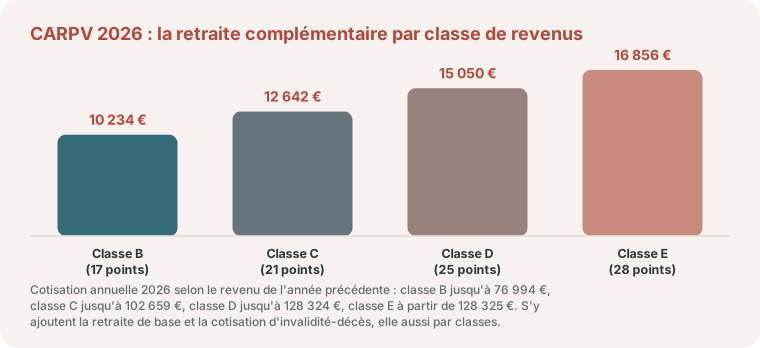
Exemple pédagogique. Avec un revenu de 90 000 € l’année précédente, le vétérinaire est en classe C : 12 642 € de retraite complémentaire, pour 21 points. Sa retraite de base s’élève à 48 060 × 8,73 % + 90 000 × 1,87 % = 4 195,64 + 1 683 = 5 878,64 €. Soit 18 520,64 € pour la CARPV, avant invalidité-décès et hors Urssaf. Un revenu de 103 000 € l’aurait placé en classe D : 2 408 € de cotisation en plus, et 4 points de plus.
La cotisation complémentaire avance par paliers : quelques milliers d’euros de revenu de plus peuvent faire changer de classe. Les cotisations dues à l’Urssaf (maladie, allocations familiales, CSG et CRDS) se simulent avec l’estimateur de cotisations sociales.
Ce que nous faisons pour une clinique vétérinaire, et les pièces à réunir
Pour préparer un premier rendez-vous, il est utile d’avoir sous la main :
- le dernier inventaire valorisé, par famille (médicaments, aliments, accessoires) ;
- la ventilation des recettes entre actes, médicaments prescrits, médicaments sans ordonnance, aliments et prestations annexes ;
- les trois dernières déclarations de TVA et l’export du logiciel de gestion de la clinique ;
- les statuts, le pacte d’associés et l’attestation d’inscription de la société à l’Ordre ;
- les contrats de crédit-bail de l’imagerie et les tableaux d’amortissement ;
- les appels de cotisations de la CARPV et de l’Urssaf.
Nous reprenons ensuite la comptabilité sur Pennylane, contrôlons les taux de TVA par famille de produits et le ratio des 25 %, établissons la 2035 ou les comptes annuels de la société, et suivons la marge par activité. Les échanges ont lieu en visioconférence, au rythme que vous choisissez.
Vétérinaire à Bordeaux et en Gironde : repères locaux
Pour s’installer, le vétérinaire n’a de dossier à déposer ni à la CPAM ni à l’ARS : son activité n’est pas conventionnée et aucun zonage ne s’applique à lui. Son interlocuteur ordinal est régional. En Gironde, l’inscription au tableau, celle de la société d’exercice et la communication annuelle de la répartition de son capital relèvent du conseil régional de l’Ordre des vétérinaires de Nouvelle-Aquitaine, installé à Bordeaux. Le lieu retenu pour cette inscription est le domicile professionnel administratif, unique pour chaque vétérinaire comme pour chaque société (article R. 242-52 du code rural et de la pêche maritime).
Ce domicile désigne aussi l’autorité compétente pour l’habilitation sanitaire : la demande s’adresse au préfet du département où il est établi (article R. 203-4 du même code). Pour une clinique girondine, c’est la préfecture de la Gironde, dont la direction départementale de la protection des populations prépare les arrêtés d’habilitation. Les cotisations sont appelées par l’Urssaf Aquitaine et par la CARPV.
Notre cabinet est situé à Bordeaux et travaille avec les cliniques vétérinaires de la métropole comme du reste du département sur Pennylane, qui reçoit factures de fournisseurs et relevés bancaires ; les points de gestion et de TVA se font en visioconférence. La page expert-comptable à Bordeaux présente cette organisation.
Votre clinique vétérinaire
TVA sur les actes et les ventes, marges des médicaments et aliments, investissement dans l’imagerie, entrée d’un associé ou cession de la clinique : nous analysons vos chiffres par activité et préparons les décisions qui engagent la clinique sur plusieurs années.
Parlons-en
Vétérinaire : une activité 100 % TVA
TVA sur les soins comme sur les médicaments et aliments, stocks, amortissement de la clinique : nous tenons tout à jour. Parlons-en : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
L'activité d'un vétérinaire est-elle soumise à la TVA ?
Oui. Contrairement aux médecins, dentistes et sages-femmes (exonérés au titre de la santé humaine, art. 261, 4-1° du CGI), l’activité vétérinaire est soumise à la TVA, au taux normal de 20 % pour les actes et les médicaments ; seuls les aliments destinés aux animaux producteurs de denrées alimentaires relèvent du taux de 5,5 %.
Un vétérinaire est-il en BNC ou en BIC ?
Le vétérinaire relève des bénéfices non commerciaux (art. 92 du CGI), même si la vente de produits le rapproche d’un commerce. La gestion des stocks et de la TVA est donc essentielle.
Comment gérer les stocks de médicaments d'une clinique vétérinaire ?
Les stocks doivent être suivis avec rigueur (rotation, péremption, marges par famille de produits). En société à l’impôt sur les sociétés, ils sont valorisés à chaque clôture ; en exercice individuel déclaré sur la 2035, les achats se déduisent l’année de leur paiement, sans variation de stock.
Comment financer les gardes quand un associé est arrêté ?
Par une prévoyance qui couvre, au-delà du revenu de l’associé, le coût d’un vétérinaire remplaçant ou salarié pour assurer la continuité des soins. En société, une assurance souscrite par la structure peut protéger ses frais fixes.
Quel taux de TVA appliquer aux aliments vendus par un vétérinaire ?
20 % pour les aliments des chiens, des chats et des autres animaux de compagnie, ainsi que pour les aliments médicamenteux. 5,5 % pour les aliments destinés aux animaux producteurs de denrées alimentaires, comme les bovins ou les volailles (article 278-0 bis du CGI).
À quelle caisse de retraite cotise un vétérinaire libéral ?
À la CARPV, la caisse de retraite et de prévoyance propre aux vétérinaires, pour la retraite de base, la retraite complémentaire par classes et l’invalidité-décès. En 2026, la cotisation complémentaire va de 10 234 € en classe B à 16 856 € en classe E, selon le revenu de l’année précédente.
Qui peut détenir le capital d'une société vétérinaire ?
Plus de la moitié du capital et des droits de vote doit appartenir à des vétérinaires exerçant dans la société (article L. 241-17 du code rural et de la pêche maritime). Les fournisseurs de la profession et les professionnels de l’élevage ne peuvent détenir aucune part, et la société doit être inscrite au tableau de l’Ordre.
Les ventes d'aliments et le toilettage sont-ils imposés en BNC ?
Oui tant que les recettes du secteur hors prestation médicale ne dépassent pas 25 % de celles du secteur médical : une seule déclaration 2035 suffit. Au-delà, ces profits relèvent des BIC, sauf l’année du premier dépassement.
De quel conseil de l'Ordre dépend un vétérinaire installé en Gironde ?
Du conseil régional de l’Ordre des vétérinaires de Nouvelle-Aquitaine, installé à Bordeaux, qui tient le tableau pour chaque département de son ressort (article L. 242-4 du code rural et de la pêche maritime). L’habilitation sanitaire se demande en revanche au préfet du département du domicile professionnel administratif, soit la préfecture de la Gironde pour une clinique du département (article R. 203-4 du code rural et de la pêche maritime).
Cas pratique : un projet à chiffrer
Vétérinaire : acheter un échographe, combien d’examens pour équilibrer le projet ? : hypothèses, scénarios et effets sur la trésorerie pour préparer votre décision.
Sources officielles
- BOFiP, BOI-BNC-CHAMP-10-30-10 : les trois secteurs d’activité du vétérinaire et la tolérance de 25 % (§ 260 à 330).
- BOFiP, BOI-TVA-CHAMP-10-10-60-50 : soins, médicaments, aliments, toilettage, pension et missions sanitaires soumis à la TVA (§ 230 à 270).
- BOFiP, BOI-TVA-LIQ-30-10-20 (version du 20 novembre 2024) : taux de TVA des aliments pour animaux et des médicaments vétérinaires.
- Article L. 241-17 du code rural et de la pêche maritime (Légifrance) : sociétés d’exercice vétérinaire, détention du capital et inscription à l’Ordre.
- Comprendre vos cotisations (carpv.fr) : classes de cotisation 2026 de la retraite complémentaire et classes du régime invalidité-décès.
- Article R. 203-4 du code rural et de la pêche maritime (Légifrance) : demande d’habilitation sanitaire auprès du préfet du département du domicile professionnel administratif.
- Article R. 242-52 du code rural et de la pêche maritime (Légifrance) : domicile professionnel administratif, lieu retenu pour l’inscription au tableau.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Professions médicales.
Médicaments, aliments et consommables pèsent sur la trésorerie d’une clinique vétérinaire : notre méthode pour mesurer la rotation des stocks et son effet sur la trésorerie s’applique directement à la pharmacie de la clinique.
Références
- Article 261, 4-1° du Code général des impôts (CGI)
- Article 269 du Code général des impôts (CGI)
- Article 278-0 bis du Code général des impôts (CGI)
- Article 92 du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


