
Fiscalité
SEL : ce que les réformes changent pour les associés
En résumé
Deux réformes se télescopent pour les sociétés d'exercice libéral. Depuis le 1ᵉʳ janvier 2024, la rémunération technique de l'associé est imposée en BNC et non plus en traitements et salaires : plus d'abattement de 10 % et, au-delà du seuil du micro-BNC, déclaration 2035 et comptabilité à tenir. Et le Conseil d'État a annulé le 8 avril 2025 la tolérance qui permettait d'affecter 5 % de la rémunération au mandat social sans justification. En parallèle, l'ordonnance du 8 février 2023 imposait une mise en conformité des statuts avant le 1ᵉʳ septembre 2025. Conséquences pratiques et chantiers à traiter, par Cabinet Gras, expert-comptable à Bordeaux.
En bref : Depuis le 1ᵉʳ janvier 2024, la rémunération technique de l’associé de SEL est imposée en BNC et non plus en salaires : plus d’abattement de 10 % et, au-delà du seuil du micro-BNC, une déclaration 2035 et une comptabilité à tenir. Le Conseil d’État a en outre annulé, le 8 avril 2025, la tolérance qui permettait d’affecter 5 % de la rémunération au mandat social sans justification.
Note de l’expert-comptable : deux échéances sont déjà passées. La mise en conformité des statuts devait intervenir avant le 1ᵉʳ septembre 2025, et la tolérance des 5 % sur la rémunération de gérance a disparu du BOFiP en juillet 2025. Un associé de SEL qui n’a rien changé depuis 2023 cumule aujourd’hui un risque fiscal et une irrégularité statutaire.
Les sociétés d’exercice libéral ont connu deux réformes en deux ans, l’une fiscale et l’autre juridique. Elles n’ont rien à voir l’une avec l’autre, elles ne suivent pas le même calendrier, et c’est précisément ce qui rend la situation confuse pour les médecins, chirurgiens-dentistes, avocats et autres professionnels concernés.
Voici ce qui a changé, dans l’ordre, et ce qu’il faut faire.
Première réforme : la rémunération technique passe en BNC
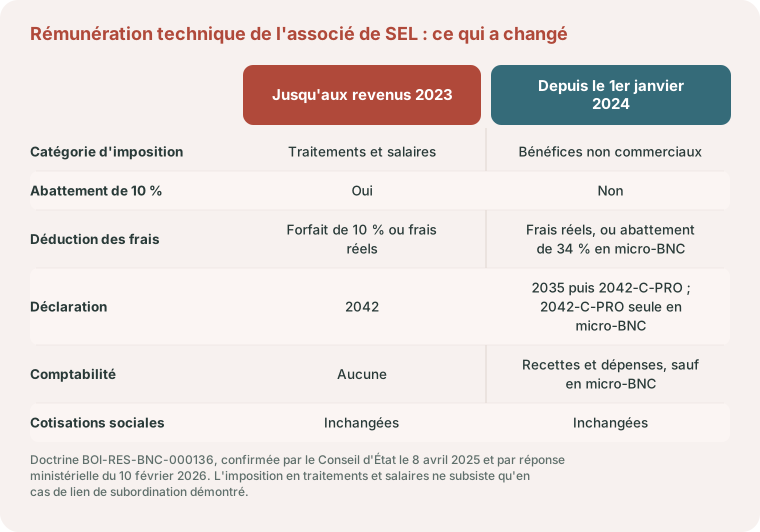
Jusqu’aux revenus de 2023, un associé de SEL déclarait l’essentiel de ses revenus en traitements et salaires, avec l’abattement forfaitaire de 10 %. Depuis le 1ᵉʳ janvier 2024, les sommes perçues au titre de l’exercice de l’activité libérale au sein de la société relèvent en principe des bénéfices non commerciaux.
Ce changement ne vient pas d’une loi, mais d’un revirement de doctrine tiré de la jurisprudence, publié au BOFiP (rescrit BOI-RES-BNC-000136) et confirmé depuis à deux reprises : par le Conseil d’État le 8 avril 2025, puis par une réponse ministérielle du 10 février 2026. Le débat est donc clos, même si la profession l’a longtemps contesté.
Une seule exception subsiste : l’imposition en traitements et salaires reste possible s’il est démontré que l’activité s’exerce dans des conditions traduisant un lien de subordination à l’égard de la société. En pratique, cette situation est rare entre un associé et sa propre structure.
Ce que cela change concrètement
- L’abattement de 10 % disparaît. À revenu égal, la base imposable augmente mécaniquement, sauf à déduire des frais réels supérieurs.
- Sous 83 600 € de recettes, le micro-BNC reste ouvert. L’associé de SEL n’en est pas exclu (BOI-RES-BNC-000136) : un abattement forfaitaire de 34 % remplace alors celui de 10 %, sans déclaration 2035 ni comptabilité complète, et la rémunération se déclare directement sur la 2042-C-PRO. Les trois points qui suivent concernent le régime de la déclaration contrôlée, obligatoire au-delà du seuil ou choisi sur option.
- Les frais deviennent déductibles pour leur montant réel : cotisations professionnelles, formation, déplacements, documentation, frais de repas, intérêts d’emprunt liés à l’acquisition des parts. C’est la contrepartie favorable, et elle est souvent sous-exploitée : notre guide des frais professionnels déductibles détaille les conditions de chaque poste.
- Une déclaration 2035 est à déposer, en plus de la 2042-C-PRO.
- Une comptabilité de trésorerie devient obligatoire : recettes encaissées, dépenses payées, registre des immobilisations.
- Le prélèvement à la source prend la forme d’acomptes, calculés sur le bénéfice déclaré, et non plus de retenues opérées par la société.
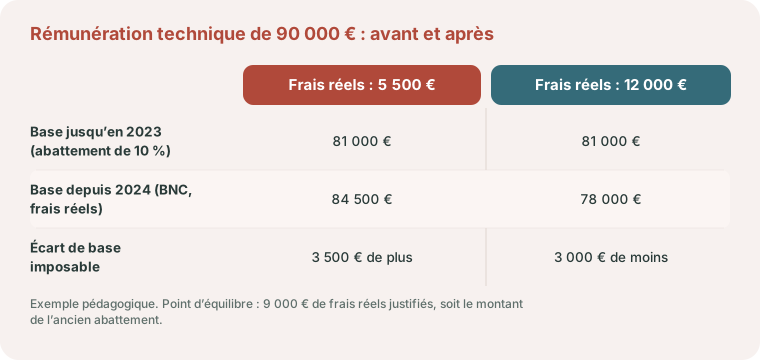
Exemple pédagogique. Un associé perçoit 90 000 € de rémunération technique. Jusqu’aux revenus de 2023, l’abattement de 10 % ramenait la base imposable à 81 000 € (90 000 € moins 9 000 €). Depuis 2024, la base est égale à 90 000 € diminués des frais réellement payés et justifiés. Avec 5 500 € de frais (cotisations professionnelles, formation, déplacements), elle atteint 84 500 €, soit 3 500 € de plus qu’avant. Avec 12 000 € de frais, intérêts de l’emprunt d’acquisition des parts compris, elle descend à 78 000 €, soit 3 000 € de moins. Le point d’équilibre se situe ici à 9 000 € de frais : en dessous, la réforme alourdit la base imposable ; au-dessus, elle l’allège.
Ce que cela ne change pas
- Les cotisations sociales. L’associé reste travailleur non salarié ou assimilé selon la forme de la société : l’assiette sociale n’est pas modifiée par la requalification fiscale. Pour un associé relevant du régime des indépendants, notre simulateur de cotisations sociales en donne l’ordre de grandeur à partir du revenu.
- La TVA et la cotisation foncière des entreprises. C’est la société qui exerce l’activité et qui en est redevable ; l’associé ne devient pas assujetti à titre personnel du seul fait de ce changement.
- Le résultat de la société, qui continue de se déterminer selon les règles de l’impôt sur les sociétés. Lorsque la SEL achète l’immeuble, elle l’amortit et en déduit les intérêts : murs du cabinet, en direct, en SCI ou dans la SEL compare ces montages.
Deuxième onde de choc : la fin de la tolérance des 5 %
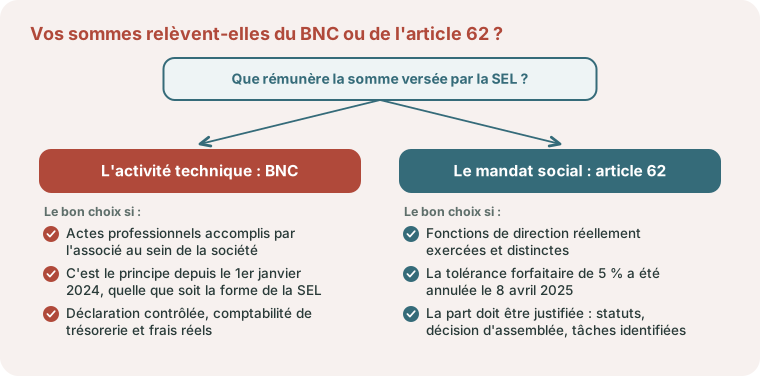
L’associé de SEL perçoit en réalité deux types de sommes, et elles ne suivent pas le même régime :
- la rémunération technique, contrepartie des actes professionnels : imposée en BNC ;
- la rémunération du mandat social, contrepartie des fonctions de direction : imposée selon l’article 62 du CGI pour un gérant majoritaire de SELARL, ou en traitements et salaires pour un président de SELAS.
Restait à savoir comment répartir. L’administration avait admis une solution pratique : réputer 5 % de la rémunération globale comme rémunération de gérance, sans justification particulière.
Le Conseil d’État a annulé cette tolérance par sa décision du 8 avril 2025 (n° 492154), rendue sur recours du Conseil national des barreaux. Il a validé le principe de l’imposition en BNC, mais annulé les commentaires des paragraphes 530 et 550 du BOI-RSA-GER-10-30 relatifs au forfait de 5 % applicable aux gérants majoritaires de SELARL et aux gérants de SELCA. En juillet 2025, l’administration a modifié le premier et retiré le second.
Comment justifier la répartition désormais
Il n’existe plus de clé forfaitaire. La part affectée au mandat doit correspondre à des fonctions réellement exercées et se prouver :
- Les statuts et la décision d’assemblée qui fixe la rémunération du mandataire, en la distinguant expressément de la rémunération technique.
- La description des tâches de direction : gestion administrative et financière, relations bancaires, ressources humaines, relations avec l’Ordre, investissements.
- Une cohérence dans le temps : une répartition qui varie chaque année au gré de l’optimisation attire l’attention.
- Une proportion plausible au regard de la taille de la structure. Dans une SELARL à associé unique et sans salarié, une rémunération de direction élevée se défend mal ; dans une SEL de dix praticiens avec du personnel, elle se justifie tout autrement.
Exemple pédagogique. Une SELARL verse 150 000 € par an à son gérant associé. Avec l’ancienne tolérance, 7 500 € (5 % de 150 000 €) étaient rattachés d’office au mandat social et 142 500 € à l’activité libérale. Aujourd’hui, si l’assemblée fixe la rémunération de gérance à 1 000 € par mois au vu d’une description des tâches de direction, 12 000 € relèvent de l’article 62 du CGI et 138 000 € des BNC. Le montant retenu compte moins que les pièces qui le justifient : sans décision ni description des fonctions, aucune des deux répartitions ne se défend.
Le piège. Beaucoup de cabinets ont continué d’appliquer les 5 % par habitude après l’annulation. La répartition étant désormais dépourvue de base doctrinale, elle s’apprécie au cas par cas : autant construire le dossier maintenant, sur l’exercice en cours, plutôt qu’au moment d’une demande de justification.
Troisième chantier : la réforme juridique des SEL
En parallèle, l’ordonnance n° 2023-77 du 8 février 2023 a refondu le cadre juridique de l’exercice en société des professions libérales réglementées. Elle rassemble dans un texte unique les règles applicables aux sociétés civiles professionnelles, aux sociétés d’exercice libéral, aux sociétés pluri-professionnelles d’exercice et aux sociétés de participations financières de professions libérales. Pour le pharmacien, ces règles de détention se lisent avec celles de l’officine : voyez racheter une officine par une SEL ou une SPFPL.
Deux dates commandent tout :
- 1ᵉʳ septembre 2024 : entrée en vigueur du nouveau cadre ;
- 1ᵉʳ septembre 2025 : date limite de mise en conformité des statuts existants, un an après l’entrée en vigueur, certaines obligations d’information auprès des ordres s’appliquant, elles, immédiatement.
Cette seconde échéance est dépassée. Une SEL dont les statuts n’ont pas été revus fonctionne aujourd’hui sur des clauses partiellement caduques. Le risque n’est pas fiscal, il est juridique : contestation de décisions, difficultés lors d’une cession de parts, observations de l’ordre professionnel lors du dépôt d’un contrat ou d’une modification. La fiscalité du cédant qui vend ses parts ou sa clientèle est traitée dans céder ou racheter une patientèle libérale : prix et fiscalité.
Les points à vérifier en priorité dans les statuts : la composition du capital et le respect des règles de détention, les modalités d’information de l’ordre, la rédaction des clauses relatives aux comptes courants d’associés, et l’articulation avec une éventuelle SPFPL. Sur ces deux derniers points, voyez le fonctionnement du compte courant d’associé et celui de la société holding, dont la SPFPL reprend la logique pour les professions réglementées.
Ce qu’il faut faire, dans l’ordre
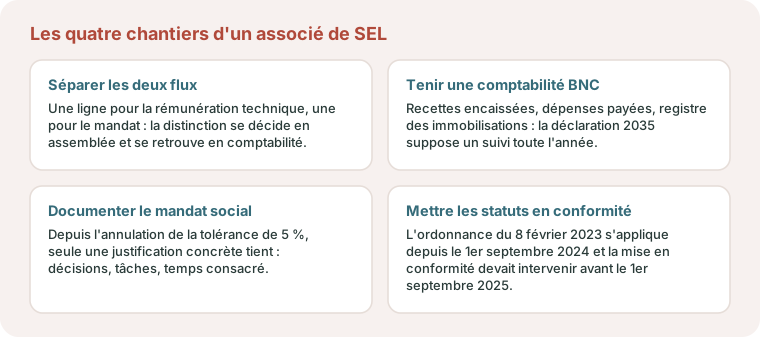
- Vérifier ce qui a été déclaré au titre de 2024 et 2025. Si la rémunération technique a continué d’être portée en traitements et salaires, une régularisation vaut mieux qu’une découverte en contrôle.
- Mettre en place la comptabilité BNC si elle ne l’est pas : elle conditionne la 2035, et elle se rattrape difficilement après la clôture.
- Recenser les frais réels déductibles. C’est le seul levier qui compense la perte de l’abattement de 10 %, et il suppose de conserver les justificatifs.
- Formaliser la répartition entre rémunération technique et mandat, par une décision d’assemblée et une description des fonctions.
- Faire réviser les statuts au regard de l’ordonnance de 2023, avec votre avocat ou votre notaire.
Faut-il rester en SEL ?
La question revient souvent, et la réponse est généralement oui. La réforme fiscale a supprimé un avantage de forme, l’abattement de 10 %, mais elle n’a touché ni à l’intérêt principal de la SEL, qui reste la maîtrise du revenu prélevé et l’imposition des bénéfices non distribués au taux de l’impôt sur les sociétés, ni à ses atouts patrimoniaux : transmission progressive des parts, association de confrères, détention par une SPFPL. Pour choisir la forme et mesurer le gain avant de créer la société, voyez passer en SEL : SELARL ou SELAS, quand et comment ; pour comparer la SEL aux autres cadres d’exercice en groupe, SCM, SCP, SEL ou SISA : quelle structure pour exercer à plusieurs.
Ce qui change, c’est le coût de gestion : une comptabilité supplémentaire, une déclaration de plus, et une documentation à tenir. Pour les structures les plus modestes, cela mérite un calcul, d’autant qu’un simple partage des moyens peut suffire : voyez la répartition des charges d’un cabinet partagé. Pour les autres, la SEL conserve tout son intérêt. La logique générale de l’arbitrage entre revenu prélevé et bénéfice laissé en société est décrite dans notre article salaire ou dividendes pour le dirigeant, à adapter aux règles propres aux SEL.
Pourquoi se faire accompagner
Le sujet croise la fiscalité personnelle, la comptabilité de la société, le droit des sociétés et la déontologie professionnelle. Trois questions se traitent ensemble : ce que vous déclarez, comment vous le justifiez et ce que disent vos statuts. Le Cabinet Gras accompagne les professions médicales et l’ensemble des professions libérales exerçant en SEL à Bordeaux et dans toute la Gironde.
Références
- BOI-RES-BNC-000136 : régime fiscal applicable aux associés de sociétés d’exercice libéral, imposition en BNC de la rémunération technique à compter du 1ᵉʳ janvier 2024
- CE, 8 avril 2025, n° 492154 : validation du principe d’imposition en BNC et annulation des commentaires relatifs à la tolérance de 5 % pour les gérants majoritaires de SELARL et les gérants de SELCA
- BOFiP, actualité du 16 juillet 2025 : modification du paragraphe 530 et retrait du paragraphe 550 du BOI-RSA-GER-10-30 à la suite de cette décision
- Ordonnance n° 2023-77 du 8 février 2023 : exercice en société des professions libérales réglementées, en vigueur au 1ᵉʳ septembre 2024, mise en conformité des statuts au 1ᵉʳ septembre 2025
- Article 62 du CGI : régime des rémunérations allouées aux gérants majoritaires de SARL et assimilés
Réponse ministérielle du 10 février 2026 confirmant le rattachement de la rémunération technique aux bénéfices non commerciaux. Les positions de l’administration ont évolué plusieurs fois sur ce sujet : vérifiez l’état du droit à la date de votre déclaration.
Parlons-en
Et si votre fiscalité était optimisable ?
Les règles sont les mêmes pour tous ; leur application à votre situation fait toute la différence. Vérifions ensemble ce que vous pouvez optimiser : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Comment est imposée la rémunération d'un associé de SEL depuis 2024 ?
La rémunération perçue au titre de l’exercice de l’activité libérale au sein de la société relève des bénéfices non commerciaux depuis le 1er janvier 2024, et non plus des traitements et salaires. L’imposition en traitements et salaires ne subsiste que s’il est démontré que l’activité s’exerce dans des conditions traduisant un lien de subordination à l’égard de la société.
L'abattement de 10 % s'applique-t-il encore ?
Non. Le passage en bénéfices non commerciaux supprime l’abattement forfaitaire de 10 % propre aux traitements et salaires. En contrepartie, au régime de la déclaration contrôlée, les frais professionnels deviennent déductibles pour leur montant réel : cotisations, formation, déplacements, documentation, intérêts d’emprunt liés à l’acquisition des parts. Sous le seuil du micro-BNC, c’est un abattement forfaitaire de 34 % qui s’applique.
Faut-il déposer une déclaration 2035 ?
Oui au régime de la déclaration contrôlée : l’associé dépose une déclaration 2035 puis reporte le résultat sur la 2042-C-PRO, ce qui suppose de tenir une comptabilité de trésorerie et un registre des immobilisations. Sous le seuil du micro-BNC (83 600 € de recettes en 2026), il peut rester au micro : pas de 2035, un abattement forfaitaire de 34 % et une déclaration directe sur la 2042-C-PRO (BOI-RES-BNC-000136).
La tolérance de 5 % pour la rémunération de gérance existe-t-elle encore ?
Non. Le Conseil d’État l’a annulée par sa décision du 8 avril 2025, n° 492154, et l’administration a retiré du BOFiP les paragraphes correspondants en juillet 2025. La part affectée au mandat social doit désormais correspondre à des fonctions réellement exercées et être justifiée par les statuts, une décision d’assemblée et une description des tâches.
Les cotisations sociales changent-elles ?
Non. La requalification est fiscale : l’assiette des cotisations n’est pas modifiée par le passage en bénéfices non commerciaux, et l’associé conserve son statut de travailleur non salarié ou d’assimilé salarié selon la forme de la société.
L'associé devient-il redevable de la TVA ou de la CFE ?
Non. C’est la société d’exercice libéral qui exerce l’activité et qui reste redevable de ces impositions. Le changement de catégorie d’imposition des revenus de l’associé ne l’assujettit pas à titre personnel.
Quelle est la date limite de mise en conformité des statuts ?
Le 1er septembre 2025, un an après l’entrée en vigueur de l’ordonnance n° 2023-77 du 8 février 2023, intervenue le 1er septembre 2024. Cette échéance est dépassée : une SEL dont les statuts n’ont pas été revus fonctionne sur des clauses partiellement caduques, avec un risque juridique lors d’une cession de parts ou d’un dépôt auprès de l’ordre.
Faut-il quitter la SEL après la réforme ?
Rarement. La réforme supprime l’abattement de 10 % et ajoute une obligation comptable, mais elle ne touche ni à la maîtrise du revenu prélevé, ni à l’imposition des bénéfices non distribués au taux de l’impôt sur les sociétés, ni aux atouts patrimoniaux de la structure. Pour les plus petites structures, le surcoût de gestion mérite toutefois un calcul.


