
Professions de santé
Expert-comptable pour sage-femme : BNC, conventionnement et faibles charges
En résumé
BNC, conventionnement et charges réduites : le choix du régime fait la différence. Votre expert-comptable à Bordeaux.
En bref : la sage-femme libérale est imposée en BNC, au micro-BNC ou sur une déclaration 2035, et ses soins sont exonérés de TVA. Conventionnée, elle cotise à l’Urssaf et à la CARCDSF, la caisse qu’elle partage avec les chirurgiens-dentistes, et l’Assurance maladie prend en charge une partie de ses cotisations. Avec peu de charges de cabinet, son résultat dépend surtout du choix du régime fiscal, du suivi des déplacements et de la régularité des recettes.
Note de l’expert-comptable : nomenclature, indemnités de déplacement, zonage conventionnel et seuils évoluent. À confirmer avec le cabinet.
La sage-femme libérale exerce une profession médicale à compétences définies, avec une activité qui s’étale sur toute la périnatalité : entretien prénatal, suivi de grossesse, préparation à la naissance, parfois accouchement, puis visites à domicile, rééducation périnéale et suivi gynécologique. Chaque étape a son lieu, son rythme et sa logique de facturation. Le cabinet coûte peu, mais la voiture, la RC professionnelle et l’irrégularité des recettes pèsent davantage qu’on ne le croit. Ce guide détaille ces spécificités, avec un outil pour estimer votre bénéfice.
Construire le budget entre cabinet et visites
Les visites à domicile mobilisent du temps de trajet et un véhicule, tandis que le cabinet engage des frais fixes. Comparer les deux rythmes d’exercice permet de préparer une installation ou une association sans surestimer les plages disponibles.
Les pièces utiles pour travailler ce point : relevés de recettes, organisation des déplacements et projet de partage du local.
Le suivi à construire : charges du local, frais de déplacement et trésorerie mensuelle. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
BNC, 2035 : ce que recouvrent les recettes d’une sage-femme
La sage-femme relève des BNC (art. 92 du CGI) et dépose une déclaration 2035 en comptabilité de trésorerie. Ses recettes ne se limitent pas aux honoraires des actes : les indemnités forfaitaires de déplacement et les indemnités kilométriques versées par l’Assurance maladie pour les visites à domicile sont aussi des recettes professionnelles, à déclarer comme telles. Elles ne se confondent pas avec la déduction des frais de voiture, qui se calcule à part. S’y ajoutent, selon les cas, les aides conventionnelles liées à l’équipement ou à l’installation.
Avec le tiers payant, une partie des sommes arrive de l’Assurance maladie et des complémentaires avec un décalage : le rapprochement entre actes télétransmis et virements reçus évite les oublis comme les doublons.
Micro-BNC ou déclaration contrôlée : le calcul à refaire chaque année
Tant que ses recettes ne dépassent pas 83 600 €, la sage-femme peut relever du micro-BNC (article 102 ter du CGI) : pas de 2035, un abattement forfaitaire de 34 % censé couvrir toutes les charges, cotisations personnelles comprises. C’est sur ce dernier point que la comparaison se fausse le plus souvent : on rapproche l’abattement des seuls frais de cabinet et de voiture, en oubliant que la déclaration contrôlée déduit aussi les cotisations de l’Urssaf et de la CARCDSF.
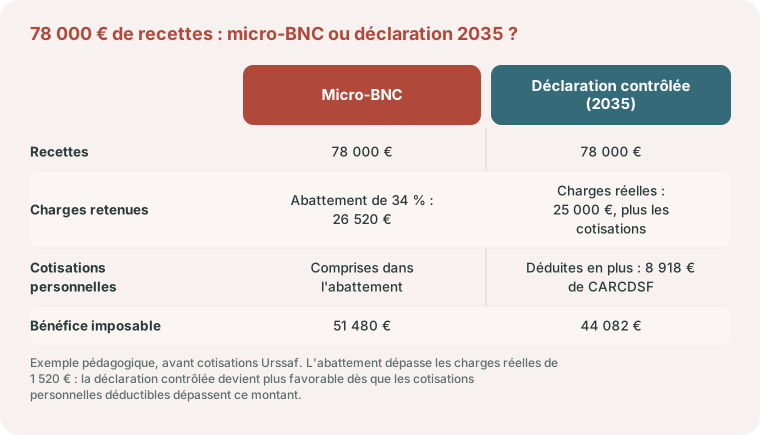
Exemple pédagogique. Reprenons l’exemple chiffré plus bas : 78 000 € de recettes et 25 000 € de charges hors cotisations. Au micro-BNC, l’abattement est de 78 000 × 34 % = 26 520 € et le bénéfice imposable de 51 480 €. L’abattement ne dépasse les charges réelles que de 26 520 − 25 000 = 1 520 €. En déclaration contrôlée, il suffit donc que les cotisations personnelles déductibles dépassent 1 520 € pour que le bénéfice imposable soit plus faible. Avec les seules cotisations de la CARCDSF calculées plus loin (8 918 €), il tombe à 53 000 − 8 918 = 44 082 €, avant même les cotisations de l’Urssaf.
Le résultat s’inverse pour une activité débutante, à temps partiel ou sans cabinet, quand les charges réelles sont faibles. Le comparateur entre micro et régime réel refait ce calcul avec vos chiffres, et notre guide du régime micro : seuils, abattements et TVA précise les conditions de sortie.
Outil gratuit
Profession libérale (BNC) : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
84 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre caisse
CNBF, CIPAV, CARPIMKO… et votre revenu : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF et de votre caisse de retraite) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Le taux de cotisations varie selon votre caisse (CNBF, CIPAV, CARPIMKO…) et votre revenu. Estimation indicative.
Voir tous nos outils →Du suivi de grossesse au post-natal : une activité en séances et en visites
| Activité | Lieu habituel | Point de gestion |
|---|---|---|
| Entretien prénatal précoce, suivi de grossesse | Cabinet | Cotation par acte, planning régulier |
| Préparation à la naissance et à la parentalité | Cabinet, salle de groupe | Séances individuelles ou collectives, salle adaptée |
| Surveillance de grossesse à domicile (monitoring) | Domicile | Appareil, déplacements |
| Visites post-natales, dont le PRADO | Domicile | Indemnités de déplacement, tournées |
| Rééducation périnéale | Cabinet | Appareil d’électrostimulation ou de biofeedback |
| Contraception, suivi gynécologique de prévention | Cabinet | Consultations, petit matériel stérile |
Deux activités méritent une attention particulière. Les séances collectives de préparation à la naissance supposent une salle assez grande : louée à l’heure, partagée en SCM ou intégrée au cabinet, son coût doit être rapporté au nombre de séances réellement assurées. La rééducation périnéale repose sur un appareil amortissable et sur des séances répétées, ce qui en fait une activité régulière, utile pour lisser un planning par ailleurs dépendant des naissances.
Domicile, PRADO et indemnités kilométriques
Le PRADO est le programme de retour à domicile de l’Assurance maladie : après la sortie de maternité, un conseiller propose à la mère une sage-femme libérale pour les visites post-natales. Pour beaucoup de sages-femmes, c’est une source de patientèle importante, mais dépendante des maternités du secteur et très variable d’une semaine à l’autre, avec des pics à absorber.
Ces visites génèrent deux flux à ne pas mélanger :
- en recettes, les indemnités de déplacement facturées selon la convention ;
- en charges, les frais de véhicule, déduits soit au barème kilométrique (applicable en BNC), soit aux frais réels (carburant, entretien, assurance, amortissement ou loyer du véhicule).
Tenez un relevé de vos trajets. Date, patiente anonymisée ou numéro de dossier, kilomètres : ce relevé justifie la déduction en cas de contrôle et vous permet de comparer chaque année barème et frais réels. Quand les tournées rallongent les journées, la fraction des repas pris à l’extérieur qui dépasse la valeur d’un repas au foyer est aussi déductible, selon les seuils publiés chaque année.
Les tarifs conventionnels en vigueur (page de l’Assurance maladie mise à jour le 10 avril 2026) fixent l’indemnité forfaitaire de déplacement à 4,00 € et l’indemnité kilométrique à 0,61 € par kilomètre en plaine et 0,91 € en montagne, en métropole. L’indemnité kilométrique ne porte pas sur tout le trajet : 4 km sont déduits de l’aller-retour en plaine, 2 km en montagne. Le barème fiscal, lui, s’applique aux kilomètres réellement parcourus.
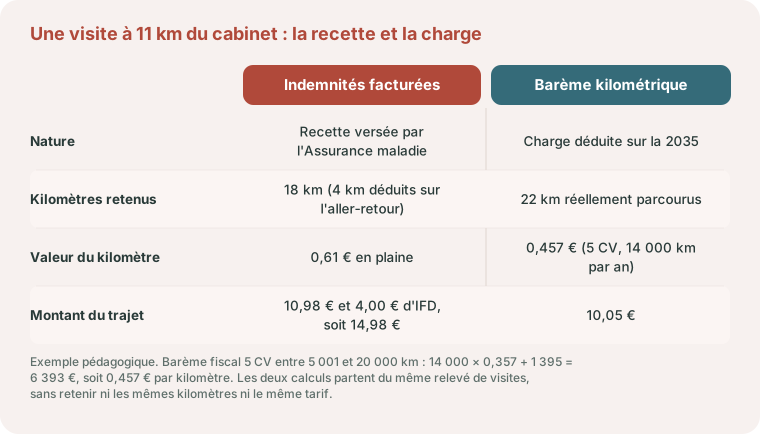
Exemple pédagogique. Une patiente habite à 11 km du cabinet, en plaine : 22 km aller et retour. L’indemnité kilométrique porte sur 22 − 4 = 18 km, soit 18 × 0,61 = 10,98 €, auxquels s’ajoutent 4,00 € d’indemnité forfaitaire : 14,98 € de recettes. Côté charges, pour une voiture de 5 CV parcourant 14 000 km professionnels dans l’année, le barème donne 14 000 × 0,357 + 1 395 = 6 393 €, soit 0,457 € par kilomètre : 22 × 0,457 = 10,05 € déductibles pour ce trajet. Les deux montants figurent dans la 2035, l’un en recettes, l’autre en dépenses.
Pour choisir entre barème et frais réels selon votre véhicule et votre kilométrage, utilisez le comparateur barème kilométrique ou frais réels. La logique des tournées est la même que pour l’infirmier libéral, dont l’activité se fait presque entièrement à domicile, avec des tarifs et des abattements propres à chaque profession.
Accouchements, plateau technique et RC professionnelle
Certaines sages-femmes libérales accompagnent des accouchements, soit en plateau technique d’un établissement, soit en maison de naissance, soit à domicile. L’accès au plateau technique repose sur une convention avec l’établissement, qui peut prévoir une redevance : c’est une charge déductible, à suivre accouchement par accouchement pour savoir ce que l’activité rapporte vraiment.
La responsabilité civile professionnelle change alors d’échelle. Une sage-femme qui ne fait que du suivi et de la rééducation paie une prime modérée ; celle qui pratique des accouchements, et plus encore à domicile, fait face à des primes nettement plus lourdes et à peu d’assureurs. Cette prime se compare aux recettes de l’activité avant de s’engager.
Matériel, TVA et activités annexes
Le matériel reste léger mais réel : table d’examen, appareil de rééducation périnéale, cardiotocographe pour la surveillance à domicile, et pour les sages-femmes formées, un échographe, qui représente un investissement significatif à amortir. Les achats de moins de 500 € HT (doppler fœtal, petit matériel) peuvent être passés en charges ; les consommables stériles et les sondes sont des charges courantes.
Les soins de la sage-femme sont exonérés de TVA (art. 261, 4-1° du CGI), qu’ils soient remboursés ou non. Les activités qui ne sont pas des soins, par exemple des ateliers de portage, de massage du nourrisson ou de yoga prénatal proposés hors prise en charge, ou la vente de produits, se qualifient au cas par cas : sans finalité thérapeutique, elles relèvent de la TVA, avec la franchise en base possible sous les seuils.
Exercice mixte, installation et exercice coordonné
Beaucoup de sages-femmes cumulent un poste salarié (maternité, PMI) et une activité libérale. Le salaire est imposé en traitements et salaires, le libéral en BNC : seules les dépenses liées à l’activité libérale vont sur la 2035, ce qui impose de répartir le véhicule ou le téléphone utilisés pour les deux. Le cumul avec un emploi public suppose en outre l’accord de l’employeur (voyez Cumuler plusieurs activités).
À l’installation, le zonage conventionnel des sages-femmes est à vérifier : selon la zone, il peut ouvrir droit à des aides ou encadrer le conventionnement. L’exercice en maison de santé permet de partager les locaux en SCM et de percevoir, via une SISA, les rémunérations collectives liées à la coordination.
En zone « très sous-dotée » ou « sous-dotée », trois contrats incitatifs existent, non cumulables entre eux (page de l’Assurance maladie publiée le 19 novembre 2025) :
| Contrat | Pour qui | Aide maximale | Versement |
|---|---|---|---|
| Aide à la première installation (CAPISF) | Première demande de conventionnement | 38 000 € | 14 500 € par an pendant 2 ans, puis 3 000 € par an pendant 3 ans |
| Aide à l’installation (CAISF) | Sage-femme déjà conventionnée qui s’installe dans la zone | 34 000 € | 12 500 € par an pendant 2 ans, puis 3 000 € par an pendant 3 ans |
| Aide au maintien (CAMSF) | Sage-femme déjà installée dans la zone | 4 000 € par an | Pendant 3 ans, renouvelable |
Les deux premiers engagent pour cinq ans dans la zone, avec une activité minimale exprimée en jours par semaine. Ces aides s’ajoutent aux recettes professionnelles de l’année où elles sont encaissées : un contrat de première installation gonfle le bénéfice des deux premières années, ce que le prévisionnel d’installation doit anticiper. Les contrats d’exercice (collaboration, remplacement, convention d’usage d’un local ou d’un matériel) sont par ailleurs communiqués au conseil départemental de l’Ordre dans le mois qui suit leur signature (article L. 4113-9 du code de la santé publique).
Exemple chiffré : une sage-femme en cabinet et à domicile
Ordre de grandeur pédagogique, pour une sage-femme exerçant seule, sans accouchements :
| Poste | Montant annuel |
|---|---|
| Honoraires encaissés | 72 000 € |
| Indemnités de déplacement perçues | 6 000 € |
| Recettes totales | 78 000 € |
| Loyer et charges du cabinet, salle de groupe | 9 000 € |
| Véhicule (barème kilométrique, environ 14 000 km professionnels) | 6 500 € |
| RC professionnelle, logiciel, téléphone, comptabilité | 4 500 € |
| Matériel, amortissement de l’appareil de rééducation, consommables | 3 500 € |
| Formation, cotisations professionnelles | 1 500 € |
| Bénéfice avant cotisations personnelles | 53 000 € |
Dans cet exemple, le véhicule pèse presque autant que le cabinet. Un mauvais suivi des kilomètres ou l’oubli des indemnités perçues dans les recettes fausse le résultat dans un sens ou dans l’autre.
Cotisations, prévoyance et retraite de la sage-femme
La sage-femme cotise à la CARCDSF, caisse qu’elle partage avec les chirurgiens-dentistes, pour sa retraite de base, sa complémentaire et, si elle est conventionnée, les prestations complémentaires de vieillesse, dont l’Assurance maladie finance une partie ; une fraction de certaines cotisations maladie de la sage-femme conventionnée est également prise en charge. Pour une profession très majoritairement féminine, la maternité de la praticienne elle-même est un sujet concret : les allocations forfaitaires prévues pour les libérales ne remplacent pas un revenu de cabinet, et la patientèle PRADO se reconstitue lentement après une absence. Anticiper un remplacement et une réserve de trésorerie compte autant que le contrat. Un contrat de prévoyance Madelin réduit l’impôt, pas les cotisations sociales, qui restent calculées avant sa déduction.
Ce que la CARCDSF appelle en 2026
Quatre lignes figurent sur l’appel : la retraite de base (8,73 % du revenu dans la limite de 48 060 €, plus 1,87 % dans la limite de 240 300 €), la retraite complémentaire (3 210,60 € de forfait, plus 11,35 % du revenu compris entre 31 239 € et 240 300 €), la PCV (780 €, dont 260 € à la charge de la sage-femme et 520 € versés par les caisses primaires) et l’invalidité-décès (384 €). La PCV des sages-femmes est entièrement forfaitaire, alors que celle des chirurgiens-dentistes, affiliés à la même caisse, comporte une part proportionnelle au revenu. Si le revenu est inférieur à 31 239 €, la part forfaitaire de la retraite complémentaire peut être réduite sur demande.
Exemple pédagogique. Pour un bénéfice de 53 000 € avant cotisations personnelles, l’assiette sociale est de 53 000 × 74 % = 39 220 € (abattement de 26 % issu de la réforme appliquée depuis les revenus 2025). Retraite de base : 39 220 × 8,73 % + 39 220 × 1,87 % = 3 423,91 + 733,41 = 4 157,32 €. Retraite complémentaire : 3 210,60 + (39 220 − 31 239) × 11,35 % = 3 210,60 + 905,84 = 4 116,44 €. PCV : 260 €. Invalidité-décès : 384 €. Total : 8 917,76 €, hors Urssaf. L’appel 2026 est établi sur le revenu 2025 : l’exemple suppose un revenu stable.
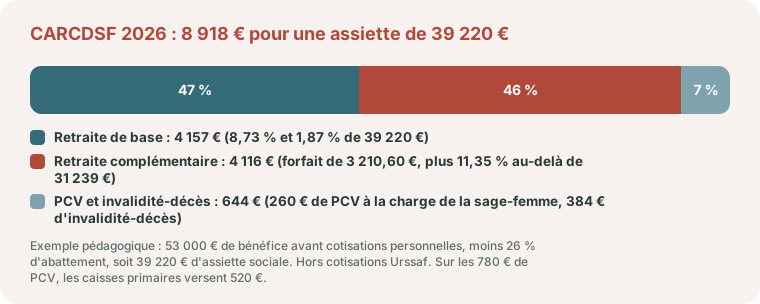
Le forfait de retraite complémentaire pèse lourd sur un revenu modeste : dans l’exemple, il représente à lui seul plus du tiers de l’appel. C’est un point à intégrer dans le prévisionnel d’une activité à temps partiel ou d’un exercice mixte.
Urssaf et maternité : ce que prévoit le régime des praticiens conventionnés
La sage-femme conventionnée relève du régime des praticiens et auxiliaires médicaux conventionnés. Sa cotisation maladie 2026 est progressive (de 0 % à 8,50 % jusqu’à 144 180 € de revenu) et la CPAM en prend en charge une part, jusqu’à 8,40 %, sur le revenu de l’activité conventionnée. La contribution aux unions régionales des professionnels de santé est de 0,10 % du revenu, plafonnée à 240 €. L’estimateur de cotisations sociales en donne un ordre de grandeur.
Pour sa propre maternité, la praticienne conventionnée perçoit une allocation forfaitaire de repos maternel de 4 005 € au 1er janvier 2026, versée pour moitié au début du congé et pour moitié à la fin de la période obligatoire d’arrêt, et des indemnités journalières forfaitaires calculées sur ses revenus, plafonnées à 65,84 € par jour. Deux conditions : six mois d’affiliation à la date prévue de l’accouchement, et un arrêt de toute activité d’au moins huit semaines, dont six après la naissance. Ces indemnités journalières sont soumises à l’impôt, à la CSG et à la CRDS. Rapprochées des charges fixes de l’exemple (9 000 € de loyer et de salle par an, qui continuent de courir), elles montrent ce que la trésorerie doit avoir mis de côté avant le congé.
Ce que nous faisons pour une sage-femme libérale, et les pièces à réunir
Pour un premier échange, les documents utiles sont peu nombreux :
- le relevé d’honoraires annuel de l’Assurance maladie et les relevés bancaires professionnels ;
- le relevé des visites à domicile, avec les kilomètres, et la carte grise du véhicule ;
- le bail ou la convention de partage du cabinet, et la convention d’accès au plateau technique s’il y en a une ;
- le contrat incitatif signé avec la caisse, le cas échéant ;
- le bulletin de salaire de décembre en cas d’exercice mixte ;
- les appels de cotisations de l’Urssaf et de la CARCDSF.
Nous comparons chaque année micro-BNC et déclaration contrôlée, tenons la comptabilité sur Pennylane, préparons la 2035 et le volet social de la déclaration de revenus, et vérifions que les indemnités de déplacement et les aides conventionnelles figurent bien en recettes. Tout se fait à distance, avec des points en visioconférence. La méthode générale de la déclaration est décrite dans notre page sur la comptabilité des professions libérales, et le détail des dépenses admises dans le guide des frais professionnels déductibles.
Sage-femme à Bordeaux et en Gironde : repères locaux
Le zonage des sages-femmes libérales de Nouvelle-Aquitaine a été arrêté par l’ARS en décembre 2024. Dans la liste des communes, Bordeaux, Mérignac et Pessac sont en zone intermédiaire : on s’y conventionne sans condition de succession, et sans contrat incitatif. Dix communes de la métropole sont en revanche en zone sur-dotée, parmi lesquelles Talence, Bègles, Cenon, Lormont et Villenave-d’Ornon, de même que Lacanau et Lège-Cap-Ferret. Le conventionnement y suppose la cessation définitive d’activité d’une consœur dans la zone et un dossier déposé à la caisse du lieu d’installation. Les contrats incitatifs décrits plus haut visent, en Gironde, Soulac-sur-Mer, très sous-dotée, ainsi que Coutras et Saint-Seurin-sur-l’Isle, sous-dotées.
Vos interlocuteurs sont la CPAM de la Gironde pour le conventionnement, le conseil départemental de l’Ordre des sages-femmes de la Gironde pour l’inscription au tableau et la communication des contrats, l’URPS des sages-femmes de Nouvelle-Aquitaine auprès de l’ARS, et l’Urssaf Aquitaine pour les cotisations. Le CHU de Bordeaux abrite une école de sages-femmes.
Le cabinet, situé à Bordeaux, travaille à distance avec les sages-femmes de la métropole : Pennylane pour les recettes, les indemnités kilométriques et les justificatifs, la visioconférence pour les rendez-vous, entre le cabinet et les visites à domicile. Le détail de ce suivi figure sur la page expert-comptable à Bordeaux.
Parlons de votre activité de sage-femme
Répartition entre cabinet et domicile, coût réel du PRADO une fois la voiture comptée, intérêt d’un échographe ou d’un exercice mixte : nous chiffrons ces choix à partir de votre planning réel.
La couverture d’un arrêt maladie, entre indemnités de l’Assurance maladie, relais de la caisse et contrat de prévoyance, est détaillée dans l’arrêt de travail du libéral.
Parlons-en
Sage-femme : gérez vos comptes avec sérénité
Soins conventionnés exonérés de TVA, déclaration 2035, faibles charges : optimisons rémunération, statut et retraite. Écrivez-nous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Les indemnités kilométriques versées par l'Assurance maladie sont-elles imposables pour une sage-femme ?
Oui. Les indemnités de déplacement et kilométriques facturées pour les visites à domicile sont des recettes professionnelles à déclarer sur la 2035. Les frais de véhicule se déduisent à part, au barème kilométrique ou aux frais réels.
Comment traiter la redevance versée pour accéder au plateau technique d'une clinique ?
Elle constitue une charge professionnelle déductible. Nous la suivons avec les honoraires d’accouchement correspondants pour mesurer la rentabilité réelle de cette activité, RC professionnelle comprise.
Une sage-femme salariée à l'hôpital peut-elle déduire ses frais sur sa 2035 ?
Seulement ceux qui se rattachent à son activité libérale. Le véhicule ou le téléphone utilisés pour les deux activités se répartissent selon l’usage réel, et le salaire reste imposé séparément.
Un atelier de massage du nourrisson est-il soumis à la TVA ?
Cela se qualifie au cas par cas. Un soin à finalité thérapeutique est exonéré ; une activité sans finalité thérapeutique relève de la TVA, avec la franchise en base possible sous les seuils.
Faut-il amortir un appareil de rééducation périnéale ou un échographe ?
Oui lorsqu’ils dépassent 500 € HT : ils s’amortissent sur leur durée d’usage. Les consommables et le petit matériel de moins de 500 € HT se déduisent directement.
Une sage-femme libérale a-t-elle intérêt au micro-BNC ?
Le micro-BNC est ouvert jusqu’à 83 600 € de recettes, avec un abattement de 34 % qui couvre toutes les charges, cotisations sociales comprises. Dès que les frais réels (cabinet, véhicule, assurance) et les cotisations personnelles dépassent 34 % des recettes, la déclaration contrôlée donne un bénéfice imposable plus faible. Le calcul se refait chaque année.
À quelle caisse de retraite cotise une sage-femme libérale ?
À la CARCDSF, la Caisse autonome de retraite des chirurgiens-dentistes et des sages-femmes. En 2026, la sage-femme conventionnée y règle la retraite de base, la retraite complémentaire (3 210,60 € de forfait et 11,35 % du revenu au-delà de 31 239 €), 260 € de PCV et 384 € d’invalidité-décès.
Quelles prestations une sage-femme libérale perçoit-elle pendant son congé maternité ?
Si elle est conventionnée, une allocation forfaitaire de repos maternel de 4 005 € au 1er janvier 2026 et des indemnités journalières forfaitaires plafonnées à 65,84 € par jour, à condition de justifier de six mois d’affiliation et de cesser toute activité au moins huit semaines, dont six après l’accouchement.
Bordeaux est-elle en zone sur-dotée pour les sages-femmes libérales ?
Non : dans le zonage arrêté par l’ARS Nouvelle-Aquitaine en décembre 2024, Bordeaux est en zone intermédiaire, comme Mérignac et Pessac. Plusieurs communes voisines sont en revanche en zone sur-dotée, dont Talence, Bègles, Cenon et Lormont, où le conventionnement suppose la cessation définitive d’une consœur. Le dossier se dépose à la CPAM de la Gironde.
Guide pratique : contrats et suivi de l’activité
Sage-femme libérale : organiser les visites à domicile sans sous-estimer les trajets : cas concrets, documents à réunir et contrôles à organiser.
Sources officielles
- Tarifs conventionnels des sages-femmes (ameli.fr) : indemnité forfaitaire de déplacement, indemnités kilométriques et abattement.
- Contrats incitatifs sage-femme (ameli.fr) : CAPISF, CAISF et CAMSF en zone très sous-dotée ou sous-dotée.
- Prestations maternité des praticiennes et auxiliaires médicales conventionnées (ameli.fr) : allocation forfaitaire de repos maternel et indemnités journalières forfaitaires.
- Montant des cotisations 2026 (carcdsf.fr) : retraite de base, retraite complémentaire, PCV et invalidité-décès des sages-femmes.
- Taux de cotisations des praticiens et auxiliaires médicaux (urssaf.fr) : cotisation maladie, prise en charge par la CPAM et contribution aux unions régionales.
- BOFiP, BOI-TVA-CHAMP-30-10-20-10 (version du 9 avril 2025) : exonération de TVA des soins dispensés par les sages-femmes (§ 1) et finalité thérapeutique (§ 40 à 50).
- Zonage des sages-femmes libérales, carte de novembre 2024 et classement des communes (ARS Nouvelle-Aquitaine) : zones sur-dotées, intermédiaires et sous-dotées en Gironde.
- Accès au conventionnement des sages-femmes selon le lieu d’installation (ameli.fr) : conditions en zone sur-dotée et dépôt du dossier à la caisse.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Professions médicales.
Les sages-femmes installées en cabinet de groupe peuvent s’appuyer sur notre méthode pour répartir loyer et charges entre associées. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 102 ter du Code général des impôts (CGI)
- Article 261, 4-1° du Code général des impôts (CGI)
- Article 92 du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


