
Professions de santé
Expert-comptable pour pédicure-podologue : soins, orthèses et BNC
En résumé
Soins exonérés de TVA, mais fabrication d'orthèses : deux régimes à distinguer. Votre expert-comptable à Bordeaux.
En bref : le pédicure-podologue libéral relève des BNC et de la CARPIMKO, mais il peut, comme le médecin de secteur 2, choisir à la création entre le régime social des praticiens conventionnés et celui des indépendants. Ses soins et les orthèses qu’il fabrique pour ses patients sont exonérés de TVA ; les produits vendus en dehors d’un soin ne le sont pas. Le suivi distingue donc trois activités : les soins payés par le patient, les forfaits du pied diabétique et l’atelier d’orthèses.
Note de l’expert-comptable : nomenclature, conditions de prise en charge et règles de TVA sur les orthèses évoluent et se vérifient au cas par cas. Les montants cités sont des ordres de grandeur pédagogiques, à confirmer avec le cabinet.
Le pédicure-podologue est un paramédical à part : la plupart de ses patients paient eux-mêmes leurs séances, les remboursements de l’Assurance maladie étant réservés à des situations précises comme le pied diabétique à risque. Son activité réunit deux métiers : le soin, avec ses exigences d’hygiène, et la fabrication d’orthèses plantaires sur mesure, qui mobilise un véritable atelier. Ce guide détaille ces spécificités, avec un outil pour estimer votre bénéfice.
Distinguer les soins de la fabrication des orthèses
Les matériaux et la sous-traitance éventuelle des orthèses se suivent séparément des charges de consultation. Cette lecture permet de comparer un investissement d’atelier à un achat de prestations extérieures.
Les pièces utiles pour travailler ce point : factures de matériaux, devis de matériel et frais de sous-traitance.
Le suivi à construire : coût matière, frais d’atelier et marge disponible pour les charges communes. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Une patientèle qui paie surtout elle-même
Le pédicure-podologue relève des BNC et dépose une 2035. Sa structure de recettes est très différente de celle d’un kinésithérapeute ou d’un infirmier :
| Recette | Qui paie | Particularité |
|---|---|---|
| Soins de pédicurie courants | Le patient, parfois sa mutuelle | Pas de tiers payant, encaissement immédiat |
| Séances de prévention pour patients diabétiques à risque | Assurance maladie, après gradation du risque | Conditions et nombre de séances encadrés |
| Orthèses plantaires | Le patient, avec un remboursement très partiel | Prix du professionnel bien supérieur à la base de remboursement |
| Bilan podologique, examen postural ou sportif | Le patient | Finalité à qualifier |
| Interventions en établissement | L’établissement, selon convention | Facturation périodique |
Conséquence pratique : une grande partie des recettes arrive par carte ou par chèque, au fil des rendez-vous. Le rapprochement quotidien entre agenda, encaissements et remises en banque est la base d’une 2035 fiable, et les commissions du terminal de paiement sont une charge à suivre.
Le patient diabétique : un soin encadré
La prise en charge du pied diabétique est la principale part conventionnée de l’activité. Les séances de prévention sont remboursées pour les patients dont le risque podologique est gradé, dans un nombre de séances fixé par la réglementation ; depuis 2023, le pédicure-podologue peut établir lui-même cette gradation et prescrire les séances (article L. 4322-1 du code de la santé publique). Il faut conserver les prescriptions et les bilans, respecter la fréquence prévue et suivre les paiements de l’Assurance maladie, qui arrivent avec un décalage.
Ces patients exigent aussi une vigilance particulière en matière d’hygiène et d’asepsie : c’est l’une des raisons pour lesquelles le poste stérilisation pèse plus lourd chez le podologue que dans d’autres professions paramédicales.
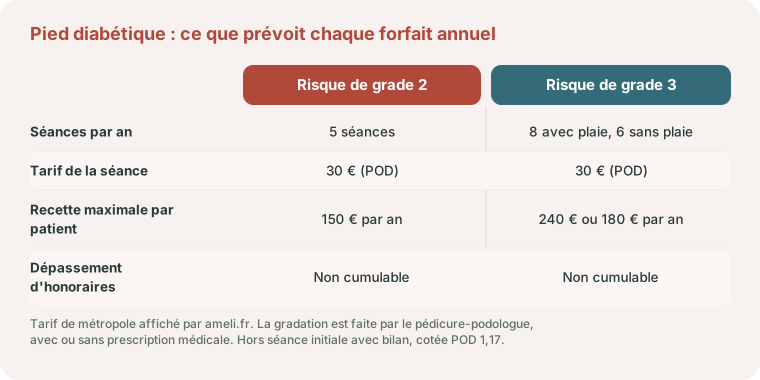
Les règles applicables en 2026 sont plus souples qu’auparavant (nomenclature du 21 juin 2026 et ameli.fr). Le pédicure-podologue réalise lui-même la gradation du risque, avec ou sans prescription : l’article L. 4322-1 du code de la santé publique l’autorise à prescrire les séances de prévention adaptées, et une prescription médicale, lorsqu’elle existe, s’impose à lui. Pour un risque de grade 0 ou 1, seul le bilan de gradation est facturable, une fois par an (POD 0,67, soit 20,10 €). Pour un grade 2, le forfait annuel comprend 5 séances ; pour un grade 3, 8 séances si une plaie est en cours de cicatrisation et 6 dans le cas contraire. La lettre clé POD vaut 30 € en métropole, et la séance qui associe bilan et soins est cotée 1,17, soit 35,10 €. Aucun dépassement d’honoraires ni majoration de nuit ou de dimanche ne s’y ajoute, et deux séances ne se facturent pas le même jour.
Exemple pédagogique. Un cabinet suit 60 patients de grade 2 et 15 patients de grade 3 sans plaie. Le volume maximal est de 60 × 5 + 15 × 6 = 390 séances par an, soit 390 × 30 € = 11 700 € de recettes conventionnées, hors séances initiales avec bilan. Ce plafond se connaît dès janvier : il sert à réserver les créneaux et à mesurer la part conventionnée, qui compte pour le choix du régime social.
Outil gratuit
Profession libérale (BNC) : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
84 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre caisse
CNBF, CIPAV, CARPIMKO… et votre revenu : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF et de votre caisse de retraite) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Le taux de cotisations varie selon votre caisse (CNBF, CIPAV, CARPIMKO…) et votre revenu. Estimation indicative.
Voir tous nos outils →Hygiène et stérilisation : un poste de charges à part entière
Le soin de pédicurie utilise des instruments coupants et des fraises réutilisables qui doivent être traités entre chaque patient :
- autoclave, soudeuse pour les sachets de stérilisation et leur maintenance, à amortir ;
- lames et consommables à usage unique, sachets, indicateurs de stérilisation ;
- produits de nettoyage et de désinfection des instruments et des surfaces ;
- collecte des déchets de soins piquants et coupants par un prestataire.
Ces charges sont récurrentes et proportionnelles au nombre de patients. Rapportées à une séance, elles expliquent pourquoi le tarif d’un soin de pédicurie ne se compare pas à celui d’un simple soin esthétique des pieds.
L’atelier d’orthèses : fabriquer ou sous-traiter
La confection d’orthèses plantaires sur mesure est souvent la part la plus rentable du cabinet, mais aussi la plus capitalistique. Deux organisations coexistent :
- fabrication en interne : examen sur plateforme de podométrie ou scanner 3D, conception sur logiciel, fraiseuse numérique ou thermoformage, finition sur ponceuse avec aspiration. Le matériel s’amortit sur sa durée d’usage (voyez Les amortissements comptables), et les plaques de matériaux, résines et revêtements sont des consommables ;
- sous-traitance à un laboratoire de fabrication : le podologue prend l’empreinte ou le scan, et reçoit l’orthèse finie. Pas d’investissement lourd, mais une facture par paire qui réduit la marge.
Pas de stock à valoriser en BNC. En déclaration contrôlée, la comptabilité est tenue en recettes et dépenses : les matériaux achetés pour l’atelier se déduisent l’année de leur paiement, sans calcul de variation de stock en fin d’exercice. Un achat massif de plaques en décembre réduit donc le bénéfice de l’année, mais pas le besoin réel de l’année suivante.
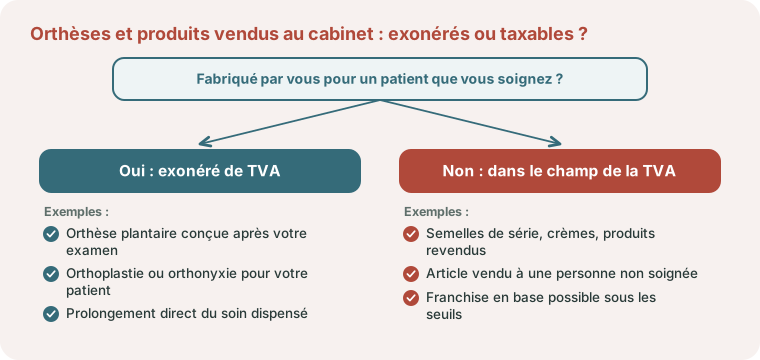
Le régime de TVA des orthèses dépend de leur nature et du cadre dans lequel elles sont fournies : lorsqu’elles s’inscrivent dans un soin, elles suivent en principe l’exonération ; pour des produits vendus en dehors de ce cadre, la question se pose. Nous la vérifions au cas par cas, avant de lancer une gamme de semelles de confort ou de sport.
La doctrine fiscale tranche le cas le plus courant (BOI-TVA-CHAMP-30-10-20-10, § 10 et 20). L’exonération des soins s’étend aux semelles orthopédiques et aux appareils podologiques fabriqués par le pédicure-podologue et vendus aux personnes auxquelles il prodigue ses soins, parce qu’ils en sont le prolongement direct. Elle ne couvre pas les ventes d’articles orthopédiques à des personnes qu’il n’a pas soignées. Les produits revendus en l’état, comme une crème ou une semelle de série, ne sont pas visés par cet exemple : ils se traitent comme des ventes taxables, sauf à établir qu’ils prolongent directement le soin.
Pour ces ventes, la franchise en base de l’article 293 B du CGI s’apprécie sur les seules recettes taxables de l’année précédente : 85 000 € au total, dont 37 500 € au plus de prestations de services. Les soins et les orthèses exonérés n’entrent pas dans ce calcul.
Sport, posture et prestations hors soins
Beaucoup de podologues développent une activité auprès des sportifs : bilan de la foulée, analyse posturale, semelles de performance. Lorsque ces prestations ont une finalité thérapeutique ou préventive liée à une pathologie, elles relèvent des soins exonérés. Lorsqu’elles relèvent du confort ou de l’optimisation de la performance, leur traitement au regard de la TVA doit être examiné. Tant que les recettes éventuellement taxables restent sous le seuil de la franchise en base, aucune TVA n’est facturée, mais le suivi doit exister. Si elles sont taxables, la réforme de la facturation électronique des libéraux leur attache une transmission de données, puisque le patient est un particulier.
Établissements et domicile
Les podologues interviennent aussi en EHPAD et en établissements, dans le cadre de conventions, et au domicile de patients qui ne peuvent pas se déplacer :
- les interventions en établissement sont facturées selon la convention signée, souvent au mois : les factures et leurs paiements sont à suivre, car ils arrivent avec retard ;
- les trajets vers les établissements et les domiciles se déduisent au barème kilométrique ou aux frais réels, sur la base d’un relevé des déplacements ;
- une mallette de soins et un matériel de stérilisation adaptés au déplacement sont à prévoir.
Cette organisation, faite de conventions, de factures à relancer et de kilomètres à relever, est le quotidien de l’ergothérapeute libéral, qui intervient au domicile des patients et en structure médico-sociale : la méthode de suivi des règlements et des trajets y est la même.
Exemple chiffré : internaliser la fabrication des orthèses
Ordre de grandeur pédagogique, montants arrondis et hypothèses simplifiées.
Une podologue réalise 400 paires d’orthèses par an, qu’elle fait fabriquer par un laboratoire pour 45 € la paire, soit 18 000 € par an. Elle envisage d’investir 30 000 € dans un scanner, un logiciel et une fraiseuse, amortis par hypothèse sur 5 ans (6 000 € par an). Les matériaux lui coûteraient environ 12 € par paire, soit 4 800 €, et la maintenance 1 500 €.
Coût annuel en interne : environ 12 300 €, contre 18 000 € en sous-traitance, soit 5 700 € d’écart. Mais la fabrication lui prendra du temps : si ces heures remplacent des séances de soins, le gain peut disparaître. Le bon calcul intègre le temps passé, pas seulement les factures.
Régime des conventionnés ou des indépendants : un choix propre au podologue
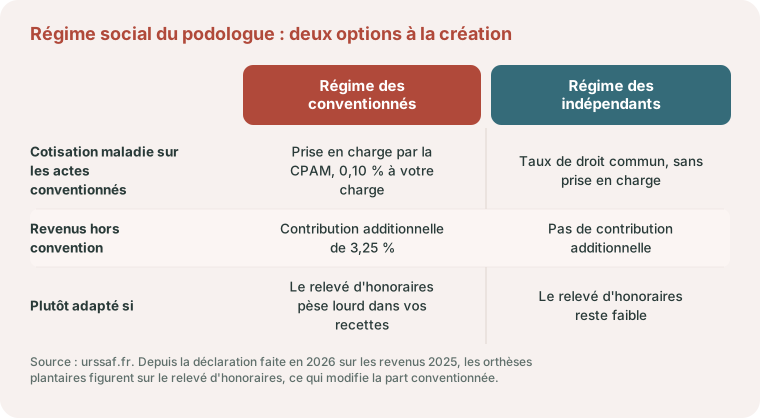
À la création de son activité, le pédicure-podologue choisit entre le régime des praticiens et auxiliaires médicaux conventionnés et celui des professions libérales non conventionnées, que l’Urssaf appelle régime des travailleurs indépendants.
- Dans le régime des conventionnés, l’Assurance maladie prend en charge l’essentiel de la cotisation maladie sur les revenus tirés de la convention, dont 0,10 % reste dû. En contrepartie, une contribution additionnelle de 3,25 % s’applique aux revenus tirés des dépassements d’honoraires, c’est-à-dire à la part du revenu qui ne bénéficie pas de cette prise en charge.
- Dans le régime des indépendants, il n’y a ni prise en charge ni contribution additionnelle : la cotisation maladie de droit commun s’applique à tout le revenu.
L’Urssaf résume ainsi l’arbitrage : si les actes inscrits sur le relevé d’honoraires de l’Assurance maladie pèsent lourd dans les recettes, le premier régime est avantageux ; s’ils restent faibles, le second l’emporte. Or la patientèle du podologue paie surtout elle-même. Sur 40 000 € de revenu hors convention, la contribution additionnelle représente 40 000 × 3,25 % = 1 300 € par an. Un changement de régime peut être demandé à la caisse d’assurance maladie.
Une nouveauté modifie ce calcul. Depuis la déclaration faite en 2026 sur les revenus de 2025, l’activité liée aux orthèses plantaires figure sur le relevé d’honoraires, et le guide officiel de la déclaration demande de ne pas corriger les montants préremplis pour les y ajouter. La part conventionnée d’un cabinet qui fabrique beaucoup d’orthèses augmente donc, ce qui peut déplacer l’arbitrage. Notre simulateur de cotisations sociales donne un premier ordre de grandeur avant un chiffrage complet.
Cette situation n’a rien à voir avec celle de l’ostéopathe, qui n’est pas conventionné et cotise à la CIPAV : le podologue reste un auxiliaire médical, rattaché à la CARPIMKO.
Cotisations, prévoyance et retraite du pédicure-podologue
Le pédicure-podologue cotise à l’URSSAF et à la CARPIMKO, et bénéficie en tant que conventionné d’une prise en charge partielle de certaines cotisations par l’Assurance maladie. Au démarrage, souvent via des remplacements rémunérés par rétrocession, le micro-BNC peut suffire ; dès qu’un atelier est équipé, la déclaration contrôlée devient presque toujours plus intéressante.
Son activité repose sur ses mains et sa posture : une blessure ou une tendinite à répétition arrête à la fois les soins et l’atelier, alors que les échéances de la fraiseuse et le loyer continuent. La prévoyance doit couvrir ces frais fixes. Ses cotisations sont déductibles de l’impôt au titre du Madelin, mais pas de l’assiette des cotisations sociales.
En 2026, la CARPIMKO appelle une retraite complémentaire de 8,70 % de l’assiette sociale, avec un minimum de 2 091 €, un forfait invalidité-décès de 1 022 € et une retraite de base de 8,73 % jusqu’à 48 060 €, majorée de 1,87 % sur l’ensemble de l’assiette. Pendant les 90 premiers jours d’un arrêt, seule l’Assurance maladie indemnise, à partir du 4e jour ; la caisse de retraite n’intervient qu’au 91e jour, pour 55,44 € par jour.
Pour le choix du régime fiscal, le micro-BNC est ouvert jusqu’à 83 600 € de recettes, avec un abattement de 34 % qui tient lieu de toutes les charges. Avec un atelier, la comparaison se refait chaque année dans notre comparateur entre régime micro et régime réel, à partir de la liste des frais professionnels déductibles.
Pédicure-podologue à Bordeaux et en Gironde : repères locaux
L’Ordre des pédicures-podologues n’a pas d’échelon départemental. C’est le conseil régional de Nouvelle-Aquitaine qui statue sur l’inscription au tableau, et la loi place son siège dans le département où siège l’agence régionale de santé, sauf décision contraire du Conseil national (article L. 4322-10 du code de la santé publique). La CPAM de la Gironde est votre interlocutrice pour la part conventionnée de l’activité, en premier lieu les séances du patient diabétique. L’Urssaf Aquitaine applique le régime social que vous choisissez à la création, et l’URPS Pédicures-podologues Nouvelle-Aquitaine représente la profession auprès de l’ARS.
Côté zonage, l’ARS Nouvelle-Aquitaine n’en publie pas pour la profession : sa page des zonages couvre les médecins, les infirmiers, les masseurs-kinésithérapeutes, les sages-femmes, les orthophonistes et les chirurgiens-dentistes. Le choix entre Bordeaux, une commune de la métropole ou le reste du département repose donc sur votre propre étude de la patientèle, du loyer et de la place nécessaire à l’atelier. Bordeaux compte un institut de formation en pédicurie-podologie rattaché au CHU.
Installé à Bordeaux, le cabinet travaille avec les podologues de la métropole sur Pennylane et fait ses points de gestion en visioconférence, sans vous faire quitter l’atelier. Notre page expert-comptable à Bordeaux précise comment se déroule ce suivi.
Votre cabinet de podologie
Fabrication interne ou sous-traitance des orthèses, suivi des encaissements, activité sport : nous pouvons chiffrer vos options sur vos volumes réels.
Pour un premier échange, réunissez le relevé d’honoraires annuel de l’Assurance maladie, vos encaissements par mode de paiement, les factures de matériaux ou de sous-traitance des orthèses, les devis de matériel d’atelier, vos conventions avec les établissements et vos appels de cotisations. Nous travaillons à distance, sur Pennylane, et les règles communes aux BNC figurent dans le parcours Professions libérales.
Le décompte d’un remplacement et de la rétrocession est détaillé, pour une autre profession paramédicale, dans le cas d’un infirmier remplaçant.
Parlons-en
Podologue : soins, orthèses et déclaration 2035
Fabrication d'orthèses plantaires, amortissement du matériel, cotation des actes : votre activité a ses particularités. Prenez contact : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un podologue doit-il valoriser son stock de matériaux d'orthèses ?
Non, en déclaration contrôlée la comptabilité est tenue en recettes et dépenses. Les matériaux se déduisent l’année de leur paiement, sans variation de stock en fin d’exercice.
Vaut-il mieux fabriquer ses orthèses plantaires ou les sous-traiter ?
Cela dépend du volume annuel, du coût du matériel et surtout du temps de fabrication. Un atelier interne réduit le coût par paire à partir d’un certain volume, mais il faut vérifier que ce temps ne remplace pas des séances de soins mieux rémunérées.
Les semelles de sport vendues par un podologue sont-elles soumises à la TVA ?
Lorsqu’elles s’inscrivent dans un soin, elles suivent en principe l’exonération. Pour des produits de confort ou de performance vendus en dehors de ce cadre, la question se pose et se vérifie au cas par cas, en surveillant le seuil de la franchise en base.
L'autoclave et les consommables de stérilisation sont-ils déductibles ?
Oui. L’autoclave s’amortit, tandis que les sachets, lames à usage unique, produits désinfectants et la collecte des déchets de soins sont des charges de l’année.
Les commissions du terminal de paiement sont-elles déductibles ?
Oui, ce sont des frais bancaires professionnels. Comme une large part des patients paie par carte, elles représentent un poste à suivre.
À quelle caisse de retraite cotise un pédicure-podologue ?
À la CARPIMKO, la caisse des auxiliaires médicaux. Pour l’assurance maladie, il peut choisir à la création entre le régime des praticiens conventionnés, avec prise en charge d’une partie des cotisations par la CPAM, et celui des indépendants, sans prise en charge mais sans contribution additionnelle de 3,25 %.
Combien de séances de prévention sont prises en charge pour un patient diabétique ?
Le forfait annuel comprend 5 séances pour un risque de grade 2 et, pour un grade 3, 8 séances en présence d’une plaie en cours de cicatrisation ou 6 sans plaie. La séance est cotée POD, soit 30 € en métropole, sans dépassement possible. Le podologue peut faire lui-même la gradation du risque.
Les orthèses plantaires fabriquées par le podologue sont-elles exonérées de TVA ?
Oui lorsqu’elles sont fabriquées par le praticien et vendues à un patient qu’il soigne : la doctrine fiscale y voit le prolongement direct du soin. La vente à une personne qui n’a pas été soignée ne bénéficie pas de l’exonération.
Quel est l'ordre compétent pour un pédicure-podologue installé à Bordeaux ?
Le conseil régional de l’Ordre des pédicures-podologues de Nouvelle-Aquitaine, qui statue sur l’inscription au tableau : l’Ordre n’a pas de conseil départemental. Pour la part conventionnée de l’activité, l’interlocutrice est la CPAM de la Gironde. L’ARS Nouvelle-Aquitaine ne publie pas de zonage pour la profession.
Sources officielles
- Doctrine fiscale sur la TVA des professions de santé (BOFiP, BOI-TVA-CHAMP-30-10-20-10) : semelles orthopédiques et appareils podologiques vendus aux patients soignés (§ 10), ventes hors soins (§ 20), pédicures-podologues (§ 160).
- Diabète : prévenir les complications du pied (ameli.fr) : gradation, forfaits de 5, 6 ou 8 séances.
- Tarifs conventionnels des pédicures-podologues (ameli.fr) : POD à 30 €, AMP, indemnités de déplacement.
- Article L. 4322-1 du code de la santé publique (Légifrance) : compétences du pédicure-podologue, gradation du risque et prescription des séances.
- Les cotisations d’un auxiliaire médical (urssaf.fr) : choix entre les deux régimes, contribution additionnelle.
- Guide de la déclaration sociale et fiscale des revenus 2025 des praticiens conventionnés (impots.gouv.fr) : orthèses plantaires intégrées au relevé d’honoraires.
- Article L. 4322-10 du code de la santé publique (Légifrance) : conseil régional de l’Ordre des pédicures-podologues, siège et inscription au tableau.
- Unions régionales des professionnels de santé en Nouvelle-Aquitaine (ARS Nouvelle-Aquitaine) : URPS Pédicures-podologues Nouvelle-Aquitaine.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Professions paramédicales.
Pour un cabinet de podologie qui mutualise l’atelier d’orthèses, voyez le calcul de la quote-part de chacun dans les charges. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 293 B du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


