
Professions de santé
Expert-comptable pour ostéopathe : BNC, exonération de TVA et faibles charges
En résumé
Exonération de TVA, charges limitées et BNC : le régime fiscal se choisit tôt. Votre expert-comptable à Bordeaux.
En bref : l’ostéopathe relève des BNC et cotise à la CIPAV, non à la CARPIMKO : il n’est pas conventionné et supporte seul ses cotisations, appelées par l’Urssaf. Ses séances sont exonérées de TVA parce qu’il est autorisé à porter le titre d’ostéopathe, mais ses recettes annexes (animaux, ateliers, sous-location du cabinet) ne le sont pas. Micro-BNC, micro-entreprise ou déclaration contrôlée : le bon régime se calcule en comptant les cotisations sociales, pas seulement le loyer.
Note de l’expert-comptable : règles d’usage du titre, plafonds du régime micro et exonérations de TVA évoluent. Les montants cités sont des ordres de grandeur pédagogiques, à confirmer avec le cabinet.
L’ostéopathe est un professionnel de santé sans convention avec l’Assurance maladie : ses patients le paient directement, puis se font rembourser tout ou partie par leur mutuelle. Pas de télétransmission, pas de nomenclature, pas de matériel lourd, mais une concurrence forte à l’installation et une question de TVA qui dépend de son titre et de ce qu’il pratique réellement. Ce guide détaille ces spécificités, avec un outil pour estimer votre bénéfice.
Tester le budget d’une patientèle en construction
Les dépenses de local et de prise de rendez-vous commencent avant que l’agenda soit rempli. Un budget à plusieurs niveaux d’encaissement aide à fixer la réserve de démarrage et à décider d’un local partagé.
Les pièces utiles pour travailler ce point : projet de bail, abonnements et hypothèses de jours travaillés.
Le suivi à construire : seuil de couverture des charges et durée de la réserve de trésorerie. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Des patients qui paient directement
L’ostéopathe relève des BNC, au régime micro-BNC ou en déclaration contrôlée, sur l’imprimé 2035. Sa gestion des recettes est celle d’un commerce de service plus que d’un paramédical conventionné :
- tarif libre, fixé par le praticien et affiché ;
- encaissement immédiat par carte, virement ou chèque, et note d’honoraires remise au patient pour sa mutuelle ;
- aucun décalage de paiement de l’Assurance maladie, mais des rendez-vous non honorés qui coûtent directement du chiffre d’affaires.
Le suivi est simple si l’agenda en ligne, le terminal de paiement et le compte bancaire concordent chaque semaine. Les abonnements de prise de rendez-vous en ligne, le logiciel de gestion et les commissions bancaires sont des charges déductibles au réel.
Deux professions paramédicales vivent elles aussi sans remboursement de l’Assurance maladie, mais avec des payeurs plus variés : l’ergothérapeute, qui facture tantôt une famille, tantôt une structure ou un assureur, et le psychomotricien, dont les familles financent souvent les séances grâce à des aides. Le suivi des encaissements y est moins immédiat que dans un cabinet d’ostéopathie.
La TVA dépend du titre et de ce que vous facturez
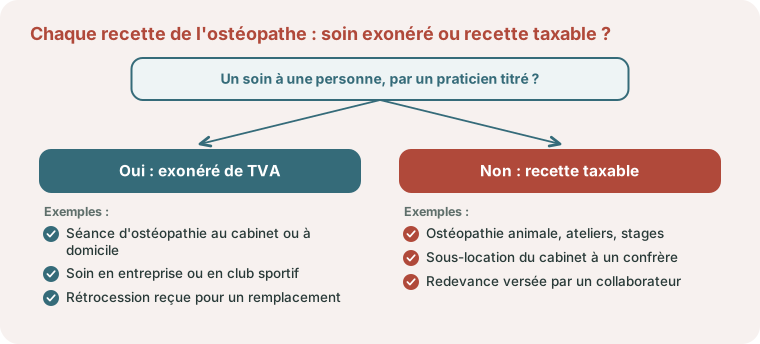
Le Code général des impôts exonère les soins dispensés par les praticiens autorisés à faire usage légalement du titre d’ostéopathe (art. 261, 4-1° du CGI). L’exonération porte sur les soins aux personnes. Plusieurs situations sortent de ce cadre :
| Prestation | Régime de TVA |
|---|---|
| Séance d’ostéopathie par un praticien titré | Exonérée |
| Pratique d’une méthode voisine sans titre reconnu | Régime normal |
| Ostéopathie animale (chevaux, chiens) | Pas un soin aux personnes : en principe taxable |
| Ateliers de posture, cours collectifs, séances bien-être | En principe hors exonération des soins |
| Interventions de soins en entreprise ou en club sportif | Exonérées si ce sont des soins, facture au client professionnel |
Tant que le total des recettes taxables reste sous le seuil de la franchise en base, aucune TVA n’est facturée. Un ostéopathe qui développe une vraie activité équine ou des stages doit pourtant surveiller ce seuil, qui ne s’apprécie que sur la part taxable.
Trois précisions viennent de la doctrine fiscale (BOI-TVA-CHAMP-30-10-20-10). Sur le titre d’abord : le § 190 renvoie au décret du 25 mars 2007 relatif aux actes et aux conditions d’exercice de l’ostéopathie, pris pour l’application de l’article 75 de la loi du 4 mars 2002, et l’exonération ne vaut que pour le praticien autorisé à faire usage de ce titre. Sur les pratiques voisines ensuite : le § 210 cite l’étiopathe, le naturothérapeute ou le sophrologue parmi les professions qui ne peuvent pas être exonérées lorsqu’elles ne sont pas exercées par un docteur en médecine. Sur les recettes annexes enfin : la location de locaux aménagés reste taxable même lorsqu’elle est consentie à un confrère (§ 20), tout comme la redevance versée par un collaborateur (§ 230), alors que les honoraires rétrocédés lors d’un remplacement occasionnel échappent à la taxe (§ 240).
La franchise en base de l’article 293 B du CGI s’applique tant que les recettes taxables de l’année précédente ne dépassent pas 37 500 € ; si elles franchissent 41 250 € en cours d’année, la TVA est due dès le jour du dépassement.
Exemple pédagogique. Un ostéopathe sous-loue son cabinet deux jours par semaine pour 5 400 € par an, perçoit 12 000 € de redevance d’une collaboratrice et réalise 15 000 € de séances sur des chevaux : 5 400 + 12 000 + 15 000 = 32 400 € de recettes taxables, sous le plafond de 37 500 €. S’il y ajoute 6 000 € de stages, le total passe à 38 400 € : la franchise s’applique encore cette année, mais elle est perdue au 1er janvier suivant. À 42 000 €, le seuil de 41 250 € serait franchi et la taxe due immédiatement.
Outil gratuit
Profession libérale (BNC) : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
84 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre caisse
CNBF, CIPAV, CARPIMKO… et votre revenu : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF et de votre caisse de retraite) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Le taux de cotisations varie selon votre caisse (CNBF, CIPAV, CARPIMKO…) et votre revenu. Estimation indicative.
Voir tous nos outils →Micro-BNC ou déclaration contrôlée : un vrai choix pour l’ostéopathe
Avec peu de charges, l’ostéopathe est l’un des rares professionnels de santé pour qui le micro-BNC reste souvent avantageux. Son abattement forfaitaire de 34 % représente les charges réputées engagées. Tant que vos charges réelles, cotisations sociales obligatoires comprises, sont inférieures à ce montant, le micro est fiscalement plus favorable ; au-delà, la déclaration contrôlée l’emporte.
Trois éléments font basculer le calcul :
- le loyer : un cabinet seul en centre-ville pèse bien plus qu’une location à la demi-journée dans un cabinet partagé ;
- l’investissement de départ (aménagement, table électrique, site) : en micro, rien ne se déduit ;
- le plafond de recettes du régime micro : à son dépassement, la déclaration contrôlée s’impose.
Il faut aussi distinguer le micro-BNC du statut de micro-entrepreneur, dont les cotisations sont calculées directement sur le chiffre d’affaires : le coût social n’est pas le même. Comparez avec notre guide de la micro-entreprise.
Le micro-BNC est ouvert jusqu’à 83 600 € de recettes (article 102 ter du CGI). À la différence des auxiliaires médicaux conventionnés, auxquels l’Urssaf ferme le statut d’auto-entrepreneur, l’ostéopathe peut aussi être micro-entrepreneur. En 2026, le forfait social des professions libérales relevant de la CIPAV est de 23,20 % des recettes encaissées, ou 25,40 % avec le versement libératoire de l’impôt, et un trimestre de retraite est validé par tranche de 2 792 € de recettes. Notre comparateur entre régime micro et régime réel chiffre les trois formules, et le cas d’une activité salariée conservée à côté du cabinet est traité dans notre guide du cumul d’une micro-entreprise avec d’autres activités.
S’installer dans un marché concurrentiel
Le nombre d’ostéopathes installés rend la première année décisive. Les postes propres à l’installation :
- local : cabinet propre, sous-location dans un cabinet pluridisciplinaire, maison de santé ; chaque formule a son coût fixe et son potentiel d’adressage de patients ;
- visibilité : fiche sur les plateformes de rendez-vous, site internet, référencement local. Ces dépenses sont déductibles au réel, et la communication doit rester informative et loyale ;
- table de soin, mobilier et informatique : à amortir si leur montant dépasse 500 € HT, en charges sinon ;
- trésorerie de démarrage : les cotisations sociales des premières années sont calculées sur une base forfaitaire puis régularisées sur le revenu réel, souvent au moment où l’activité décolle.
Beaucoup commencent par des remplacements ou une collaboration, avec une rétrocession fixée au contrat : le titulaire déclare l’ensemble des honoraires et déduit la rétrocession, le collaborateur la déclare en BNC.
Assurance obligatoire et formation continue
L’ostéopathe doit souscrire une assurance de responsabilité civile professionnelle, dont la prime est déductible. N’étant pas conventionné, il ne relève pas du dispositif de développement professionnel continu des professions conventionnées : sa formation continue peut en revanche être financée en partie par le fonds d’assurance formation des professions libérales, auquel il contribue par sa contribution à la formation professionnelle. Les formations non prises en charge restent déductibles, tout comme les déplacements pour s’y rendre.
Exemple chiffré : micro-BNC ou déclaration contrôlée
Ordre de grandeur pédagogique, montants arrondis et hypothèses simplifiées.
Un ostéopathe reçoit en moyenne 7 patients par jour, 4,5 jours par semaine, 45 semaines par an, à 55 € la séance : environ 78 000 € de recettes. Il loue un bureau dans un cabinet partagé et ses charges réelles s’élèvent à 16 000 € (loyer 9 600 €, agenda en ligne et logiciel, assurance, formation, téléphone, frais bancaires, amortissement de sa table).
- Micro-BNC : abattement de 34 %, soit environ 26 500 €. Bénéfice imposable : 51 500 €.
- Déclaration contrôlée : bénéfice de 62 000 €.
Sur les seuls frais du cabinet, le micro-BNC paraît plus favorable. Mais la comparaison est incomplète tant que les cotisations sociales n’y figurent pas : c’est l’objet du calcul qui suit, et il inverse la conclusion. S’il ouvre son propre cabinet avec un loyer de 20 000 €, la déclaration contrôlée l’emporte plus nettement encore. Le choix se refait à chaque changement d’organisation.
La ligne qui manque à cette comparaison : les cotisations sociales
Le calcul ci-dessus ne compare que les frais du cabinet. Or l’abattement de 34 % tient lieu de toutes les charges, cotisations sociales comprises, alors qu’en déclaration contrôlée les cotisations aux régimes obligatoires se déduisent en plus des frais (article 154 bis du CGI). Il faut donc les ajouter avant de conclure : la conclusion précédente ne vaut que si l’on s’en tient aux frais du cabinet.
Exemple pédagogique. Reprenons les 78 000 € de recettes et les 16 000 € de charges. L’abattement du micro-BNC est de 26 520 €. La déclaration contrôlée devient plus favorable pour l’impôt dès que les cotisations obligatoires payées dans l’année dépassent 26 520 € moins 16 000 €, soit 10 520 €. Or, pour un revenu de 62 000 € avant cotisations, l’assiette sociale est de 62 000 × 74 % = 45 880 €, et les seules cotisations de retraite et d’invalidité-décès de la CIPAV atteignent 10 139 € en 2026 : 4 863 € de retraite de base (8,73 % + 1,87 %), 5 047 € de retraite complémentaire (11 %) et 229 € d’invalidité-décès (0,50 %). Avec la cotisation maladie, dont le taux se situe entre 4 % et 6,50 % à ce niveau de revenu, le seuil de 10 520 € est dépassé. En régime de croisière, c’est donc la déclaration contrôlée qui donne ici le bénéfice imposable le plus faible.
En micro-entreprise, le raisonnement change encore : les cotisations seraient de 78 000 × 23,20 % = 18 096 €, calculées sur les recettes et non sur le bénéfice. Seul un chiffrage complet, impôt et cotisations réunis, permet de trancher ; notre simulateur de cotisations sociales en donne la première moitié.
Cotisations, prévoyance et retraite de l’ostéopathe
L’ostéopathe cotise en général à la CIPAV pour sa retraite, et à l’URSSAF pour ses autres cotisations. Contrairement aux paramédicaux conventionnés, il ne bénéficie d’aucune prise en charge de ses cotisations par l’Assurance maladie : leur coût réel est à intégrer dès le prévisionnel d’installation.
Son activité dépend entièrement de ses mains, de son dos et de ses épaules. Les professions libérales disposent d’un régime d’indemnités journalières limité dans le temps ; un contrat de prévoyance doit prendre le relais et couvrir le loyer du cabinet. Ses cotisations sont déductibles de l’impôt au titre du Madelin, mais pas de l’assiette des cotisations sociales.
CIPAV et Urssaf en 2026 : ce que paie un ostéopathe
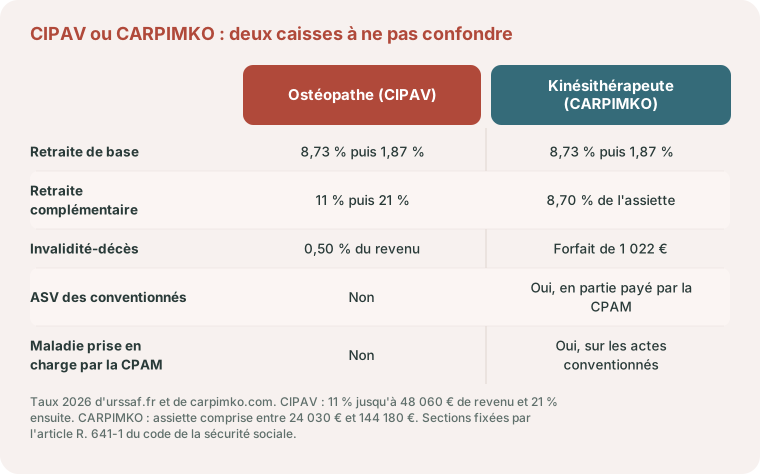
L’article R. 641-1 du code de la sécurité sociale range les ostéopathes dans la section professionnelle de la CIPAV, distincte de celle des auxiliaires médicaux. Les cotisations sont appelées par l’Urssaf, qui publie les taux suivants pour 2026 :
| Cotisation | Taux 2026 |
|---|---|
| Retraite de base | 8,73 % jusqu’à 48 060 €, plus 1,87 % jusqu’à 240 300 € |
| Retraite complémentaire | 11 % jusqu’à 48 060 €, puis 21 % de 48 060 € à 192 240 € |
| Invalidité-décès | 0,50 % jusqu’à 88 911 € |
| Maladie et maternité | Taux progressif : 0 % sous 9 612 €, jusqu’à 8,50 %, puis 6,50 % au-delà de 144 180 € |
| Indemnités journalières | 0,30 % |
| Allocations familiales | 0 % jusqu’à 52 866 €, puis taux progressif jusqu’à 3,10 % |
| CSG et CRDS | 9,70 % |
Même sans bénéfice, des cotisations minimales restent dues : 573 € pour la retraite de base, 89 € pour l’invalidité-décès et 58 € pour les indemnités journalières en 2026. La comparaison avec un masseur-kinésithérapeute, qui cotise à la CARPIMKO et bénéficie d’une participation de l’Assurance maladie, montre ce que coûte l’absence de convention ; il en va de même pour le pédicure-podologue, auxiliaire médical conventionné.
En cas d’arrêt de travail, l’Assurance maladie verse des indemnités journalières du 4e au 90e jour, à hauteur de 1/730 du revenu annuel moyen des trois dernières années, à condition de justifier de douze mois d’affiliation. Au-delà, la CIPAV ne sert une pension que si une invalidité est reconnue, c’est-à-dire une capacité de travail réduite d’au moins deux tiers ; sa partie forfaitaire est de 2 403 € par an en 2026 pour une invalidité totale. L’écart avec le loyer et les charges qui continuent de courir doit être couvert par un contrat de prévoyance.
Ce que nous faisons pour un ostéopathe, et les pièces à réunir
Avant un premier échange, rassemblez l’export de votre agenda ou de votre logiciel de facturation, les relevés du terminal de paiement, le bail ou le contrat de sous-location, les contrats de collaboration et de remplacement, la liste de vos activités annexes avec leurs recettes, et vos appels de cotisations de l’Urssaf. Nous tenons la comptabilité sur Pennylane, comparons chaque année les trois régimes possibles, suivons le seuil de franchise de TVA et préparons la 2035 ; les rendez-vous se tiennent en visioconférence. Les charges admises en déduction sont passées en revue dans notre guide des frais professionnels déductibles, et les règles communes aux BNC dans le parcours Professions libérales.
Ostéopathe à Bordeaux et en Gironde : repères locaux
L’ostéopathe n’est lié par aucune convention à l’Assurance maladie : il n’a ni demande de conventionnement à déposer à la CPAM, ni zonage à consulter. Les cartes par lesquelles l’ARS Nouvelle-Aquitaine régule ou aide l’installation des infirmiers, des kinésithérapeutes ou des sages-femmes ne le concernent pas. Ouvrir un cabinet à Bordeaux, à Mérignac ou à Libourne ne dépend donc pas du classement de la commune. La contrepartie est double : aucune aide conventionnelle à l’installation, et aucune régulation du nombre de cabinets.
La formalité locale porte sur l’usage du titre. Selon l’ARS Nouvelle-Aquitaine, il suppose une formation suivie dans un établissement agréé, puis une inscription au répertoire RPPS du département de la résidence professionnelle, à faire en ligne sur le portail eRPPS. La profession n’a pas d’ordre et ne figure pas parmi celles que l’agence cite comme dotées d’une union régionale des professionnels de santé. Vos cotisations sont appelées par l’Urssaf Aquitaine.
Le cabinet se trouve à Bordeaux. Avec les ostéopathes de l’agglomération, les recettes et les justificatifs passent par Pennylane et les rendez-vous se tiennent en visioconférence, en dehors de vos heures de consultation. Notre page expert-comptable à Bordeaux décrit ce fonctionnement.
Votre cabinet d’ostéopathie
Choix entre micro-BNC et déclaration contrôlée, prestations annexes et TVA, budget d’installation : nous pouvons faire le calcul sur vos chiffres réels avant que vous ne vous engagiez.
Si vous partagez un cabinet avec un psychologue, ses règles de TVA, de cotisations et le dispositif Mon soutien psy sont présentés dans expert-comptable pour psychologue libéral.
La TVA des séances qui sortent du soin est chiffrée dans le cas d’un kinésithérapeute qui propose des séances de forme.
Parlons-en
Ostéopathe : votre exonération de TVA sécurisée
Exonération liée au diplôme, déclaration 2035, faibles charges et remplacements : concentrez-vous sur vos patients, nous faisons le reste. Contactez-nous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
L'ostéopathie animale est-elle exonérée de TVA ?
En principe non. L’exonération vise les soins dispensés aux personnes par un ostéopathe titré. Les recettes d’ostéopathie animale sont taxables, avec la possibilité de rester en franchise en base tant que les recettes taxables restent sous le seuil.
Micro-BNC ou déclaration contrôlée pour un ostéopathe ?
Le micro-BNC applique un abattement forfaitaire de 34 %, qui tient lieu de toutes les charges, cotisations sociales comprises. Si vos frais de cabinet ajoutés à vos cotisations obligatoires restent sous ce montant, il est fiscalement plus favorable ; au-delà, ce qui arrive vite avec un loyer ou dès que le revenu progresse, la déclaration contrôlée l’emporte.
L'abonnement à une plateforme de prise de rendez-vous est-il déductible ?
Oui, en déclaration contrôlée, c’est une charge professionnelle. En micro-BNC, aucune charge réelle ne se déduit : elle est réputée couverte par l’abattement forfaitaire.
Un ostéopathe peut-il financer sa formation continue ?
Oui, en partie, par le fonds d’assurance formation des professions libérales, auquel il contribue. Les formations restant à sa charge sont déductibles en déclaration contrôlée.
Les ateliers de posture animés par un ostéopathe sont-ils soumis à la TVA ?
Des ateliers collectifs ou séances de bien-être ne sont en principe pas des soins exonérés. Ils peuvent rester sans TVA grâce à la franchise en base tant que les recettes taxables restent sous le seuil, qui doit être surveillé.
À quelle caisse de retraite cotise un ostéopathe ?
À la CIPAV, et non à la CARPIMKO, qui est la caisse des auxiliaires médicaux. Ses cotisations sont appelées par l’Urssaf : en 2026, 8,73 % puis 1,87 % pour la retraite de base, 11 % puis 21 % pour la retraite complémentaire et 0,50 % pour l’invalidité-décès. N’étant pas conventionné, il ne bénéficie d’aucune participation de l’Assurance maladie.
Un ostéopathe peut-il être micro-entrepreneur ?
Oui, tant que ses recettes ne dépassent pas 83 600 €. En 2026, les cotisations des professions libérales relevant de la CIPAV sont alors de 23,20 % des recettes encaissées. Ce statut se compare à la déclaration contrôlée en comptant à la fois l’impôt et les cotisations.
La sous-location du cabinet à un confrère est-elle soumise à la TVA ?
Oui. La doctrine fiscale considère que la location de locaux aménagés est taxable même lorsqu’elle est consentie à un confrère. La franchise en base dispense de facturer la taxe tant que l’ensemble des recettes taxables de l’année précédente ne dépasse pas 37 500 €.
Faut-il une autorisation ou un zonage pour s'installer comme ostéopathe à Bordeaux ?
Non. L’ostéopathe n’étant pas conventionné avec l’Assurance maladie, aucun zonage ne régule ni n’aide son installation en Gironde. L’usage du titre suppose en revanche une inscription au répertoire RPPS du département d’exercice, à faire sur le portail eRPPS et gérée par l’ARS Nouvelle-Aquitaine.
Sources officielles
- Exonération de TVA des soins, commentaires de l’administration (BOFiP, mise à jour du 9 avril 2025) : ostéopathes (§ 190), professions non réglementées (§ 210), location à un confrère (§ 20), collaboration et remplacement (§ 230 et 240).
- Article R. 641-1 du code de la sécurité sociale (Légifrance) : sections professionnelles des caisses de retraite des libéraux.
- Taux de cotisations des professions libérales relevant de la Cipav (urssaf.fr) : barème 2026 et cotisations minimales.
- Cotiser pour acquérir des droits à la retraite et à la prévoyance (lacipav.fr) : forfait social du micro-entrepreneur, validation des trimestres.
- Arrêt de travail du professionnel libéral (ameli.fr) : indemnités journalières du 4e au 90e jour.
- Article 154 bis du CGI (Légifrance) : déduction des cotisations aux régimes obligatoires.
- Psychologues, psychothérapeutes et ostéopathes en Nouvelle-Aquitaine (ARS Nouvelle-Aquitaine, 23 juin 2025) : conditions d’usage du titre d’ostéopathe et inscription au RPPS.
- Répertoire RPPS, où s’enregistrer selon sa profession (ARS Nouvelle-Aquitaine, 8 octobre 2026) : l’ostéopathe s’inscrit sur le portail eRPPS.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Professions paramédicales.
Si vous partagez un cabinet avec d’autres ostéopathes ou des kinésithérapeutes, notre méthode de partage des frais communs vous servira de base. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 102 ter du Code général des impôts (CGI)
- Article 154 bis du Code général des impôts (CGI)
- Article 261, 4-1° du Code général des impôts (CGI)
- Article 293 B du Code général des impôts (CGI)
- Article R. 641-1 du code de la sécurité sociale
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


