
Professions de santé
Expert-comptable pour infirmier libéral (IDEL) : tournées, déplacements et BNC
En résumé
Tournées, frais de véhicule et BNC : le barème kilométrique n'est pas toujours le bon choix. Votre expert-comptable à Bordeaux.
En bref : l’infirmier libéral est imposé en BNC, déclare ses honoraires sur la 2035 et cotise à l’Urssaf et à la CARPIMKO. Ses soins sont exonérés de TVA, tout comme les rétrocessions versées à un remplaçant. Trois sujets font la différence sur son résultat : le choix annuel entre barème kilométrique et frais réels, la rigueur de la facturation face au risque d’indu, et l’organisation des remplacements, que la convention encadre de plus en plus.
Note de l’expert-comptable : cotations, majorations, indemnités de déplacement et barème kilométrique évoluent. Les montants cités sont des ordres de grandeur pédagogiques, à confirmer avec le cabinet.
L’infirmier libéral travaille sur la route autant qu’au chevet de ses patients. Une tournée commence tôt, se répète le week-end, et fait parcourir des dizaines de milliers de kilomètres par an. Ses honoraires, versés pour l’essentiel par l’Assurance maladie en tiers payant, dépendent d’une cotation précise des actes, des majorations et des indemnités de déplacement, que l’Assurance maladie contrôle de près. Ce guide détaille ces spécificités, avec un outil pour estimer votre bénéfice.
Suivre les tournées et les rétrocessions séparément
Les kilomètres, les remplacements et les rétrocessions doivent pouvoir être rapprochés des recettes. Une tournée plus dense peut augmenter les encaissements tout en mobilisant davantage de temps et de frais de véhicule.
Les pièces utiles pour travailler ce point : relevés agrégés de recettes, contrats de remplacement et suivi des déplacements.
Le suivi à construire : recettes après rétrocessions, frais de véhicule et trésorerie disponible. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Ce qui compose les recettes d’un IDEL
L’IDEL relève des BNC et dépose une 2035 ; ses soins sont exonérés de TVA (art. 261, 4-1° du CGI). Mais derrière un chiffre d’affaires global, plusieurs flux de natures différentes se mélangent :
| Recette | D’où elle vient | Ce qui peut dérailler |
|---|---|---|
| Actes techniques et soins | Cotation selon la nomenclature | Règles de cumul entre actes |
| Prise en charge des patients dépendants (bilan de soins infirmiers) | Forfaits selon le niveau de dépendance | Justification du bilan |
| Majorations (nuit, dimanche, coordination) | Conditions précises | Application systématique contestable |
| Indemnités de déplacement et kilométriques | Trajets vers le domicile | Distances et zones |
| Part complémentaire | Mutuelles des patients | Rejets et relances |
Tout est encaissé via le logiciel de facturation en télétransmission. Le rapprochement entre les actes facturés et les paiements reçus est le premier contrôle à faire chaque mois : un flux de rejets non traités, surtout côté mutuelles, peut représenter plusieurs semaines de travail non payé.
Les tarifs conventionnels à l’automne 2026
Au 13 octobre 2026, les tarifs de métropole affichés par l’Assurance maladie sont les suivants : AMI et AMX à 3,15 €, AIS à 2,65 €, forfaits journaliers de dépendance à 13 € (BSA), 18,20 € (BSB) et 28,70 € (BSC), indemnités forfaitaires de déplacement IFD et IFI à 2,75 €, indemnité kilométrique à 0,35 € en plaine et 0,50 € en montagne, majoration de dimanche et de jour férié à 8,50 €, majoration de nuit à 9,15 € ou 18,30 € selon l’heure, majoration d’acte unique à 1,35 € et majoration de coordination à 5 €.
L’avenant 11 à la convention nationale, signé le 31 mars 2026 et approuvé par un arrêté du 5 mai 2026, relève la lettre clé en deux temps. L’AMI et l’AMX passent à 3,35 € à l’expiration du délai de six mois prévu par l’article L. 162-14-1-1 du code de la sécurité sociale, soit en novembre 2026 selon l’Assurance maladie, puis à 3,45 € le 1er novembre 2027.
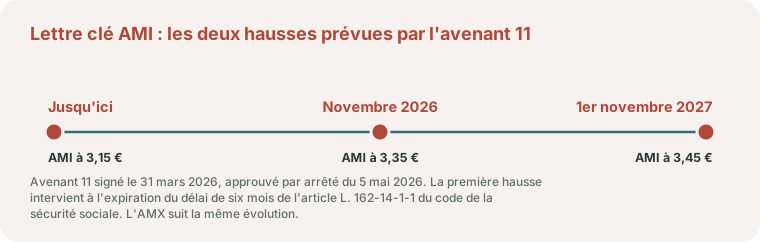
Exemple pédagogique. Pour 30 000 € d’honoraires cotés en AMI à 3,15 €, soit environ 9 524 coefficients sur l’année, la lettre clé à 3,35 € représente 9 524 × 0,20 = 1 905 € de recettes supplémentaires à nombre d’actes identique, et 2 857 € à 3,45 €. Ce n’est pas une prévision de revenu : le calcul sert à ajuster le budget et les acomptes de cotisations, qui suivront avec un décalage.
Les indus : le risque propre à l’infirmier libéral
L’Assurance maladie analyse la facturation des infirmiers libéraux, notamment le cumul des actes, les majorations et les indemnités de déplacement. Lorsqu’elle estime qu’un acte a été mal coté, elle notifie un indu : le remboursement de sommes déjà encaissées, parfois sur plusieurs années, éventuellement assorti de pénalités.
Côté comptable :
- les sommes encaissées restent des recettes de l’année où elles ont été perçues ;
- le remboursement d’un indu est déductible l’année où il est payé, les pénalités ne le sont pas ;
- un indu contesté se provisionne en trésorerie pendant la procédure, même s’il n’est pas encore payé.
La meilleure protection reste la rigueur au quotidien : prescriptions conservées, cotations conformes, relevé des passages et des distances. Nous pouvons repérer dans votre facturation les schémas qui attirent l’attention, comme une majoration appliquée à presque tous les actes.
L’article L. 133-4 du code de la sécurité sociale fixe le cadre de ces réclamations. L’action en recouvrement se prescrit par trois ans à compter du paiement de la somme indue, sauf fraude. Lorsque le contrôle ne porte que sur une partie de l’activité, l’indu peut être fixé forfaitairement, par extrapolation, à l’issue d’une procédure contradictoire. En cas de fraude, la caisse ajoute une indemnité égale à 10 % des sommes réclamées. Les prescriptions, les relevés de passage et les justificatifs de distance se conservent donc au moins pendant ce délai.
Outil gratuit
Profession libérale (BNC) : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
84 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre caisse
CNBF, CIPAV, CARPIMKO… et votre revenu : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF et de votre caisse de retraite) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Le taux de cotisations varie selon votre caisse (CNBF, CIPAV, CARPIMKO…) et votre revenu. Estimation indicative.
Voir tous nos outils →Indemnités kilométriques et barème fiscal : deux calculs à ne pas confondre
Les kilomètres apparaissent deux fois dans la comptabilité d’un infirmier, avec deux règles sans rapport l’une avec l’autre.
Côté recettes, l’indemnité kilométrique n’est facturable que si le patient ne réside pas dans la même agglomération que le cabinet et si la distance dépasse 2 km en plaine ou 1 km en montagne. Le calcul retranche 2 km à l’aller et 2 km au retour (1 km en montagne). Le remboursement ne peut pas dépasser celui qui serait dû pour l’infirmier dont le cabinet est le plus proche du patient. Enfin, l’article 13 des dispositions générales de la nomenclature plafonne chaque jour le montant facturé : aucun abattement jusqu’à 299 km cumulés, 50 % de 300 à 399 km, 100 % à partir de 400 km.
Côté charges, le barème fiscal ou les frais réels portent sur tous les kilomètres professionnels réellement parcourus, sans abattement.
Exemple pédagogique. Une patiente habite à 9 km du cabinet, en plaine, dans une autre commune. L’indemnité facturée porte sur 7 km par trajet (9 km moins 2 km), soit 14 km aller et retour à 0,35 € : 4,90 €, auxquels s’ajoute l’IFD de 2,75 €, soit 7,65 €. Le barème fiscal, lui, retient les 18 km parcourus : à 0,427 € le kilomètre pour une voiture de 5 CV qui dépasse 20 000 km par an, la charge déductible est de 7,69 €.
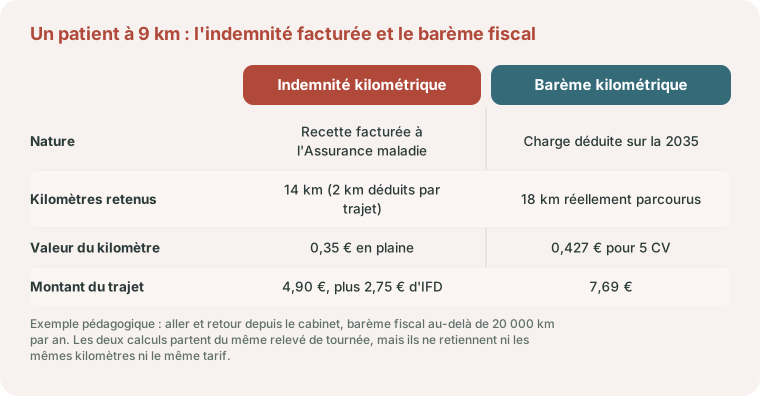
Le même relevé sert deux fois. Un relevé de tournée daté, avec le point de départ et les distances, justifie à la fois les indemnités facturées lors d’un contrôle de la caisse et les kilomètres déduits lors d’un contrôle fiscal. Des distances arrondies ou reconstituées après coup fragilisent les deux.
Le véhicule : barème kilométrique ou frais réels
Avec 30 000 à 50 000 kilomètres par an, le véhicule est la première charge de l’IDEL. Deux méthodes existent en BNC :
- le barème kilométrique, qui couvre forfaitairement la dépréciation, l’entretien, les pneus, le carburant et l’assurance ; les frais de garage et de stationnement se déduisent en plus (BOI-BNC-BASE-40-60-40-20, § 120). Comme il couvre déjà la dépréciation, aucun amortissement ne se déduit en plus (§ 530) ;
- les frais réels : carburant, entretien, assurance, amortissement ou loyers, tous justifiés. Pour une voiture particulière, l’amortissement et une partie des loyers de location sont plafonnés selon les émissions de CO₂.
Voiture inscrite au registre des immobilisations : le barème reste possible. On entend souvent qu’un véhicule inscrit à l’actif interdit les indemnités kilométriques. C’est vrai pour un commerçant ou un artisan, pas pour un infirmier libéral. La doctrine réserve le barème aux titulaires de BNC, « à l’exclusion de ceux relevant des BIC ou des BA » (BOI-BNC-BASE-40-60-40-20, § 580), et l’ouvre expressément à celui qui possède son véhicule « et l’a inscrit au registre des immobilisations » (§ 110), comme à celui qui le garde dans son patrimoine privé (§ 410).
L’inscription au registre change en revanche le sort des intérêts du crédit auto : lorsque le véhicule est inscrit, ils se déduisent pour leur part professionnelle en plus du barème ; lorsqu’il reste dans le patrimoine privé, ils ne sont « en aucun cas » déductibles (§ 510). Inscrite au registre, la voiture devient aussi un élément d’actif professionnel : sa revente relève des plus-values professionnelles. Le choix de l’inscrire se fait donc au moment de l’achat, en même temps que celui du financement.
En société, tout dépend du régime fiscal. Une société de personnes qui relève des BNC, une SCP d’infirmiers par exemple, peut appliquer le barème aux véhicules de la société comme à ceux des associés, à condition d’utiliser la même méthode pour tous (§ 590 et 600). Une SEL soumise à l’impôt sur les sociétés ne relève pas des BNC : le barème réservé aux BNC ne s’applique pas à ses propres véhicules, dont elle déduit les frais réels.
Le barème est souvent plus favorable pour un gros kilométrage avec une voiture économique ; les frais réels peuvent l’emporter avec un véhicule coûteux ou très gourmand. Dans tous les cas, il faut un relevé des tournées qui justifie les kilomètres. Les amendes de stationnement ou de vitesse ne sont jamais déductibles, même prises pendant la tournée.
Trois règles de la doctrine fiscale sont à connaître avant de choisir (BOI-BNC-BASE-40-60-40-20). L’option pour le barème est annuelle, s’exerce au 1er janvier et vaut pour l’année entière et pour tous les véhicules utilisés : on ne passe pas des frais réels au barème en changeant de voiture en juillet. Ce barème ne s’applique pas à un véhicule en crédit-bail ou en location dont les loyers sont déduits. Enfin, pour un véhicule électrique, le montant obtenu est majoré de 20 %, mais la recharge et la location de la batterie sont assimilées à du carburant : elles sont comprises dans le barème et ne se déduisent pas en plus.
Remplaçants, collaborateurs et cabinet de groupe
Une tournée ne s’arrête pas pendant les congés : l’IDEL s’organise avec des remplaçants et, souvent, au sein d’un cabinet de groupe.
- Le titulaire remplacé encaisse les honoraires des actes réalisés par le remplaçant, puis lui rétrocède un pourcentage fixé au contrat : il déclare l’intégralité en recettes et déduit la rétrocession en charge.
- Le remplaçant déclare les rétrocessions perçues en BNC, avec ses propres cotisations. Il peut relever du micro-BNC si ses recettes restent sous le plafond.
- Le cabinet de groupe répartit les tournées, les jours de repos et parfois les honoraires. Partager des frais relève d’une SCM ou d’une convention de frais ; mettre en commun les honoraires suppose un cadre juridique adapté (société d’exercice, contrat d’exercice en commun), qui doit être écrit avant qu’un désaccord n’apparaisse.
L’installation elle-même est encadrée : dans certaines zones jugées suffisamment dotées, le conventionnement d’un nouvel infirmier est subordonné au départ d’un confrère. Le rachat d’une patientèle se chiffre alors avec ce contexte.
Remplacement et installation : ce que prévoient l’Ordre et la convention
Le remplacement d’un infirmier libéral est plus encadré que celui des autres auxiliaires médicaux.
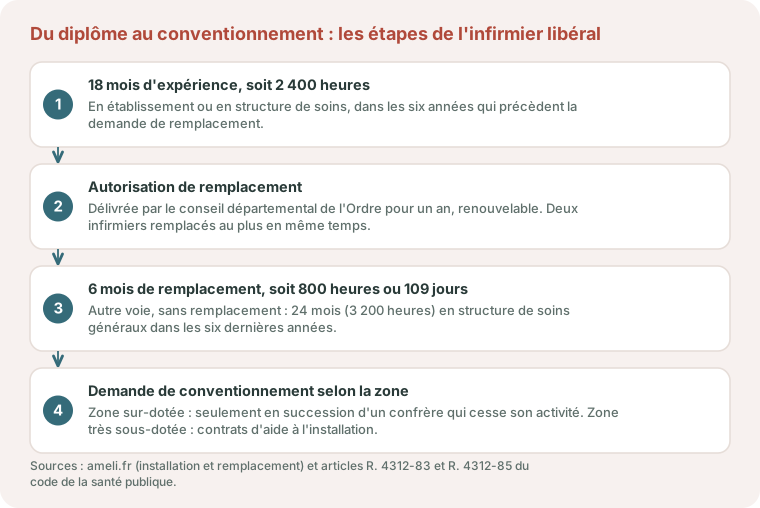
- Une autorisation. Le remplaçant qui n’a pas de cabinet doit détenir une autorisation de remplacement délivrée par le conseil départemental de l’Ordre, valable un an et renouvelable (article R. 4312-83 du code de la santé publique). Il ne peut pas remplacer plus de deux infirmiers en même temps.
- Une expérience. L’Assurance maladie demande 18 mois d’activité, soit 2 400 heures, au cours des six années précédentes, en établissement ou en structure de soins.
- Un contrat écrit. Il est obligatoire dès que le remplacement dépasse 24 heures, ou s’il est plus court mais répété (article R. 4312-85), et il est transmis au conseil départemental.
- Une facturation au nom du remplacé. Le remplaçant utilise sa propre carte de professionnel de santé, mais les actes et les honoraires sont comptabilisés au nom de l’infirmier remplacé. Chacun répond des irrégularités de sa propre activité.
- Un plafond à partir de 2028. L’activité confiée aux remplaçants ne pourra plus dépasser 40 % de l’activité totale du titulaire, mesurée sur ses honoraires hors dépassement de l’année précédente. Le plafond est porté à 50 % pour un cabinet isolé, un infirmier de plus de 63 ans ou en cumul emploi et retraite. Certaines absences y dérogent, notamment le congé de maternité, l’arrêt de maladie d’au moins quinze jours et la formation longue.
Pour s’installer sous convention, il faut justifier de 24 mois d’expérience (3 200 heures) en structure de soins généraux au cours des six dernières années, ou de 18 mois complétés par 6 mois de remplacement (800 heures ou 109 jours). Le lieu compte autant que le parcours. En zone sur-dotée, le conventionnement n’est accordé qu’au successeur désigné par un confrère qui cesse définitivement son activité, attestation de succession à l’appui. Dans les zones intermédiaires ou très dotées situées en périphérie des zones sur-dotées, le nouvel installé s’engage à réaliser les deux tiers de son activité conventionnée dans sa zone. En zone très sous-dotée, trois contrats existent : 27 500 € sur cinq ans pour une installation (CAII), 37 500 € sur cinq ans pour un premier conventionnement (CAPII) et 3 000 € par an pendant trois ans pour le maintien (CAMI), avec la moitié de l’activité à réaliser dans la zone.
Sur le plan fiscal, la rétrocession versée au remplaçant se déduit ligne 3 de la 2035 et se déclare sur l’imprimé DAS 2 lorsqu’elle dépasse 2 400 € par an pour un même bénéficiaire. Elle n’est pas soumise à la TVA, puisqu’elle rémunère un soin (rescrit BOI-RES-TVA-000056). Le remplaçant peut relever du micro-BNC jusqu’à 83 600 € de recettes, avec un abattement de 34 %, mais pas du statut d’auto-entrepreneur : l’Urssaf indique qu’un praticien ou auxiliaire médical ne peut pas l’adopter. Notre comparateur entre régime micro et régime réel et notre guide du régime fiscal de la micro-entreprise permettent de vérifier l’intérêt du micro-BNC pour quelques mois de remplacement.
Exemple pédagogique. Une remplaçante dégage 20 000 € de revenu avant cotisations. Son assiette sociale est de 20 000 × 74 % = 14 800 €. À la CARPIMKO, la retraite de base coûte 14 800 × (8,73 % + 1,87 %) = 1 569 €. La retraite complémentaire est calculée sur le plancher de 24 030 € : 2 091 €. Avec le forfait invalidité-décès de 1 022 €, le total atteint 4 682 €, soit environ 23 % du revenu, hors ASV, hors Urssaf et hors règles propres au début d’activité. Le poids de ces minima explique qu’un remplacement de quelques semaines par an se chiffre avant d’être accepté.
Matériel, logiciel et petites dépenses de la tournée
Les charges de l’IDEL sont modestes en montant unitaire mais constantes :
- logiciel de facturation, lecteur de cartes, smartphone et abonnement téléphonique, en partie professionnels ;
- petit matériel : tensiomètre, lecteur de glycémie, saturomètre, sacoches, glacière pour les produits thermosensibles ;
- gants, solutions hydroalcooliques et désinfectants achetés pour la pratique ;
- collecte des déchets de soins produits lors des actes ;
- tenues professionnelles et leur entretien, formation continue.
Les matériels de moins de 500 € HT passent directement en charges. Les dispositifs et pansements prescrits aux patients sont, eux, délivrés en pharmacie et n’entrent pas dans vos achats.
Les repas pris pendant la tournée obéissent à une règle propre aux BNC. Ils ne sont déductibles que si la distance entre les lieux d’exercice et le domicile empêche d’y déjeuner, sur justificatifs, et seulement pour la part comprise entre 5,50 € (valeur du repas pris chez soi en 2026) et 21,40 €. Pour 180 repas à 14 €, la déduction est de 8,50 € par repas, soit 1 530 € sur l’année. Les autres règles sont rassemblées dans notre guide des frais professionnels déductibles.
Exemple chiffré : barème ou frais réels pour 40 000 kilomètres
Ordre de grandeur pédagogique, montants arrondis, barème à vérifier pour l’année concernée.
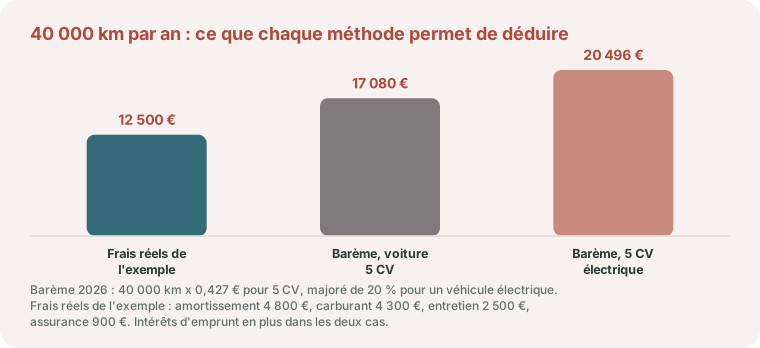
Une infirmière parcourt 40 000 km par an avec une voiture de 5 CV achetée 24 000 €. Au barème kilométrique, la déduction avoisine 17 000 €, à laquelle s’ajoutent les intérêts de son crédit auto si la voiture est inscrite au registre des immobilisations.
Aux frais réels : amortissement de la voiture sur 5 ans (4 800 €), carburant (environ 4 300 €), entretien et pneumatiques (2 500 €), assurance (900 €), soit environ 12 500 €, plus les intérêts. Le barème lui fait déduire environ 4 500 € de plus. Avec un modèle haut de gamme, le calcul peut s’inverser ; pour un véhicule électrique, le barème est majoré de 20 %. Il se refait à chaque changement de voiture.
Le détail du calcul tient en une ligne. Pour une voiture de 5 CV, le barème fixé par l’article 6 B de l’annexe IV au CGI retient 0,427 € par kilomètre au-delà de 20 000 km : 40 000 × 0,427 = 17 080 €. Pour la même voiture en version électrique, la majoration de 20 % porte la déduction à 20 496 €. Notre comparateur entre barème kilométrique et frais réels reprend ce calcul avec votre puissance fiscale et votre kilométrage.
Cotisations, prévoyance et retraite de l’infirmier libéral
L’IDEL cotise à l’URSSAF et à la CARPIMKO. En tant que professionnel conventionné, il bénéficie d’une prise en charge par l’Assurance maladie d’une partie de ses cotisations. Les cotisations sont régularisées sur le revenu réel : une année de forte activité se paie l’année suivante.
Métier physique, sur la route, exposé aux accidents et aux troubles musculo-squelettiques : l’arrêt de travail est un vrai risque. Les professions libérales disposent d’un régime d’indemnités journalières limité dans le temps, relayé ensuite par la CARPIMKO ; un contrat de prévoyance complète ces garanties, en couvrant aussi les frais qui continuent de courir (véhicule, cabinet). Ses cotisations sont déductibles de l’impôt au titre du Madelin, mais pas de l’assiette des cotisations sociales.
Urssaf et CARPIMKO en 2026 : les taux à connaître
Les taux publiés par l’Urssaf pour un auxiliaire médical conventionné sont les suivants en 2026 :
| Cotisation appelée par l’Urssaf | Taux ou montant 2026 |
|---|---|
| Maladie sur les revenus conventionnés | Prise en charge par la CPAM, 0,10 % restant à la charge de l’infirmier |
| Maladie sur le reste du revenu | De 3,25 % à 11,75 % selon le revenu, 9,75 % au-delà de 144 180 € |
| Indemnités journalières | 0,30 % |
| Allocations familiales | 0 % jusqu’à 52 866 €, taux progressif puis 3,10 % à partir de 67 284 € |
| CSG et CRDS | 9,70 % |
| Contribution aux unions régionales (CURPS) | 0,10 %, dans la limite de 240 € |
| Formation professionnelle | 120 € |
La CARPIMKO appelle de son côté la retraite de base (8,73 % jusqu’à 48 060 € et 1,87 % jusqu’à 240 300 €), la retraite complémentaire (8,70 % d’une assiette comprise entre 24 030 € et 144 180 €), l’ASV (224 € et 0,16 % pour l’infirmier, l’Assurance maladie réglant 447 € et 0,24 %) et un forfait invalidité-décès de 1 022 €. Notre simulateur de cotisations sociales donne un ordre de grandeur de l’ensemble.
Toutes ces cotisations partent désormais d’une assiette unique, égale au revenu avant cotisations diminué de 26 %. Elles se déclarent dans le volet social de la déclaration de revenus, où trois rubriques comptent pour un infirmier : les recettes d’actes conventionnés, préremplies d’après le relevé d’honoraires de l’Assurance maladie (DSAV), les dépassements (DSAW) et les recettes réalisées en structure de soins, par exemple pour un EHPAD, un service d’hospitalisation à domicile ou un SSIAD (DSAT). Le rapport entre recettes conventionnées et recettes totales détermine la prise en charge de la CPAM : une rubrique mal remplie se paie en cotisations. Pour un remplaçant, rien n’est prérempli et les rétrocessions perçues se reportent en DSAV.
En cas d’arrêt de travail, la CPAM verse des indemnités du 4e au 90e jour, calculées sur le revenu moyen des trois dernières années, puis la CARPIMKO sert 55,44 € par jour à partir du 91e jour en 2026.
Ce que nous faisons pour un infirmier libéral, et les pièces à réunir
Avant un premier échange, rassemblez :
- le relevé d’honoraires annuel de l’Assurance maladie et les états de votre logiciel de facturation ;
- vos relevés de tournée, la carte grise et le contrat de financement du véhicule ;
- les contrats de remplacement signés dans l’année et les rétrocessions versées ou reçues ;
- les appels de cotisations de l’Urssaf et de la CARPIMKO ;
- toute notification d’indu ou courrier de contrôle de la caisse ;
- le contrat du cabinet de groupe ou les statuts de la SCM.
À partir de ces pièces, nous tenons la comptabilité sur Pennylane, préparons la 2035 et le volet social, refaisons chaque année l’arbitrage entre barème et frais réels et suivons les rejets de télétransmission. Les échanges se font à distance, en visioconférence. Les règles communes aux BNC sont rassemblées dans le parcours Professions libérales, et le fonctionnement des contrats de collaboration est détaillé dans notre page consacrée au masseur-kinésithérapeute.
Dans une maison de santé ou un cabinet pluriprofessionnel, rien ne se transpose d’une profession à l’autre : l’orthophoniste, dont le revenu dépend de l’agenda bien plus que des trajets, le pédicure-podologue, qui peut choisir son régime social et fabrique des orthèses et l’ostéopathe, non conventionné et rattaché à la CIPAV n’ont ni les mêmes recettes ni les mêmes cotisations que l’infirmier.
Infirmier libéral à Bordeaux et en Gironde : repères locaux
L’arrêté n° 2025-001 du 2 janvier 2025 du directeur général de l’ARS Nouvelle-Aquitaine fixe le zonage infirmier de la région. Dans la liste des communes qui l’accompagne, Bordeaux, Pessac, Talence, Bègles ou Libourne figurent en zone sur-dotée : on ne s’y conventionne qu’en prenant la suite d’un infirmier qui arrête définitivement. Mérignac, Le Bouscat et Saint-Médard-en-Jalles sont en zone très dotée, Martignas-sur-Jalle en zone intermédiaire. Aucune commune de la Gironde n’est classée sous-dotée ou très sous-dotée, si bien que les contrats d’aide présentés plus haut ne trouvent pas à s’appliquer dans le département tant que ce classement reste en vigueur.
Le dossier se dépose à la CPAM de la Gironde, qui le soumet pour avis à la commission paritaire départementale en zone sur-dotée et propose le site installation-idel.ameli.fr pour transmettre les justificatifs d’heures. L’autorisation de remplacement relève du conseil départemental de l’Ordre des infirmiers de la Gironde. L’URPS Infirmiers Nouvelle-Aquitaine est l’interlocutrice de l’ARS pour la profession, et votre compte de cotisations est tenu par l’Urssaf Aquitaine.
Avec les infirmiers de la métropole, notre cabinet bordelais fonctionne à distance : pièces photographiées et déposées sur Pennylane, points en visioconférence calés en dehors des tournées. Notre page expert-comptable à Bordeaux détaille cette organisation.
Votre activité d’infirmier libéral
Choix entre barème et frais réels, suivi des rejets et des indus, contrat avec vos remplaçants ou vos associés : nous pouvons faire le point sur vos chiffres et sécuriser ce qui peut l’être.
Pour préparer la fin d’activité, voyez comment se calculent vos droits dans la retraite des professions libérales, puis les règles applicables si vous continuez à exercer après la liquidation dans le cumul emploi retraite des libéraux.
Le temps de trajet et le coût réel d’une tournée à domicile sont chiffrés, pour une autre profession de santé, dans le cas d’une sage-femme qui organise ses visites.
Parlons-en
IDEL : vos tournées valent des déductions
Indemnités de déplacement, frais kilométriques, cotations AMI et BSI : votre comptabilité d'infirmier libéral suivie de près. Parlons-en : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un indu réclamé par l'Assurance maladie est-il déductible ?
Le remboursement des sommes indûment perçues est déductible l’année de son paiement, car ces sommes avaient été imposées lors de leur encaissement. Les pénalités éventuelles ne sont pas déductibles.
Barème kilométrique ou frais réels pour un infirmier libéral ?
Le barème est souvent plus avantageux pour un gros kilométrage avec une voiture économique. Les frais réels peuvent l’emporter avec un véhicule coûteux. Le calcul se refait à chaque changement de véhicule, avec un relevé des tournées dans les deux cas.
Un infirmier peut-il utiliser le barème kilométrique si sa voiture est inscrite au registre des immobilisations ?
Oui. En BNC, la doctrine admet le barème pour un véhicule inscrit au registre des immobilisations comme pour un véhicule resté dans le patrimoine privé (BOI-BNC-BASE-40-60-40-20, § 110 et § 410) ; l’exclusion ne vise que les entreprises relevant des BIC ou des bénéfices agricoles. L’inscription permet en outre de déduire en plus du barème la part professionnelle des intérêts du crédit auto, qui ne sont jamais déductibles si la voiture reste privée.
Comment déclarer les rétrocessions versées à un remplaçant ?
Le titulaire déclare en recettes l’ensemble des honoraires encaissés, y compris ceux des actes réalisés par le remplaçant, puis déduit la rétrocession versée. Le remplaçant la déclare en BNC de son côté.
Les amendes reçues pendant la tournée sont-elles déductibles ?
Non. Les amendes et pénalités ne sont jamais déductibles, même lorsqu’elles sont liées à l’activité professionnelle.
Les gants et désinfectants achetés pour les soins sont-ils déductibles ?
Oui, ce sont des charges professionnelles. Les pansements et dispositifs prescrits aux patients, délivrés en pharmacie, ne sont en revanche pas des achats de l’infirmier.
À quelle caisse de retraite cotise un infirmier libéral ?
À la CARPIMKO, la caisse des auxiliaires médicaux, pour la retraite de base, la retraite complémentaire, l’ASV et l’invalidité-décès. L’Urssaf appelle les autres cotisations : maladie, allocations familiales, CSG et CRDS. Conventionné, l’infirmier voit une partie de ses cotisations maladie et ASV prise en charge par l’Assurance maladie.
Un infirmier remplaçant peut-il être auto-entrepreneur ?
Non. L’Urssaf indique qu’un praticien ou auxiliaire médical ne peut pas adopter ce statut. Le remplaçant peut en revanche relever du régime fiscal micro-BNC jusqu’à 83 600 € de recettes, tout en cotisant à l’Urssaf et à la CARPIMKO selon les règles de droit commun de la profession.
Quand la lettre clé AMI passe-t-elle à 3,35 € ?
L’avenant 11 à la convention des infirmiers, approuvé par arrêté du 5 mai 2026, prévoit 3,35 € à l’expiration d’un délai de six mois, soit en novembre 2026 selon l’Assurance maladie, puis 3,45 € le 1er novembre 2027. Jusque-là, la lettre clé reste à 3,15 €.
Les indemnités kilométriques facturées par un infirmier sont-elles plafonnées ?
Oui. La nomenclature applique un abattement de 50 % sur les indemnités kilométriques entre 300 et 399 km facturés dans la journée, et de 100 % à partir de 400 km. Deux kilomètres sont en outre retranchés à l’aller comme au retour en plaine, un seul en montagne.
Bordeaux est-elle en zone sur-dotée pour les infirmiers libéraux ?
Oui : l’arrêté de zonage de l’ARS Nouvelle-Aquitaine du 2 janvier 2025 classe Bordeaux en zone sur-dotée, comme Pessac, Talence ou Bègles. Un infirmier ne peut s’y conventionner qu’en succédant à un confrère qui cesse définitivement son activité, dossier à déposer à la CPAM de la Gironde. Mérignac et Le Bouscat sont en zone très dotée, sans cette condition de succession.
Guide pratique : contrats et suivi de l’activité
Infirmier remplaçant : vérifier son décompte de rétrocession et les règlements reçus : cas concrets, documents à réunir et contrôles à organiser.
Sources officielles
- Tarifs conventionnels des infirmiers libéraux (ameli.fr) : lettres clés, forfaits de dépendance, indemnités de déplacement et majorations.
- Remplacement d’un confrère : conditions et démarches (ameli.fr) : autorisation, expérience, facturation, plafond de 40 % à partir de 2028.
- Installation : le conventionnement et les aides (ameli.fr) : expérience requise, règles par zone, contrats CAII, CAPII et CAMI.
- Article L. 133-4 du code de la sécurité sociale (Légifrance) : récupération des indus, prescription de trois ans, extrapolation.
- Les cotisations d’un auxiliaire médical (urssaf.fr) : taux 2026 et participation de la CPAM.
- Évolution 2026 de l’assiette et des cotisations (bulletin de la CARPIMKO, avril 2026) : assiette sociale, retraite de base, complémentaire, ASV et invalidité-décès.
- Arrêté n° 2025-001 du 2 janvier 2025 du directeur général de l’ARS Nouvelle-Aquitaine (recueil des actes administratifs de la préfecture de région) : zonage de la profession d’infirmier, page 30 du recueil.
- Zonage des infirmiers libéraux, carte et liste des communes (ARS Nouvelle-Aquitaine) : classement de chaque commune girondine.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Professions paramédicales.
Les infirmiers qui partagent un local de permanence peuvent s’aider de notre guide pour répartir le loyer et les frais du local entre associés. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 261, 4-1° du Code général des impôts (CGI)
- Article L. 133-4 du code de la sécurité sociale
- Article L. 162-14-1-1 du code de la sécurité sociale
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


